رشد درآمد غذاییها در غیاب رونق تولید
دنیای اقتصاد : گروه سایر محصولات غذایی بورس تهران در نیمه نخست سال ۱۴۰۵، با وجود افت تولید و فروش، رشد قابلتوجهی در درآمد ثبت کرد. مجموع تولید گروه در این دوره ۲۴درصد و مقدار فروش آن ۳۴درصد کاهش یافت؛ اما درآمد فروش با رشد ۱۲۳درصدی به ۲۳هزار و ۷۳۸میلیارد تومان رسید. تغییر نرخ فروش محصولات در پی تحولات سیاست ارزی و افزایش هزینه تامین مواد اولیه، از عوامل مهم این رشد بود. با این حال، بررسی صورتهای مالی شرکتها نشان میدهد افزایش درآمد در همه شرکتها به یک اندازه به سودآوری منجر نشده و برخی از تولیدکنندگان بزرگ گروه، با وجود رشد فروش ریالی، کاهش حاشیه سود خالص را تجربه کردهاند.
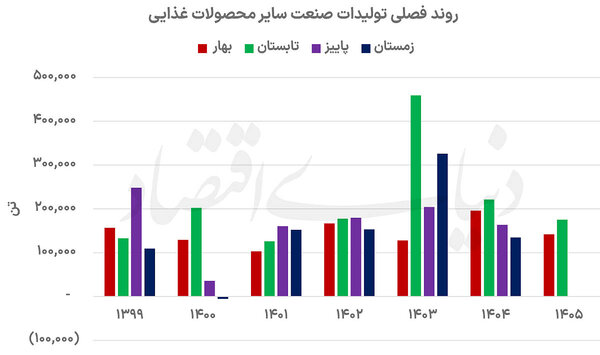
مجموع تولید گروه سایر محصولات غذایی در ۶ماه نخست امسال به ۳۱۷هزار تن رسید که نسبت به دوره مشابه سال گذشته ۲۴درصد کاهش داشت. افت تولید در بهار به ۲۸درصد رسید و در تابستان به ۲۱درصد محدود شد. هرچند شدت کاهش در فصل دوم کمتر بود، تولید گروه همچنان پایینتر از سطح سال گذشته قرار داشت.
در مقیاس نقطه به نقطه، فروردین با افت ۵۶درصدی نسبت به ماه مشابه سال قبل، ضعیفترین ماه گروه از نظر تولید بود. پس از آن، حجم تولید بهبود یافت و در مرداد به حدود ۶۴هزار تن رسید. با این حال، در شهریور کاهش ۲۶درصدی تولید رقم خورد.
در میان شرکتهای گروه، «بهپاک» با تولید ۱۳۵هزار تن، حدود ۴۳درصد از کل تولید را در اختیار داشت. تولید این شرکت تنها ۳درصد کاهش یافت و در مقایسه با افت کلی صنعت، عملکرد باثباتتری ثبت کرد. «غزر» نیز با تولید ۸۳هزار تن و کاهش ۱۱درصدی، در جایگاه بعدی قرار گرفت. در مقابل، تولید «غدانه» و «غگل» بهترتیب ۴۵ و ۴۶درصد کاهش یافت. این دو شرکت در مجموع با افت بیشتری نسبت به تولیدکنندگان بزرگتر گروه روبهرو شدند.
در میان شرکتهای کوچکتر نیز روند تولید یکسان نبود. تولید غدام بیش از نصف کاهش یافت؛ درحالیکه «غاذر» برخلاف جریان کلی صنعت، رشد ۱۲درصدی را ثبت کرد. تولید «غدشت» نیز تقریبا در سطح سال گذشته باقی ماند. در غنیلی، تولیدی برای این دوره گزارش نشده است. این تفاوتها نشان میدهد افت تولید در گروه، بیش از آنکه به شکل یکسان میان شرکتها توزیع شده باشد، از عملکرد متفاوت تولیدکنندگان اثر پذیرفته است.
فروش بیشتر از تولید کاهش یافت
مقدار فروش گروه در نیمه نخست امسال به حدود ۳۱۵هزار تن رسید که ۳۴درصد کمتر از دوره مشابه سال گذشته بود. فروش در بهار ۳۶درصد و در تابستان ۳۱درصد کاهش یافت. بنابراین، افت فروش در هر دو فصل ادامه داشت و بهبود نسبی تولید در تابستان، هنوز به بازگشت حجم فروش منجر نشده بود.
در مقیاس نقطه به نقطه، در فروردین، فروش گروه با کاهش ۴۹درصدی نسبت به فروردین سال قبل همراه شد. مرداد شرایط متفاوتی داشت و با فروش حدود ۶۴هزار تن، بیشترین حجم فروش ماهانه در نیمه نخست را ثبت کرد. با این حال، افت ۴۰درصدی فروش در تیر و شهریور نشان میدهد که روند فروش در طول دوره یکنواخت نبوده است.
«بهپاک» با فروش حدود ۱۲۱هزار تن، نزدیک به ۳۸درصد از فروش گروه را به خود اختصاص داد. با وجود این سهم بالا، فروش مقداری شرکت ۱۹درصد کاهش یافت. فروش «غزر» نیز با افت ۱۰درصدی به حدود ۸۳هزار تن رسید. در غدانه، مقدار فروش ۴۱درصد کاهش یافت و «غگل» و «غدام» نیز افتهای ۴۰ و ۵۶درصدی را تجربه کردند.
در میان شرکتهای کوچکتر، فروش «غنیلی» بیش از ۸۰درصد کاهش یافت، اما «غاذر» رشد ۳۱درصدی را ثبت کرد. فروش «غدشت» نیز تنها ۵درصد پایینتر از دوره مشابه سال گذشته بود. در مجموع، افت فروش در بخش عمدهای از شرکتهای گروه، در کنار افزایش درآمد ریالی آنها، یکی از مهمترین ویژگیهای عملکرد نیمه نخست غذاییها بود.
درآمد از افت حجم فروش فاصله گرفت
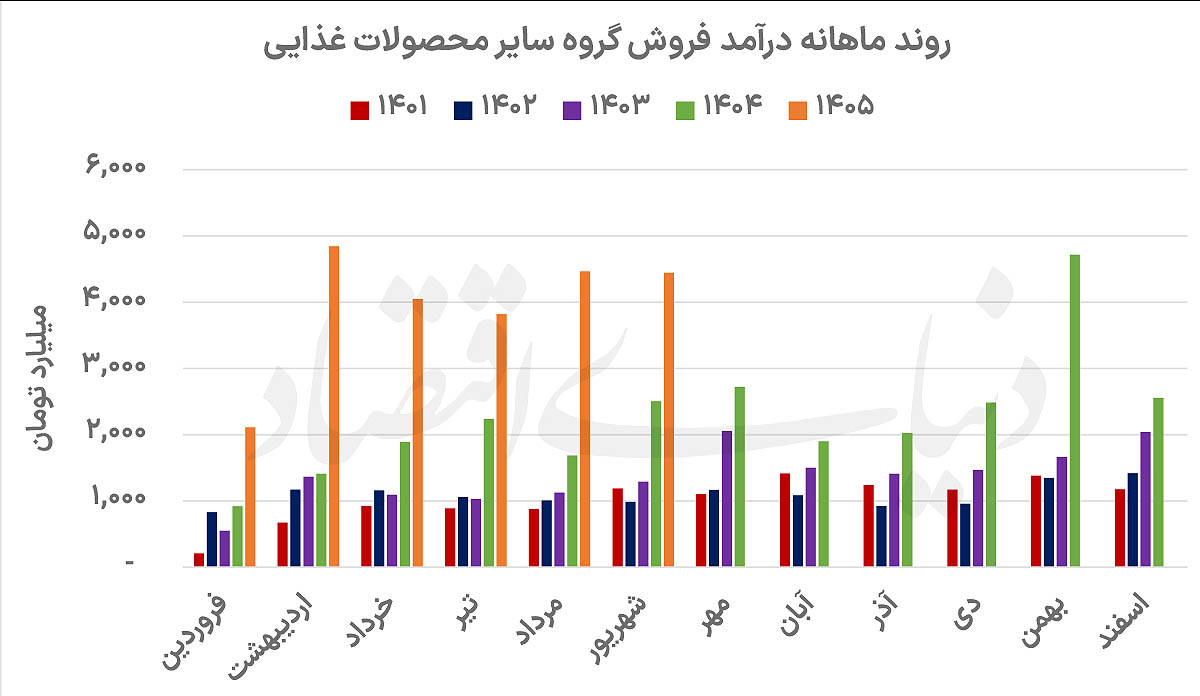
درآمد فروش گروه سایر محصولات غذایی در ۶ماه نخست۱۴۰۵ به ۲۳هزار و ۷۳۸میلیارد تومان رسید که نسبت به دوره مشابه سال گذشته ۱۲۳درصد افزایش داشت. درآمد گروه در بهار با رشد ۱۶۱درصدی به حدود ۱۱هزارمیلیارد تومان رسید و در تابستان نیز از ۱۲هزار و ۷۰۰میلیارد تومان فراتر رفت. به این ترتیب، درآمد فصل دوم از فصل نخست بیشتر بود؛ هرچند سرعت رشد آن نسبت به بهار کاهش یافت.
در میان شرکتها، بهپاک با درآمد حدود ۸هزارمیلیارد تومانی در صدر گروه قرار گرفت. درآمد این شرکت ۲۷۹درصد افزایش یافت؛ درحالیکه مقدار فروش آن ۱۹درصد کاهش داشت. «غزر» نیز با درآمد نزدیک به ۷هزارمیلیارد تومان و رشد ۵۲درصدی، دومین شرکت بزرگ گروه از نظر درآمد بود. تفاوت عملکرد این دو شرکت نشان میدهد که رشد درآمد در کنار افت مقدار فروش، لزوما به یک میزان در تمام شرکتها رخ نداده است.
درآمد «غدانه» با رشد ۲۱۰درصدی به حدود ۴هزار و ۶۰۰میلیارد تومان رسید. «غگل» نیز نزدیک به ۲هزارمیلیارد تومان درآمد ثبت کرد و درآمد «غدشت» و «غاذر» بهترتیب به حدود هزار و ۴۰۰میلیارد تومان و ۵۴۰میلیارد تومان رسید. در «غدام» نیز درآمد با وجود افت شدید تولید و فروش، ۵۴درصد افزایش یافت. به این ترتیب، افزایش درآمد به شرکتهای بزرگ گروه محدود نماند؛ هرچند میزان رشد میان تولیدکنندگان مختلف تفاوت محسوسی داشت.
مقایسه درآمد ۶ماهه با عملکرد سال گذشته نیز قابلتوجه است. درآمد گروه در کل سال۱۴۰۴ حدود ۲۷هزارمیلیارد تومان بود و درآمد نیمه نخست امسال به نزدیک ۸۸درصد این رقم رسید. با این حال، این نسبت بهتنهایی برای برآورد درآمد پایان سال کافی نیست؛ زیرا ادامه روند نرخ فروش و حجم فعالیت شرکتها در نیمه دوم میتواند نتیجه نهایی را تغییر دهد.
افزایش نرخ محصولات پس از تغییر سیاست ارزی
تغییر سیاست ارزی و افزایش هزینه تامین مواد اولیه، از عوامل مهم در بررسی رشد درآمد شرکتهای غذایی است. افزایش نرخ برخی نهادهها، در کنار تغییر قیمت فروش محصولات، باعث شد درآمد ریالی شرکتها با وجود افت مقدار فروش افزایش یابد. البته میزان این تغییرات به نوع محصول و ساختار فعالیت هر شرکت بستگی داشت و نرخ فروش تمام محصولات به یک اندازه افزایش نیافت.
در «بهپاک» نرخ فروش روغن خام سویا در شهریور به حدود ۲۴۱میلیون تومان برای هر تن رسید. این رقم نسبت به شهریور سال گذشته نزدیک به پنج برابر شده بود. در «غدانه» نیز نرخ فروش کنجاله سویا با رشد ۲۳۵درصدی به حدود ۷۰هزار تومان برای هر کیلوگرم رسید. با این حال، نرخ این محصول در طول نیمه نخست مسیر یکنواختی نداشت و از سطح حدود ۱۱۰هزار تومانی ثبتشده در فروردین پایینتر آمد.
در سایر شرکتها نیز افزایش نرخ محصولات مشاهده شد. نرخ فروش دان مرغ در «غدام» تقریبا سهبرابر شد و نرخ پودر در «غاذر» نیز بیش از دوبرابر افزایش یافت. در مقابل، نرخ فروش ماکارونی در «غزر» ۴۸درصد رشد کرد. این تفاوتها نشان میدهد که تغییرات نرخ فروش در شرکتهای گروه، علاوه بر سیاست ارزی، به ویژگیهای محصولات و شرایط بازار هر شرکت نیز وابسته بوده است.
از سوی دیگر، افزایش نرخ فروش را نباید با رشد سودآوری یکسان دانست. افزایش بهای مواد اولیه و سایر هزینههای تولید میتواند بخشی از درآمد بیشتر را جذب کند. به همین دلیل، بررسی عملکرد شرکتها در کنار نرخ فروش، به مقایسه حاشیه سود و تغییرات هزینهها نیز نیاز دارد.
واگرایی درآمد و سود
در سال۱۴۰۴، حاشیه سود ناخالص گروه سایر محصولات غذایی ۲۹درصد و حاشیه سود خالص آن ۲۴درصد بود. در بهار۱۴۰۵، حاشیه سود ناخالص به ۳۷درصد رسید که بالاترین سطح از ابتدای سال۱۳۹۹ بود. با این حال، حاشیه سود عملیاتی به ۱۹درصد و حاشیه سود خالص به ۱۵درصد کاهش یافت. به این ترتیب، افزایش سهم سود ناخالص از درآمد، به بهبود حاشیه سود در سطوح پایینتر صورت سود و زیان منجر نشد.
در میان شرکتها، تفاوت عملکرد «بهپاک» و «غاذر» قابلتوجه بود. «غاذر» با حاشیه سود ناخالص ۷۰درصدی و حاشیه سود خالص ۶۲درصدی، بالاترین حاشیه سود خالص را در میان شرکتهای بررسیشده ثبت کرد. حاشیه سود خالص این شرکت در سال گذشته ۴۸درصد بود. در مقابل، حاشیه سود خالص «بهپاک» از ۳۳درصد در سال۱۴۰۴ به ۱۰درصد در بهار امسال رسید. این در حالی است که «بهپاک» بزرگترین سهم را در تولید، فروش و درآمد گروه در اختیار داشت.
در سایر شرکتها نیز روند یکسانی دیده نشد. حاشیه سود خالص غزر با ثبت ۲۱درصد، در سطح سال گذشته باقی ماند. این نسبت در «غگل» به ۲۴درصد رسید و در «غدانه» نیز ۱۷درصد بود که از رقم ۹درصدی سال گذشته بیشتر بود. «غدام» نیز حاشیه سود خالص ۸درصدی را ثبت کرد؛ درحالیکه این نسبت در سال قبل نزدیک به صفر بود.
مقایسه شرکتها نشان میدهد که رشد درآمد بهتنهایی معیار مناسبی برای سنجش کیفیت عملکرد نیست. درحالیکه برخی شرکتها توانستند حاشیه سود خالص خود را افزایش دهند، «بهپاک» با وجود رشد قابلتوجه درآمد، کاهش محسوسی در این نسبت تجربه کرد. در نتیجه، برای ارزیابی عملکرد گروه سایر محصولات غذایی در نیمه نخست امسال، باید علاوه بر رشد درآمد، روند تولید و فروش و تغییرات حاشیه سود شرکتها را نیز در نظر گرفت.