پالایشیها پس از مصوبه جدید
دنیای اقتصاد- علی قاسمی : مصوبه جدید قیمتگذاری خوراک و فرآوردههای پالایشی در حالی از ابتدای مهرماه امسال مبنای محاسبات این صنعت قرار گرفته است که مساله پالایشگاههای بورسی دیگر تنها به میزان سودآوری آنها محدود نمیشود. کاهش تخفیف خوراک، ابهام در برخی مفاد دستورالعمل و نگرانی از نحوه تسویه مطالبات شرکتها از دولت، سه عاملی هستند که میتوانند تصویر ارزندگی این گروه را تغییر دهند. برآورد سود ۶پالایشگاه حاضر در بورس تهران نشان میدهد اجرای مصوبه جدید میتواند سود صنعت را ۱۰درصد با افت همراه کند و با فرض بازگشت کرک اسپردها به میانگین، در سال۱۴۰۶سود شرکتها ۲۶درصد نسبت به مصوبه قدیمی کاهش یابد با این حال، حتی اگر نسبت قیمت به سود برخی نمادها در سناریوی جدید به محدوده سه مرتبه یا کمتر برسد، همچنان نمیتوان درباره ارزندگی آنها صرفا بر مبنای این نسبت قضاوت کرد.
تجربه صنایع مانند تولیدکنندگان اوره نشان میدهد سودی که در صورتهای مالی شناسایی میشود، حتما به وجه نقد قابل وصول و قابل تقسیم تبدیل نخواهد شد.
در شرایطی که بخشی از سود پالایشیها به دریافت مطالبات از دولت وابسته است، پرسش اصلی این است که چه میزان از سود پیشبینیشده واقعا به منابع نقدی شرکتها تبدیل میشود و چه سهمی از آن در نهایت به سهامداران خواهد رسید؟ ابهاماتی که سطح P/E این صنعت را در سطح پایین حفظ خواهد کرد.
کاهش تخفیف با افزایش ابهام
سودآوری پالایشگاهها بیش از هر چیز از فاصله میان قیمت خرید نفت خام و قیمت فروش فرآوردههای نفتی تاثیر میپذیرد. این شرکتها نفت خام را بر اساس فرمولهای مشخص و با تخفیفهایی نسبت به قیمتهای مرجع خریداری میکنند و فرآوردههای خود را نیز با قیمتهایی مرتبط با بازارهای جهانی به فروش میرسانند.
به همین دلیل، تغییر در قواعد قیمتگذاری خوراک و فرآوردهها میتواند بهطور مستقیم حاشیه سود آنها را تحتتاثیر قرار دهد.
مصوبه جدید هیات وزیران که از ابتدای مهرماه۱۴۰۵ جایگزین ابلاغیه شماره۹۰۳ وزارت نفت شده، در بخشهایی از فرمول قیمتگذاری، تخفیف خوراک پالایشگاهها را کاهش داده است.
در دستورالعمل پیشین، برای نفت خام سبک پنج دلار و برای نفت خام سنگین ۶دلار از میانگین قیمتهای عمان، دبی و برنت کسر میشد. در مصوبه جدید، این ارقام بهترتیب به ۲دلار و ۴.۱دلار رسیدهاند. در نتیجه، تخفیف نفت سبک ۳دلار و تخفیف نفت سنگین حدود ۱.۹دلار در هر بشکه کاهش یافته است.
البته همه بندهای مصوبه در جهت افزایش هزینه پالایشگاهها نیست. تخفیف مربوط به میعانات گازی افزایش یافته و برخی جریمههای کیفی فرآوردهها نیز تعدیل شدهاند. با این حال، برآوردهای مالی نشان میدهد این تغییرات برای جبران اثر کاهش تخفیف نفت خام کافی نیستند. از سوی دیگر، اعمال ضریب ۹۵درصدی قیمت خوراک به تخصیص ۴۰درصد سود به طرحهای توسعهای در چارچوب ماده۴۵ برنامه هفتم پیشرفت مشروط شده است؛ موضوعی که در صورت تحقق نیافتن شرایط مربوط، میتواند فشار بیشتری بر سودآوری شرکتها وارد کند.
با وجود این، ارزیابی آثار مصوبه تنها از مسیر محاسبات مالی نیز کافی نیست. متن دستورالعمل همچنان با ابهاماتی مواجه است و اصطلاحاتی مانند «شرایط اضطرار» و نحوه تعریف و تشخیص آن، پرسشهایی درباره دامنه اختیار سیاستگذار و امکان تغییر قواعد در آینده ایجاد میکند. هرچند طبق مصوبه هیات وزیران، وزارت نفت وضعیت فعلی را شرایط اضطراری اعلام کرده و تا پایان این شرایط ابلاغیه قبلی را برای صنعت پالایش لحاظ میکند. با این حال برای صنعتی که سودآوری آن به فرمولهای دولتی قیمتگذاری وابستگی بالایی دارد، همین ابهام مقرراتی میتواند در کنار اثر مستقیم مالی مصوبه، بر انتظارات سرمایهگذاران اثر بگذارد.
بازار سرمایه در سالهای گذشته نیز با ابهامات متعدد در صنعت پالایش مواجه بوده است؛ با این حال، تا پیش از تشدید نگرانیهای اخیر، بخشی از این ریسکها با نوعی خوشبینی یا دستکم انتظار برای حلوفصل مطالبات و اجرای تعهدات دولت ارزیابی میشد.
اکنون مساله این است که آیا سود شناساییشده شرکتها، با وجود تغییر فرمولها و محدودیتهای احتمالی در تسویه مطالبات، در نهایت به جریان نقدی واقعی تبدیل خواهد شد یا خیر؟
نیمه دوم متفاوت پالایشیها
برای بررسی آثار مصوبه جدید، باید شرایط خاص سال جاری را نیز در نظر گرفت. پس از جنگ آمریکا علیه ایران در اسفند۱۴۰۴، سازوکار اضطراری قیمتگذاری فعال شد و نرخ خوراک و فرآوردههای اصلی معادل آن تا ۲۲خرداد در سطح قیمتهای پیش از نهم اسفند تثبیت شد.
پس از پایان این دوره، محاسبات تابستان بر مبنای ابلاغیه قبلی و با لحاظ افزایش حاشیه سود برخی فرآوردهها انجام شده است.
در مدل برآورد سود شرکتها، قیمت نفت در تابستان ۸۶دلار در هر بشکه فرض شده و حاشیه سود نفتگاز و سوخت جت حدود ۱۵دلار و حاشیه سود بنزین پنج دلار بالاتر از سطوح پیش از نهم اسفند در نظر گرفته شده است. برای ۶ماه پایانی سال نیز نرخ دلار ۱۸۰هزار تومان، قیمت نفت ۷۵دلار و بازگشت حاشیه سود فرآوردهها به میانگین سال ۱۴۰۴ مبنای محاسبات قرار گرفته است.
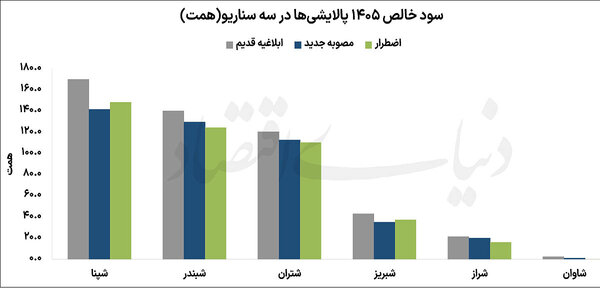
بر اساس این مفروضات، سود خالص ۶پالایشگاه مورد بررسی در سال جاری تحت دستورالعمل قبلی به حدود ۴۹۷هزارمیلیارد تومان میرسد. اجرای مصوبه جدید این رقم را به حدود ۴۴۰هزارمیلیارد تومان کاهش میدهد؛ به این معنا که حدود ۵۷هزارمیلیارد تومان، معادل نزدیک به ۱۱.۵درصد سود پیشبینیشده تحت قاعده قبلی، از سود صنعت کاسته میشود.
شدت این افت میان شرکتها یکسان نیست. پالایشگاه اصفهان با کاهش حدود ۱۷درصدی و پالایشگاه تبریز با افت حدود ۱۸درصدی سود، بیشترین فشار نسبی را در میان شرکتهای بزرگتر متحمل میشوند. سود پیشبینیشده شپنا از ۱۷۰ به ۱۴۲ هزارمیلیارد تومان و سود شبریز از ۴۳ به ۳۵هزارمیلیارد تومان کاهش مییابد. در مقابل، سود پالایشگاه تهران از ۱۲۰ به ۱۱۳هزارمیلیارد تومان میرسد و افتی حدود ۶درصدی را تجربه میکند. سود بندرعباس نیز با کاهش حدود ۸درصدی مواجه میشود.
پالایشگاه لاوان بهدلیل پایه کوچکتر سودآوری، از نظر درصدی بیشترین آسیب را میبیند. سود این شرکت از ۲.۵ به ۱.۲هزارمیلیارد تومان کاهش مییابد؛ افتی بیش از ۵۰درصدی که نشان میدهد تغییرات فرمول قیمتگذاری برای شرکتهایی با حاشیه سود محدود میتواند تعیینکننده باشد.
نکته قابلتوجه آن است که سود پیشبینیشده صنعت در سناریوی اجرای مصوبه جدید، فاصله چندانی با سناریوی تداوم شرایط اضطراری ندارد؛ در سناریوی اخیر، سود شرکتها حدود ۴۳۷هزارمیلیارد تومان برآورد شده است. این موضوع نشان میدهد بخشی از سود بالای سال جاری به شرایط مساعد بازار فرآوردهها در تابستان وابسته بوده است و نباید آن را بهتنهایی نشانه بهبود پایدار ساختار سودآوری صنعت دانست.
پالایشیها در سال آینده
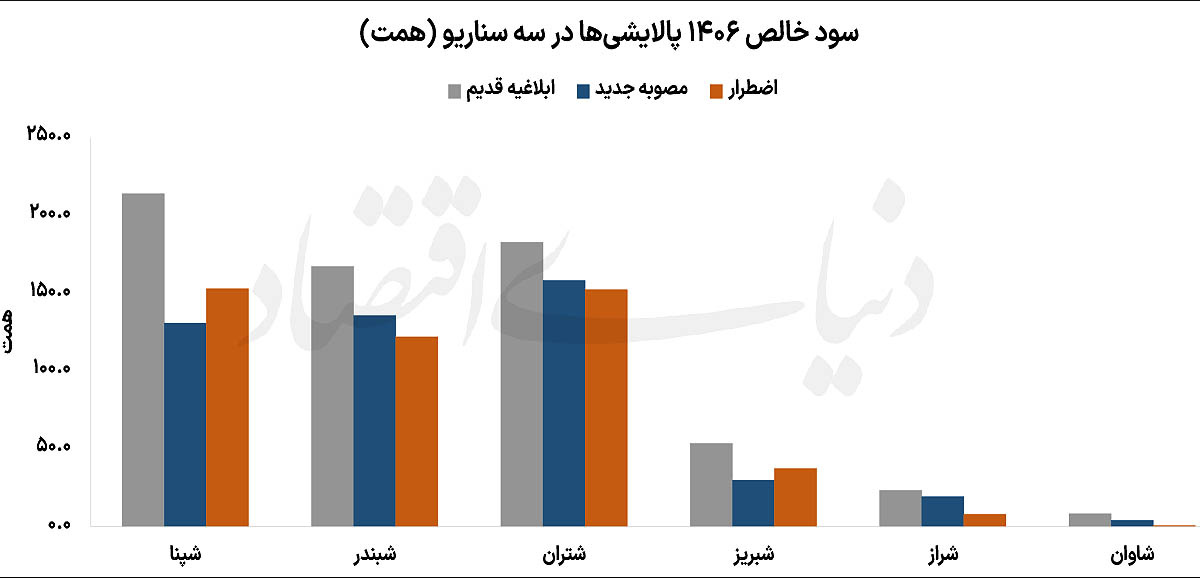
اثر کامل مصوبه جدید در سال۱۴۰۶ نمایان میشود؛ زمانی که پالایشگاهها یک سال کامل تحت قواعد تازه فعالیت خواهند کرد. در سناریوی پایه، نرخ دلار ۲۶۰هزار تومان، قیمت نفت ۷۲دلار و رشد ۳۵درصدی هزینههای ریالی فرض شده است. بر این اساس، سود خالص ۶پالایشگاه تحت ابلاغیه قبلی حدود ۶۴۸هزارمیلیارد تومان و تحت مصوبه جدید حدود ۴۷۷هزارمیلیارد تومان برآورد میشود. بنابراین، فاصله دو سناریو به ۱۷۱هزارمیلیارد تومان میرسد؛ این رقم معادل کاهش ۲۶درصدی است.
پالایشگاه اصفهان بیشترین کاهش مطلق سود را تجربه میکند. سود پیشبینیشده این شرکت از ۲۱۴ به ۱۳۱هزارمیلیارد تومان میرسد و حدود ۳۹درصد کاهش مییابد. به این ترتیب، جایگاه نخست سودآوری که در سناریوی قبلی در اختیار شپنا بود، به پالایشگاه تهران منتقل میشود؛ شرکتی که سود آن در سناریوی جدید حدود ۱۵۸هزارمیلیارد تومان برآورد شده است.
سود پالایشگاه تبریز نیز از ۵۳ به ۳۰ هزارمیلیارد تومان کاهش مییابد؛ افتی حدود ۴۴درصدی. در پالایشگاه بندرعباس، سود از ۱۶۷ به ۱۳۵هزارمیلیارد تومان و در پالایشگاه شیراز از ۲۳ به حدود ۱۹هزارمیلیارد تومان میرسد. سود لاوان نیز از ۷.۹ به ۳.۸هزارمیلیارد تومان کاهش مییابد.
با وجود این، نرخ ارز میتواند بخش مهمی از افت سود را جبران کند. در سناریوی دلار گرانتر، سود صنعت تحت مصوبه جدید به حدود ۵۸۲هزارمیلیارد تومان میرسد؛ رقمی بالاتر از سود ۴۹۷هزارمیلیارد تومانی پیشبینیشده برای سال جاری تحت دستورالعمل قبلی. در مقابل، با دلار ۲۰۰هزار تومانی، سود صنعت به حدود ۳۱۹هزارمیلیارد تومان کاهش مییابد.
این حساسیت ارزی نشان میدهد که مسیر سودآوری پالایشیها تنها به فرمول خوراک وابسته نیست؛ قیمت نفت، حاشیه سود فرآوردهها و ساختار هزینههای ریالی نیز در تعیین سود نهایی نقش دارند. با این حال، رشد سود ریالی ناشی از افزایش نرخ ارز لزوما به معنای بهبود کیفیت عملیات یا افزایش منابع نقدی در دسترس شرکتها نیست. برای ارزیابی وضعیت این صنعت باید میان سود حسابداری، جریان نقدی حاصل از عملیات و مطالبات قابل وصول از دولت تفاوت قائل شد.
سود کاغذی یا نقد؟
در کنار اثر مستقیم مصوبه بر سودآوری، نگرانی مهمتر به نحوه تسویه مطالبات پالایشگاهها از دولت بازمیگردد. این شرکتها طی دستکم دو فصل گذشته از شرایط مناسبی برای سودسازی برخوردار بودهاند، اما تحقق بخش مهمی از این سود به پرداخت مطالبات مرتبط با کرکاسپرد وابسته است. اگر دولت نتواند تمام مبالغ مربوط را بهصورت نقدی پرداخت کند، بخشی از سود ثبتشده در صورتهای مالی ممکن است به مطالبات انباشته تبدیل شود؛ مطالباتی که زمان و شیوه وصول آنها میتواند بر ارزش اقتصادی سود اثر بگذارد.
در چنین شرایطی، مصوبه جدید از دو مسیر بر نگاه سرمایهگذاران اثر میگذارد. از یک سو، با تغییر فرمول قیمتگذاری، میزان سود مورد انتظار شرکتها کاهش مییابد و از سوی دیگر، ابهام درباره پرداخت مطالبات و امکان تقسیم سود نقدی افزایش پیدا میکند. بنابراین، مساله فقط این نیست که پالایشگاهها چه میزان سود شناسایی میکنند؛ پرسش مهمتر آن است که چه میزان از این سود در دسترس شرکت قرار میگیرد و چه مقدار را میتوان بدون ایجاد فشار مالی به سهامداران پرداخت کرد.
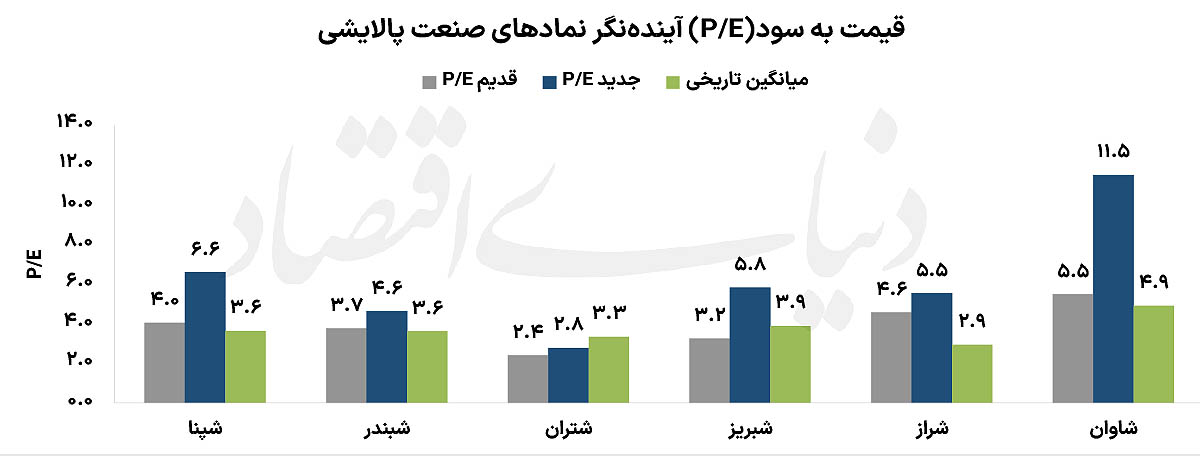
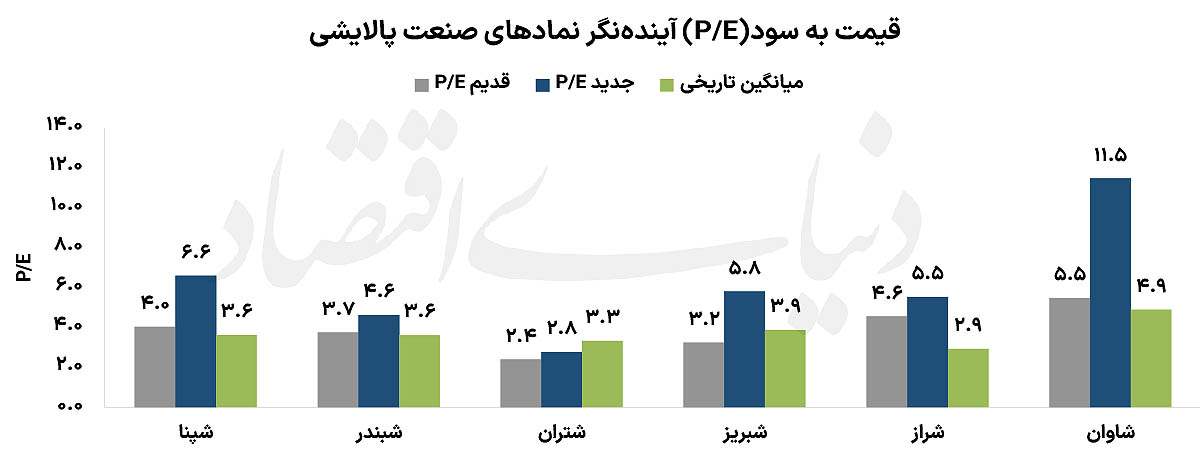
این تمایز در ارزیابی نسبت قیمت به سود اهمیت ویژهای دارد. بر مبنای قیمتهای اخیر سهام و سود برآوردشده سال۱۴۰۶، نسبت قیمت به سود پالایشگاه تهران در سناریوی مصوبه جدید حدود ۲.۸مرتبه است. این نسبت برای بندرعباس ۴.۶، شیراز ۵.۵، تبریز ۵.۸، اصفهان ۶.۶ و لاوان حدود ۱۱.۵مرتبه برآورد میشود. در نگاه نخست، نسبت پایین قیمت به سود در برخی نمادها میتواند نشانه ارزندگی به نظر برسد؛ اما این نتیجهگیری تنها در صورتی معتبر است که سود پیشبینیشده از قابلیت تحقق و کیفیت مناسبی برخوردار باشد.
اگر بخش قابلتوجهی از سود به مطالباتی تبدیل شود که وصول آنها سالها زمان ببرد، نسبت قیمت به سود پایین نیز بهتنهایی نمیتواند جذابیت سرمایهگذاری را تضمین کند. در این وضعیت، سهامدار ممکن است بر اساس سودی که در صورتهای مالی ثبت شده است سهم بخرد؛ اما در عمل با سود نقدی پایینتر یا تاخیر طولانی در دریافت منافع خود مواجه شود.
البته تقسیم سود پایین بهخودیخود نشانه ضعف شرکت نیست. اگر سود تقسیمنشده در شرکت باقی بماند و به سرمایهگذاری مولد، توسعه ظرفیت، بهبود بهرهوری و افزایش سودآوری آینده اختصاص پیدا کند، این تصمیم میتواند در بلندمدت به نفع سهامداران باشد. مساله زمانی تغییر میکند که منابعی که باید در اختیار شرکت قرار داشته باشند، عملا به مطالبات از دولت تبدیل شوند و وصول آنها با تاخیرهای طولانی مواجه شود.
مصوبه جدید قیمتگذاری، سود پیشبینیشده پالایشگاهها را کاهش میدهد و همزمان، ابهام درباره آینده روابط مالی این شرکتها با دولت را برجستهتر میکند. در چنین فضایی، نرخ دلار و حاشیه سود فرآوردهها همچنان متغیرهای تعیینکنندهای هستند؛ اما برای ارزیابی سهام باید به عوامل دیگری نیز توجه کرد: میزان مطالبات از دولت، زمانبندی وصول آنها، سهم سود نقدی قابل تقسیم و نحوه استفاده از منابعی که در شرکت باقی میمانند.
اگر سود تقسیمنشده صرف توسعه و سرمایهگذاری مولد شود، میتواند زمینه رشد آینده را فراهم کند؛ اما اگر این سود صرفا در قالب مطالبات وصولنشده انباشته شود، نهتنها قدرت سرمایهگذاری شرکت را محدود میکند، بلکه ارزش واقعی منافع سهامداران را نیز تحت فشار قرار میدهد. این تفاوت، مرز میان سودآوری اسمی و سودآوری اقتصادی است.
از این منظر، بخشی از پایین ماندن نسبتهای قیمت به سود در بازار سرمایه را میتوان در فاصله میان سود ثبتشده در صورتهای مالی و سودی جستوجو کرد که واقعا به وجه نقد قابل وصول و قابل تقسیم تبدیل میشود. البته این عامل در کنار ریسکهای سیستماتیک، نااطمینانیهای سیاسی و اقتصادی و سایر محدودیتهای بازار قرار دارد و نمیتوان تمام کاهش ارزشگذاری سهام را به آن نسبت داد.
در نهایت، مصوبه جدید برای پالایشگاههای بورسی تنها یک تغییر در فرمول قیمتگذاری نیست؛ این مصوبه بار دیگر اهمیت کیفیت سود و قابلیت وصول مطالبات را در مرکز توجه قرار داده است. ممکن است برخی نمادها حتی با دستورالعمل تازه نیز نسبت قیمت به سود پایینی داشته باشند؛ اما تصمیمگیری درباره ارزندگی آنها مستلزم پاسخ به پرسشی فراتر از میزان سود پیشبینیشده است: این سود چه زمانی و با چه کیفیتی به منابع نقدی شرکت تبدیل میشود و چه سهمی از آن واقعا به سهامدار خواهد رسید؟
بازار سرمایه در نهایت فقط به سود شرکتها نگاه نمیکند، بلکه قابلیت تحقق، وصول، تقسیم و حفظ ارزش واقعی آن در برابر تورم را نیز میسنجد. در صنعتی که بخشی از سود آن به مطالبات دولتی وابسته است، همین فاصله میان سود حسابداری و وجه نقد میتواند تعیین کند که نسبت قیمت به سود پایین، فرصتی برای سرمایهگذاری است یا بازتابی از ریسکی که هنوز در صورتهای مالی بهطور کامل دیده نمیشود.