
توقف رشد صنایع بزرگ؟
دنیای اقتصاد : شرکتهای دلاری به واسطه کاهش نرخ دلار طی هفته جاری، جای خود را به شرکتهای کوچکتر دادند؛ بهطوریکه ریالیهای بورسی بر خلاف فروردینماه در هفته گذشته، از دلاریها پیشی گرفتند. به نظر میرسد شرکتهای بزرگ و دلاری بورس برای تداوم روند رو بهرشد به افزایش دلار نیما احتیاج دارند.
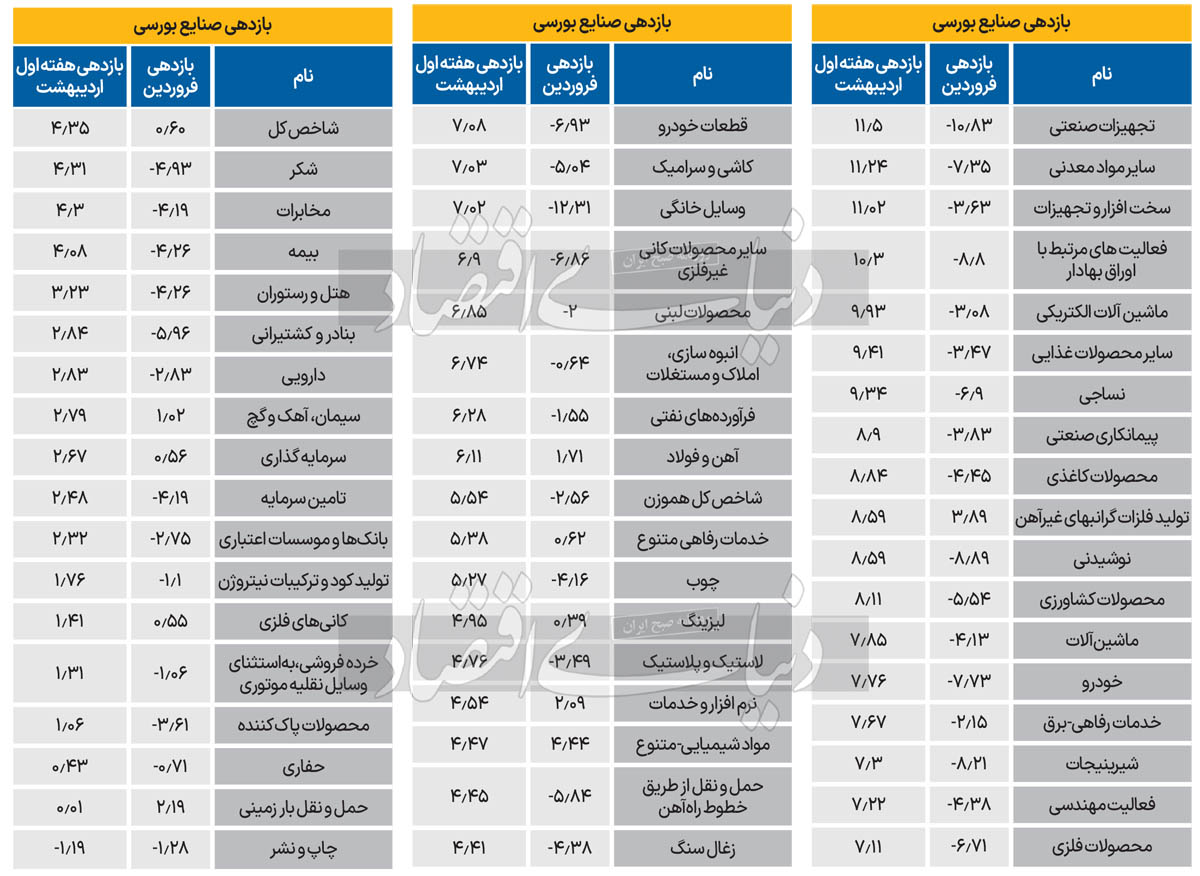
علی قاسمی : شاخص کل بورس، در هفته اول اردیبهشتماه کار خود را پرقدرت آغاز کرد، به طوری که این نماگر با ثبت بازدهی هفتگی ۴.۳۶درصدی به کار خود پایان داد و موفق شد سطح ۲میلیون و ۳۰۰هزار واحدی را بهخوبی حفظ کند. بررسیها نشان میدهد شاخص هموزن نیز بازدهی ۵.۵۴درصدی را در اولین هفته از ماه دوم سال به ثبت رسانده است. این درحالی است که در فروردین، بازدهی نماگرها برعکس بود.
بازدهی شاخص کل در فروردین، ۰.۶درصد بود، شاخص هموزن نیز ۲.۵۶ درصد کاهش یافته بود. ضمن آنکه در فروردینماه، عمدتا صنایع دلاری و بزرگتر بازار پیشتاز بازدهی قیمتی شاخص کل بودند. به نظر میرسد، در هفته گذشته دوباره شاخصسازها از قافله عقب افتادند. با وجود آنکه نرخ دلار نیما به کانال ۴۱هزار تومان برای اولین بار وارد شد، اما شاخصسازها عقب ماندند. هفته قبل، نمادهای کوچکتر سعی کردند بخشی از عقبماندگی فروردین را جبران کنند. به نظر میرسد تا زمانی که تکلیف دلار نیما و تداوم رشد آن مشخص نشود، بازار نیز اصلاح زمانی را تجربه کرده و نمادهای کوچکتر از سایر بازار پیشی بگیرند.
پیشی گرفتن کوچکترها
صنایع دلاری از آنجایی در فروردینماه رشد کردند که با توجه به رشد نرخ دلار آزاد، احساس عقبماندگی میکردند، به طوری که در فروردینماه، صنایعی نظیر مواد شیمیایی، فلزات اساسی و فولاد، موفق شدند از شاخص کل بازدهی بهتری داشته باشند. اما در هفته اول اردیبهشتماه و پس از کاهش تنشها در منطقه نرخ دلار تا کانال ۶۳هزار تومان نیز افت کرد. به همین سبب شاخص کل پس از رشد هیجانی شنبه و یکشنبه اندکی استراحت کرد. در همین استراحت چندروزه، نمادهای کوچکتر از بازار جلو افتاده و بازدهی بهتری داشتند.
بررسیها نشان میدهد که تجهیزات صنعتی با ثبت بازدهی ۱۱.۵درصدی در صدر بازدهی هفتگی قرار گرفت. پس از آن، صنعت سایر مواد معدنی و سختافزار و تجهیزات، بازدهی بیش از ۱۱درصدی داشتند. فعالیتهای مرتبط با اوراق بهادار نیز بازدهی ۱۰.۳درصدی داشتند. بیش از ۲۶صنعت موفق شدند از بازدهی شاخص هموزن جلو بزنند و سبد متشکل از این صنایع عملکرد بهتری نسبت به بازار داشت. فلزات گرانبهای غیرآهن، جزو صنایعی است که بهرغم سایر صنایع بزرگ، جزو ۱۰صنعت برتر هفته گذشته بود. برخی از تحلیلگران دلیل این امر را رشد قیمت جهانی فلزات گرانبها، نظیر مس و آلومینیوم و روی میدانند. بازدهی ۸.۵۹درصدی این صنعت تنها طی یکهفته در کنار بازدهی ۳.۸۹درصدی صنعت مذکور طی فروردینماه، بازدهی خوبی را برای دنبالکنندگان این صنعت به همراه داشته است.
علاوه بر این، به نظر میرسد رشد صنایع بزرگتر طی فروردینماه در نتیجه پیشخور شدن گزارشهای ماهانه فروردینماه است؛ چرا که صنایع بزرگ، نظیر فولاد و فلزات اساسی و همچنین برخی از پتروشیمیها موفق شدند گزارشهای خوبی را راهی کدال کنند. اما حرکت این صنایع از این نقطه به بعد در گرو گزارشهای بعدی صنایع، بهخصوص گزارشهای سالانه است. بررسیها نشان میدهد که احتمالا گزارش صنایع در سال گذشته، چندان جذاب نباشد و برخی از صنایع نظیر فولاد و سیمان با افزایش نرخ گاز و برق مواجه شدند. تعدیل منفی سودآوری موجب خواهد شد تا حاشیه سود فولادیها که در زمستان معمولا عملکرد بهتری به طور تاریخی داشتند، دستخوش تغییر شود. این درحالی است که سیمانیها بدون افزایش نرخ انرژی نیز احتمالا با کاهش سود در زمستان همراه میشوند.
همچنین اگر افزایش نرخ انرژی دوباره در سالجاری اعمال شود، احتمالا بازار منتظر افزایش دلار نیما به محدوده ۵۰هزار تومان در نیمه اول سال خواهد بود. پس از آن در نیمه دوم دلار نیما میتواند تا ۶۰هزار تومان نیز افزایش یابد؛ چرا که اگر این افزایش اعمال نشود، احتمالا سود صنایع بهشدت کاهش مییابد. این درحالی است که در برخی از صنایع، اگر دلار نیما نیز افزایش یابد، احتمالا سود آنها مانند سال گذشته خواهد بود. یکی از چالشهای اصلی سال آینده که صنایع پرپتانسیل را از سایر صنایع جدا میسازد، نرخ انرژی و حاملهای آن است؛ چرا که رشد بیش از حد نرخ انرژی، احتمالا مانع رشد سودآوری خواهد شد؛ چرا که دلار نیما در نهایت پتانسیل رشد ۳۱درصدی را خواهد داشت. دوران ارائه سوبسید به صنایع تمام شده و نرخ انرژی با دلار رشد خواهد کرد. این امر میتواند موجب کاهش سود دلاری شود.
با این اوصاف اگر دلار نیما ۵۰هزار تومان فرض شود و نرخ انرژی نیز متناسب با تورم تعدیل شود، با در نظر گرفتن P/E آیندهنگر ۶واحدی برای کل بازار، شاخص کل میتواند تا ۳میلیون واحد رشد کند. صنایع دلاری نیز احتمالا با اندکی عقبماندگی نسبت به کلیت بازار به رشد خود ادامه خواهند داد. اما برخی از صنایع در سال جدید پتانسیل بیشتری برای رشد خواهند داشت. این سناریو در حالی تغییر میکند که قیمتهای جهانی رشد قابلتوجهی را تجربه کنند. با توجه به احتمال پایین کاهش نرخ بهره، شرایط چین و افت چشمگیری رشد اقتصادی این کشور، پتانسیل بالایی برای رشد قیمت نفت وجود نخواهد داشت. این درحالی است که این کامودیتی پرمعامله در جهان، بر بورس ایران اثر ویژهای دارد.