ضرورت روغنکاری قطعهسازان
دنیای اقتصاد -علی قاسمی : قطعهسازان بورسی طی سال گذشته و سالجاری به لحاظ پارامترهای بنیادی روند رو به رشدی را تجربه کردهاند. دلایل رشد سودآوری این صنعت طی سال گذشته را عمدتا میتوان عرضه محصولات خودرویی در بورسکالا و رونق حقیقی صنعت خودرو از منظر رشد تولید و فروش دانست. در سالجاری با حواشیای که در خصوص این صنعت پدیدار شد، شتاب رشد آن نیز کشیده شده است؛ اما بررسیها حکایت از آن دارد که همچنان این صنعت سودهای شیرینی را برای سهامداران خود در سالجاری به همراه داشته است.
بازبودن دست عرضهکننــــدگان قطعههای خودرویی در قیمتگذاری و ثبات نسبی قیمت دلار در سالجاری شرایط بهخصوصی را برای صنعت قطعهسازی رقم زده است. هرچند حواشیای که در خصوص صنعت خودرو و نحوه قیمتگذاری آن و تولید و عرضه خودرو، مطرح شد تا حدودی برای رشد قیمت سهام صنعت خودرو مانعتراشی کرد، همچنان این صنعت به لحاظ قیمتی نیز در بازار میتازد، بهطوری که بازدهی این صنعت از ابتدای شروع روند صعودی بازار شگفتانگیز بوده است. بهطور میانگین بازدهی نمادهای صنعت طی این مدت، ۵۳درصد ثبت شده که بالاتر از تورم سالانه کشور و بازدهی دونماگر اصلی بوده است.
از آنجا که تامینکنندگان این صنعت را عمدتا فولادسازان تشکیل میدهند، رکود نسبی قیمت قطعات فولادی در سالجاری فرصتی برای رشد سودآوری در نتیجه کاهش بهای تمامشده تولید فراهم آورد. در کنار فرصتهایی که برای این صنعت به وجود آمده است، ریسکهایی نیز همچنان متوجه صنعت است. اگر سیاست عرضه محصولات خودرویی بهدرستی تعیین نشود، احتمالا این صنعت با مخاطراتی همراه خواهد بود. کاهش تولید، بازگشت سیاست سخت قیمتی و افزایش مطالبات از خودروسازان موانعی هستند که پیشروی صنعت قرار دارند و دردسرساز شدهاند. بنابراین سیاستگذاران برای رونق صنعت خودرو باید به رویکرد باثبات و درستی برسند. به بیان دیگر برای روانتر شدن حرکت موتور صنعت خودرو، یکی از اقدامات میتواند روغنکاری صنعت قطعات باشد.
سودآوری قطعهسازان لنگ میزند؟
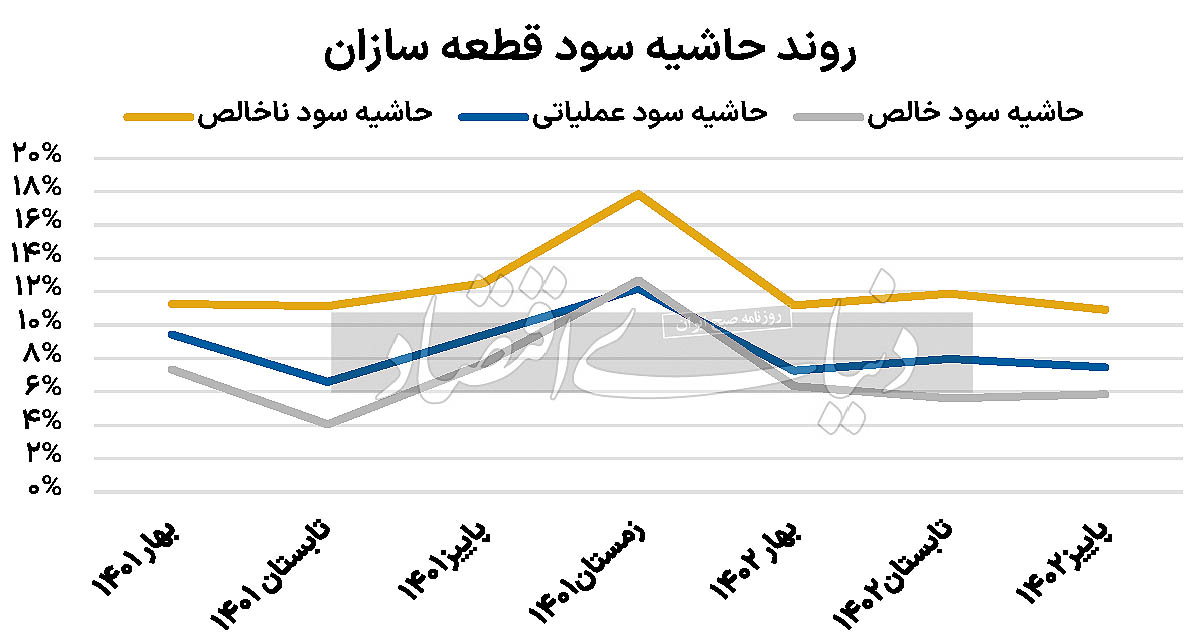
مروری بر روند سودآوری صنعت خودرو حکایت از آن دارد که این صنعت در روزهای اوج خود و در زمستان گذشته روزهای داغی را تجربه کرده است، به طوری که این صنعت طی زمستان ۱۴۰۱، حدود هزار و ۹۳۷میلیارد تومان سود خالص را برای بازار به ارمغان آورد که به ثبت حاشیه سود ۱۳درصدی برای این صنعت منجر شد که رقم بیسابقهای برای صنعت به شمار میرود. اما طی سهفصل جاری، یعنی بهار، تابستان و پاییز ۱۴۰۲، با وجود روند رو به رشد سودآوری، مجموع سود سهفصل مذکور به رقم ۲هزار و ۲۰۰میلیارد تومان رسیده است که تنها ۳۰۰میلیارد با رقم سود خالص یک فصل یعنی زمستان گذشته فاصله دارد. اینکه آیا این صنعت موفق میشود زمستان سالجاری را با رکوردهای جدیدتری به پایان برساند یا نه، در گرو عوامل متعددی است.
طی سال گذشته، روند عرضه محصولات خودرویی در بورسکالا سبب شد تا انگیزه برای عرضه محصولات قطعات خودرویی برای خودروسازان افزایش یابد. از سوی دیگر، تقاضای روزافزون برای این قطعات نیز بر روند نرخ فروش موثر بود و زمستان داغی را در سال ۱۴۰۱ برای این صنعت رقم زد. بررسیها حکایت از آن دارد که با فرض لحاظ نکردن واحد برای محصولات تولیدی در این صنعت، فروش مقداری نمادهای این صنعت از ۵میلیون واحد در بهار ۱۴۰۱ به ۱۱میلیون واحد در زمستان سال گذشته رسیده است. این درحالی است که اثر رشد نرخ فروش بهمراتب کمتر بوده است. اما طی سالجاری با کاهش نسبی تولید خودرو، مقادیر فروش نیز کاهشی شده و اثر رشد نرخ فروش بر مقدار فروش غلبه کرده است. با این حال، روند تولید و فروش قطعهسازان در شروع زمستان و در دیماه سالجاری نیز حکایت از آن دارد که به لحاظ مقداری قطعا میزان فروش به زمستان گذشته نخواهد رسید و احتمالا رشد نرخ فروش نیز نمیتواند میزان درآمد صنعت را به پای زمستان سال قبل برساند. هرچند مجموع سودآوری صنعت طی ۹ماهه نیز تعریف چندانی نداشت و به طور ریالی سود صنعت در ۹ماه منتهی به آذرماه نسبت به مدت مشابه سال قبل، ۳۶درصد افزایش و سود دلاری، ۵درصد کاهش یافته است.
اگر درآمد زمستان نتواند به رقم زمستان گذشته برسد و از آن عبور کند، بازار نسبت به این موضوع واکنش نشان خواهد داد؛ چرا که رشد درآمد سالانه صنعت تحتتاثیر قرار خواهد گرفت و با توجه به آنکه سال مالی قطعهسازان بورسی اسفندماه است، احتمالا این صنعت بهیکباره دچار واکنش منفی خواهد شد. روند حاشیه سود صنعت نیز با وجود ثبات نسبی، چندان قابل قبول نیست. حاشیه سود ۹ماهه سال قبل نسبت به ۹ماهه سالجاری تغییر بهخصوصی نداشته و حاشیه سود سهفصل اخیر نیز در محدوده ۶درصد قرار دارد. این درحالی است که حاشیه سود سهفصل ابتدایی سال گذشته نیز در همین محدوده قرار داشته است. اما حاشیه سود زمستان حدود ۱۳درصد بوده که همچنان صنعت موفق به عبور از آن نشده و احتمالا در آینده نیز بهسهولت به آن دست نمییابد.
چاره کار چیست؟
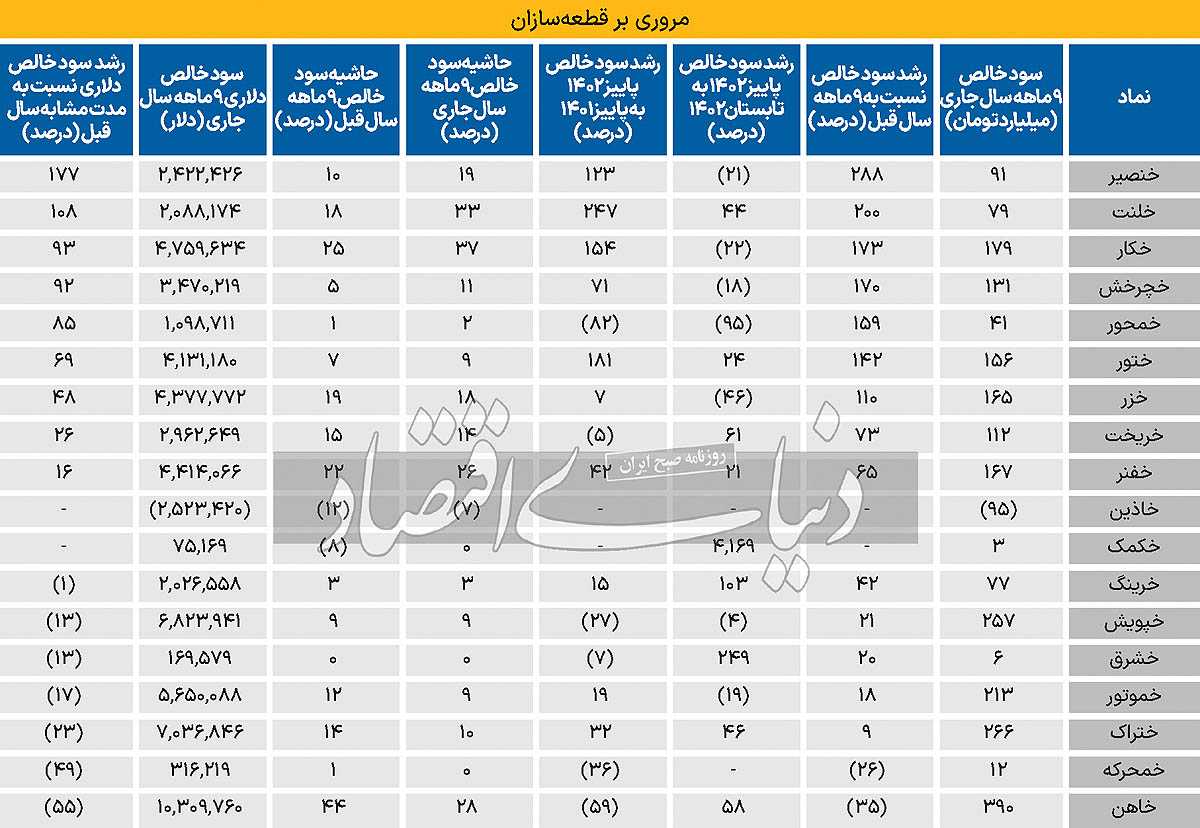
صنعت قطعه برخلاف صنعت خودرو به سودآوری نسبی رسیده و میتوان برای آن نسبتهایی نظیر قیمت به سود، حاشیه سود و سایر نسبتهای بازاری و سودآوری را محاسبه کرد. اما چند صباحی است که کمیت صنعت لنگ میزند و عملا رمق سالهای قبل را ندارد. انتظاری نیز از صنعتی که بهشدت به صنعت خودرو وابسته است نمیرود که بدون رونق خودروسازان، روزهای بهتری را تجربه کند. هرچند در میان قطعهسازان نمادهایی نیز دیده میشود که وضعیت بهتری دارند. «خنصیر»، «خلنت»، «خکار»، «خچرخش» و سایر نمادهای دیگر برخلاف کل صنعت، رشد سودآوری بالایی را هم به لحاظ دلاری و هم ریالی تجربه کردهاند. علاوه بر این، دست قطعهسازان برای افزایش نرخ نسبت به سالهای گذشته باز شده است و در سالی که قیمت ارز ثبات نسبی را تجربه میکند، دست آنان بازتر از این نیز خواهد شد.
در صورتی که سیاستگذار به این نتیجه برسد که وضعیت صنعت خودرو را سامان بخشد و خطرات تصمیمات یکشبه را از این صنعت دور کند، قطعهسازان نیز روزهای سبزتری را تجربه خواهند کرد، به طوری که طی سالجاری نیز این صنعت عملکرد بدی نداشته و از میان ۲۵نماد فعال در این صنعت، ۱۳نماد بازدهی بیشتر از ۴۵درصد را از ابتدای اسفندماه سال گذشته به ثبت رساندهاند که به نوبه خود صنعت را سرپا نگه داشته است. وضعیت سودآوری سال آینده صنعت نیز برای برخی از نمادها همچنان جای تعریف و تمجید دارد و میتوان در صنعتی که پرریسک است، انتظار بازدهیهای بالایی نیز داشت. برخلاف سایر صنایع در سال آینده، رشد سودآوری برخی از نمادهای قطعهساز بیش از متوسط کل بازار است، به طوری که انتظار میرود سود هر سهم «خچرخش» از ۱۳۸تومان به حدود ۲۰۰تومان در سال آینده برسد. همچنین سود هر سهم «خریخت» از ۴۰تومان به بیش از ۶۱تومان افزایش یابد. «خلنت» نیز به احتمال زیاد، سود خود را با افزایش ۵۰درصدی در سال آینده از ۱۶۰تومان به ۲۵۰تومان خواهد رساند. رشد سود «خمحور» برای سال آینده قابلتوجه خواهد بود؛ به طوری که سود این نماد از ۱۶تومان به ۳۲تومان در سال آینده خواهد رسید.