درخشش در محدودیت
دنیای اقتصاد -علی قاسمی : در سال ۱۴۰۲ با سرکوب نرخ ارز و کاهش نسبی انتظارت تورمی، سهام دلاری از جذابیت افتادند، به طوری که سهامداران و تحلیلگران با احتیاط بیشتری به سراغ سهمهای بزرگ و شاخصی رفتند. اما بررسیها نشان میدهد که گزینههای جذاب برای خرید اندک هستند. البته برخی از همین گزینهها عملکردی بسیار قوی داشتهاند. در عین حال که دولت سعی داشت با افزایش هزینههای صنعت بهخصوص انرژی، ضربهای بر پیکره این صنعت وارد آورد، برخی از نمادهای فولادی در عین محدودیت روزهای سبزی را پشت سر گذاشتند.
میزان بازدهی شاخص صنعت فولاد، از ضعف این صنعت حکایت دارد؛ اما نمادهای پرپتانسیل، بازدهی بالاتر از تورم و حتی بالای ۱۰۰درصد را نیز طی سالجاری کسب کردند. اکنون که گزارشهای ۹ماهه این صنعت به طور کامل منتشر شده است، میتوان تا حدودی بر عملکرد سالجاری صنعت مشرف شد. گزارشها میتواند سهام پرپتانسیل را از سایر سهام جدا سازد. هرچند پیشبینی سودسازی نمادهای صنعت میتواند سبد خوبی از سهام فولادی را در اختیار سرمایهگذاران قرار دهد. اگر فولادیها به چهارگروه تولیدکنندگان آهن اسفنجی، شمش فولاد، میلگرد و ورق تقسیم شوند، عملکرد تولیدکنندگان ورق، تقریبا خوب بوده است. رکوردزنیهای متعدد قیمت ورق گرم در بورسکالا و همچنین رشد قیمتهای جهانی سبب شده است تا با وجود فشارهای هزینهای، سود تولیدکنندگان ورق بالا باشد. تولیدکنندگان میلگرد نیز بهواسطه رشد قیمت میلگرد طی یکسال اخیر و استفاده از گپ قیمتی شمش و میلگرد، بهتر از سایر فولادیها عمل کردند. تولیدکنندگان شمش هم عملکرد خوبی از خود نشان دادند، به طوری که میانگین نرخ فروش آنها نسبت به سال گذشته با رشد بیش از ۴۵درصدی همراه شده است. هرچند مقایسه فصل به فصل عملکرد صنعت، سیگنال منفی به سرمایهگذاران منتقل میکند. یکی از دلایل بیتوجهی بازار به این صنعت نیز همین موضوع است. اما اگر قرار باشد، بازار با نقدینگی خوبی حمایت شود، احتمالا صنعت فولاد گزینههای ارزنده و جذاب فراوانی خواهد داشت. با گزارشهای اخیر، نمادهای خوب متمایز خواهند شد و پیشبینی سود سال آینده با سناریوهای مختلف دلاری امکانپذیر خواهد بود. در صورت تحرک دلار، این صنعت به طور مقطعی بازدهیهای خوبی برای فعالان به همراه خواهد داشت.
رونق قیمتی بهرغم افت معاملات در بورسکالا
طبیعی است که به سبب شروع فصل سرما، کاهش تولید در انتظار صنعت فولاد باشد. زمستان امسال برخلاف سال گذشته با سرمای سختی همراه نبود، اما به رسم هرساله، صنایع، بهخصوص فولاد دچار افت انرژی خواهند شد. بنابراین حجم معاملات نیز در بورسکالا روندی کاهشی داشت. بهرغم افت حجم معاملات نسبت به ماههای گذشته، نرخهای فروش طی دیماه سالجاری بهبود یافته است. شمش بورسی که در پایان پاییز تا ۱۸میلیون و ۶۰۰هزار تومان به ازای هر تن نیز افت قیمتی را تجربه کرده بود، در دیماه به طور متوسط تا ۱۹میلیون تومان نیز پیشروی کرد.
آهن اسفنجی، بهعنوان یک محصول میانی انرژیبر همچنان تحتتاثیر افت فشار گاز صنایع، معاملات کمحجمی را در بورسکالا تجربه میکند. آهن اسفنجی که در خردادماه تا ۱۳میلیون تومان نیز پیشروی کرده بود، در آذرماه موفق شد دوباره پس از افت قیمتی به سطح ۱۳میلیون تومان برسد. در دیماه، نرخها تا ۱۳میلیون و ۲۰۰هزار تومان نیز رسید و رکورد قیمتی سالجاری را شکست. کاهش عرضه و افزایش تقاضای فولادسازان برای استفاده از آهن اسفنجی در تولید شمش فولاد، سبب افزایش نرخ شده است. رشد همزمان شمش فولاد و آهن اسفنجی سبب شده است تا نسبت قیمت آهن اسفنجی به شمش فولاد همچنان در سطح ۷۰درصد باقی بماند که نسبت به ماههای گذشته در سطوح بالایی است. گندله سنگآهن نیز با وجود افت تقاضا به سبب کاهش تولید آهن اسفنجی در فصل سرما، معاملات پررونقی را تجربه کرد، به طوری که قیمت گندله نسبت به آذرماه که در سطح قیمتی ۴میلیون و ۶۰۰هزار تومان قرار داشت، تا ۴میلیون و ۷۰۰هزار تومان به ازای هر تن پیشروی کرده است. این در حالی است که حجم معاملات این محصول میانی نیز افزایش یافته است.
گزارشهای ۹ماهه؛ فراتر از انتظار
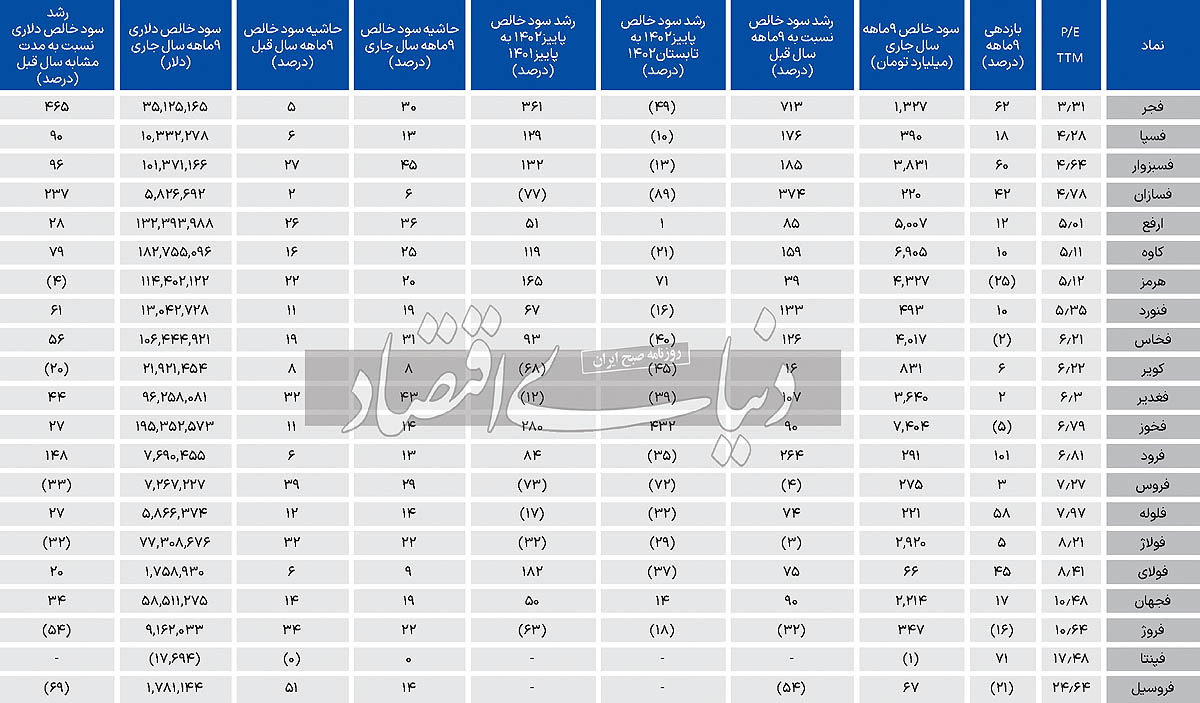
فولادیها طی سالجاری، فصل به فصل عملکرد ضعیفی را ثبت کردند، به طوری که مقایسه عملکرد فولادیها در پاییز نسبت به تابستان، بسیار ضعیفتر از انتظار بود. سود خالص برخی از نمادها نسبت به تابستان، افت چشمگیری را تجربه کرده است. عملکرد ضعیف فصلی فولادیها، به افت سود خالص برخی از نمادها حتی بیش از ۷۰درصد منجر شده است. تنها «فخوز» موفق شده است بهرغم افت سود در تابستان، پاییز بهتری را به سهامداران خود هدیه کند. همچنین سود خالص پاییز سالجاری نسبت به پاییز سال گذشته، رشد خوبی را تجربه کرده است. برخی از نمادها مانند «فجر»، رشد ۳۶۱درصدی سود خالص را نسبت به پاییز سال گذشته تجربه کردهاند. «فخوز»، «فولای»، «هرمز» و «فسبزوار» جزو برترین نمادها بودند که رشد سود خالص بالایی را نسبت به پاییز سال گذشته ثبت کردند. بهواسطه رشد قیمتها در بورسکالا و ثبت قیمتی گندله و موجودی ارزان گندله در برخی از شرکتها نظیر فولاد کاوه جنوب کیش، هزینههای مواد مصرفی افزایش چندانی نداشته است. بر این اساس با وجود کاهش حاشیه سود فصلی صنعت فولاد، حاشیه سود ۹ماهه سالجاری نسبت به ۹ماهه سال گذشته رشد خوبی را تجربه کرده، به طوری که حاشیه سود ۹ماهه کل صنعت نسبت به مدت مشابه سال گذشته از ۲۰درصد به ۲۵درصد رسیده است. با وجود آنکه گزارشهای «فپنتا» و «فصبا» هنوز منتشر نشده، سود خالص دلاری صنعت فولاد در ۹ماهه سالجاری به حدود ۲میلیارد و ۸۰۰میلیون دلار رسیده است که نسبت به مدت مشابه سال قبل رشد ۲۷درصدی را نشان میدهد. همچنین سود خالص پاییز نسبت به پاییز سال گذشته، رشد ۳۶درصدی و سود خالص پاییز به تابستان با افت ۴۷درصدی همراه شده است. همچنین سود ۹ماهه صنعت ۱۰۷هزار میلیارد تومان بوده که نسبت به ۹ماهه ۱۴۰۱، رشد ۸۶درصدی را به ثبت رسانده است.
کدام نمادها پتانسیل رشد دارند؟
با وجود آنکه برخی از نمادها، طی سالجاری رشد سودآوری خوبی را تجربه کردند، به نظر میرسد ترمز رشد برخی از نمادهای فولادی تا حدودی کشیده شده باشد. بنابراین انتظار میرود، برخی از نمادها نظیر پارس فولاد سبزوار، رشد سودآوری ۱۸درصدی را تجربه کنند. این در حالی است که نمادهای عقبمانده نظیر «فخوز» رشد بیش از ۵۰درصدی را به ثبت خواهند رساند. سه مفروض اصلی ، پیشروی صنعت فولاد خواهد بود. اول دلار نیماست. سه سناریو میتوان برای این مفروض مهم در صنعت فولاد در نظر گرفت. اول اینکه در حالت بدبینانه، نرخ دلار ۴۰هزار تومان باشد و دولت به سیاست سرکوب ارزی ادامه دهد. دوم دلار به ۴۵ تومان برسد یا جهش ارزی متوجه بازار شود و دلار نیما تا ۵۵هزار تومان پیشروی کند. نرخ شمش فولاد نیز میتواند در حدود ۴۹۰ تا ۵۲۰دلار معامله شود یا آنکه تا ۵۵۰دلار پیش برود. همچنین، شمش فولاد خوزستان حدود ۲۴میلیون تومان و در بهترین حالت، ۲۷میلیون تومان معامله شود. در این صورت، در حالت معقولانه، کمترین نسبت قیمت به سود بازار حدود ۴.۷واحد و نصیب آهن و فولاد غدیر خواهد شد و پس از آن «ارفع» و «فخوز» به لحاظ شاخص P/E ارزندهتر خواهند بود. بیشترین رشد سودآوری نیز نصیب فولاد خوزستان و جهان فولاد سیرجان خواهد شد. در سناریوی بدبینانه، فولاد ارفع با نسبت قیمت به سود ۴واحدی ارزندهترین نماد خواهد بود. اگر شرایط بهبود یابد و متغیرهای جهانی و دلار به خوشبینانهترین حالت ممکن رشد کنند، فولاد کاوه و دوباره فولاد خوزستان با نسبت قیمت به سود پایینتر از ۴واحد جزو جذابترین نمادها خواهند بود.