چشمانداز مبهم فلزات گرانبها
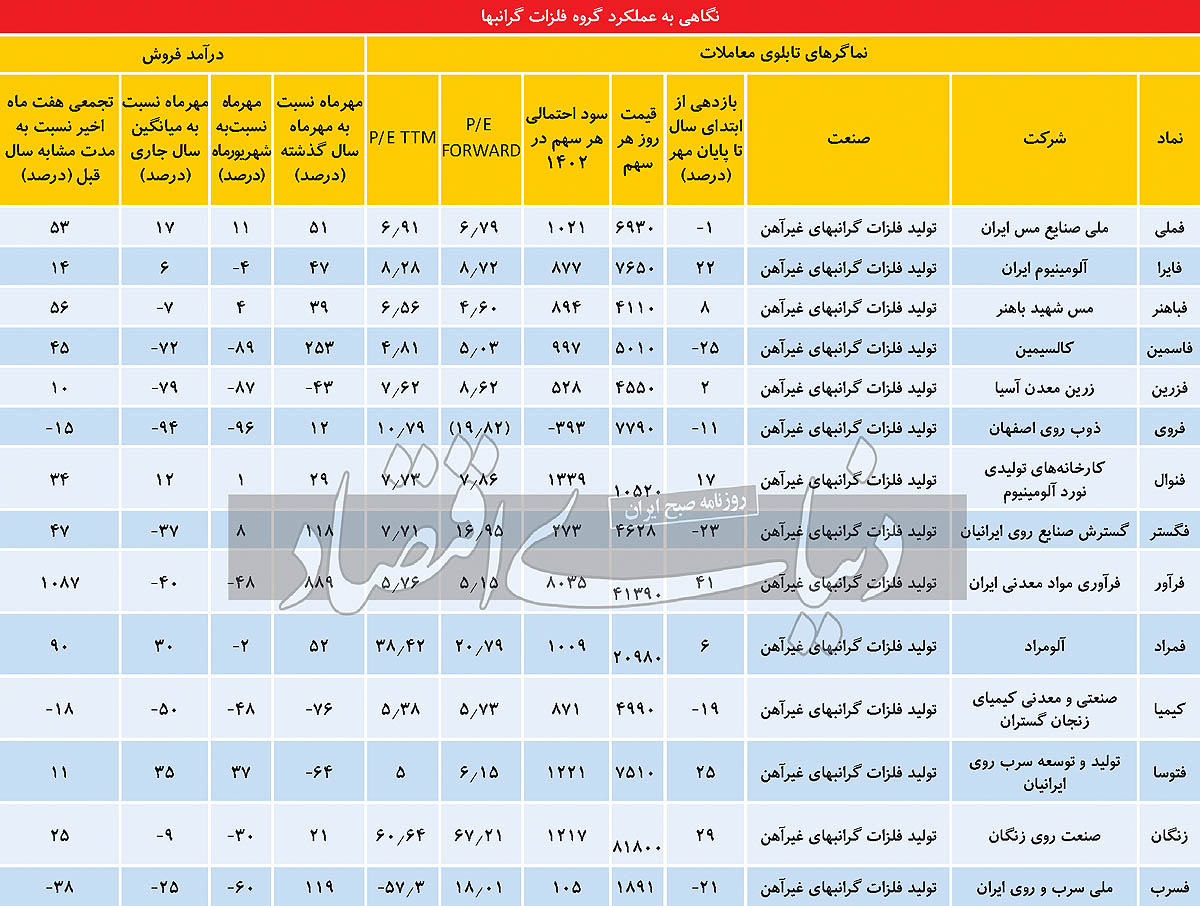
دنیایاقتصاد - علی قاسمی : گروه فلزات گرانبها، در مهرماه عملکرد خوبی را به ثبت نرساند، به طوری که مجموع درآمد این صنعت با افت ۳درصدی نسبت به شهریورماه مواجه شد. صنعت آلومینیوم، یکی از صنایعی است که طی سالجاری با رشد سودآوری اندکی همراه بوده است. یکی از دلایل عمده عقبماندگی این صنعت، رشد قیمت مواد اولیه تولید شمش آلومینیوم و شمش بیلت، یعنی آلومیناست. بخش بزرگی از آلومینای شرکتهای تولیدکننده، وارداتی است و تامین آن نیز برای شرکتها دشوار شده است. بنابراین شرکتهایی نظیر آلومینیوم ایران در سالجاری با کاهش تولید روبهرو بودهاند. به این ترتیب با وجود نیاز روزافزون به تولیدات این صنعت، کاهش تولید موجب شده است تا از جذابیت سرمایهگذاری در این صنعت کاسته شود. در صنعت سرب و روی نیز افت قیمتهای جهانی، در کنار ثبات نرخ دلار موجب انباشت موجودی در شرکتهای این صنعت شده است.
آلومینیوم؛ مایوسکنندهتر از گذشته
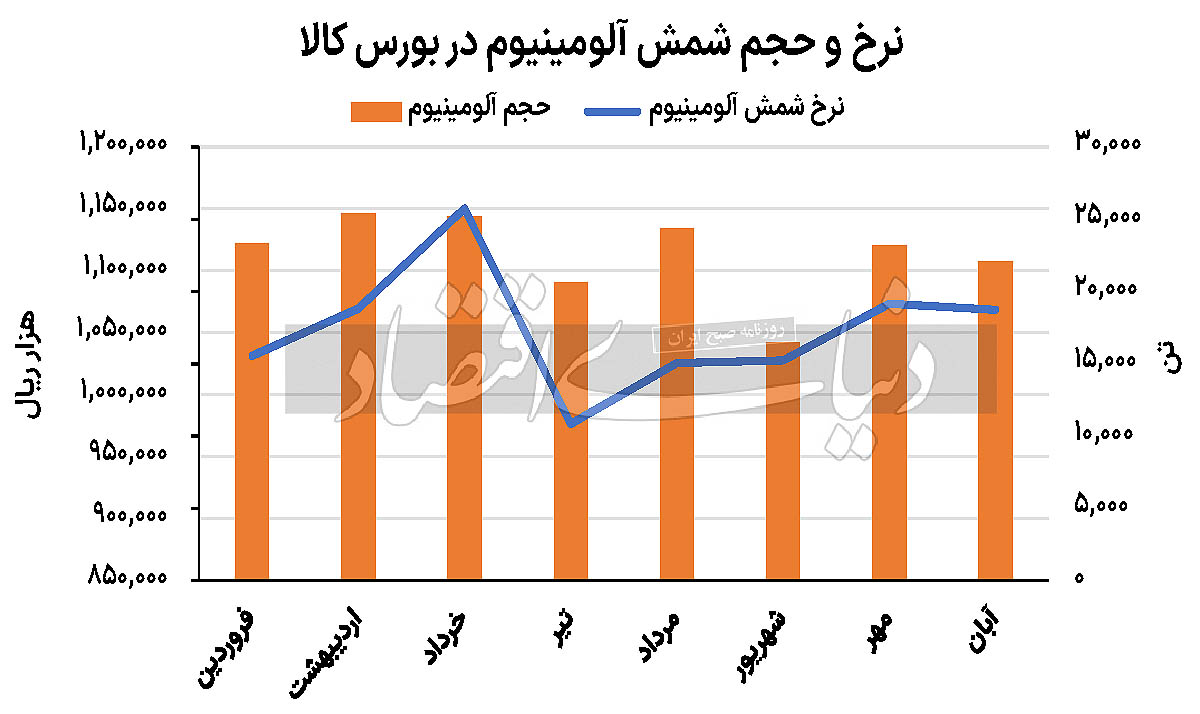
کاهش قیمتهای جهانی در بازار آلومینیوم و ثبات قیمت ارز سبب شده است تا قیمتها در بورسکالا نیز روندی نزولی به خود بگیرند. اما روند عرضه و حجم معاملات در بورسکالا باثبات بوده است. با این حال، نرخها در خردادماه در اوج خود قرار داشتند، به طوری که شمش آلومینیوم در خردادماه به طور متوسط با نرخ ۱۱۵میلیون تومان به ازای هر تن مورد معامله قرار میگرفت. پس از آن قیمت هر تن آلومینیوم به زیر ۱۰۰میلیون تومان کاهش یافت. اما پس از تیرماه، روند نرخها ثبات نسبی داشت.
نگاهی به گزارشهای ماهانه صنایع بورسی نشان میدهد که شرکت آلومینیوم ایران، در هشتماه ابتدایی سال، رشد ۱۴درصدی درآمد را به ثبت رسانده است. این در حالی است که درآمد این شرکت نسبت به آبانماه سال قبل، افزایش ۴۷درصدی را تجربه کرده است. با این حال، نسبت به مهرماه سطح درآمد این شرکت با کاهش همراه بوده است. این شرکت که تولیدکننده شمش آلومینیوم بوده و بیلت را نیز به مرحله تولید میرساند، در ۶ماه ابتدایی سال، ۲هزار و ۱۰۰میلیارد تومان سود ساخته است. انتظار میرود، در ادامه سال با افت سودآوری چشمانداز روشنی پیشروی این شرکت نباشد. به نظر میرسد، اگر نرخ شمش آلومینیوم ۲هزار و ۲۰۰دلار به ازای هر تن باشد، سود خالص ۶ماه دوم، هزار و ۳۰۰میلیارد تومان خواهد بود. مجموع سود سالجاری نیز حدود ۳هزار و ۵۰۰میلیارد تومان خواهد بود که نسبت به سال قبل، حدود ۲۰درصد رشد سودآوری را به همراه خواهد داشت. نسبت قیمت به سود آیندهنگر هر سهم، ۸.۷۲واحد خواهد بود.
نورد آلومینیوم، یکی از شرکتهایی است که خوراک آن شمش آلومینیوم است و ثبات نسبی شمش آلومینیوم در این شرکت، سود خوبی را برای سهامداران به همراه داشته است. این شرکت در ۶ماه ابتدایی سال ۲۰۸میلیارد تومان سود به همراه داشته است. انتظار میرود، طی ۶ماه آینده رشد سودآوری خوبی نسبت به نیمه اول به ثبت برسد. مجموع سود خالص این شرکت نیز، ۴۴۸میلیارد تومان است که ۲۷درصد نسبت به سال گذشته رشد خواهد کرد. عدمتقاضا برای شمش، بر قیمت ورق نیز تاثیر گذاشته است؛ چرا که قیمت ورق نیز حدود ۹درصد بالاتر از نرخ شمش لحاظ شده است. با این حال، وضعیت این شرکت بهتر از تولیدکننده شمش آلومینیوم یعنی «فایرا» است. نرخ حمل هر کیلو شمش نیز در این شرکت ۹۰۰تومان لحاظ شده است.
شرکت آلومتک با نماد «فالوم» تولیدکننده کابلهای آلومینیوم است. خوراک اصلی این شرکت شمش آلومینیوم است و به وسیله سیم فولادی، اقدام به تولید کابل میکند. پیشبینی میشود این شرکت سود ۶۵میلیارد تومانی را تا پایان سال ۱۴۰۲ به ثبت برساند که نسبت به سال گذشته، ۵۲درصد کاهش خواهد یافت. نسبت قیمت به سود این شرکت حدود ۳۸واحد است.
شرکت آلومراد، تولیدکننده «راد» است که مانند دو شرکت قبل، خوراک آلومینیومی دریافت میکند. این شرکت ظرفیت تولید ۲۸هزار تن راد را دارد. همچنین شمش آلومینیوم از بورسکالا و با نرخهای رقابتی از آلومینیوم جنوب و آلومینیوم المهدی خریداری میشود. همچنین حدود ۸هزار تن از تولیدات شرکت به بیلت اختصاص دارد. در نتیجه نرخ بیلت و راد براساس نرخ شمش تعیین شده است. اگر نرخ راد ۱۰درصد بالاتر از نرخ شمش و نرخ بیلت ۱۵درصد بالاتر در نظر گرفته شود، احتمالا سود هر سهم این شرکت ۹۹تومان خواهد بود که سود خالص ۳۴میلیارد تومانی را برای شرکت رقم خواهد زد. در صورت تقویت سناریوی فوق، احتمالا رشد سودآوری شرکت به ۷۰درصد خواهد رسید.
صنعت آلومینیوم اکنون به دلیل رکود جهانی و مشکلات ناشی از آن در وضعیت چندان مناسبی قرار ندارد؛ چرا که رکود در بازار شمش، به بورسکالا نیز سرایت کرده و تولیدکنندگان پاییندست این صنعت را در معرض خطر قرار داده است. بهطوری که شرکتهای کوچک این صنعت نظیر آلومتک و آلومراد که «راد» و کابل تولید میکنند نیز از رکود فعلی مستثنی نبودهاند. شرکتهای کوچک، عملکرد بهتری داشته و در آینده نیز چشمانداز روشنی پیشروی آنهاست، اما به نظر میرسد وضعیت کلی این صنعت این نمادهای کوچک را نیز از جذابیت انداخته است.
گوشهنشینی روی از رکود
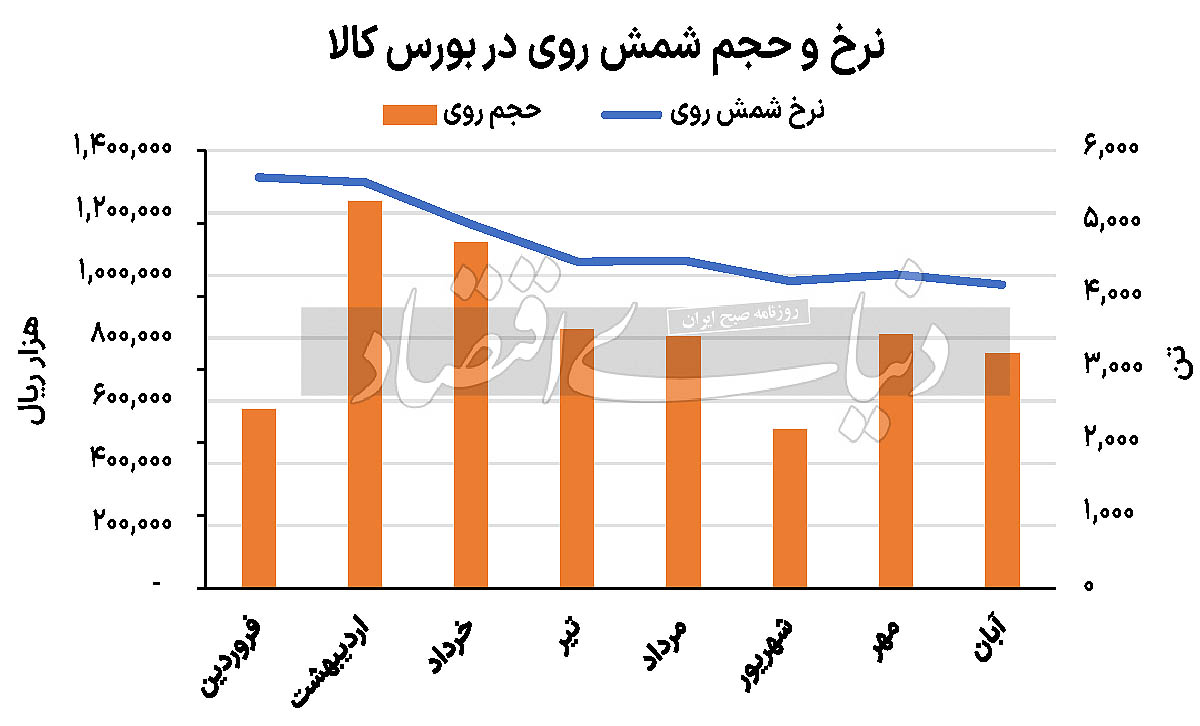
ویروس رکود جهانی به بازار روی نیز سرایت کرده؛ به طوری که شمش روی در LME طی یکسال اخیر از محدودههایی بالاتر از ۳هزار دلار به زیر ۲هزار و ۵۰۰دلار سقوط کرده است. کاهش ۱۷درصدی قیمت روی در حالی به وقوع پیوسته که موجودی جهانی این فلز رو به کاهش بوده و همواره نیاز صنایع به این فلز گرانبها افزایش یافته است. اما همچنان خطر رکود جهانی، این فلز را ترسانده است و گوشهنشینی روی نیز در نتیجه همین رکود است. همچنین با وجود قیمتهای پایین این فلز موجودی انبار کشورهایی نظیر چین نیز طی چندماه اخیر افزایش چشمگیری یافته است. از اینرو با وجود واردات بالای روی در اقتصادهای بزرگ، تقاضای این فلز همواره در معرض خطر قرار دارد. در بورسکالا نیز از ابتدای سال نرخها رو به کاهش بوده است؛ به طوری که تناژ معامله روی نیز در این بازار با نرخ آن رابطه مستقیم دارد. قیمت فلز روی در حالی طی فروردینماه و در اوج قیمت دلار و قیمت جهانی روی در محدوده ۱۳۰میلیون تومان معامله میشد که قیمت هر تن روی در آبانماه به کف هشتماه اخیر رسید و پایینتر از ۱۰۰میلیون تومان مورد معامله قرار گرفت. گزارشهای ماهانه نیز حکایت از آن دارد که شرکتهای تولیدکننده سرب و روی، به دلیل فروش بخش بزرگی از موجودی انبار خود در شهریور و تیرماه، با کاهش فروش در مهرماه همراه بودهاند که درآمد ماهانه آنها را به طور موقت کاهش داده است.
کالسیمین یکی از تولیدکنندگان بزرگ شمش روی از معادن انگوران و فروش کنسانتره شمش روی است که ظرفیت اسمی این شرکت تولید ۶۸هزار تن شمش روی است. اگر نرخ شمش روی برای ادامه سال ۲هزار و ۵۰۰دلار در نظر گرفته شود، احتمالا کالسیمین هزار و ۶۰۰میلیارد تومان سود را برای سهامداران خود به ارمغان خواهد آورد. با وجود آنکه نیمه دوم بهتر از نیمه اول پیشبینی میشود، همچنان سود سالانه کالسیمین بهسختی به سود سال گذشته خود نزدیک شده و همواره با کاهش سود در سالجاری همراه خواهد شد.
شرکت فرآوری مواد معدنی ایران نیز یکی از تولیدکنندگان شمش روی در ایران است که موفق شده است در نیمه اول سالجاری سودهای عجیبی را برای سهامداران خود به ارمغان بیاورد. رشد فروش شرکت، به دلیل عرضه محصولات ارزان در انبار و شناسایی حاشیه سود جذاب سبب شده است تا با وجود عدمتکرار سودهای شیرین نیمه اول در نیمه دوم، درآمد و سود سالانه این شرکت در سالجاری نسبت به سال گذشته چند برابر شود. این در حالی است که «فرآور» بخشی از مواد اولیه نظیر سولفوریک اسید را با نرخهای دلاری خریداری کرده است. قیمت خاک و مواد معدنی نیز براساس ضریبی از نرخ شمش روی تعیین میشود. به نظر میرسد در صورت تحقق مفروضات فوق سود این شرکت در سالجاری به ۵۳۷میلیارد تومان برسد که نسبت به سال قبل، پنجبرابر خواهد شد.
گسترش صنایع روی ایرانیان، با ظرفیت تولید ۶هزار تن شمش روی در سال، احتمالا با کاهش سودآوری همراه خواهد شد. البته این کاهش سودآوری به دلیل عدمتکرار درآمدهای عملیاتی ماههای گذشته است. شناسایی درآمد تسعیر ارز در سال گذشته موجبات رشد سود شرکت در سال ۱۴۰۱ را فراهم آورد. اما در سالجاری این درآمد شناسایی نشده و بنابراین کاهش سودآوری این شرکت در همین راستاست.