دورخیز دودهایها در ارزانقیمتی
دنیایاقتصاد - علی قاسمی : صنعت دوده بهعنوان یکی از صنایع دلاری بازار، در روند پرشتاب شاخص کل، کمی استراحت کرده است. نمادهای این صنعت به لحاظ تکنیکال، در نقطه تعادلی بسیار مناسبی هستند و با وجود عبور از سقف تاریخی و تثبیت در همان محدوده، پتانسیل زیادی برای رشد دارند. بازدهی این صنعت همواره از شاخص کمتر بوده است؛ اما در ریزشها نیز مانند سدی محکم برای سرمایهگذاران عمل میکند. کاربرد دوده در صنعت لاستیک و تایرسازی سبب شده است تا تقاضا برای محصولات این صنعت همواره با ثبات نسبی همراه باشد. قیمت مواد اولیه این صنعت، با توجه به نرخ نفت و لوبکات تعیین میشود؛ اما به دلیل فروش مناسب در بازار داخل با نرخهای خوب، ریسک این صنعت بسیار پایینتر از سایر همگروهیهای خود در گروه محصولات شیمیایی است. به همین دلیل نسبت قیمت به سود این صنعت بسیار بالاتر است و سرمایهگذاران حاضرند پول بیشتری برای یکریال سود دریافتی، پرداخت کنند.
عملکرد مثبت دودهایها در ۱۴۰۱
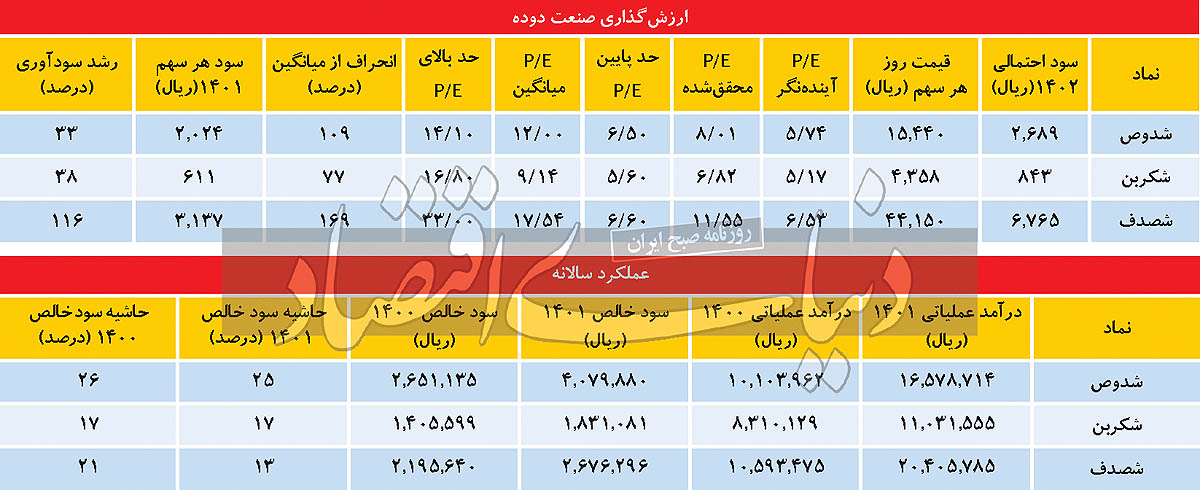
بررسی عملکرد یکساله صنعت دوده نشان میدهد که در مجموع سهشرکت دودهای بازار سرمایه موفق به تولید ۱۳۴هزار تن دوده صنعتی شدهاند که نسبت به سال ۱۴۰۰، رشد ۱۵درصدی را به همراه داشته و سهم «شصدف» از سایرین بیشتر بوده است. همچنین این شرکت، با اجرای طرح توسعه خود در سال گذشته موفق شده است ۲۰هزار تن به ظرفیت تولید خود اضافه کند. از اینرو در سال گذشته، فروش این شرکت نسبت به سال ۱۴۰۰، حدود ۴۰درصد رشد کرده است. همین امر سبب شده است تا این شرکت در مدت مذکور، درآمد ریالی خود را نزدیک به ۹۳درصد افزایش دهد که در رقابت با سایر همگروهیهای خود، عملکرد خوبی داشته است. این در حالی است که میزان فروش «شدوص» ۱۲درصد کاهش یافته و همین امر موجبات افزایش ۳۲درصدی درآمد ریالی این شرکت را فراهم آورده که نسبت به سایرین عملکرد ضعیفتری را به ثبت رسانده است. دلیل این امر، توقف فعالیت شرکت به علت نوسازی خطوط تولید بوده است. در نهایت مجموع درآمد ریالی سهشرکت بورسی، ۴هزار و ۸۰۰میلیارد تومان بوده که نسبت به مدت مشابه سال قبل، رشد ۶۵درصدی را تجربه کرده است. رشد نرخ فروش نیز در «شصدف» نسبت به دو شرکت دیگر افزایش اندکی داشته که دلیل این امر صادرات عمده محصولات این شرکت با نرخی کمتر از نرخ داخلی بوده است. این شرکت محصولات صادراتی خود را عمدتا با نرخ پایینتری نسبت به داخل کشور به فروش میرساند که کیفیت محصولات و تحریمها در این خصوص بسیار موثر است.
وضعیت تجارت در دودهایها
با تاسیس شرکت صنعتی دودهفام، ظرفیت اسمی موجود در این صنعت بسیار بیشتر از تقاضای داخل بوده و این شرکت در صادرات دوده نسبت به سایر شرکتهای دودهای، پیشتاز است. این شرکت از بازار صادراتی سهم ۵۰درصدی دارد. پس از آن کربنایران، سهم ۲۳درصدی از صادرات دوده صنعتی را به خود اختصاص داده است. تاثیر صادرات دوده شرکت صنعتی دودهفام در صادرات دوده به حدی بالا بود که صادرات این محصول پس از سال ۹۴ رشد بسیار زیادی را تجربه کرده است. این در حالی است که با پاسخگویی به تقاضای داخلی، روند واردات نیز طی ۲۰سال گذشته بهشدت کاهشی بوده است. مقاصد صادراتی دوده صنعتی عمدتا کشورهایی نظیر هند، پاکستان، ترکیه و اندونزی هستند که هند و پاکستان در مقاصد صادراتی، سهم بیشتری دارند.
ثبات روند حاشیه سود
نگاهی به حاشیه سود ناخالص صنعت دوده طی ۱۰سال اخیر نشان میدهد که شرکتهای صنعت دوده، عموما روند باثباتی را در حاشیه سود خود به جا گذاشتهاند و به طور کلی شرکتهای این صنعت، همبستگی نسبتا خوبی دارند. پیشبینی میشود، حاشیه سود صنعت در سالجاری کمی بهبود یابد و در محدوده ۲۲ تا ۲۳درصد تثبیت شود. با توجه به اینکه در بلندمدت روند حاشیه سود صعودی بوده است، احتمال بهبود حاشیه سود با توجه به رشد قیمتهای جهانی و قیمت دلار وجود دارد.
سوال اصلی که در اینجا مطرح میشود این است که رشد فروش شرکتهای دودهای ادامهدار خواهد بود یا خیر. با توجه به اینکه مواد اولیه این صنعت، عمدتا محصولات شرکتهای پتروشیمی هستند، در سال جدید با توجه به رشد قابلتوجه نرخ ارز، محصولات این صنعت نیز رشد فروش خوبی را تجربه خواهند کرد؛ چرا که نرخهای جهانی افزایش خوبی خواهند داشت. همچنین نرخ دوده براساس ضریبی از نرخ مواد اولیه و روغن اکستراکت تعیین میشود. علاوه بر این، روند ماهانه نرخ دوده صنعتی در شرکتهای این صنعت نشان میدهد که در جهشهای ارزی نرخ این محصول، رشد بسیار خوبی را به همراه داشته و در دوران ثبات نرخ ارز، نرخ دوده نیز از ثبات نسبی برخوردار بوده است. از اینرو انتظار میرود، شرکتهای دودهای رشد قابلتوجهی را در حاشیه سود تجربه کنند. با این حال نگاهی به نسبتهای ارزشگذاری در این صنعت نشان میدهد که ضریب قیمت به سود این صنعت در حال حاضر کمتر از میانگین بوده و ضریب قیمت به سود آیندهنگر این صنعت نیز اختلاف بسیار زیادی با میانگینهای خود دارد.ژ P/ E آیندهنگر صنعت دوده به طور کلی ۶/ ۶واحد است که نسبت به میانگین تاریخی، از ارزندگی این صنعت حکایت دارد. با وجود اینکه صنعت دوده در اوج قیمتی خود بوده و از سقف تاریخی خود نیز به لحاظ قیمتی عبور کرده است، شرکتهای آن همچنان ارزندگی نسبی خود را حفظ کردهاند. پایینترین P/ E آیندهنگر برای نماد «شکربن» بوده است و رشد سودآوری این شرکت در سالجاری، احتمالا ۳۸درصد خواهد بود. پس از آن «شدوص» نسبت به سودآوری سالجاری، قیمت مناسبی دارد.