افت تولید در قلب زنجیره فولاد
دنیای اقتصاد - فاطمه صالحی : تولید آهن اسفنجی ایران در نیمه نخست سال ۲۰۲۶ با افت ۱۳.۲ درصدی همراه شد و به حدود ۱۴میلیون تن رسید. از دیگر سو کشور هند به عنوان بزرگترین تولیدکننده این محصول، تولید خود را افزایش داد و با رشد ۶ درصدی به ۳۱میلیون تن رساند. براساس جدیدترین دادههای انجمن بینالمللی بازیافت (BIR) از بازار جهانی فولاد و قراضه، تولید جهانی آهن اسفنجی در این دوره کاهش محدودی داشته است، اما افت تولید ایران بهمراتب بیشتر از متوسط جهانی بوده است. این تفاوت عملکرد در شرایطی اهمیت دارد که آهن اسفنجی یکی از مواد اولیه اصلی زنجیره فولاد ایران به شمار میرود و تغییرات تولید آن میتواند بر وضعیت تامین مواد اولیه واحدهای فولادسازی اثر بگذارد.
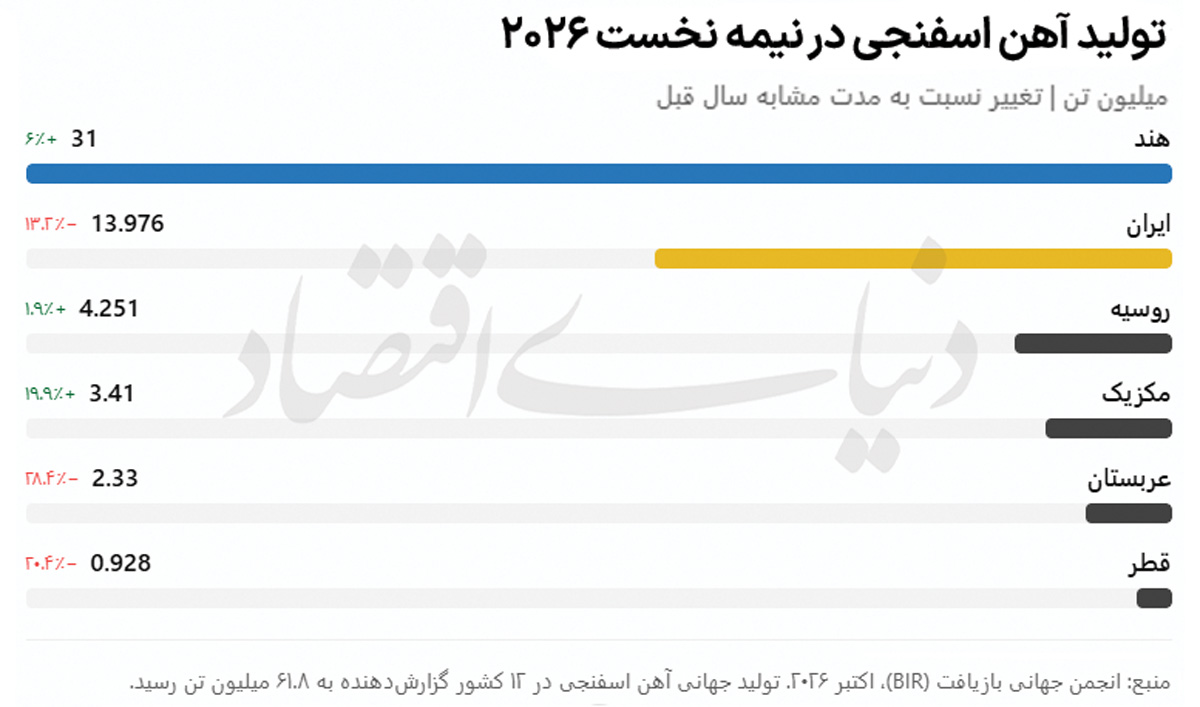
تولید آهن اسفنجی در ۱۲ کشور گزارشدهنده طی شش ماه نخست سال جاری میلادی به ۶۱.۸میلیون تن رسید که یک درصد کمتر از مدت مشابه سال قبل بود. هند با تولید ۳۱میلیون تن همچنان فاصله قابلتوجهی با سایر تولیدکنندگان دارد. پس از آن، ایران با حدود ۱۴میلیون تن و روسیه با ۴.۲۵میلیون تن در میان تولیدکنندگان اصلی قرار گرفتند. در این دوره، تولید مکزیک نیز با رشد نزدیک به ۲۰ درصدی به ۳.۴۱میلیون تن رسید. در مقابل، عربستان با افت ۲۸.۴ درصدی و قطر با کاهش ۲۰.۴ درصدی، از دیگر کشورهایی بودند که کاهش تولید را تجربه کردند.
فاصله ایران با روند جهانی
تفاوت عملکرد ایران و هند در تولید آهن اسفنجی، در کنار تحولات تولید فولاد خام این دو کشور، تصویر روشنتری از وضعیت تولید در دو بازار ارائه میدهد. تولید فولاد خام هند در نیمه نخست سال با رشد ۷.۱ درصدی به ۸۷میلیون تن رسید؛ درحالیکه تولید آهن اسفنجی این کشور نیز افزایش یافت. این همزمانی نشانه تداوم رشد تولید در زنجیره فولاد هند است. اما در ایران، تولید آهن اسفنجی در همین دوره کاهش یافت و فاصله بیشتری با روند افزایشی برخی تولیدکنندگان بزرگ پیدا کرد.
آهن اسفنجی از محصولات اصلی فرآیند احیای مستقیم سنگآهن است و در واحدهای فولادسازی مبتنی بر کوره قوس الکتریک کاربرد دارد. اهمیت این محصول در زنجیره فولاد ایران نیز از همین جایگاه ناشی میشود. این گزارش، تولید آهن اسفنجی را یکی از شاخصهای مرتبط با گذار صنعت فولاد به سمت تولید کمکربن میداند، هرچند تغییرات تولید این محصول بهتنهایی نمیتواند میزان پیشرفت این گذار را مشخص کند. در مقیاس جهانی، تولید فولاد خام نیز در نیمه نخست ۲۰۲۶ روندی کاهشی داشت. بر اساس آمار انجمن جهانی فولاد، تولید ۷۰ کشور گزارشدهنده به ۹۳۱.۵میلیون تن رسید که ۰.۷ درصد کمتر از مدت مشابه سال قبل بود. آسیا و اقیانوسیه با تولید ۶۹۰.۱میلیون تن همچنان بزرگترین منطقه تولیدکننده فولاد باقی ماند، اما تولید آن ۰.۹ درصد کاهش یافت. در مقابل، آفریقا با رشد ۱۰ درصدی و آمریکای شمالی با افزایش ۵.۷ درصدی، عملکرد افزایشی داشتند.
تغییر مسیر مصرف قراضه
در کنار بازار آهن اسفنجی، آمار مصرف قراضه نیز نشان از تفاوت عملکرد قطبهای فولادسازی دارد. مصرف قراضه در کشورهای اصلی مورد بررسی در نیمه نخست سال با افت ۰.۷ درصدی به ۲۳۴.۱میلیون تن رسید. با این حال، این کاهش در همه بازارها مشاهده نشد. چین، بزرگترین مصرفکننده قراضه جهان، با افت ۷.۱ درصدی مصرف به ۱۰۱.۳میلیون تن رسید. کاهش مصرف قراضه در این کشور از افت ۳ درصدی تولید فولاد خام آن بیشتر بود. در مقابل، هند با افزایش ۱۷ درصدی، مصرف قراضه خود را به ۲۲.۵میلیون تن رساند. آمریکا نیز با رشد ۹.۳ درصدی، ۲۹.۴میلیون تن قراضه مصرف کرد. ترکیه با مصرف ۱۶.۸میلیون تن و رشد ۴.۸ درصدی در جایگاه دیگری از بازارهای افزایشی قرار گرفت. این تفاوتها نشان میدهد که تغییرات تولید فولاد در کشورها لزوما به تغییرات مشابه در مصرف قراضه منجر نمیشود و ترکیب مواد اولیه مورد استفاده در واحدهای فولادسازی نیز در این روند نقش دارد.
ترکیه در صدر تجارت قراضه
در تجارت جهانی قراضه نیز ترکیه جایگاه خود را بهعنوان بزرگترین واردکننده حفظ کرد. واردات این کشور در شش ماه نخست سال با رشد ۳.۱ درصدی به ۹.۷میلیون تن رسید. اتحادیه اروپا با واردات ۲.۷میلیون تن در رتبه بعدی قرار گرفت و آمریکا نیز بیش از ۲.۵میلیون تن قراضه وارد کرد. در سمت صادرات، اتحادیه اروپا با ارسال ۸.۵۲میلیون تن همچنان بزرگترین صادرکننده قراضه جهان بود. آمریکا نیز با صادرات ۶.۱۲میلیون تن در جایگاه دوم قرار گرفت. صادرات بریتانیا، کانادا و استرالیا نیز در این دوره افزایش یافت، درحالیکه ژاپن با افت ۷.۴ درصدی صادرات به ۳.۵۳۵میلیون تن رسید. این تحولات نشان میدهد که بررسی وضعیت زنجیره فولاد با اتکا به آمار تولید فولاد خام ممکن نیست و روند تولید آهن اسفنجی و مصرف قراضه نیز برای شناخت وضعیت مواد اولیه و تغییرات ساختار تولید اهمیت دارد.