پایان ماهعسل سوداگران
نیما حاتمی *
اقتصاد هر کشور زمانی رشد میکند که سرمایه در مسیر خلق ارزش حرکت کند و تولید جای سوداگری را بگیرد. در سالهای گذشته بخش قابلتوجهی از منابع کشور، بهجای ورود به کارگاهها، کارخانهها و کسبوکارهای مولد، وارد بازارهایی شده است که با خرید و فروش مکرر، سود قابلتوجهی را نصیب مشارکتکنندگانش ساخته است. این چرخه، اقتصاد مولد را تضعیف ساخته، چرا که انگیزه برای تولید را به نفع سوداگرای کاهش داده است.
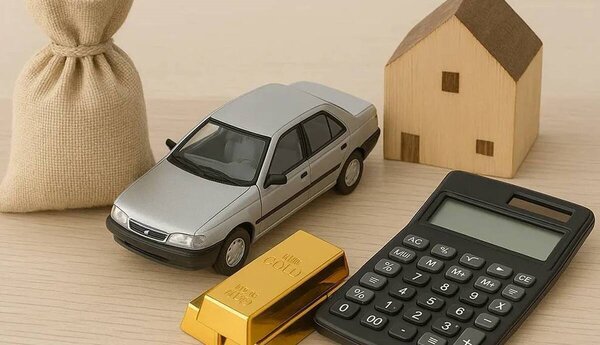
به این ترتیب، منابع نقدی که میتوانست چرخ تولید را بچرخاند، وارد بازارهایی مثل ارز، طلا، خودرو و مسکن شده و به تورم داراییها دامن زده است. اجرای مالیات بر سوداگری تلاش میکند این چرخه را متوقف کند و مسیر تازهای را پیش روی اقتصاد قرار بدهد. بر این اساس، هدف مالیات بر سوداگری این است که رفتار سرمایهگذار را تغییر دهد و منجر به کاهش انگیزه سفتهبازی شود.
هزینه پایین و امکانپذیر بودن بهرهبرداری قیمتی از شوکهای اقتصادی موجب شده تا سوداگران سالها بتوانند از محل نوسانات قیمتی، سودهایی کسب کنند که با بازدهی بخش مولد رقابت میکند و آن را ناموجه نشان میدهد. این قانون سود فعالیتهای غیرمولد را کاهش میدهد و با بالابردن ریسک دلالی، از جذابیت بازدهی سفتهبازی میکاهد. هنگامی که هزینه این بازدهی قابلتوجه کاهش مییابد، سرمایهگذاران مجبور میشوند بین سود کوتاهمدت و رشد پایدار انتخاب کنند؛ خروجی این انتخاب این است که اقتصاد به سمت تولید حرکت میکند. این تغییر مسیر یکی از اهداف اساسی نظامهای مالیاتی مدرن محسوب میشود و اکنون در ایران نیز بهصورت ساختاری دنبال میشود.
این قانون بر چند بازار مهم اثر میگذارد و رفتار سرمایهگذاران آنها را تغییر میدهد. بازار مسکن سالها شاهد خریدهایی بوده که با هدف سرمایهگذاری انجام میشود؛ این خریدهای سرمایهای قیمتها در بازار مسکن را افزایش داده و دسترسی خانوارها به سرپناه را سخت کرده است. مالیات بر سوداگری سود خرید و فروشهای کوتاهمدت را کاهش میدهد و با کاهش انگیزهها برای خرید سرمایهای، فشار قیمتی را تعدیل میکند. در بازار ارز و طلا نیز مکانیسم اثرگذاری به همین صورت است؛ این قانون فعالیتهای هیجانی را محدود میکند و شدت نوسانات را کاهش میدهد و فضای اقتصادی را آرامتر میکند. در بازار خودرو نیز خریدهای دلالانه جذابیت گذشته را از دست میدهد و نقش واسطهگری ضعیفتر میشود.
این تحولات امکان برنامهریزی بلندمدت را افزایش میدهد و محیط اقتصادی را شفافتر میکند. اجرای این قانون درآمد مالیاتی جدیدی ایجاد میکند و ظرفیت بودجهای کشور را تقویت میکند و وابستگی به منابع ناپایدار را کاهش میدهد. وقتی بخشی از درآمد دولت از مسیر مالیات تامین میشود، امکان سرمایهگذاری در زیرساختها افزایش پیدا میکند و ثبات اقتصادی تقویت میشود و پیشبینیپذیری اقتصاد بیشتر خواهد شد. این ثبات انگیزه تولیدکنندگان را تقویت میسازد و با قابلاعتمادتر ساختن فضای کسبوکار، مسیر رشد واقعی را هموار میکند.
برای اجرای درست این قانون، نظام اقتصادی باید شفافتر حرکت کند و هویت مالیاتی افراد به شکل دقیق ثبت شود. ایجاد شناسه مالیاتی واحد مسیر فرارهای مالیاتی را میبندد و دادههای واقعی را در اختیار نظام مالیاتی قرار میدهد. این شفافیت منبع درآمد افراد را مشخص میکند و فعالیتهای سوداگرانه را قابلشناسایی میسازد و امکان سیاستگذاری دقیقتر را فراهم میکند. در چنین سازوکاری، فعالیتهای غیرمولد تحت فشار قرار میگیرند و فعالیتهای مولد تقویت میشوند و اقتصاد به سمت ارزشآفرینی حرکت میکند. این قانون مردم عادی و معاملات کوچک را تحت فشار قرار نمیدهد و ساختار آن تلاش میکند بار مالیاتی را متوجه رفتارهای سوداگرانه کند و نه مصرف روزمره خانوارها.
این رویکرد عدالت مالیاتی را تقویت میکند و اعتماد عمومی را افزایش میدهد و همراهی جامعه با اجرای قانون را بیشتر میکند. مردم زمانی با قوانین مالیاتی همکاری میکنند که احساس کنند قانون میان نیاز مصرفی و رفتار دلالانه تمایز قائل میشود و این قانون چنین تفکیکی را برقرار میکند. اجرای مالیات بر سوداگری یک تغییر رفتاری بزرگ ایجاد میکند و با کاهش جذابیت بازارهای غیرمولد، سرمایه را به سمت تولید و تجارت واقعی هدایت میسازد. تقویت بخش مولد، افزایش اشتغال، تولید، صادرات و امنیت اقتصادی را به همراه دارد. برخلاف تصور، این قانون نقش مانع را ایفا نمیکند بلکه نقش پیشران را بر عهده میگیرد و اقتصاد را از حالت دلالمحور به سمت اقتصاد مولد حرکت میدهد.
اگر اجرای این قانون با نظارت دقیق، فرهنگسازی و حمایت از کسبوکارهای شفاف همراه شود، اقتصاد ایران میتواند دورهای تازه را تجربه کند و سوداگری جای خود را به ارزشآفرینی واقعی بدهد و مسیر رشد پایدار شکل بگیرد. این تغییر آغاز شده است و میتواند یکی از جدیترین اصلاحات اقتصادی سالهای اخیر را رقم بزند.
* کارشناس حوزه مالیات