وامدهی در محدوده مجاز
دنیایاقتصاد : اطلاعات خلاصه فعالیت ماهانه بانکهای بورسی نشان میدهد که این بانکها طی شهریور سالجاری بهطور کلی حدود ۶۱۸هزار میلیارد تومان تسهیلات اعطا کردهاند و در نتیجه میزان تسهیلات اعطایی طی دوره نسبت به مردادماه امسال حدود ۳درصد رشد داشته است که میتوان گفت این نرخ در ماههای گذشته نیز کماکان همین حدود بوده است.
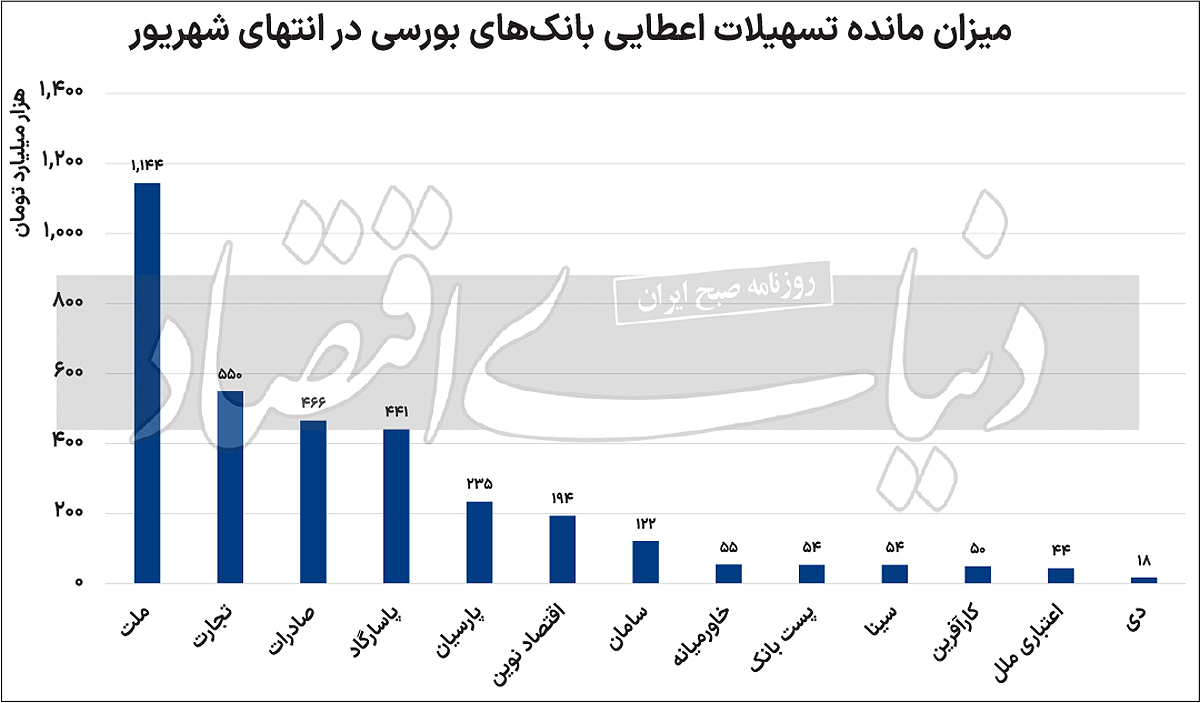
در این میان مبلغی حدود ۵۳۹هزار میلیارد تومان هم طی این دوره تسویه شده که در نتیجه میزان خالص تسهیلات اعطایی طی این دوره به عدد ۷۹.۳هزار میلیارد تومان میرسد. در نتیجه این امر مانده تسهیلات اعطایی این بانکها مجموعا از ۳۳۴۷هزار میلیارد تومان به ۳۴۲۶هزار میلیارد تومان رسید که رشد ۲.۳۷ درصدی را در میزان مانده تسهیلات اعطایی بانکها نشان میدهد. بر اساس این گزارشها، بیشترین میزان رشد مانده تسهیلات اعطایی مربوط به بانک سیناست. هرچند که بیشترین میزان تسهیلات اعطا شده طی دوره را بانک پاسارگاد تجربه کرده است. بیشترین میزان درآمدهای کسبشده از تسهیلات اعطایی هم مربوط به همین بانک است. در ادامه گزارش شرایط بانکهای بورسی در حوزه پرداخت تسهیلات با دقت بالاتری بررسی خواهد شد.
بررسی وضعیت تسهیلات اعطایی در گزارشهای ماهانه
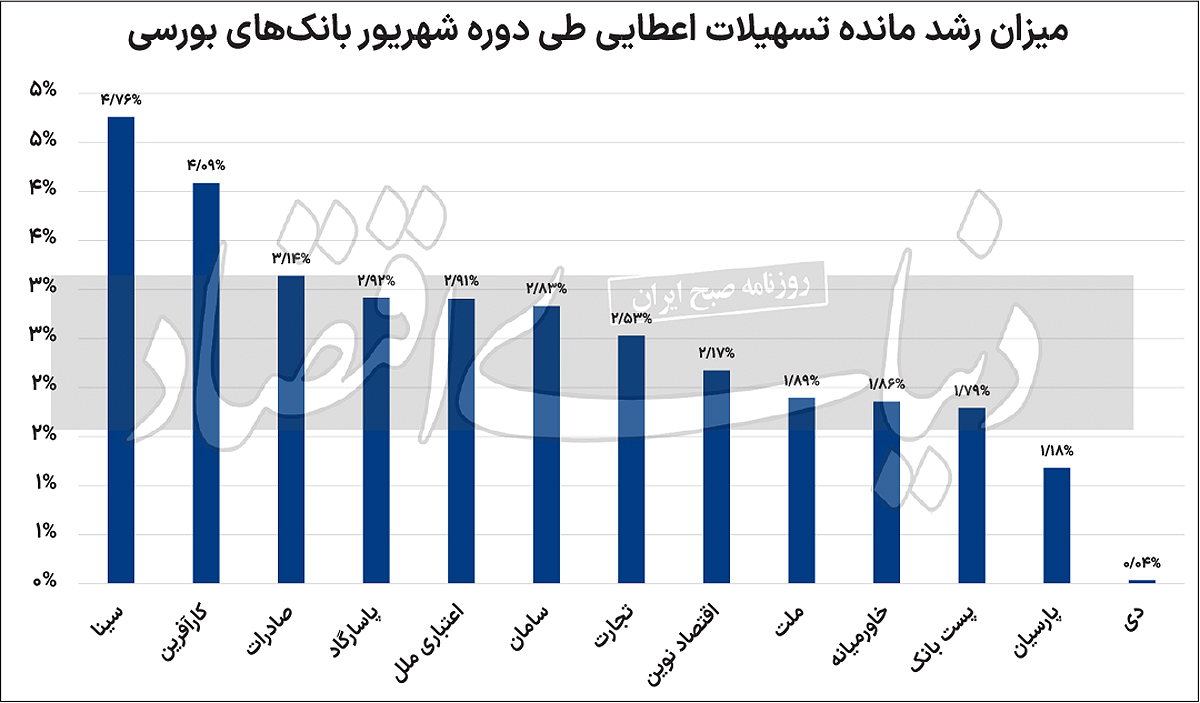
بر اساس اطلاعات صورتهای مالی، بانک سینا در شهریور ماه بیشترین میزان رشد ماهانه مانده تسهیلات اعطایی را تجربه کرده است. مرداد هم بانک سینا بیشترین میزان رشد مانده تسهیلات اعطایی را تجربه کرده بود. مانده تسهیلات این بانک در انتهای مرداد سالجاری بهطور خالص حدود ۲.۴هزار میلیارد تومان رشد داشته که این موضوع موجب شده مانده تسهیلات اعطایی این بانک از ۵۱هزار میلیارد تومان به حدود ۵۴هزار میلیارد تومان افزایش داشته باشد. در نتیجه رشد حدودا ۴.۷۶ درصدی در میزان مانده تسهیلات اعطایی این بانک دیده میشود. پس از این بانک، بانک کارآفرین مانند ماه قبل، در جایگاه دوم قرار دارد. مانده تسهیلات این بانک در ابتدای شهریور ماه حدود ۴۷ هزار میلیارد تومان گزارش شده بود که طی این ماه شاهد رشد حدودا ۱.۹هزار میلیارد تومانی بوده است.
در نتیجه این امر مانده تسهیلات این بانک در انتهای مرداد با رشد حدودا ۴.۰۹ درصدی طی دوره به حدود ۴۹.۸هزار میلیارد تومان رسیده است. در جایگاه سوم بیشترین میزان رشد مانده تسهیلات اعطایی، بانک صادرات قرار گرفته است. میزان رشد مانده تسهیلات اعطایی طی دوره یکماهه شهریور این بانک، حدود ۳.۱۴درصد بوده است. این بانک در ابتدای دوره بهطور خالص حدود ۴۷هزار میلیارد تومان رشد تسهیلات را در صورتهای مالی خود تجربه کرده است. بر اساس این رشد، مانده تسهیلات اعطایی این بانک از ۴۵۱ هزار میلیارد تومان در انتهای مرداد سالجاری به حدود ۴۶۵هزار میلیارد تومان در انتهای شهریور ماه رسیده است.
طی دوره مورد بررسی، کمترین میزان رشد مانده تسهیلات اعطایی در این ماه مربوط به بانک دی است. میزان مانده تسهیلات این بانک در انتهای مرداد ماه ۱۷.۷هزار میلیارد تومان گزارش شده بود که در انتهای شهریور این رقم تقریبا ثابت مانده و تغییر خاصی نداشته است.
در بحث درآمد تسهیلات اعطایی، بانکهای مورد بررسی حدودا ۴۶هزار میلیارد تومان درآمد از این بخش کسب کردهاند. بیشترین میزان درآمد تسهیلات اعطایی هم مربوط به بانک پاسارگاد با مبلغ حدودا ۱۲هزار میلیارد تومانی بوده است. پس از بانک پاسارگاد، بانک ملت با درآمد حدودا ۱۱هزار میلیارد تومانی در جایگاه دوم قرار دارد. جایگاه سوم این رتبهبندی هم به بانک تجارت اختصاص دارد که درآمد ۶.۵هزار میلیارد تومانی از این حوزه کسب کرده است.
در بحث اعطای تسهیلات، بیشترین میزان تسهیلات اعطا شده مربوط به بانک تجارت است. این بانک طی دوره شهریور ماه حدود ۲۰۰هزار میلیارد تومان تسهیلات در قالبهای مختلف ارائه کرده است. پس از این بانک، بانک تجارت در جایگاه دوم قرار دارد که حدود ۱۵۱هزار میلیارد تومان تسهیلات اعطا کرده است. جایگاه سوم هم به بانک ملت متعلق است که حدود ۸۵هزار میلیارد تومان طی مرداد ماه ارائه کرده است.
نقش تسهیلات اعطایی در عملکرد بانکها
درآمد از محل تسهیلات اعطایی یکی از مهمترین اقلام درآمدی بانکهاست. اعطای تسهیلات و سپردهگیری از عملیاتهای اصلی بانکها در هر کشوری محسوب شده و با توجه به ضعف جدی بانکهای ایران در کسب درآمد از محل کارمزد خدمات دیگر، این قلم در ترازنامه اهمیت به مراتب بیشتری نسبت به اقلام دیگر ترازنامه پیدا میکند.
درآمد تسهیلات اعطایی برای بانکها درواقع از محل همان سود تسهیلات تامین میشود، اما این آن چیزی نیست که در نهایت برای بانک باقی میماند.از آنجا که بانک منابع این تسهیلات را از محل سپردههای بانکی تامین میکند، در نتیجه باید بخشی از این سود را به سپردهگذاران اعطا کند که معمولا این سود اعطایی در صورت سود و زیان با نام هزینه سود سپردهها شناخته میشود. سود اصلی بانک از محل تسهیلات، در واقع شامل حقالوکالهای میشود که سالانه معمولا بین ۳ تا ۴درصد وابسته به نوع بانک تعیین میشود.
میزان درآمدی که بانک از این محل دریافت میکند به نوعی میتواند نمایانگر عملکرد بانک در مدیریت سپردههای مشتریان باشد. البته تسهیلات تنها محلی نیست که بانک سپرده مشتریان را به آن اختصاص میدهد. سپردهگذاریها و اوراق هم بخشهای دیگر هستند که بانک سپرده مشتریان را به آن سمت حرکت میدهد. اما همواره بخش تسهیلات نسبت به دیگر بخشها یکی از ریسکیترین سرمایهگذاریهای بانک به شمار میروند. این بخش همواره با ریسک عدمبازپرداخت مشتریان مواجه است. البته این ریسک متوجه سپردهگذاران نیست، چراکه بانک موظف است تحت هر شرایطی اصل سپرده و سود آن را به سپردهگذاران بازگرداند. اما درصورتی که این نهاد نتواند بازپرداخت اقساط وامها را مدیریت کند، فشار سنگینی بر ترازنامه آن وارد شده و میتواند عملکرد بانک در بخشهای دیگر را مختل کند.