زندگی قسطی روی تابلوها
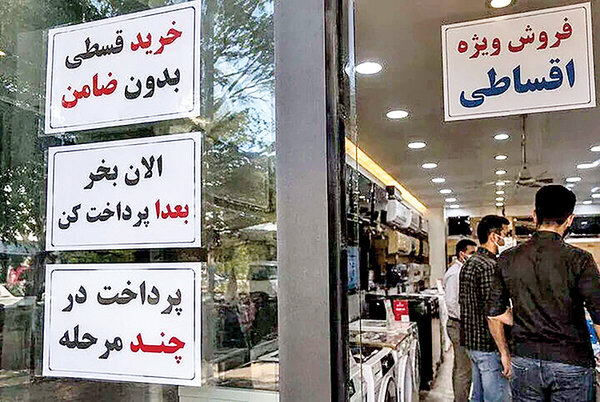
دنیای اقتصاد : هجوم بیلبوردها به بزرگراهها با وعده «خرید قسطی»، دیگر نه یک ابزار رفاهی، بلکه به ریسمان نجات معیشت شهروندان در برابر تورم تبدیل شده است. این روزها از کالاهای سرمایهای گرفته تا هزینههای روزمره، همگی در منگنه اقساط گرفتار شدهاند. محمد امیرپناهی، جامعهشناس، این پدیده را فراتر از یک تغییر در شیوه مصرف دانسته و تصریح میکند که «خرید قسطی» برای کالاهای ضروری دیگر یک ابزار مدیریت مالی نیست، بلکه نشانهای از «تغییر در ساختار اقتصادی زندگی روزمره» و «مصرف آینده» است.
علیرضا کاظمیمقدم: در سالهای اخیر، ساختار اقتصادی زندگی روزمره در ایران تحت تاثیر جهش هزینههای کالا و خدمات، دستخوش تغییری اساسی شده و الگوی مصرف خانوارها از «خرید نقدی» به سمت «تامین اعتباری» تغییر مسیر داده است. این پدیده که پیشتر تنها در بازار کالاهای سرمایهای مشاهده میشد، اکنون با ظهور پلتفرمهای دیجیتال و مدل BNPL، به کوچکترین اجزای سبد مصرفی نفوذ کرده است؛ بهطوریکه گزارشهای عملکرد فعالان این حوزه، از جهشهای آماری بیسابقهای حکایت دارد. برای نمونه، استفاده از خدمات اعتباری در برخی شرکتهای پیشرو در سال ۱۴۰۳ نسبت به سال قبل بیش از ۲۹۰درصد افزایش یافته و تنها در پاییز همان سال، حدود ۱۱هزارمیلیارد تومان اعتبار به کاربران تخصیص یافته است.
بنا به روایت «ایسنا»، روند صعودی این بازار در سال۱۴۰۴ نیز با رشد ۱۰۳درصدی ارزش سفارشهای اقساطی و رسیدن تعداد کاربران دارای اعتبار به بیش از ۱۰.۵میلیون نفر ادامه یافته است. این ارقام یعنی خرید اقساطی دیگر یک انتخاب جانبی نیست، بلکه به یکی از ارکان اصلی پایداری معیشت در مواجهه با تورم تبدیل شده است. این روند که میتوان آن را نوعی «مصرف آینده در زمان حال» نامید، اگرچه در کوتاهمدت فشار ناشی از تامین هزینههای فوری را کاهش میدهد، اما در لایههای عمیقتر خود حامل چالشهای پنهانی برای اقتصاد خانوار است. انتقال هزینهها به آینده بدون افزایش واقعی درآمد، خطر انباشت بدهی را به همراه دارد؛ بهویژه زمانی که ۴۸درصد رشد در تعداد سفارشها نشاندهنده تکرار خریدهای خرد اعتباری توسط آحاد مردم است. از سوی دیگر، حضور بیش از ۲۲هزار فروشگاه در این شبکه اعتباری، به معنای وابستگی متقابل فروشندگان و مصرفکنندگان به این مدل مالی است. با این حال، در اقتصادی که قیمتها مدام در حال تغییر است، این حجم از تخصیص اعتبار بدون اعتبارسنجی دقیق و در نظر گرفتن مجموع تعهدات مالی کاربران، میتواند به فشار مضاعف بر خانوارها در ماههای آتی منجر شود.
سیطره بیلبوردها بر ذائقه مصرفی
امروزه هجوم تبلیغات گسترده خرید اقساطی، چهره بصری شهر را نیز تغییر داده است و بیلبوردهای عظیم در بزرگراهها و معابر اصلی، مدام شهروندان را به استفاده از طرحهای اعتباری فرا میخوانند. این موج تبلیغاتی که حتی فضای نمایش خانگی را نیز تسخیر کرده، فراتر از کالاهای لوکس، اکنون بر «خرید سوپرمارکتی» و نیازهای اولیه متمرکز شده است؛ بهطوریکه تسویه حسابهای یکماهه برای اقلام مصرفی روزانه، به یک الگوی متعارف تبدیل شده است.
این حضور پررنگ در فضای شهری، به بیان دیگر گذار از اقتصاد نقدی به اقتصادی است که در آن «قسطیخواری» نه یک انتخاب، بلکه بهعنوان تنها راهکار پیشنهادی برای حفظ ظاهر زندگی و تامین نیازهای ضروری در ویترینهای شهری خودنمایی میکند. در شرایطی که تورم مطابق اعلام بانک مرکزی ۸۳.۵ درصدعنوان شده است و باعث شده خرید اکثر کالا و خدمات مورد نیاز قسطی شود حالا با پدیدههای عجیب دیگری هم مواجه شدهایم. به طور مثال هزینه دریافت گواهینامه رانندگی خودرو در سال ۱۴۰۵ به حدود ۱۹میلیون تومان رسیده است و همین عامل باعث شده است که بسیاری از آموزشگاههای رانندگی سراغ قسطی کردن هزینه دریافت گواهینامه رانندگی بروند. در همین راستا، گفتوگویی با محمد امیرپناهی (جامعهشناس و عضو هیاتعلمی دانشگاه علامه طباطبایی) و سمانه گلاب (پژوهشگر اقتصادی)، داشتهایم تا به واکاوی ابعاد زندگی قسطی، مرزهای تابآوری واقعی و پتانسیل بروز شوکها و التهابهای اجتماعی پنهان بپردازیم.
تغییر در ساختار اقتصادی زندگی افراد
امیر پناهی، استاد جامعهشناسی و عضو هیاتعلمی دانشگاه علامه طباطبایی، در گفتوگو با روزنامه«دنیای اقتصاد» درباره زندگی قسطی؛ فرسایش زیرپوستی جامعه و چالشهای پنهان تابآوری گفت: آنچه بهنظرم باید به آن توجه کرد، این است که در شرایط بد اقتصادی ـ که اکنون نمود آن در قالب افزایش خریدهای قسطی و امثالهم اتفاق میافتد ـ نکته مهم این است که خود همین گسترش رفتارهای مصرفی، یعنی خرید قسطی و مانند آن، فقط یک تغییر در شیوه خرید و مصرف نیست، بلکه بهنوعی نشانهای از یک تغییر مهم در ساختار اقتصادی زندگی روزمره خانوادهها در ایران و نسبت آنها با آینده است. یعنی بهنظرم از این موارد باید به مساله مهمتری رسید و به آن اشاره کرد و آن این است که این نشانهها و رفتارهای مصرفی، چگونه از یک تغییر مهمتر صحبت میکنند و آن تغییر، همانا تغییر در ساختار اقتصادی زندگی افراد در جریان زندگی روزمره است.
وی ادامه داد: وقتی ما شاهد این هستیم که خانوارهای ایرانی، برای کالاهای روزانهشان ـ نه کالاهای سرمایهای یا بادوام، بلکه برای مواد غذایی، لوازم بهداشتی و کالاهای ضروری ـ از خرید اعتباری و اقساط استفاده میکنند، با پدیدهای فراتر از یک انتخاب اقتصادی مواجه هستیم. این امر نشان میدهد که وضعیت اقتصادی در ایران، تغییرات مهمی را تجربه میکند و خانوار ایرانی ناچار است بخشی از درآمدهای ماههای آینده خود را از قبل مصرف کند، یعنی پیشاپیش به مصرف برساند. یعنی این خرید قسطی کردن و این قبیل امور، بهنوعی «مصرف آینده» و مصرف آن منابعی است که افراد ممکن است در آینده آنها را به دست آورند.
این استاد دانشگاه با بیان اینکه در اقتصادهای توسعهیافته نیز خرید قسطی نمود برجستهای دارد، توضیح داد: در اقتصادهای باثبات، خرید قسطی کردن اتفاقا ابزاری برای مدیریت نقدینگی، خرید کالاهای بادوام و توزیع هزینهها در طول زمان است؛ مثلا فرض کنید شما خودرو میخرید، مسکن میخرید یا چیزهایی نظیر این. اما وقتی خرید قسطی از کالاهای بادوام به سمت مواد غذایی و کالاهای اساسی و ضروری گسترش پیدا میکند، کاملا معنای اجتماعی و اقتصادی متفاوتی به خود میگیرد. در اینجا ما با یک شکاف میان درآمد و هزینههای ضروری زندگی مواجه هستیم که وضعیت ما را کاملا از اقتصادهای باثبات متفاوت میکند و این همان چیزی است که میتواند نگرانکننده باشد و فرسایش اجتماعی، فرسایش روانی، درگیریهای ذهنی و ترس و نگرانی از آینده را در میان خانوارهای ایرانی افزایش دهد.
معنای تابآوری اجتماعی چیست ؟
امیرپناهی در پاسخ به این سوال که آیا تابآوری اجتماعی که مسوولان از آن صحبت میکنند، همین نوع زندگی است؟ یعنی میتوان این شرایط را مثبت دانست، تشریح کرد: واقعیتش این است که تابآوری اجتماعی به این معنا نیست که مردم تحت هر شرایطی بتوانند زندگی خود را ادامه دهند. جامعه ایرانی، بهاعتقاد من، جامعه بسیار محکمی است؛ از این نظر که قدرت سازگاری و قدرت ایجاد تغییرات برای برونرفت از مشکلات را دارد. جامعه خاص و منحصربهفردی است و شکی در این اصل وجود ندارد.
وی تصریح کرد: جامعهای که به تدریج از مصرف ضروری خود میکاهد، کیفیت خوراک و تغذیهاش در حال کاهش است، از اوقات فراغتش میزند، و از درمان، آموزش و چیزهایی که به هر حال از ضروریات و اساس زندگی امروز است صرفنظر میکند و به کارهای متعددی روی میآورد ـ از راننده تاکسیهای اینترنتی شدن تا بسیاری کارهای دیگر در کنار شغل اصلیاش ـ و همواره نیز احساس بدهکاری میکند و نمیتواند خود را با وضعیت تورمی موجود در جامعه برساند، لزوما نمیتوان گفت که این معنای تابآوری دارد.
در لایههای زیرین جامعه ایرانی چه میگذرد؟
این استاد دانشگاه افزود: ممکن است جامعه در ظاهر همچنان بتواند کار کند، فرزند بیاورد، خرید کند، به دانشگاه برود، سر کار برود و زندگی روزمره ادامه پیدا کند؛ بهنظرم این یک وجه ماجرا است. اما در لایههای زیرین، در ظرفیتهای اقتصادی و بهنوعی آن ظرفیتهای روانی و اجتماعیاش، احتمال زیادی دارد که با چالشهای فراوانی مواجه باشد و کاملا میتوان در گفتوگوهای روزمرهای که با افراد دارید، به آنها دسترسی پیدا کرد. یعنی ممکن است یک نگاه این باشد که جامعه زندگیاش را میکند، کار میکند و زندگی روزمره در حال چرخش است؛ اما لایه زیرینی وجود دارد که باید بیشتر به آن توجه کرد، این است که این جامعه در پس این ظاهر چه تنشهایی را تجربه میکند و چه فرسایش روانی یا اجتماعی را احتمالا با آن مواجه میشود؟ اینها مسائل مهمی است که باید به آنها پرداخت. تحت هر شرایطی زندگی کردن، لزوما به معنای تابآوری نیست و حتما باید به پس این ظاهر و این روحیه ماجرا بیشتر توجه کرد و تنشهایی را که این جامعه تجربه میکند، بیشتر مدنظر قرار داد و دربارهشان تامل کرد.
زندگی قسطی الگوی متعارف معیشتی میشود؟!
این استاد جامعهشناسی در پاسخ به این سوال که آیا اصرار بر ادامه این مدل از زندگی اقتصادی را در دورانی که حتی خریدهای قسطی نیز به تبلیغ اصلی بیلوردهای شهری و نمایش خانگی تبدیل شده است، میتوان نوعی عادیسازی فقر تلقی کرد که به تعمیق شکافهای اجتماعی منجر میشود، بیان کرد: واقعیت این است که اگر این وضعیت ادامه پیدا کند ـ یعنی این تورم مزمن و کاهش قدرت خرید استمرار داشته باشد ـ ممکن است همین قسطی زندگی کردن یا زندگی قسطی، از یک مساله استثنایی به یک الگوی متعارف در تامین معیشت تبدیل شود؛ یعنی جایی که امر استثنایی تبدیل به قاعده شود برای جامعه طبقه متوسط و حتی پایینتر از طبقه متوسط که به شدت درگیر این موضوع هستند.
وی با توضیح این موضوع که در این شرایط، این بدهیها ممکن است بهعنوان یک روش یا شیوهای از سازماندهی زندگی روزمره تبدیل شوند و افراد عملا زندگی و شیوه زندگی خود را به این صورت سازماندهی کنند و این استثنا، تبدیل به یک الگوی متعارف شود، گفت: احتمال این هم وجود دارد که مردم با کاهش انتظارات معیشتی نیز مواجه شوند. مثلا فرض کنید فردی در گذشته یک زندگی معمولی و قابل قبولی داشته، اما به تدریج احساس کند که دیگر نمیتواند این زندگی را ادامه دهد، این سطح برخورداری دیگر برای او قابل دستیابی نیست و نمیتواند آن را تامین کند و به همین دلیل به تدریج از این انتظارات صرفنظر کند؛ انتظار اینکه مثلا فرض کنید به سفر برود، پسانداز کند، آموزش باکیفیتی برای فرزندانش فراهم کند یا از تغذیه مناسبی برخوردار باشد.
عادیسازی فقر
امیرپناهی درخصوص معنا و مفهوم کاهش انتظارات معیشتی جامعه ایرانی تصریح کرد: این امکان وجود دارد که عادیسازی فقر و کاهش انتظارات معیشتی، در صورتی که این تورم افزایش پیدا کند، به تدریج شکل بگیرد. اما یک نکته مهم وجود دارد که کاهش انتظارات، لزوما به معنای سازگاری یا رضایت از شرایط نیست. ممکن است این نوع زندگی کردن برای مردم عادی شود؛ اما واقعیت این است که با شناختی که از پویاییهای اجتماعی وجود دارد، مخصوصا در جامعه ایرانی، به هیچ عنوان این عادی شدن به معنای رضایتبخش بودن و پذیرفتن شرایط به هر قیمتی توسط جامعه ایرانی نیست.
وی با تاکید بر اینکه فقر و محرومیت فقط وابسته به درآمد افراد نیست، بلکه با مقایسه وضعیت خودمان با دیگران و احساس عدالت نیز ارتباط خیلی تنگاتنگی دارد، اذعان کرد: آدمها خودشان را با دیگران مقایسه میکنند؛ مساله فقر و محرومیت فقط این نیست که درآمد من چقدر است، بلکه مساله این است که من در این وضعیت در مقایسه با دیگران به چه ذهنیتی دست پیدا میکنم. در اینجا مساله «احساس عدالت» و امثالهم اهمیت پیدا میکند. بنابراین، مردم ممکن است به سطح پایینتری از مصرف عادت کنند؛ اما ممکن است همچنان احساس کنند که فرصتها و منابع به صورت ناعادلانه توزیع شده است و یک اکثریت نابرخوردار و یک اقلیت ممکن است از این وضعیت منتفع و برخوردار شوند.
این عضو هیات علمی دانشگاه علامه با توضیح این موضوع که فشارهای اقتصادی و تورم به هر حال به اشکال مختلفی میتواند خود را نشان دهد؛ از سازگاری و عادی شدن گرفته تا بهنوعی مقایسه خود با دیگران، احساس محرومیت اجتماعی و اقتصادی گفت: اینکه در این وضعیت، جامعه به سمت چه رفتاری متمایل میشود، به پارامترهای مختلفی بستگی دارد. یعنی مثلا در این شرایط ممکن است جامعه اصلا اعتراض اجتماعی نکند، ولی واکنشهای متفاوتی را میتوان از آن انتظار داشت؛ از کاهش مشارکت اجتماعی و سیاسی گرفته تا مهاجرت، ناامیدی نسبت به آینده و شکلی از آن نیز شکلگیری نارضایتیها و اعتراضهای عمومی است.
جامعه دچار التهاب است
سمانه گلاب، پژوهشگر اقتصادی، در گفتوگو با روزنامه «دنیایاقتصاد» درباره اقتصاد قسطی و تابآوری جامعه ایرانی در شرایط موجود با بیان اینکه مسائل اجتماعی را نمیتوان صرفا با اتکا به یک عامل منفرد - هرچند بسیار حائز اهمیت مانند اقتصاد - پیشبینی قطعی کرد، توضیح داد: از منظر وضعیت آینده، ما دورهها و شرایط متفاوتی را تجربه کردهایم که طی آنها آسیبهای اقتصادی شدیدی به خانوادهها وارد شده است. بهعنوان مثال، شرایط و اعتراضاتی را که در دیماه شاهد بودهایم. از سوی دیگر، هماکنون به لحاظ اقتصادی ملاحظه میکنیم که وضعیت بهمراتب از آن دوران دشوارتر است و حتی چشمانداز پیشرو نیز روشن بهنظر نمیرسد، با وجود این، رویداد اجتماعی خاصی رقم نخورده است که این امر میتواند حاکی از شرایط متفاوتی نظیر شرایط جنگی باشد. مقایسه این دو مقطع زمانی از این منظر برای من حائز اهمیت است که بگویم، با یک معیار تکبعدی اقتصادی نمیتوان برآورد قطعی از وضعیت اجتماعی ارائه داد.
وی ادامه داد: در کنار این مساله، این واقعیت نیز وجود دارد که طی سالهای اخیر و بهطور مشخص در یک دهه گذشته، ما شاهد اعتراضات متنوع و متعددی بودهایم. این روند گویای آن است که اگر تمامی این مولفهها را در کنار یکدیگر مورد بررسی قرار دهیم، هرچند امکان پیشبینی قطعی وجود ندارد، لکن با احتمال بسیار بالایی میتوان گفت که جامعه دچار التهاب است؛ التهابی که نهتنها درمان نشده، بلکه پیوسته تشدید شده است. ما در هیچیک از دورهها شاهد درمان ریشهای نبودهایم و هیچگاه با حل مساله به شکل بنیادین مواجه نشدهایم، بلکه همواره سرپوشی بر روی آتش نهاده شده است، درحالیکه این آتش در زیر خاکستر همواره زنده مانده و با وزش هر باد و وقوع هر رویدادی مجددا شعلهور شده است. بنابراین، میتوان با قطعیت اذعان کرد که چنین وضعیتی همواره وجود داشته است؛ هرچند به این نکته نیز واقف هستیم که پیشبینی قطعی بهدلیل مداخله عوامل بسیار متفرقه، دشوار است.
خرید اقساطی تلاشی در جهت بقاست
این پژوهشگر اقتصادی با تاکید بر این موضوع که تابآوری و تطبیقپذیری، از ویژگیهای ذاتی انسان محسوب میشود؛ در حوزه تکامل نیز لزوما قویترینها باقی نماندند، بلکه کسانی ماندگار شدند که توانستند خود را با شرایط سازگار سازند، توضیح داد: انطباق یافتن به این معنا نیست که انسان یا جامعه پس از انطباق با شرایط، دیگر هیچگونه کنش یا فعالیتی از خود بروز نخواهد داد. در دورههای گوناگون، ما این شکل از تطبیق را به شیوههای مختلف مشاهده کردهایم؛ برای نمونه، پدیدهای که طی این مدت بارها مورد تکرار قرار گرفته است، مواردی همچون افزایش سن ازدواج، کاهش میزان ازدواج و افت نرخ فرزندآوری است.
گلاب افزود: این دست مسائل نیز مانند سایر پدیدههای اجتماعی دلایل متعددی دارد و صرفا به اقتصاد محدود نمیشود، اما بخشی از آن قطعا ماهیت اقتصادی دارد. این انطباق به چه معناست؟ به این معنا که اگر در گذشته تنها یک نفر در درون خانواده به فعالیت اقتصادی مشغول بود و چهار الی پنج نفر از آن طریق امرار معاش میکردند، اکنون وضعیت به جایی رسیده است که در یک خانوار چهار یا پنجنفره، بهعنوان مثال سه نفر ممکن است شاغل باشند و از این رهگذر، هزینهها و روند فزاینده هزینههای زندگی را پوشش دهند. این همان تطبیقی است که جامعه به ناچار به انجام آن دست زده است.
وی افزود: این حوزههای انطباق، کوچک و کوچکتر نیز میشوند؛ بهگونهایکه جامعه تا یک مقطع زمانی با تغییر سبک زندگی خویش، خود را با شرایط وفق داده، از مقطعی دیگر با کاهش سطح مصرف، از زمانی دیگر با سرمایهگذاریهای بلندمدت نظیر مسکن و امثالهم و هماکنون نیز با خرید اقساطی خود را سازگار کرده است. لکن این تطبیقپذیری به این مفهوم نیست که جامعه از این پس دیگر هیچگونه حرکتی انجام نخواهد داد؛ تطبیق، در واقع نوعی دوام آوردن و زیستن است؛ درحالیکه برای بهبود شرایط نیز بدون تردید اقدام خواهد شد. بنده خرید اقساطی و پدیدههای مشابه را در واقع تلاشی در جهت بقا میدانم، اما تلاش برای بقا هرگز ب هاین معنا نخواهد بود که تلاشی جهت بهبود وضعیت جامعه صورت نمیپذیرد.