بیمههای اموال در رکود
<strong>گروه بنگاهها:</strong> رئیس کل بیمه مرکزی، تاکید کرد: اعتبار صنعت بیمه به تبلیغ نیست به ایفای تعهد است. به گزارش سایت تحلیلی-خبری آیین، محمدابراهیم امین در جمع اعضای هیات مدیره، مدیرعامل و مدیران شرکت سهامی بیمه البرز گفت: بیمه مرکزی به دلیل اشراف اطلاعاتی که به کل صنعت بیمه دارد، میتواند براساس آن اطلاعات نسبت به عملکرد یک شرکت و ادارهکنندگان آن (که البته بیشترین نقش را مدیران دارند، ولی نمیتوان نقش کارشناسان و کارکنان را انکار کرد) و هم در مورد نمایندگان و تمامی کسانی که واسطه ارتباط شرکت با جامعه و مردم هستند؛ قضاوت، اظهارنظر و داوری کند.
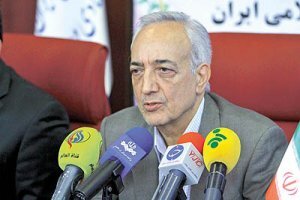
رئیس کل بیمه مرکزی، تاکید کرد: اعتبار صنعت بیمه به تبلیغ نیست به ایفای تعهد است. به گزارش سایت تحلیلی-خبری آیین، محمدابراهیم امین در جمع اعضای هیات مدیره، مدیرعامل و مدیران شرکت سهامی بیمه البرز گفت: بیمه مرکزی به دلیل اشراف اطلاعاتی که به کل صنعت بیمه دارد، میتواند براساس آن اطلاعات نسبت به عملکرد یک شرکت و ادارهکنندگان آن (که البته بیشترین نقش را مدیران دارند، ولی نمیتوان نقش کارشناسان و کارکنان را انکار کرد) و هم در مورد نمایندگان و تمامی کسانی که واسطه ارتباط شرکت با جامعه و مردم هستند؛ قضاوت، اظهارنظر و داوری کند.
رئیسکل بیمه مرکزی اظهار کرد: نهاد ناظر براساس قانون و مقررات وظیفه آن را دارد که از حقوق بیمهگذاران حمایت کند و در یک صنعت بیمه چگونه میتوان اطمینان حاصل کرد که بیمهگذاران حقوقشان حفظ شده است؟ حقوق بیمه شدگان چیست؟ وقتی بیمهنامهای خریده است پس تعهدات بیمهنامهاش باید روشن، شفاف و مشخص باشد. انتظارات و توقعات باید روشن باشد. حق بیمه هم باید اقتصادی باشد یعنی هم جبران خسارت را بکند و هم هزینههای بیمهگری را جبران کند و در نهایت بازده سهامداران نیز باقی بماند.
امین گفت: پس اگر بدنه فنی یک شرکت بیمه در صدور بیمهنامه بیمبالات باشد و تحت تاثیر فشار نمایندگان و ... بیمهنامه صادر کند و مهم نباشد حق بیمه را بگیرد یا کم بگیرد یا اصلا نگیرد و به اندازه واقعی حق بیمه دریافت نکند و تخفیف دهند و موقع خسارت نتوانند پرداخت کنند، از دیدگاه نهاد ناظر حقوق بیمهگذار به خطر افتاده است. وی افزود: پس نهاد ناظر وارد ملاحظات فنی میشود که از حقوق بیمهگذار محافظت کند، از آن طرف هم حقوق بیمهگذار یک امر مجزا نیست و به هر دو طرف بستگی دارد. حق بیمه واقعی باید گرفته شود که شرکت بیمه هم درآمد داشته باشد و پایداری آن حفظ شود. منتها این پایداری بلندمدت است نه کوتاه مدت و اینجا است که تفاوتهای مدیران در شرکتهای بیمه مشخص میشود. مدیر کوتاهنگر فکر میکند که تا میتوانم دو سه سال در بازار بیمهنامه بفروشم، حق بیمه جذب کنم و سهم بازارم را بالاتر ببرم و دو سه سال دیگر که نیستم تعهدات برای دوره بعدی میماند.
اویادآورشد: در دنیا تنها تجارتی که تعهدات آن بلند مدت است، بیمه است و نه تنها حق بیمه بلکه خسارت هم قابل برآورد نیست. یعنی دو طرف ترازنامه شرکتهای بیمه برآوردی است. پس وقتی بخواهیم بین دو امری که هر دو برآوردی هستند (درآمدها و هزینهها) تعادل برقرار کنیم بین منابع و مصارف، کار پیچیدهای است که تحلیل فنی، مالی و اقتصادی میخواهد، خب ما باید اینها را همین گونه بدون سیستم، ساختار و سازمان رها کنیم!؟ از هر کدام از مدیران عامل اگر بپرسید که آیا مدیریت ریسک درست و دقیق بوده است، کمتر کسی پاسخاش مثبت خواهد بود. همه میدانیم که چگونه این بیمهنامهها را تهیه میکنیم و در بازار میفروشیم. اگر هیات مدیره، مدیر عامل و مدیران ارشد به این مسائل توجه نداشته باشند، مسائل به آینده موکول میشود. رئیس بیمه مرکزی گفت: شرکت خوب، شرکتی است که تعهداتی که در دست مردم دارد بتواند پاسخ دهد و نهاد ناظر میگوید که من حافظ حقوق بیمهگذاران هستم. برای چه ذخیره میگیریم برای اینکه خسارت بدهیم، اگر ذخیره کسری داشته باشد یعنی نخواهیم توانست از محل ذخایر خسارت بدهیم، پس از محل حق بیمههای دریافتی همان سال باید خسارت را پرداخت کنیم. پس به این معنا است که آینده را در حال حاضر پیشخور کردهایم. مگر اینکه مدیران شرکتهای بیمه تصمیم بگیرند در فرآیند سه یا چهار ساله اصلاح کنند؛ اول، حقبیمه به اندازه کافی بگیرند، دچار بازی رقابت در بازار نشوند، اگر کسی حق بیمه واقعی نمیدهد بیمهنامه نفروشند، دوم، به تدریج این ذخایر و سرمایههای لازم را در عرض دو یا سه سال افزایش دهند؛ صنعتی که نتواند به تعهدات خود پایبند باشد نمیتواند رشد کند، نمیتواند توسعه پیدا کند، آیا این خیانت به مردم نیست!؟ در بیمههای اجباری خیلی شاید مهم نباشد چون سالانه است و خسارتشان هم سالانه پرداخت میشود اما در بیمههای عمر باید دقت کرد. امین متذکر شد: زمانی بیمههای باربری، آتشسوزی و مسوولیت بالای ۶ یا ۷ درصد پرتفو را تشکیل میدادند. در سال ۸۳در بیمه البرز بیمههای آتشسوزی ۱۲ درصد، باربری هم همین حدود و مسوولیت هم درصد بالایی را تشکیل میداد. در حال حاضر اینها به یک یا دو درصد پرتفوی صنعت بیمه رسیدهاند. ۳۵ درصد از پرتفوی صنعت بیمه را بیمه شخص ثالث و ۴/ ۳۹ درصد آن را درمان تشکیل داده، یعنی ۴/ ۶۴ درصد پرتفوی صنعت بیمه را این دو رشته با محدودیت و تعرفه و مشکلات خاص خودشان تشکیل داده است که هر دو زیانده هم هستند.
او ادامه داد: سال ۹۳ ضریب خسارت شخص ثالث ۱۰۴ درصد و درمان ۱۱۷ درصد بوده است. تنها در درمان ۴ هزار میلیارد تومان خسارت داده شد و ۳ هزار میلیارد تومان حق بیمه گرفته شد. این دو رشته عصاره و ذخیره مالی شرکتهای بیمه را میبلعد.
در سالهای قبل درمان ۱۰ یا ۱۲ درصد پرتفوی صنعت بیمه را تشکیل میداد بعد این رقم شد ۱۸ درصد اما به یکباره شد ۳۰ درصد. پرتفوی بیمههای عمر ۷/ ۱۰درصد شده است که با مجموع بیمههای درمان و ثالث میشود ۱/ ۷۵ درصد، اگر حوادث راننده و بدنه خودرو را هم اضافه کنیم حدود ۴/ ۵ درصد به پرتفوی صنعت بیمه اضافه میشود، یعنی حدود ۲۰ درصد برای بیمههای اموال باقی مانده است! چرا این اتفاق افتاده است؟ جنگ قیمت باعث پایین آمدن حق بیمهها شده است و بهخاطر رکود اقتصادی، گردش مالی و تحرک و فعالیت بنگاهها کاهش یافته و به تبع آن تقاضا برای بیمه اموال کم و محدود شده است.
رئیس کل بیمه مرکزی تصریح کرد:همه دچار کمبود نقدینگی هستند، پس تا رکود برطرف نشود چشماندازی برای بیمههای اموال نیست که حتی با برداشتن تحریمها و برطرف شدن رکود، ۳ سال دیگر آثارش را در بیمه شاهد هستیم. پس فقط بیمههای خودرو، درمان و عمر باقی میماند که باید در بیمههای عمر یک بازنگری جدی بکنیم، کاری نکنیم که بهخاطر رقابت برای جذب فروش بیمهنامه، چند سال بعد یک شرکت بیمه که سرمایه و سرنوشت هزاران نفر به آن بسته است یکباره با تعهداتی روبهرو شود که نتواند آن را پوشش دهد.