شرط اول قدم آن است...
<p> <b>گروه بنگاهها، لیلا اکبرپور</b>: دومین نشست شورای گفتوگوی رسانه و صنعت بیمه سهشنبه گذشته با حضور هادی دستباز کارشناس برجسته صنعت بیمه برگزار شد. </p> <p> محور گفتوگوی این نشست نحوه انتصابات در صنعت بیمه، نحوه مشارکت بانک و بیمه با گرایش توسعه بیمههای عمر و نقش شبکه فروش در توسعه خدمات بیمه بود. </p> <p> این کارشناس ارشد عرصه بیمهگری با بیان اینکه برخی از انتصابات شرکتهای بیمه به درستی انجام نمیشود، متذکر شد: طی سالها فعالیت بیمهگری در کشور کمتر مشاهده شده که مدیران عامل از بین کارکنان برجسته و فنی همان شرکت انتخاب شوند و در بسیاری از موارد مدیرانی که خارج از سیستم به صنعت بیمه وارد شوند دوره آزمون و خطا را طی میکنند. </p>
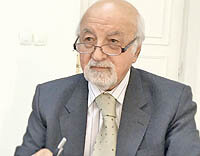
گروه بنگاهها، لیلا اکبرپور: دومین نشست شورای گفتوگوی رسانه و صنعت بیمه سهشنبه گذشته با حضور هادی دستباز کارشناس برجسته صنعت بیمه برگزار شد.
محور گفتوگوی این نشست نحوه انتصابات در صنعت بیمه، نحوه مشارکت بانک و بیمه با گرایش توسعه بیمههای عمر و نقش شبکه فروش در توسعه خدمات بیمه بود.
این کارشناس ارشد عرصه بیمهگری با بیان اینکه برخی از انتصابات شرکتهای بیمه به درستی انجام نمیشود، متذکر شد: طی سالها فعالیت بیمهگری در کشور کمتر مشاهده شده که مدیران عامل از بین کارکنان برجسته و فنی همان شرکت انتخاب شوند و در بسیاری از موارد مدیرانی که خارج از سیستم به صنعت بیمه وارد شوند دوره آزمون و خطا را طی میکنند.
وی با اشاره به اینکه تا درد را نشناسید نمیتوانید دارو تجویز کنید، توضیح داد: مدیری که از عملیات بیمهگری، نکات فنی و حرفهای این صنعت چیزی نمیداند چگونه میتواند برای شرکت مفید و در موارد خاص و حساس تصمیم درست مدیریتی بگیرد؟
دستباز در بخش دیگری از این نشست با یادآوری خاطرهای یادآور شد: سال ۶۷ یعنی چند سال پس از پیروزی انقلاب و ملی شدن صنعت بیمه مدیر وقت شرکت بیمه ایران با ارسال نامهای به کمیسیون اقتصادی مجلس خواستار حذف دو شرکت بیمه آسیا و البرز که از ادغام چند شرکت تشکیل شده بودند، شد و در نامه به صراحت اعلام کرد: بیمه مرکزی و بیمه ایران به تنهایی برای کشور کافی است.
رئیس کمیسیون اقتصادی وقت با دعوت از چند کارشناس که اینجانب هم در جمع آنها بودم خواستار تدوین گزارش از وضعیت صنعت بیمه شد.
دستباز ادامه داد: آقای گرانمایه رئیس کل وقت بیمه مرکزی ایران مسوولیت تدوین این گزارش را به اینجانب سپرد و من وضعیت کلی صنعت بیمه را در ۷۰ صفحه تدوین و به کمیسیون اقتصادی مجلس تقدیم کردم. وی گفت: آن گزارش موجب رد پیشنهاد بیمه ایران و تاسیس شرکت بیمه دانا البته به منظور فعالیت تخصصی در بیمههای عمر شد. او ادامه داد: اما چندی بعد مدیران بیمه دانا خواستار تبدیل مجوز فعالیت این شرکت به شرکت بیمه عمومی شدند و طرح بیمه تخصصی عمر همچنان مسکوت ماند.
دستباز یادآور شد: وقتی بیمه دانا تاسیس شد و مراحل شروع به فعالیت را آغاز میکرد تا بیمه مرکزی در خصوص مدیریت آن کسی را پیشنهاد دهد یک مدیر که هیچگونه ارتباطی به صنعت بیمه نداشت به عنوان مدیر عامل بیمه دانا معرفی شد.
این کارشناس در پاسخ به پرسشی مبنی بر اینکه نحوه محاسبه خسارات و مطالبات معوق در صنعت بیمه چگونه است، توضیح داد: شورای عالی بیمه در خصوص تمام این موارد آییننامه دارد، به عنوان مثال در خصوص نحوه محاسبه خسارات معوق به محض اعلام خسارت و برآورد خسارت اولیه شرکت موظف به نگهداری ذخیره است. دستباز ادامه داد: درخصوص مطالبات معوق نیز کار سخت نیست. اما نکته مهم این است که سهم عمده مطالبات معوق مربوط به نمایندگان است.
وی با بیان اینکه گاه حق بیمه بعد از وصول چند ماه نزد نماینده میماند، ادامه داد: در سایر کشورها نماینده حق صدور ندارد، شرکت مادر با گرفتن پیشنهاد خرید بیمهنامه از مشتری نزدیکترین نماینده خود را نزد مشتری فرستاده و اطلاعات اولیه روی فرم تکمیل میشود و حق بیمه توسط نماینده اخذ و به شرکت تحویل داده میشود. شرکت با ارسال پیامی تایید حق بیمه پرداختی را به مشتری میدهد و بیمهنامه چند روز دیگر توسط نماینده به دست مشتری میرسد.
دستباز گفت: در سایر کشورها نماینده هیچگاه به مشتری دروغ نمیگوید و با پیشنهادهای جالب او را به خرید بیمهنامه ترغیب نمیکند اما در ایران بارها شده که بیمهگذار عصبانی به بیمهگر مراجعه و میخواهد از خدمات دروغینی که نماینده به او قول داده استفاده کند. وی گفت: به عنوان مثال نماینده به مشتری گفته است که این بیمهنامه عمر را خریداری کنید بعد از دو سال وام بگیرید، اما نماینده به او نگفته که تا ۹۰ درصد ذخایر ریاضی، میتواند بیمهنامه خود را به عنوان وثیقه نزد بانک بسپارد. حال شما تصور کنید کسی که کل ذخایر ریاضی آن در پایان دو سال حدود یک میلیون و ۷۰۰ هزار تومان است طلب وام بالای ۵۰ میلیون تومان دارد. دستباز گفت: باید با مردم شفاف بود و شرایط بیمهنامه را با شفافیت برای مشتری توضیح داد.
او متذکر شد: در کشورهایی مانند سوئیس، ژاپن، کره، آمریکا و اروپا مردم اعتقاد دارند سه ستون حفاظتی دارند. اول بیمهنامهای که خودشان خریداری میکنند، دوم بیمه بازنشستگی جایی که مشغول به کار هستند و سوم بیمه تامین اجتماعی.
دستباز ادامه داد: در این کشورها هر خانوادهای به طور متوسط بین ۲ تا ۵ بیمهنامه دارد؛ اما در ایران تمام نیازها با بازنشستگی تامین اجتماعی برآورده میشود. دستباز در خاتمه گفت: شرکتهای بیمه متاسفانه در اطلاعرسانی به مردم و طراحی بیمهنامهها به ویژه بیمهنامه عمر و سرمایهگذاری کوتاهی میکنند و تقریبا اکثر جامعه اطلاعات درستی از این بیمهها ندارند. وی ادامه داد: گروههای هدف مشخص نیست و یک طرح اولیه بیمه عمر در هر شرکتی با تغییری اندک به صورت طرح جدید به بازار عرضه میشود که متاسفانه پاسخگوی نیازهای آحاد جامعه نیست.