بیمه حوادث طبیعی حامی اقشار آسیبپذیر در برابر بلایای طبیعی
<p> <b>دکتر بیژن صادق / مدیرعامل بیمه دانا</b> </p> <p> با مطالعه در تاریخ تمدنهای بشری، بروز حوادث طبیعی از بلایایی است که همواره نوع بشر با آن دست به گریبان بوده است و خسارات جبرانناپذیری را بر جوامع انسانی تحمیل کرده است. </p> <p> در عصر حاضر بهرغم وجود امکانات و توانمندیهای انسان، حوادثی چون زلزله، سیل، خشکسالی، توفان، آفات و بیماریهای نباتی، بهمن، ریزشها، لغزشهای زیر دریایی، خودسوزی جنگلها، نفوذ و پیشروی آب(در خشکی)، صاعقه، سنگ ریزش، انجماد و سرمازدگی، گروهی از حوادث هستند که معمولا خطر و خسارت ناشی از آنها غیرقابل پیشبینی است. </p>
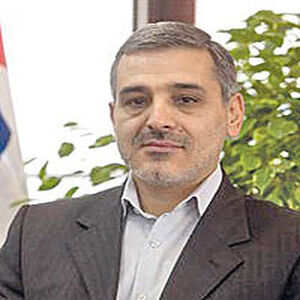
دکتر بیژن صادق / مدیرعامل بیمه دانا
با مطالعه در تاریخ تمدنهای بشری، بروز حوادث طبیعی از بلایایی است که همواره نوع بشر با آن دست به گریبان بوده است و خسارات جبرانناپذیری را بر جوامع انسانی تحمیل کرده است.
در عصر حاضر بهرغم وجود امکانات و توانمندیهای انسان، حوادثی چون زلزله، سیل، خشکسالی، توفان، آفات و بیماریهای نباتی، بهمن، ریزشها، لغزشهای زیر دریایی، خودسوزی جنگلها، نفوذ و پیشروی آب(در خشکی)، صاعقه، سنگ ریزش، انجماد و سرمازدگی، گروهی از حوادث هستند که معمولا خطر و خسارت ناشی از آنها غیرقابل پیشبینی است. کشور ما از جمله کشورهایی است که همواره پس از وقوع حوادث طبیعی با مساله جبران خسارتهای ناشی از آن روبهرو بوده است. در کشورهای مختلف روشهای متفاوتی برای جبران خسارتها مطرح است که عمدهترین و مهمترین آنها استفاده از بیمه سوانح طبیعی است که هم پشتوانه مالی مناسبی برای بهسازی و بازسازی پس از سانحه است و هم انگیزه مالی موثر در فرآیند کاهش خطرها است.
طی سالهای اخیر مردم کشور ما با زلزله در شهرهایی چون بم، رودبار، قزوین، آبدانان، منجیل، سفیدابه، بجنورد، اردبیل، داراب، قائن، بیرجند، گلباف و کازرون و سیل اخیر در استانهای شمالی کشور مواجه بوده که خسارات سنگینی را بر مردم این مناطق تحمیل کرده است. براساس آمار، کشور ما از کشورهایی است که در معرض بیشترین بلایای طبیعی است بهطوری که از ۴۶ بلای طبیعی در دنیا، ۳۶ بلای طبیعی کشور ما را تهدید میکند و در بین بلایای طبیعی زلزله مهمترین حادثه طبیعی در ایران است. حوادث طبیعی هم خسارت جانی بهدنبال دارد و هم خسارت مالی. خسارات جانی، آسیبهای اجتماعی همچون: درهم ریختن بنیان خانواده و تزلزل اخلاقی ناشی از بیسرپرستی خانوادهها، کودکان و زنان خیابانی، دزدی و بسیاری آسیبهای دیگر که با پول قابل ارزیابی و جبران نیست را در پی دارد. بخشی که بهطور مستقیم توسط بیمه قابل جبران است بحث خسارتهای مالی است. البته در برخی مواقع خسارتهایی از این دست آنقدر سنگین است که جبران آن از تحمل چند شرکت بیمه نیز خارج است و شرکتهای بیمه از طریق بیمههای اتکایی، خسارتهای بزرگ را جبران میکنند.
با توجه به اینکه حوادث طبیعی تناوب ثابت و مشخصی ندارند، شرکتهای بیمه نمیتوانند در صورت عدم بروز خسارات در یک یا چند سال متوالی حق بیمههای دریافتی را به عنوان سود واقعی تلقی کنند بلکه ناگزیرند وجوه دریافتی را برای رویارویی با خساراتی که احتمالا در سالهای آینده به وقوع خواهند پیوست، ذخیره کنند.
معمول شدن استفاده از خدمات یا پوششهای بیمهای بیمهگران در کشور پس از وقوع حوادث طبیعی و جبران خسارات وارد شده مهمترین کمک به دولت و مردم حادثهدیده است. در چنین مواقعی دولت امکانات خود را صرف نجات مصدومان و اسکان موقت حادثهدیدگان میکند و مراقبتهای بهداشتی و درمانی لازم را به عمل میآورد. درحالیکه در سیل اخیر استانهای شمالی اتفاق ناخوشایندی که افتاد بیشتر واحدهای مسکونی فاقد بیمهنامه لازم بودند و آن معدود خانوارهایی هم که از بیمهنامه حوادث برخوردار بودند بهدلیل کوچک بودن رقم بیمهنامه خسارت سنگینی را متوجه بیمهگر کردند. بدیهی است با توجه به اینکه بیمه از قانون اعداد بزرگ تبعیت میکند، وقتی تعداد زیادی از عناصر یک جامعه آماری بهطور فردی با رخداد یا حادثهای مواجه میشوند، احتمال اینکه پیامد واقعی آن واقعه برابر پیامد و نتایج انتظاری آن باشد زیاد و بزرگ است. طی سالهای گذشته بیشترین رویداد طبیعی که خسارات سنگین جانی و مالی را در کشور ما به جای گذاشته، زلزله بوده و ایران با قرارگیری روی گسلهای زلزله از ریسک بالای خطر نسبت به این نوع حادثه برخوردار است که ضروری است نسبت به این حادثه اقدامات پیشگیرانه، آموزشی و حمایتی انجام شود. متاسفانه بهدلیل مهاجرت افراد از روستا به شهر خسارات حوادث طبیعی بهدلیل ازدحام جمعیت سنگین و جبرانناپذیرتر شده است.
همانطور که گفته شد، روند رو به رشد شهرنشینی و ازدیاد جمعیت شهری یکی از عمدهترین عوامل خسارات سنگین هنگام وقوع بلایای طبیعی است. عدم رعایت ابتداییترین نکات ایمنی در ساختوسازهای شهری از یکسو و بدون برنامه بودن رشد و توسعه شهر از سوی دیگر زمینه ایجاد خسارات مالی و جانی زیاد در زمان وقوع زلزله را فراهم میسازد. در چنین شرایطی بیمه حوادث و بهخصوص بیمه زلزله در کشور میتواند هنگام وقوع بلایای طبیعی بار اصلی را از دوش دولت و مردم حادثهدیده بردارد. با این حال با وجود پیامدهای منفی سیل و زلزله و خسارات سنگین وارد شده اقدامی از طرف دستاندرکاران در راستای اجباری کردن بیمه حوادث طبیعی صورت نمیگیرد. همانطور که میدانید، ریسک حوادث طبیعی ماهیت فاجعهآمیز دارد و صنعت بیمه برای در امان بودن از خسارات سنگین حوادث طبیعی، تبعیت از قانون اعداد بزرگ را برگزیده است. بهطوریکه، طبق قانون اعداد بزرگ هرچه تعداد واحدهای مسکونی بیمهشده بیشتر باشد هم شرکت بیمه توان ارائه خدمات بهتری در زمان وقوع حادثه خواهد داشت و هم اینکه بیمهگذاران حق بیمه کمتری پرداخت میکنند.
سخن آخر اینکه، از راهکارهای جلوگیری از بروز حوادث ناگوار بعد از وقوع بلایای طبیعی برخورداری از حمایتهای لازم مادی و معنوی است. بهرغم قدمت حدود هشتاد ساله صنعت بیمه در کشور، بیمه همچنان در بین برخی اقشار جامعه کلمه غریبی است و همین دلیلی بر عدم استقبال از خدمات صنعت بیمه کشور شده است. تجربه اجباری شدن بیمه شخص ثالث اثرات بسیار مثبتی هم بر روند آشنایی مردم با خدمات صنعت بیمه داشته و هم از بروز بسیاری از آسیبهای اجتماعی جلوگیری کرده است. در حال حاضر با توجه به قرار گرفتن کشور در مسیر عمده بلایای طبیعی شاید وقت آن رسیده است تا چارهای برای اجباری شدن بیمه حوادث طبیعی اندیشیده شود.
براساس آخرین سرشماری نفوس و مسکن که در سال ۹۰ انجام شده است، ۲۰ میلیون واحد مسکونی در کشور وجود دارد که از این تعداد کمتر از ۱۰ درصد (حدود دو میلیون واحد مسکونی) تحت پوشش بیمه حوادث است و ۱۸ میلیون خانه نیز هیچگونه بیمهای ندارد. وقوع اولین حادثه بزرگ طبیعی بزرگترین خسارتها را به بار میآورد پس باید امروز چارهای اندیشید و برای حفظ سرمایههای کشور دست بهکار شد. از راهکارهایی که چند سالی است در این خصوص در مجلس و دولت با وقوع سیل یا زلزله در کشور چند صباحی نقل محافل میشود و با گذر زمان به فراموشی سپرده میشود، بحث اجباری کردن بیمه حوادث طبیعی است. برخی دلایل اجباری نکردن بیمه حوادث طبیعی را درآمد پایین خانوارها بهخصوص خانوارهای روستایی میدانند که این امر هم با کمی تدبیر به نوعی قابل جبران و عملیاتی شدن است. با توجه به بنیه اقتصادی مردم، طی سالهای اخیر طرحها و پیشنهادهای زیادی مبنی بر استفاده از منابع یارانه نقدی از سوی صاحبنظران و دستاندرکاران در هزینه کردن آن برای رفاه و حمایت از اقشار آسیبپذیر جامعه و خانوارهای شهری و روستایی مطرح شده است ولی تاکنون اقدامی صورت نگرفته است.