«بیمه درمان پایه» سودده است یا «تکمیلی»؟
<p> دنیای اقتصاد - لیلا اکبرپور: سیامک شمسایی کارشناس بیمه درخصوص مراحل طرح تحول نظام سلامت در کشور گفت: در مرحله اول طرح تحول نظام سلامت کاهش میزان پرداختی بیماران بستری در بیمارستانهای دولتی، برنامه ترویج زایمانهای طبیعی، ارتقای کیفیت هتلینگ در بیمارستانهای دولتی، حمایت از ماندگاری پزشکان در مناطق محروم، برنامه حفاظت مالی از بیماران صعبالعلاج، خاص و نیازمند اجرا شد. مرحله دوم مربوط به طرح تحول در حوزه بهداشت بود که این طرح ۵ هدف مهم شامل: ارتقای شاخصهای بهداشتی، بهبود کیفیت خدمات، رضایت مردم، کنترل هزینهها و عدالت در سلامت را دنبال میکند و مرحله سوم این طرح با ابلاغ اجرای مفاد کتاب ارزشهای نسبی سلامت جمهوری اسلامی ایران در سال ۱۳۹۳ کلید خورد. </p>
دنیای اقتصاد - لیلا اکبرپور: سیامک شمسایی کارشناس بیمه درخصوص مراحل طرح تحول نظام سلامت در کشور گفت: در مرحله اول طرح تحول نظام سلامت کاهش میزان پرداختی بیماران بستری در بیمارستانهای دولتی، برنامه ترویج زایمانهای طبیعی، ارتقای کیفیت هتلینگ در بیمارستانهای دولتی، حمایت از ماندگاری پزشکان در مناطق محروم، برنامه حفاظت مالی از بیماران صعبالعلاج، خاص و نیازمند اجرا شد. مرحله دوم مربوط به طرح تحول در حوزه بهداشت بود که این طرح ۵ هدف مهم شامل: ارتقای شاخصهای بهداشتی، بهبود کیفیت خدمات، رضایت مردم، کنترل هزینهها و عدالت در سلامت را دنبال میکند و مرحله سوم این طرح با ابلاغ اجرای مفاد کتاب ارزشهای نسبی سلامت جمهوری اسلامی ایران در سال ۱۳۹۳ کلید خورد. مشروح گفتوگوی «دنیای اقتصاد» با سیامک شمسایی مدیر بیمههای اشخاص گروهی بیمه نوین را در ادامه بخوانید.
هدف از اجرای مرحله سوم طرح تحول نظام سلامت چیست؟
در سالهای اخیر دریافت مبالغ کلان خارج از سقف تعرفههای تعیینشده باعث شده است مسوولان وزارت بهداشت برای حل این مشکل که میگویند بهعنوان آفت نظام سلامت قلمداد میشود قدمی بردارند. بنا بر اظهار مسوولان وزارت بهداشت ابلاغ کتاب گامی در جهت مبارزه با پدیده شوم زیرمیزی است و از بروز دریافتهای خارج از تعرفه برخی پزشکان جلوگیری میکند.
حفظ قداست و شأن جایگاه پزشکان، حذف ارتباطات مالی خارج از چارچوب قانون و تا حدودی منطقی کردن پرداختها نسبت به خدمات ارائه شده از اهداف اجرایی شدن مرحله سوم طرح تحول نظام سلامت برای جامعه پزشکان به شمار میرود؛ همچنین کاهش پرداختها از جیب مردم، افزایش پوشش بیمه و ایجاد اطمینان و آسایش برای همه اقشار جامعه مهمترین مزیت اجرایی شدن کتاب ارزش نسبی خدمات سلامت برای مردم است.
کتاب جدید ارزش نسبی خدمات و مراقبتهای سلامت جمهوری اسلامی چه مزیتهایی دارد؟
کتاب قبلی مبنای تعرفهگذاری در مراکز بهداشتی و درمانی مشهور به کتاب کالیفرنیا کامل نبود و در تعرفههای موجود بین رشتههای مختلف پزشکی تفاوت فاحشی وجود داشت.
کتاب جدید ارزش نسبی خدمات و مراقبتهای سلامت جمهوری اسلامی ایران توسط معاون محترم درمان وزارت بهداشت، درمان و آموزش پزشکی جهت اجرا از تاریخ ۰۱/۰۸/۱۳۹۳ ابلاغ شد. با اجرای مفاد این کتاب بیش از ۳۰۰ خدمت جدید تحت پوشش قرار میگیرند و پرداختی مردم بابت خدمات سلامت در بخشهای دولتی و خصوصی کاهش مییابد. به نحوی که در بخش خصوصی پرداختها در قالب صورتحسابهای رسمی بیمارستان و در چارچوب قانون خواهد بود. این کتاب مهمترین زمینه را برای کنترل تعرفههای غیرقانونی فراهم میکند. لازم به ذکر است ۱۷۰۰خدمت طی ۳۰ سال اخیر بدون قیمت بوده و باعث سردرگمی مردم شده است که این کتاب به انسجام و ساماندهی آنها کمک خواهد کرد. میزان عمدهای از پرداختیها در آزمایشگاهها، رادیولوژیها و... انجام میشود و این خدمات کمتر تحت پوشش بیمهای قرار داشتهاند.
در این اقدام این قبیل خدمات نیز تحت پوشش خدمات بیمهای قرار میگیرند و بر اساس پیشبینیها از این به بعد پرداختیهای مردم ۲۵ درصد در این خدمات کاهش مییابد.
بهطور خلاصه کتاب مذکور بهعنوان الگوی مناسب ارائهدهندگان خدمات اقدامی مهم در جهت واقعی کردن قیمت خدمات تشخیصی درمانی و همچنین پیشگیری از رفتارهای نامناسب بهداشتی درمانی است و با ابلاغ ارزش نسبی جدید خدمات ضمن حذف تعرفههای چندگانه و ساماندهی بازار ارائه خدمات سلامت، شاهد تعادل بین خدمات و اصلاح بسیاری از روندها و فرآیندها خواهیم بود.
- درخصوص پدیده زیرمیزی توضیح بفرمایید.
منظور از زیرمیزی هرگونه دریافتی بالاتر از سقف تعرفه خدمات مصوب هیات محترم وزیران، دریافت وجه بدون ارائه رسید رسمی و هرگونه دریافتی خارج از بیمارستانها و مراکز دولتی است.
در برخی کشورها پزشک حتی نمیتواند حرف پول را نزد بیمار خود عنوان کند زیرا پروانه وی لغو میشود و همین پزشکان محدودی که در ایران زیرمیزی میگیرند وقتی به خارج میروند نمیتوانند دست به چنین کاری بزنند. دریافت زیرمیزی در بازار سلامت، پدیدهای زشت و غیراخلاقی است که متاسفانه طی این سالها قبح آن نزد عدهای قلیل از آحاد جامعه پزشکی کشور شکسته شده و گرفتن این قبیل پولها بابت اعمال جراحی و... در برخی مراکز درمانی به امری بدیهی تبدیل شده است.
اجرای کتاب جدید تعرفهگذاری خدمات پزشکی به مراکز و بیمارستانهای خصوصی کمک فراوانی میکند بهخصوص اینکه همه موظف میشوند دریافتها را در داخل حسابداری بیمارستان و بر اساس پرونده بیمار اخذ کنند و خارج از آن وجهی از بیمار دریافت نشود و این یعنی کاهش پدیده زیرمیزی که در این اواخر برخلاف تصور، کاملا رومیزی و با واریز به حساب و «کارت به کارت» انجام میشد.
امیدواریم تا اجرای این مرحله از طرح تحول نظام سلامت پدیده زیرمیزی ریشهکن شود و از بروز این قبیل تخلفات جلوگیری به عمل آید.
- منظور از تخلف در این طرح چیست؟
۱- هرگونه دریافتی بالاتر از سقف تعرفه خدمات سلامت مصوب هیات وزیران به هر طریقی ازجمله قید خدمات ارائه شده در صورتحساب بیمار
۲- دریافت هرگونه وجه بدون ارائه رسید رسمی
۳- هرگونه دریافتی خارج از بیمارستانها و مراکز جراحی محدود بابت ارائه خدمات در این موسسات
۴- عقد هرگونه قرارداد یا پرداخت بالاتر از تعرفههای مصوب هیات محترم وزیران توسط سازمانهای بیمهگر پایه و تکمیلی و سایر نهادهای حمایتی و سایر سازمانهای دولتی و غیردولتی خرید از خدمات سلامت
۵- هرگونه تبانی مالی بین موسسات و مراکز ارائهدهنده خدمات سلامت به ضرر گیرندگان خدمات.
- در صورت بروز تخلف مردم چه اقدامی باید انجام دهند؟
سامانه جامع شکایات به صورت تلفن چهار رقمی ۱۶۹۰ تعریف شده است و سامانه مذکور بهعنوان پرتال اطلاعرسانی در زمینه تعرفههای پزشکی و زیرمیزی در تهران و شهرستانها راهاندازی شده تا مردم بتوانند شکایات خود را به این سامانه اطلاع دهند.
مردم میتوانند از طریق این سامانه نسبت به نوع دریافت تعرفه پزشک یا مراکز درمانی شکایت خود را مطرح و کد رهگیری دریافت کنند.
شکایات مزبور پس از دریافت از سوی مرکز ملی پاسخگویی و رسیدگی به شکایات حداکثر ظرف دو روز کاری ضمن اعلام موضوع به شاکی، جهت تکمیل مستندات و تهیه گزارش نظارتی به کمیته کارشناسی ستاد استانی ارجاع میشود و کمیته کارشناسی حداکثر ظرف ۱۰ روز کاری پرونده را تکمیل و به دادسرای انتظامی نظام پزشکی شهرستانی و کمیسیون ماده ۱۱ تعزیرات حکومتی ارسال میکند و در صورتی که شکایت واصله به مرکز پاسخگویی و رسیدگی به شکایات مرتبط به موضوع نباشد مراتب حداکثر طی دو روز به اطلاع شاکی رسانده خواهد شد.
- در خصوص اقداماتی که در جهت ترویج زایمانهای طبیعی صورت گرفته توضیح بفرمایید.
رایگان شدن زایمان طبیعی در بیمارستانهای وزارت بهداشت بهمنظور تشویق مردم به انجام زایمان طبیعی صورت گرفته و پیشبینی میشود در صورت موفقیت، طرح زایمان به روش سزارین حدود
۱۰ درصد کاهش یابد. متاسفانه اکنون بیش از ۵۴ درصد زایمانهای کشور به روش سزارین است.
- به نظر شما مشکلات بیمههای خصوصی در جهت اجرای تعرفههای جدید خدمات درمانی بر مبنای کتاب ارزشهای نسبی که افزایش قابل ملاحظهای بهخصوص در زمینه جراحی و بستری شدن را داشته در آینده چیست؟
حدود ۸۰ درصد از درمان کشور در بخش دولتی و ۲۰ درصد آن در بخش خصوصی انجام میپذیرد. مقامات وزارت بهداشت چه در ملاقات با مدیران صنعت بیمه و چه در مصاحبههای مطبوعاتی انتظارات قابل توجهی را از شرکتهای بیمه خصوصی مطرح کرده و از آنها خواستهاند تا ضمن همکاری با این طرح و پذیرش تعرفههای جدید، سهم خود را در تامین این هزینهها کاهش ندهند. در حال حاضر حدود ۱۲ میلیون نفر در کشور تحت پوشش بیمه تکمیلی درمان قرار دارند. پوشش بیمههای تکمیلی درمان همانگونه که از نام آن نیز پیدا است در آغاز قرار بود
تکمیل کننده پوشش بیمههای پایه (تامین اجتماعی، خدمات درمانی) باشد و آن مواردی را پوشش دهد که بیمه پایه پوشش نمیدهد. اما بهتدریج و بهدلیل ضعف بنیادی بیمه گران پایه در تامین هزینههای درمانی، تبدیل به یک پوشش تمام و کمال درمانی شامل انواع مزایای درمانی- تشخیصی از جمله بستری، جراحی، زایمان، خدمات تشخیصی پاراکلینیکی، دارو، آزمایش، ویزیت پزشک و دندانپزشکی شد.
در عمل تنها تفاوت میان این دو بیمه، تعرفه و سقف تعهدات مورد استفاده آنها است. بهطور متوسط در صورتیکه مراجعه کننده به بیمارستانهای خصوصی دارای بیمه پایه باشد، حدود ۳۰-۲۰ درصد از صورتحساب را از بیمه پایه (فرانشیز پوشش) و حدود ۷۰ درصد هزینه را از بیمه تکمیلی تامین میکند.
بیش از ۹۰ درصد از بیمه شدگان بیمههای تکمیلی از اقشار کم درآمد و لایههای پایین طبقه متوسط حقوق بگیر هستند (مستمری بگیران تامین اجتماعی، فرهنگیان، کارگران و کارمندان شرکتها و کارخانهها و...)، این بیمه عملا در برگیرنده مشاغل آزاد یا حرفههای پردرآمد نیست. بیمهشدگان، این نوع پوشش را نه بهدلیل تامین هزینههای درمانی در بخش دولتی، بلکه بهدلیل جبران هزینههای تشخیصی درمانی در بخش خصوصی خریداری میکنند. حق بیمه این نوع پوشش اکثرا توسط بیمه شده و گاه در مشارکت با کارفرما تامین میشود.
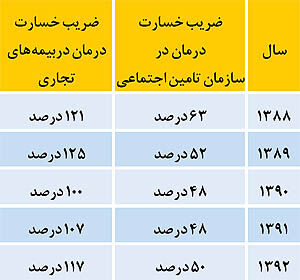
صنعت بیمه کشور سالها است که در این رشته زیان دارد. در سال ۱۳۹۲ ضریب خالص خسارت این رشته ۱۱۷ درصد بوده است.
با افزودن هزینههای اداری، بازاریابی و عملیاتی، این ضریب به ۱۳۵ درصد نیز میرسد. به عبارتی صنعت بیمه کشور در سال ۱۳۹۲ با زیانی ۳۵ درصدی بار این نوع پوشش را به دوش کشیده است. در این سال حدود ۳ هزار میلیارد تومان حق بیمه درمان دریافت شده و حدود ۴ هزار میلیارد تومان هزینه شده است. بیمه به عبارتی به معنی مکانیزم تجاری انتقال ریسک و توزیع خسارت است. منبع اصلی مالی بیمه گر حق بیمههای دریافتی از مردم است و در تقسیمبندی سهم دولت و مردم در تامین هزینههای درمانی، سهم بیمههای درمانی خصوصی نیز در بخش «سهم مردم» منظور میگردد. گرچه حق بیمههای دریافتی در بعضی از رشتههای بیمه بهدلیل تواتر کم خسارت امکان سرمایهگذاری بلندمدت یا میانمدت را دارا هستند، اما در رشته درمان بهدلیل تواتر بالای آن حتی قابلیت سپردهگذاری کوتاهمدت را نیز به سختی دارا هستند. حق بیمهها به سرعت و بهصورت جبران خسارت به بیمه شده یا مراکز درمانی- تشخیصی بازگردانده میشوند. هرگونه افزایش هزینههای درمانی- تشخیصی بهطور مستقیم و به صورت افزایش حق بیمه به بیمهشده و مردم منتقل میشود. افزایش ۲ تا ۵/۲ برابری تعرفههای جراحی در بخش خصوصی، به معنی افزایش ریسک و هزینه بیمهگر و در نتیجه افزایش حق بیمه خواهد بود. صنعت بیمه دو راه پیشرو دارد یا افزایش حدود ۸۰-۷۰ درصدی حق بیمه (با توجه به سهم جراحی در خسارت درمان) یا زیان تمام و کمال در این رشته و توقف فعالیت در آن.
در گزینه اول، صنعت بیمه شاید بتواند با همین ضریب خسارت غیرقابل تحمل به فعالیت در این رشته ادامه دهد، اما بخش قابلتوجهی از بیمهشدگان خود را بهدلیل ناتوانی آنها در پرداخت افزایش قابلتوجه حق بیمه فعلی از دست خواهد داد. نتیجه مستقیم کاهش تعداد بیمهشدگان آثار خود را علاوهبر گروه بیمهشدگان بر بیمارستانهای خصوصی نیز بهجا خواهد گذاشت. از آنجا که حدود تقریبی ۴۰ درصد از مراجعان به بیمارستانهای خصوصی را بیمهشدگان تکمیلی تشکیل میدهند و از آنجا که این گروه بدون داشتن پوشش درمان تکمیلی توانایی مالی استفاده از خدمات بیمارستانهای خصوصی را نخواهند داشت، سهم این مراجعات نصف خواهد شد. این کاهش به تبع خود موجب کاهش ضریب اشتغال تخت در این بیمارستانها و در نهایت زیان آنها خواهد شد. واقعیتی که متاسفانه در شور و شوق دوبرابر شدن تعرفه از چشم سهامداران بیمارستانهای خصوصی دور مانده است.
- باتوجه به توضیح داده شده در رابطه با مشکلات بیمههای خصوصی، وضعیت بیمههای پایه همانند سازمان تامین اجتماعی در اجرای این طرح در آینده به چه شکل است؟
افزایش تعرفههای پزشکی تاثیری مستقیم بر سازمان تامین اجتماعی بهجا خواهد گذاشت. این سازمان با تحتپوشش داشتن حدود ۳۹ میلیون بیمه شده
بزرگترین بیمهگر پایه کشور است و سالانه مبالغ هنگفتی از محل حق بیمه کسب میکند. این سازمان در سال ۱۳۹۲، از محل حق بیمههای دریافتی (بدون احتساب درآمدهای شستا) مبلغ ۴۰۷.۱۱۵.۴۳۵.۰۰۰.۰۰۰ ریال (حدود چهل هزار و هفتصد میلیارد تومان) درآمد داشته است. از این مبلغ حدود ۳۳ درصد بهعنوان «سهم درمان» بیمه شدگان تلقی میشد که حدود ۱۳۵.۰۰۰.۰۰۰.۰۰۰ ریال (سیزده هزارو پانصد میلیارد تومان) است. این سازمان در سال ۱۳۹۲ حدود ۷۷.۷۰۹.۲۷۲.۰۰۰.۰۰۰ ریال (معادل هفت هزار و هفتصدو هفتاد میلیارد تومان) صرف هزینههای درمان بیمهشدگان خود کرده است. با احتساب این رقم که دربرگیرنده کلیه هزینههای اداری درمان نیز هست، این سازمان در سال ۱۳۹۲ ضریب خسارتی معادل ۵۰ درصد داشته است. این ضریب در صورت منظور داشتن افزایش ۲ برابری تعرفههای جراحی و با توجه به تقسیم سهم بستری و جراحی و خدمات سرپایی و پاراکلینیکی در هزینههای این سازمان، در نیمه دوم سال ۱۳۹۳ و ۱۳۹۴ به حدود ۸۵-۸۰ درصد خواهد رسید. ضریبی که گرچه برای یک سازمان غیرانتفاعی کاملا منطقی است اما برای سازمان تامین اجتماعی با توجه به کاهش سالانه ورودی و افزایش خروجی آن نگران کننده است.
اما مقایسه حق بیمه دریافتی و هزینههای پرداختی سازمان تامین اجتماعی و بیمههای تجاری نکته قابل تامل دیگری را آشکار میسازد. تامین اجتماعی با حدود ۳۹ میلیون بیمه شده مبلغ ۱۳۵ هزار میلیارد تومان سهم حق بیمه درمان دریافت کرده است و حدود ۷۷۰۰ میلیارد تومان هزینه کرده است. بیمههای تجاری با حدود ۱۲ میلیون بیمه شده در همین سال حدود ۳ هزار میلیارد تومان حق بیمه دریافت و حدود ۴ هزار میلیارد تومان هزینه کرده است. این تفاوت آشکارا نشاندهنده تغییر در جایگاه این دو بیمهگر است. بیمههای تجاری که بهعنوان بنگاههای اقتصادی قاعدتا بهدنبال سود هستند جای بیمههای اجتماعی را که سازمانی غیرانتفاعی است گرفتهاند. اولی سالهاست که با زیان این بیمه را یدک میکشد و دومی ۵۰ درصد سود میبرد.
واقعیت این است که سازمان تامین اجتماعی در سالهای قبل یکی از عوامل افزایش اندک تعرفههای دولتی در مقایسه با افزایش عمومی تورم و هزینههای درمانی بوده و عملا از پرداخت سهم واقعی خود در تامین این هزینهها شانه خالی کرده و بار اضافی این هزینهها را بهسمت بیمههای تجاری سوق داده است.
این سازمان با حفظ یک ضریب خسارت ۵۰ درصدی در همه این سالها در برابر افزایش تعرفه درمانی بهویژه در بخش دولتی درمان که دربرگیرنده اکثریت شاغلان این رشته است، مقاومت کرده و در عمل به زیان این شاغلان از یکسو و مصرفکنندگان از سوی دیگر اقدام کرده است. پایین نگه داشتن تعرفه و سهم خود، برای این سازمان بسیار سودآور و برای مصرفکنندگان و مردم بسیار زیانبار بوده و جز افزودن به سهم «پول از جیب» نقشی نداشته است.
تغییر در نقش سازمان تامین اجتماعی (چه در درمان بخش دولتی و چه خصوصی) مطمئنا میتواند بخش قابلتوجهی از افزایش هزینههای درمانی را جبران کند. اینکه این سازمان با توجه به مطالبات انباشته ۵۳۰۰۰ میلیارد تومانی خود از دولت و سایر مشکلات مالی توانایی ایفای چنین نقشی را خواهد داشت یا نه، نیاز به بررسی جامع دیگری دارد.
- حال با توجه به مشکلات بیمههای خصوصی و پایه در جهت اجرای تعرفههای جدید پیشبینی شما در آینده چیست؟
شوک وارد شده به هزینه درمانی، شوکی واقعی است که آثار آن سالها باقی خواهدماند. سناریوهای زیر دور از تصور نیستند. اگر دولت به تعهدات خود در تامین و افزایش سهم خود در هزینه درمانی و تسویه بدهی ۵۳۰۰۰ میلیارد تومانی به سازمان تامین اجتماعی، تامین کسری بودجه ادواری وزارت بهداشت (فعلا ۶ هزار میلیارد تومان)، تبدیل سهم ۳۰ درصدی خود از مخارج درمان به ۶۰ یا ۷۰ درصد، تاسیس بیمارستانهای جدید و افزایش کادر پزشکی شاغل در بخش دولتی عمل کند، بخش خصوصی درمان با تعرفههای فعلی دچار بحران ناشی از عدم مراجعه متقاضیان شده و زیان هنگفتی متوجه سرمایهگذاریهای بزرگ انجام شده در تاسیس این بیمارستانها خواهد شد. احتمال تحقق این سناریو با توجه به همه عوامل داخلی و خارجی کم است.