«بیمههای عمر» هرگز نمیمیرند
<p> دنیای اقتصاد- لیلا اکبرپور: شنیده بودم فرشته رحیمیها، خانمی جدی و بیانعطاف است. برای دیدن این خانم جدی صنعت بیمه لحظهشماری میکردم. وقتی به تحریریه «دنیای اقتصاد» آمد، دیدم در مقابلم خانمی مودب، موقر با چشمانی مهربان ایستاده است. خانم رحیمیها یک کارشناس ارشد بیمه و آشنا به دنیای مالی است. او در زمان انحلال شرکتهای بیمه و ملی شدن این صنعت در سال ۵۸ یکی از مسوولان رسیدگی به پروندههای خسارت بیمههای عمر و پسانداز به جا مانده از دوره قبل از پیروزی انقلاب بود. وی تحصیلکرده انگلستان در رشته بیمه با گرایش عمر و پساندازی است. </p>
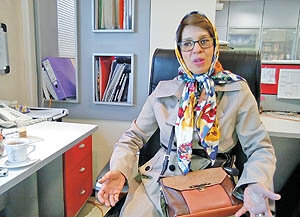
دنیای اقتصاد- لیلا اکبرپور: شنیده بودم فرشته رحیمیها، خانمی جدی و بیانعطاف است. برای دیدن این خانم جدی صنعت بیمه لحظهشماری میکردم. وقتی به تحریریه «دنیای اقتصاد» آمد، دیدم در مقابلم خانمی مودب، موقر با چشمانی مهربان ایستاده است. خانم رحیمیها یک کارشناس ارشد بیمه و آشنا به دنیای مالی است. او در زمان انحلال شرکتهای بیمه و ملی شدن این صنعت در سال ۵۸ یکی از مسوولان رسیدگی به پروندههای خسارت بیمههای عمر و پسانداز به جا مانده از دوره قبل از پیروزی انقلاب بود. وی تحصیلکرده انگلستان در رشته بیمه با گرایش عمر و پساندازی است. خود او درخصوص نگرش مردم به بیمه درسالهای قبل ازپیروزی انقلاب میگوید: «تفکر عموم جامعه نسبت به بیمه جای تامل داشت. زیرا در تعامل با افراد جامعه مشاهده میشد که دید آنها نسبت به بیمه بسیار منفی است و گاهی حتی بیمه را با کلاهبرداری مترادف میدانستند.»
در زمانی که مقرر شد پرتفوی عمر همه شرکتهای بیمه به یک شرکت منتقل شود، صنعت بیمه شرایط جدیدی را تجربه میکرد. هرچند پروندههای بیمه عمرداخل گونی به سمت بیمه آسیا رفتند، اما بودند افراد مسوولیتپذیری که در شرایط سخت اجازه ندادند اتفاق بدی برای بیمه عمر بیفتد و مردم به حق و حقوق خود رسیدند. اتفاقات زیادی درتاریخ بیمه به وقوع پیوست و درایران هم تصمیماتی گرفته شد که به اطمینان مردم لطمه خورد اما بیمه عمرماندگاراست و میتواند از پیچ و خم وقایع عبور کند. شاید بهتر است بگوییم بیمه عمر هیچگاه نمیمیرد. در ادامه گفتوگوی ما را با خانم فرشته رحیمیها بخوانید.
شما از مدیران با تجربه صنعت بیمه هستید و سابقه کار طولانی در این صنعت دارید. بفرمایید چگونه و از چه تاریخی با این صنعت آشنا شدید؟
در واقع باید بگویم من از سال ۱۳۵۰ که مدرسه عالی بیمه تاسیس شده بود وارد صنعت بیمه شدم و این کار اتفاقی نبود، زیرا به توصیه پدرم که فردی فرهیخته و دانشآموخته رشته حقوق در دانشگاه تهران بود انجام شد. پدرم نسبت به بیمه و ادامه تحصیل در این رشته بسیار مثبتاندیش بود و اعتقاد داشت آینده درخشانی برای این رشته و دانشآموختگان آن میتوان پیشبینی کرد.
قابل ذکر است که مدرسه عالی بیمه در بخش تخصصی از کادری بسیار فرهیخته و بارز برخوردار بود که اکثرا مقطع دکترا را در دانشگاههای اروپا گذرانده بودند. ازجمله این استادان آقایان دکتر جباری، دکتر جوهریان، دکتر ایزدپناه، دکتر فرجادی و دکتر هوشنگی بودند و جالب است بدانید که این افراد به اتفاق تعدادی دیگر توسط شرکت سهامی بیمه ایران انتخاب و برای اخذ دکترا در دانشگاههای اروپا بورسیه شده بودند. لذا علوم و دانشی که به دانشجویان انتقال یافت براساس منابع و مآخذ روز بود.
وضعیت شرکتهای بیمه و تفکر جامعه نسبت به بیمه در آن سالها چه بود؟
تا آنجا که حافظه من یاری میکند تعداد ۱۱ شرکت به فعالیتهای بیمهگری میپرداختند که در راس آنها شرکت سهامی بیمه ایران (تاسیس ۱۳۱۴) قرار داشت و از پرتفوی خوبی هم بهرهمند بود زیرا حتما مطلع هستید که طبق قانون، کلیه شرکتهای دولتی موظف بودند امور بیمهای خود را نزد شرکت بیمه ایران متمرکز سازند و این الزام قانونی موجب ایجاد پرتفوی بسیار خوبی برای بیمه ایران شده بود. سایر شرکتهای بیمه خصوصی هم عبارت بودند از: بیمه شرق (تاسیس ۱۳۲۹)، بیمه امید (تاسیس ۱۳۲۹)، بیمه بازرگانان (تاسیس ۱۳۳۱)، بیمه پارس (تاسیس ۱۳۳۴)، بیمه ملی (تاسیس ۱۳۳۵)، بیمه آسیا (تاسیس ۱۳۳۸)، بیمه البرز (تاسیس ۱۳۳۸)، بیمه ساختمان و کار (تاسیس ۱۳۴۳)، بیمه اینگستراخ (مرکز شرکت مسکو)، بیمه یورکشایر (مرکز شرکت لندن) که در انواع رشتههای بیمه فعالیت میکردند. ولی در مورد بیمه عمر سوابق موجود حاکی از آن است که صرفا بیمه ایران طی آن سالها مبتکر طرحهای بیمه عمر اعم از گروهی و انفرادی بوده است. حضور افراد متخصص که در مصدر امور قرار داشتند موجب شد تا ضمن رعایت مسائل فنی بیمههای عمر، صدور بیمهنامههای عمر و پسانداز بهتدریج در کشور رایج شود.
اما تفکر عموم جامعه نسبت به بیمه جای تامل داشت. زیرا در تعامل با افراد جامعه مشاهده میشد که دید آنها نسبت به بیمه بسیار منفی است و گاهی حتی بیمه را با کلاهبرداری مترادف میدانستند. من هم که در آن سالها دانشجوی رشته بیمه بودم مقایسه این نوع تفکر با تفکر پدرم که چشماندازی روشن از بیمه برایم به تصویر کشیده بود، برایم بسیار تاملبرانگیز بود. مطمئنا علت این بود که کلیت جامعه شناخت درست و کافی از بیمه نداشتند و هیچ نوع تبلیغی حتی توسط خود بیمه ایران در مورد بیمه و فواید آن صورت نمیپذیرفت. تعریف درست و دقیقی از بیمه نشده بود و در حقیقت میتوان گفت عملکرد شرکتهای بیمه در شکلگیری این نوع تفکر منفی در مردم بیتاثیر نبود. هیچکس نمیدانست که بیمه در حقیقت انتقال خطر از بیمهگذار به بیمهگر در ازای پرداخت حق بیمهای متناسب با خطر است. این موضوع به صراحت در ماده یکم قانون بیمه با ذکر شرایط تبیین شده است و در حقیقت ضمانت اجرای بیمهنامهها تابع قوانین بیمهای است که در سال ۱۳۱۶ به تصویب رسیده است.
خانم رحیمیها تجربیات شما در شرکتهای بیمه به چه زمانی بر میگردد؟
اولین تجربه من به سال ۱۳۵۲ برمیگردد که دانشجوی بیمه بودم و به اتفاق ۳۰ نفر از دانشجویان توسط دکتر فرجادی که از استادان ما در دانشگاه بودند و ضمنا سمت قائممقام مدیرعامل شرکت سهامی بیمه ایران را هم داشتند برای کارآموزی انتخاب شدیم و در قسمتهای مختلف شرکت سهامی بیمه ایران تجربیاتی در انجام کارهای بیمهای بهدست آوردیم. نهایت امر اینکه پس از پایان دوره کارآموزی و برگزاری امتحان به اتفاق چهار نفر دیگر از دانشجویان برای کار در بیمه ایران انتخاب شدیم ولی به لحاظ بوروکراسی اداری حاکم بر آن شرکت از ادامه همکاری با آنها منصرف شدم.
پس از آن در یک شرکت دولتی به مدت ۴ سال در بخش مالی مشغول بهکار شدم. در این فاصله متوجه شدم که از رشته تحصیلی خود بسیار فاصله گرفتهام درحالیکه با توجه به زمینه تحصیلی، در رشته بیمه بیشتر میتوانستم موثر باشم. بنابراین در سال ۱۳۵۶ مجددا تصمیم گرفتم به صنعت بیمه باز گردم. در آن سالها شرکتهای بیمه جدیدی از جمله شرکت بیمه دانا، بیمه توانا (ایران و آمریکای سابق) و بیمه حافظ مجوز فعالیت بیمهگری را دریافت کرده بودند. پس از قبولی در آزمون بیمه حافظ به استخدام این شرکت در آمدم. لازم به توضیح است که شرکتهای بیمه خصوصی نظیر بیمه حافظ از فارغالتحصیلان رشته بیمه استفاده میکردند و در مدیریت خود از بوروکراسی اداری کمتری برخوردار بودند و به کارکنان خود اجازه اظهار نظر و اجرای طرحهای جدید و فنی بیمه را میدادند. ناگفته نماند من با این هدف به شرکت بیمه حافظ رفتم که بتوانم در یکی از رشتههای بیمه مهارت کافی بهدست آورم. حوزه فعالیت من در این شرکت، بیمههای عمر گروهی و انفرادی ساده زمانی بود. اما علاقه و هدف من در رسیدن به تخصص در رشته بیمههای عمر و پسانداز موجب شد تا اوایل سال ۱۳۵۷ بهمنظور ادامه تحصیل در این رشته عازم کشور انگلستان شوم. هنگامی که مدیرعامل وقت شرکت بیمه حافظ از تصمیم من مطلع شد پیشنهاد داد از بورسیه شرکت استفاده کرد و شرکت
Willis Fabor & Damas را معرفی کرد. من در بدو ورود خود به انگلیس به شرکت مذکور رفتم و مدیر آموزش آنها را ملاقات کردم. وی شرکت Manulife را بهمنظور آموزش بیمههای عمر و پسانداز معرفی کرد. در Manulife کلیه مراحل صدور بیمهنامه با دقت و نظم خاصی انجام میشد و از افراد متخصص در زمینه اکچوئری (سه نفر دکترا)، پزشکی (جهت معاینات پزشکی متقاضیان بیمه) و مسوولان صدور استفاده میکردند. ضمنا در انگلیس دوره آموزش بازاریابی را در شرکت Hill Samual Unitlife گذراندم. با توجه به اهمیت سرمایهگذاری حق بیمههای عمر و پسانداز در بخشهای سودده، این دوره را نیز در قسمت سرمایهگذاری شرکت بیمه Manulife طی کردم.
پس از بازگشت به ایران در کدام شرکت به ادامه فعالیت پرداختید؟
پس از انقلاب اسلامی ایران در اوایل سال ۱۳۵۸ و پس از بازگشت به ایران مجددا در شرکت بیمه حافظ مشغول بهکار شدم. گزارشی تفصیلی از آموزشهایی که فرا گرفته بودم به مدیرعامل شرکت ارائه کردم. در آن تاریخ با توجه به رویداد انقلاب اسلامی ایران وضعیت شرکتهای بیمه خصوصی تغییر یافته و عملا فعالیتهای بیمه و صدور بیمهنامه در آنها متوقف شده بود. در نهایت در سال ۱۳۵۸ بنا به تصمیم دولتمردان وقت شرکتهای بیمه خصوصی به استثنای شرکتهای بیمه البرز و دانا، همگی در شرکت بیمه آسیا ادغام شد و کلیه شرکتهای بیمه، ملی اعلام شدند. مسوولیت ادغام و انحلال شرکتهای بیمه به مدیرعامل وقت بیمه ایران که توامان رئیس کل بیمه مرکزی هم بود محول شد. متاسفانه از آنجا که برنامهریزی صحیحی در این مورد صورت نگرفته بود، ادغام و انحلال شرکتهای بیمه موجب سرگردانی کارکنان و بیمهگذاران شد و با این شرایط تعداد بسیار زیادی از کارکنان استعفا داده یا بازخرید شدند. تعداد معدودی از کارکنان شرکتهای بیمه خصوصی به بیمه آسیا و بیمه دانا منتقل شدند که به انجام امور بیمهای و تسویه حساب با بیمهگذاران قبلی پرداختند.
نظر شما در مورد ادغام و انحلال شرکتهای بیمه خصوصی چیست؟
به نظر بنده ادغام شرکتهای بیمه در آن زمان که وضعیت شرکتهای بیمه بسیار نابسامان شده بود و اکثر سهامداران و مدیران عامل شرکتها، ایران را ترک کرده بودند بهترین تصمیم بود اما از آنجا که برنامهریزی صحیحی برای این کار نشده بود متاسفانه تعداد زیادی از نیروهای کارآمد از بدنه صنعت بیمه خارج شدند. ضمنا بیمهگذارانی که در این فاصله خسارت دیده بودند دچار سردرگمی شدند زیرا نمیدانستند برای دریافت خسارت باید به کدام شرکت مراجعه کنند. با این وضع ضربه شدیدی به اعتماد بیمهگذاران نسبت به بیمههای کشور شد.
آیا فرصت دیگری برای شروع بهکار در رشته بیمههای عمر و پسانداز برای شما فراهم شد؟
در سال ۱۳۶۴ که مجددا مجوز کار در رشته بیمههای عمر توسط جناب آقای طهماسبی -مدیرعامل بیمه البرز- از بیمه مرکزی گرفته شد با توجه به علاقه اینجانب به این رشته همکاری خود را با شرکت بیمه البرز آغاز کردم. معهذا تا سال ۱۳۷۳ بهعلت ابهام در ربوی بودن نرخ بهره که باید در محاسبات حق بیمههای عمر و پسانداز منظور میشد، فروش این نوع از بیمهنامهها بلااقدام مانده بود. پس از حل این ابهام مجددا شرکتهای بیمه فروش این نوع بیمهنامه را آغاز کردند. در شرکت بیمه البرز هم از بنده خواسته شد تا این رشته را فعال کنم. با استفاده از تخصص مرحوم آقای دکتر جوهریان در رشته اکچوئری موفق به تهیه و تنظیم طرح بیمههای عمر و تشکیل سرمایه شدم و مدتی بعد به مورد اجرا گذاشته شد.
در حال حاضر گویا تعداد زیادی از شرکتهای بیمه خصوصی مشغول فعالیت هستند. آیا اطلاعاتی در مورد چگونگی و زمان آغاز بهکار آنها دارید؟
شرکتهای بیمه خصوصی از سال ۱۳۸۲ از بیمه مرکزی ایران مجوز فعالیت بیمهگری گرفتند که تعداد آنها در حال حاضر ۲۱ شرکت است. علاوهبر این تعداد ۷ شرکت هم در مناطق آزاد به فعالیتهای بیمهگری مشغولند. به این ترتیب ملاحظه میشود که بعد از انقلاب اسلامی و صرفا در طول دهه ۸۰ تعداد ۳۰ شرکت به خدمات بیمهگری پرداختند. این موضوع موید تغییر نحوه تفکر و نگرش جامعه نسبت به اهمیت بیمه در مقایسه با قبل از انقلاب اسلامی است که موجب سرمایهگذاری در تاسیس ۳۰ شرکت مذکور شده است. بهطور مثال بیمههای شخص ثالث که در گذشته مورد توجه افراد قرار نمیگرفتند در حال حاضر مورد استقبال آنها است. البته عملکرد شرکتهای بیمه در پرداخت به موقع خسارات بیمهای در این تغییر نگرش موثر بوده است.
در پایان خواهش میکنم نظر خود را در مورد اهمیت بیمه و نقش آن در زندگی مردم بفرمایید.
هر فردی میتواند با برخورداری از تامینهای بیمهای با آسودگی خاطر بیشتری مسیر زندگی خود را ادامه دهد. امروزه نهتنها رشته بیمههای اموال (خودرو، آتشسوزی، باربری و...) بلکه رشتههای بیمه اشخاص (درمان، عمر، حادثه) نقش بسیار مهمی در زندگی مردم ایفا میکنند. بهطور مثال بیمههای عمر و پسانداز با مزایایی که در تامین خطرات فوت اعم از حادثه یا بیماری، نقص عضو و از کارافتادگی، معافیت از پرداخت حق بیمه، تامین هزینه بیماریهای خاص و... دارند و همچنین نقش سرمایهگذاری این بیمهها از طریق پسانداز قسمتی از حق بیمههای دریافتی توسط بیمهگر، اثرات قابلتوجهی در تامین آسایش خاطر مردم دارند.