«بیمههای اعتباری» درصنعت بیمه محبوسند
<p> سیستم اعطای تسهیلات، دانسته یا ندانسته آئیننامه بیمه اعتباری را رعایت نمیکند؟ دنیای اقتصاد - لیلا اکبرپور: بسیاری از اقتصاددانان میگویند «ضعف صنعت بیمه موجب حبس ثروت در نظام بانکی است. » آنها از جای خالی بیمههای اعتباری گلایه دارند و میگویند: «خلأهای موجود در صنعت بیمه موجب شده بانکها امکان استفاده از خدمات صنعت بیمه برای توسعه اعتبارات و سرمایهگذاری را نداشته باشند و ناگزیر از گرفتن وثیقه یا از همان حبس ثروت استفاده میکنند. » اما این درحالی است که بیمهگران اعتقاد دارند نظام بانکی فرهنگ بیمه اعتباررا به درستی نمیداند و بازی اعتباری را بلد نیست، هرچند طبق ضوابط و مقررات بیمهگذار در بیمه اعتبار، بانکها و موسسات هستند و حق بیمه را آنها باید بپردازند، اما درعمل بانک و لیزینگهای طرف قرارداد با بیمهها حق بیمه را ازمشتریان دریافت میکنند و این موضوع باعث شده اکثر تسهیلات گیرندگان تمایلی به پرداخت اقساط خود نداشته باشند و حجم مطالبات معوق و لاوصولی افزایش یابد. </p>
سیستم اعطای تسهیلات، دانسته یا ندانسته آئیننامه بیمه اعتباری را رعایت نمیکند؟ دنیای اقتصاد - لیلا اکبرپور: بسیاری از اقتصاددانان میگویند «ضعف صنعت بیمه موجب حبس ثروت در نظام بانکی است.» آنها از جای خالی بیمههای اعتباری گلایه دارند و میگویند: «خلأهای موجود در صنعت بیمه موجب شده بانکها امکان استفاده از خدمات صنعت بیمه برای توسعه اعتبارات و سرمایهگذاری را نداشته باشند و ناگزیر از گرفتن وثیقه یا از همان حبس ثروت استفاده میکنند.» اما این درحالی است که بیمهگران اعتقاد دارند نظام بانکی فرهنگ بیمه اعتباررا به درستی نمیداند و بازی اعتباری را بلد نیست، هرچند طبق ضوابط و مقررات بیمهگذار در بیمه اعتبار، بانکها و موسسات هستند و حق بیمه را آنها باید بپردازند، اما درعمل بانک و لیزینگهای طرف قرارداد با بیمهها حق بیمه را ازمشتریان دریافت میکنند و این موضوع باعث شده اکثر تسهیلات گیرندگان تمایلی به پرداخت اقساط خود نداشته باشند و حجم مطالبات معوق و لاوصولی افزایش یابد. دراین شرایط شرکتهای بیمه با پرداخت خسارات در محافل قضایی برای بازیافت خسارات پروندههای زیادی دارند.
جدال بیمه ایران و آسیا درعرصه بیمههای اعتبار
منظور از «اعتبار» ظرفیت بدهی یک مشتری است که از طرف بنگاههای اقتصادی در قبال ارائه کالا و خدمات یا بانکها و موسسات مالی و اعتباری به صورت تسهیلات مالی در اختیار مشتریان قرار گرفته و مطالبات ناشی از این فعالیتها در معرض ریسک عدم بازپرداخت قرار میگیرند.
شرکتهای بیمه طبق آئیننامه شماره ۵۱ شورایعالی بیمه موظفند قراردادهای بیمه اعتبار را در چارچوب ضوابط بهصورت گروهی منعقد کنند. این خدمت فقط باید با بانکها و موسسات اعتباری و سایر اشخاص حقوقی ارائه کننده خدمات مالی و عملیات شبه بانکی مانند عرضه و تقاضای وجوه و اعتبار، دریافت سپرده و ودیعه و موارد مشابه، اعطای وام و تسهیلات و صدور کارت اعتباری مشروط بر آنکه برای فعالیت خود از بانک مرکزی ایران مجوز این فعالیتها را گرفته باشند یا بنگاههای اقتصادی که کالا را بهصورت غیرنقدی میفروشند، عرضه شود. بررسی آمارهای بیمه مرکزی ایران نشان میدهد، ضریب خسارت بیمههای اعتبار درکل صنعت بیمه بالا است و شرکتهای بیمه صدوربیمههای اعتبار را قفل کردهاند. این درحالی است که در سال ۹۲ از محل بیمههای اعتباری بخش خصوصی نسبت به بخش دولتی (شرکت بیمه ایران) زیان بیشتری را متحمل شده است.
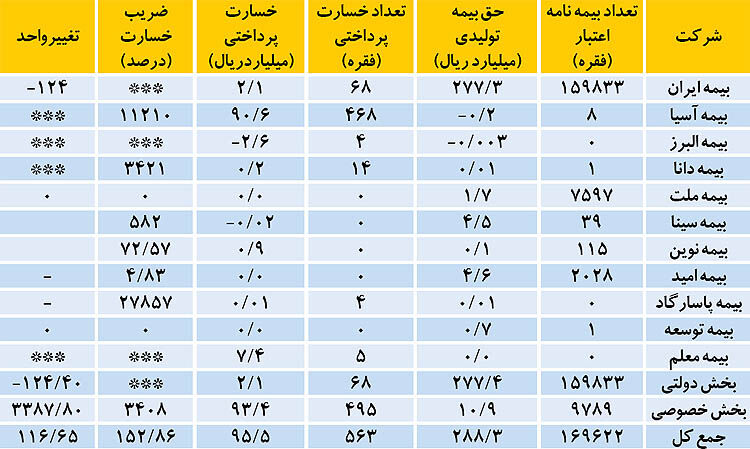
آمارهای رسمی بیمه مرکزی میگویند: درسال مالی ۹۲ شرکت بیمه ایران ۹۶ درصد حق بیمههای اعتباری را تولید کرده است، اما سهم آن از خسارات پرداختی تنها ۴/ ۲ درصد است. یعنی تنها ۴درصد بیمههای اعتباری توسط بخش خصوصی تولید شده، اما نزدیک ۹۷ درصد خسارات توسط بیمههای خصوصی جبران شده است. طبق آمارهای قابل اتکا ازسال مالی ۹۲ صنعت بیمه ۱۶۹ هزار و ۶۲۲ فقره بیمه اعتباری (رجوع به جدول) به ارزش ۳/ ۲۸۸ میلیارد ریال صادرکرده است که از این میزان ۱۵۹ هزار و ۸۳۳ فقره بیمهنامه به ارزش ۴/ ۲۷۷ میلیارد ریال توسط شرکت بیمه ایران تولید شده است و سهم بخش خصوصی از این بازار ۹ هزار و ۷۸۹ فقره بیمهنامه اعتبار به ارزش ۹/ ۱۰ میلیارد ریال است. این درحالی است که صنعت بیمه بابت ۵۶۳ فقره خسارت در مجموع ۵/ ۹۵ میلیارد ریال غرامت پرداخت کرده است که بیمه ایران بابت ۶۸ مورد خسارت مبلغ ۱/ ۲میلیارد ریال غرامت داده، اما سهم بخش خصوصی پرداخت ۴/ ۹۳ میلیارد ریال خسارت بابت جبران ۴۹۵ مورد خسارت بوده است. ضریب خسارت بیمههای اعتباری درعملکرد بخش خصوصی ۳۴۰۸ درصد و دربیمه ایران با کاهش ۱۲۴ واحدی تقریبا صفردرصد است.
چند سوال فنی
با دیدن آمارموجود سوالاتی پیش میآید که: ۱- آیا دولت با گلچین کردن بیمهگذاران، ریسکهای اعتباری را به بخش خصوصی منتقل میکند؟ ۲- آیا دولت بنا دارد ریسک مطالبات معوق بانکها را به صنعت بیمه منتقل کند؟ ۳- آیا پروندههای خسارت دیگری درمحاکم قضایی هست و درآینده اعلام میشود؟ ۴- آیا حجم خسارات معوق این رشته درصورتهای مالی بیمه ایران و سایر شرکتها پنهان شده و درآینده خود را نشان میدهد؟ و ۵- آیا بخش خصوصی در صدور بیمههای اعتبار مدیریت ریسک کمتری دارد؟
ابراهیم کاردگرمدیرعامل بیمه آسیا دراین خصوص به «دنیای اقتصاد» گفت: در شرایط اقتصادی فعلی، نگاهی به حجم معوقات بانکها نشان میدهد متاسفانه گیرندگان تسهیلات در پرداخت اقساط خود کوتاهی میکنند. اگر سند وثایق بانکها پس از صدور بیمهنامه به نام شرکت بیمه میشد شاید امکان اجرای طرحهایی وجود داشت، اما متاسفانه شرایط و مقدمات آن فراهم نیست.
وی با بیان اینکه تبعات منفی بیمههای اعتباری که درگذشته به صورت عادی یا کنسرسیومی صادرشده است، درآینده نمود مییابد، افزود: بانکها (بیمهگذاران اعتبار) هم در مذاکره با بیمهگران رفتار حرفهای ندارند آنها میخواهند تعیینکننده نرخ و شرایط باشند درحالیکه آنها باید دادهها را در اختیار شرکت بیمه قرار دهند و بیمهگران ریسک را محاسبه کنند، متاسفانه چانهزنی بانکها در مذاکرات بیمهای نیست.
کاردگر با یادآوری اینکه هیاتمدیره قبلی جلوی صدور بیمه اعتبار را گرفت و هیاتمدیره جدید هم این مسیررا ادامه داد، افزود: خسارات سال ۹۲ بیمه آسیا مربوط به دورههای پیشین است و کارشناسان حقوقی بیمه آسیا با حضوردرمحاکم قضایی درتلاش برای ریکاوری خسارات هستند.
او با تاکید بر اینکه بیمهگذاران اعتبار باید درکنترل مطالبات معوق اقدامات جدی انجام دهند، افزود: شورایعالی بیمه نیز با بازنگری آئیننامه اجرایی بیمههای اعتبار میتواند از تحمیل خسارات معوق بانکها به صنعت بیمه جلوگیری کند.
زیرساختهای بیمه اعتبارفراهم نیست
سیدرضا رضوی فرد معاون اداره کل طرحهای مخصوص شرکت بیمه ایران دراین خصوص گفت: مدت بیمهنامههای اعتبار۵ ساله است و خساراتی که درسال ۹۲ اعلام شده مربوط به دورههای مالی قبل است و بسیاری از خسارات در راه هستند.
وی با بیان اینکه بیمه ایران ازسال ۹۲ بیمه اعتبار صادر نمیکند، افزود: متاسفانه زیرساختهای بیمه اعتبار فراهم نیست و شرکتهای بیمه از این بیمهنامه زیان میدهند. رضوی فرد گفت: طبق آئیننامه شورایعالی بیمه دربیمههای اعتبار بیمهگذار بانک و موسسات مالی هستند که به مردم تسهیلات میدهند، اما دراجرا بانکها حق بیمه را از مشتریان میگیرند و بسیاری از آنها گمان میکنند که وقتی وام بیمه دارد اگر توان پرداخت اقساط را نداشتند بیمهها مسوول جبران هستند، بنابراین اقساط را نمیپردازند. او به پرونده خسارت، بیمهنامه اعتباری که به صورت کنسرسیوم برای یک بانک بزرگ صادرشده بود اشاره کرد و گفت: لیدر این کنسرسیوم یکی ازبیمههای خصوصی است که متاسفانه بانک مورد نظر بدون ارسال اسناد و مدارک یکباره اعلام خسارت کرده و بیمهگران امکان پرداخت خسارت را ندارند. رضوی فرد ادامه داد: متاسفانه این موضوع تبدیل به مشکل شد و پرونده آن در قوه قضائیه در دست بررسی است.
دیدگاه شورایعالی بیمه
برخی از شرکتهای بیمه از شورایعالی بیمه صدور بیمهنامههایی تحت عنوان «بیمهنامه اعتبار موردی» که در آن اعتبار گیرنده در مقام بیمهگذار قرار میگیرد و شرکت بیمه با صدور بیمهنامه، پرداخت بدهی بیمهگذار را تضمین میکند، درخواست کردهاند که شورایعالی بیمه درخصوص این دست ازبیمههای اعتباری میگوید: در بیمههای اعتباری با انعقاد عقد بیمه بین بیمهگر و اعتباردهنده، ریسک عدم پرداخت یا تاخیر در پرداخت مطالبات بیمهگذار از گیرنده اعتبار تحت پوشش قرار میگیرد، اما دراین موضوع، بیمهگر نقش ضامن را ایفا میکند که این امر از مصادیق بیمههای اعتباری نیست و شرکتهای بیمه مجاز به صدور ضمانتنامه تحت عنوان بیمهنامه اعتباری نمیباشند». شرکتهای بیمه باید در قراردادهای بیمه اعتبار بیمهگذار(بانک موسسات مالی) را مکلف به انجام موارد زیر کنند:
- قبل از اعطای اعتبار، سابقه و وضعیت مالی اعتبارگیرنده را ارزیابی و از توانایی مالی و حسن سابقه وی در بازپرداخت اعتبار اعطایی اطمینان حاصل نمایند.
- از هر اعتبارگیرنده حداقل معادل ۱۲۰ درصد مجموع اعتبار اعطایی و کارمزد متعلقه تضمین معتبر یا وثیقه اخذ کرده یا حسب مورد، موضوع مورد معامله را در رهن یا مالکیت خود نگه دارند.
- در مورد فروش اقساطی یا اجاره به شرط تملیک، حداقل ۲۰ درصد ارزش موضوع مورد معامله را به صورت نقدی از اعتبار گیرنده دریافت کند.
- در قراردادهای گروهی فروش اقساطی تعداد دفعات فروش در هر سال نباید کمتر از ۲۵ مورد باشد.
- حداکثر تعهد بیمهگر در مورد هر قسط معادل ۷۵ درصد مبلغ آن خواهد بود و جبران ۲۵ درصد بقیه بر عهده بیمهگذار است.
اقدامات جهت کنترل خسارات
طبق ماده ۶ آئیننامه ۵۱ شورایعالی بیمه در صورتی که اعتبارگیرنده تا ۳۰ روز بعد از سررسید پرداخت بدهی یا هر قسط، وجه آن را پرداخت نکند بیمهگذار موظف است با ارسال تذکر کتبی وجه پرداخت نشده را مطالبه کند.
همچنین در صورتی که اعتبار گیرنده ظرف مدت ۳ماه بعد از سررسید، تمام یا بخشی از مطالبات مربوط را پرداخت نکند بیمهگذار موظف است ظرف ۱۵ روز پس از انقضای مدت مذکور، به صورت مکتوب و مستند به شرکت بیمه اعلام خسارت کند. شرکت بیمه پس از قبول یا پرداخت خسارت میتواند جهت بازیافت خسارت پرداخت شده به اعتبار گیرنده یا ضامن وی مراجعه کند. بیمهگذار موظف است تمام تضمینهای اخذ شده یا وثایق مربوط را در اختیار شرکت بیمه قرار دهد و حقوق خود نسبت به استفاده از آنها را به شرکت بیمه منتقل نماید. شرکت بیمه موظف است پس از تامین مطالبات خود مابهالتفاوت را به بیمهگذار مسترد کند.
بیمههای اعتبار در آینه آمار
درسال ۹۲ ازبین ۲۹ شرکت بیمه بازرگانی فقط ۸ شرکت بیمه، بیمهنامه اعتبار صادر و ۶ شرکت بیمه خسارت پرداخت کردهاند. جدول زیر عملکرد بخش دولتی و خصوصی در بیمههای اعتبار در سال مالی ۹۲ را نشان میدهد.
آمار۱۰ ماهه سال ۹۳ نشان میدهد صنعت بیمه ۲۰ هزارو ۶۱۲ بیمهنامه اعتباری (بهصورت گروهی صادر میشود) صادر و ۳۱۳۹۴ میلیون ریال حق بیمه تولید کردهاند که در مقاسه با مدت مشابه سال ۹۲ بیش از ۹۲ درصد رشد دارد. در این دوره صنعت بیمه ۵۸۹۳ میلیون ریال خسارت دادهاند که خسارت پرداختی در دوره یاد شده درمقایسه با مدت مشابه سال ۹۲ بیش از ۱۷۷ درصد رشد نشان میدهد. تعداد خسارات ۲۶۲ مورد و ضریب خسارت ۷۷/ ۱۸ درصد است.