مدل مکمل طرح تحول درمانی
نرخ حق بیمه درمان تکمیلی دوبرابر شد
لیلا اکبرپور: وزارت بهداشت در راستای تکمیل حلقه حفاظتی مردم در مقابل هزینههای سلامت سه گام برداشت که یکی از آنها تدوین و بومیسازی کتاب ارزش نسبی خدمات درمانی است. دکتر محمد آقاجانی معاون درمان وزارت بهداشت دلیل اصلی این امر را ثابت ماندن تعرفههای خدمات درمانی در ۲۰ سال گذشته عنوان کرد و گفت: پرداخت هزینههای سنگین از جیب مردم از مهمترین مشکلات است به همین دلیل تدوین و بومیسازی کتاب ارزش نسبی خدمات درمانی با اخذ نظر انجمنهای علمی، دانشگاهها و سازمانهای بیمهگر رقم خورد.
این مرحله از اول مهرماه امسال آغازشده و قرار است با نظارت بر عملکرد گروههای ارائه کننده خدمت تا حذف کامل پرداختهای غیرقانونی پیش رود تا حلقه حفاظت مالی از مردم در مقابل هزینههای سلامت بهعنوان مهمترین هدف برنامه تحول نظام سلامت تکمیل شود.
حدود ١٢ میلیون نفر در کشور تحت پوشش بیمه تکمیلی درمان قرار دارند. این پوشش تکمیلکننده بیمههای پایه مانند تامین اجتماعی وخدمات درمانی است. بهطور متوسط در صورتی که مراجعهکننده به بیمارستانهای خصوصی دارای بیمه پایه باشد حدود ٣٠ - ٢٠ درصد از صورتحساب را از بیمه پایه و حدود ٧٠ درصد هزینه را از بیمه تکمیلی تامین میکند. بیش از ٩٠ درصد از بیمهشدگان بیمههای تکمیلی از اقشار کمدرآمد هستند این بیمه عملا در برگیرنده مشاغل آزاد یا حرفههای پردرآمد نیست. این درحالی است که به دنبال طرح تحول درمان نرخ حق بیمههای درمان تکمیلی دو برابرشد.
راهکارهایی برای حل مشکلات
پس از آنکه وزارت بهداشت طرح تحول درمان را اجرا کرد و هزینههای پزشکی به روز شد، با بحث زیرمیزی که تا پیش از این توسط برخی از پزشکان از مردم دریافت میشده بهطور جدی برخورد شد، اما این افزایش واحد جراحی که طبق گفته بیمهگران تا ۲۵۰ درصد افزایش یافت در خوشبینانهترین حالت حق بیمههای درمان تکمیلی را دو برابرکرد. هرچند شرکتهای بیمه بازرگانی به خاطر رشد هزینههای پزشکی راهی جز افزایش نرخ حق بیمه نداشتند اما در نهایت از نبود قدرت خرید مردم و ریزش بیمهگذاران درمان نگران بوده و برای عبور از این وضعیت به دنبال راهکارهای اجرایی هستند. آیا طبقهبندی مشتریان راهکار خوبی است؟ یا تنها باید تعرفهها متناسب با ریسک دریافت شود؟ آیا بیمهگران هزینههای غیرضروری دارند که میتوانند با حذف آن در منابع صرفهجویی کنند؟ برخی از کارشناسان اعتقاد دارند با طبقهبندی مشتریان از نظر فرهنگی، میزان درآمد، موقعیت جغرافیایی و حتی افزایش دوره بیمهنامه میتوان برای خریداران بیمههای درمان تکمیلی تخفیفهای خاصی را در نظر گرفت.
وضعیت بحرانی بیمه درمان تکمیلی
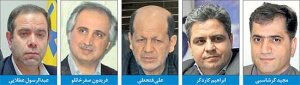
فریدون صفرخانلو کارشناس بیمه در این خصوص گفت: پس ازچند دهه از مبنا قرار گرفتن ضریب k کتاب کالیفرنیا (کتاب مربوط به تعرفههای پزشکی) درخصوص بیمه درمان و بازنگری آن در سالجاری و ابلاغ قانون جدید بیمه سلامت و اجرایی شدن کتاب ارزشگذاری خدمات درمان در ماهها و روزهای اخیر شاهد مصاحبههایی توسط مقامات و کارشناسان ذیربط در حوزه بهداشت و درمان و شرکتهای بیمه در خصوص مشکلات بیمههای درمان تکمیلی هستیم که هر کدام از منظر خود با این موضوع برخورد و اظهار نظر کردهاند که مشخص میکند جلسات برگزار شده منتج به تصمیمگیری واحد در این زمینه نشده است.
وی افزود: با بررسی عملکرد صنعت بیمه مشخص میشود که پس از تصویب قانون تاسیس موسسات بیمه غیر دولتی و برداشتن تعرفهها متاسفانه شرایط خاصی در عملکرد و زیاندهی برخی از شرکتهای بیمه به وجود آمده است که زبانزد آن رشته بیمه شخص ثالث بوده و اخیرا نیز رشته بیمه درمان تکمیلی به آن افزوده شده است.
صفرخانلو ادامه داد: چنانچه به ضریب خسارت رشته بیمه درمان از سال ۱۳۸۸ توجه شود به وضوح مشخص است که هیچگاه ضریب خسارت این رشته پایینتر از ۱۰۰ نبوده است؛ به طوری که در سال ۱۳۹۲ ضریب خسارت این رشته به بیش از ۱۱۷ درصد رسیده است و اگر هزینههای تحصیل از قبیل کارمزد شبکه فروش و اداری و غیره به این ضریب افزوده شود، مشخص میشود که همسو با رشته ثالث، رشته درمان نیز وضعیت اسفبار صنعت بیمه را دو چندان میکند.
این کارشناس بیمه به صراحت گفت: چنانچه آسیبشناسی نشود و سیاستهای جدیدی سریعا اتخاذ نشود با رو دربایستی و کنار کشیدن و منتظر ماندن در آینده نهچندان دور شاهد لغو پروانه چند شرکت بیمه دیگر خواهیم بود.
او درخصوص هزینههای غیرضرور در شرکتهای بیمه توضیح داد: رشته بیمه درمان از معدود رشتههای بیمهای است که نیروی انسانی زیادی از قبیل کارشناسان و پزشکان و... را نیاز دارد و همچنین حق بیمه آن به تدریج و حتی اغلب پس از پرداخت خسارت دریافت میشود، بنابراین نمیتواند ماهیت سرمایهگذاری از وجوه حاصله داشته باشد و حتی باید امیدوار بود که حق بیمه درست و منظم دریافت شود. صفرخانلو در پاسخ به این پرسش «که به چه دلیل شرکتهای بیمه به فروش درمان تکمیلی» اقدام میکنند؟ یادآور شد: این موضوع ریشه در گذشته دارد و آن هم بهدلیل جذب سایر رشتههای مطرح در پرتفوی بیمهگذاران و به نوعی ویترین فروش بوده است که متاسفانه در سالهای اخیر پس از رشته شخص ثالث سهم این رشته در عملکرد هشت ماهه سال ۱۳۹۳ به بیش از ۲۲ درصد رسیده است که این نسبت در سهم خسارت پرداختی به بیش از ۳۰ درصد رسیده و بسیار نگرانکننده است.
وی پیشنهاد کرد: بررسی نیازهای واقعی و کارشناسانه بیمهگذاران در زمان انعقاد قرارداد و طبقهبندی این نیازها در بستهها و سبدهای مناسب و دادن نرخ عادلانه برای این پوششها میتواند بسیاری از مشکلات را رفع نماید.
به گفته این کارشناس کاهش فاصله میزان ضریب k در بخش خصوصی و دولتی، انعقاد قرارداد توسط بیمهگران پایه با بیمارستانهای خصوصی و عدم تحمیل آن صرفا به شرکتهای بیمه بازرگانی و تعریف دقیق و مشخص بستههای درمانی و نرخگذاری مناسب و معقول و متناسب با نیاز بیمهگذاران توسط شرکتهای بیمه را از دیگر عوامل موثر بر رفع چالشهای درمان تکمیلی عنوان کرد و ادامه داد: میتوان نرخ متناسب با محدودیتهای سقف پوشش در قراردادها برای هر فرد یا خانواده را ارائه کرد و همچنین از نرمافزارهای جامع و اطلاعاتی توسط شرکتهای بیمه استفاده کرد.
صفرخانلو در پایان گفت: برگزاری جلسات مستمر با بیمهگران پایه ورفع موانع و اختلافات به صورت فصلی و انعکاس نظرات کارشناسی به سندیکای بیمهگران و شورایعالی بیمه و اتخاذ تصمیم واحد و مورد پذیرش کلیه سازمان و شرکتهای درگیر با موضوع اساسی و استراتژیک درمان آحاد جامعه نیزبرای ارائه هرچه بهتر بیمههای درمان تکمیلی مفید باشد.
طبقهبندی بیمهگذاران درمان
علی فتحعلی، مدیرعامل بیمه آرمان برای حل بخشی از مشکلات مالی بیمههای درمان تکمیلی پیشنهاد تفکیک مشتریان را داد. او با بیان اینکه اولین وظیفه بیمهگر تشخیص نیاز مشتری است، گفت: اینکه مردم به چه پوششهایی نیاز دارند و چه خطراتی آنها را تهدید میکند ازاولین اقدامات بیمهگر است و باید در گام بعدی برای مشتری مطلوبیت و رضایت را ایجاد کند.
فتحعلی تشخیص قدرت خرید مشتری را مهمترین ارزیابی بیمهگر دانست و ادامه داد: تا زمانی که یک بیمهنامه درست صادر نشود، نمیتوان امیدوار بود که خسارت درست پرداخت شود.
او گفت: الان در بحث بیمههای درمان با تغییر مبنای تعرفههای درمانی، کار برای مردم و بیمههای بازرگانی مشکل است و برای حل آن باید راهکارهایی ارائه شود که یکی از آن راهکارها میتواند طبقهبندی مشتریان باشد.
فتحعلی با بیان اینکه از همه بیمهگذاران نمیتوان حق بیمه متناسب با قرارداد بیمارستانهای خصوصی دریافت کرد و همه بیمهگذاران را نمیتوان به بیمارستانهای دولتی هدایت کرد، افزود: با یک طبقهبندی درست میتوان حق بیمههای متناسب با سطح سرویسدهی دریافت کرد. در قرارداد آتیهسازان حافظ همه بازنشستهها به یک شکل پوشش دارند، بهعنوان مثال خود من هم که توان پرداخت حق بیمه بالاتری دارم تحت این پوشش هستم؛ درحالیکه این روش درست نیست و میتوان با تفکیک دهکها سرویس بهتری به مردم داد.
عدم تناسب حق بیمه با ریسک
مدیرعامل بیمه آسیا در خصوص هزینههای غیرضروری در شرکتهای بیمه برای سرویسدهی در رشته درمان گفت: عدم تطابق حق بیمه با ریسک در رشتههای درمان جایی برای هزینههای غیرضروری نمیگذارد.
ابراهیم کاردگر افزود: حق بیمه تولیدی درمان تکمیلی و هزینههای آن در نقطه سر به سر است و محاسبات دقیق صورت میگیرد، مشکل زیان بیمههای درمان تکمیل جای دیگری است.
وی با بیان اینکه ریسکها در رشته درمان تکمیلی به درستی ارزیابی نمیشوند، ادامه داد: برخی از شرکتها در بازار رقابت قیمتها را کاهش میدهند که این کاهش قیمت در بسیاری از مواقع تا زیان شرکت پیش میرود. کاردگر گفت: در رشته درمان حق بیمه متناسب با ریسک دریافت نمیشود. او در پاسخ به این پرسش که آیا با طبقهبندی مشتریان میتوان حق بیمه متناسب با ریسک را از مشتری دریافت کرد، توضیح داد: در تمام دنیا سطح خدمات بیمهای پایه یکسان است و مازاد آن را افراد با توجه به سطح درآمد و شرایط زندگیشان خریداری میکنند. وی ادامه داد: در ایران هم سازمان تامیناجتماعی و خدمات درمانی بیمههای پایه را ارائه میدهند و مردم بخش باقیمانده از ریسک را از بیمههای بازرگانی بهعنوان درمان تکمیلی خریداری میکنند که طبیعی است هرچه سطح تعهدات افزایش یابد، بیمهگذار باید حق بیمه بیشتری بپردازد. مدیرعامل بیمه آسیا در پاسخ به این پرسش که با طرح تحول درمان بسیاری از مردم توان خرید بیمههای درمان تکمیل را ندارند، حل این موضوع چه راهکاری دارد، توضیح داد: تغییراتی که طرح تحول درمان در بازار گذاشت افزایش دوبرابری هزینههای درمان بود که طبیعی است هزینه شرکتهای بیمه بازرگانی را به شدت افزایش میدهد.
کاردگر افزود: اکنون بخشی از جامعه توانایی پرداخت و انگیزه پرداخت حق بیمه درمان تکمیلی را دارند زیرا دولت در بیمارستانهای دولتی بخش عمده هزینهها را تقبل کرده و مردم برای خرید درمان تکمیلی نیازی احساس نمیکنند.
او با بیان اینکه بیمههای بازرگانی اگر بخواهند در رشته درمان حق بیمه متناسب با ریسک را محاسبه کنند بدون تردید حق بیمهها رشد قابل توجهی خواهد داشت و تعداد کمتری توان خرید آن را دارند به این ترتیب بخش عمدهای از جامعه بیمه درمان را از دولتیها خواهند گرفت.
۱۰درصد صرفهجویی درهزینه
عبدالرسول عطایی، مدیرعامل بیمه کوثر درخصوص کاهش هزینههای غیرضروری در شرکتهای بیمه یادآور شد: چنانچه شرکتها در پرداخت خسارات دقت بیشتری داشته و از احتمال سوءاستفاده برخی از افراد جلوگیری کنند نزدیک به۱۰ درصد در هزینهها صرفهجویی میشود.
عطایی گفت: خدمات بیمه درمان تکمیلی باید با نظارت و کنترل بیشتری ارائه شود.
مدیرعامل بیمه کوثر به صراحت مخالفت خود با طرح طبقهبندی بیمهگذاران درمان تکمیلی را اعلام کرد و افزود: اصلا کار قشنگی نیست. شرکتهای بیمه باید با مدیریت درست ریسک و تعیین حق بیمه مناسب بسته خدماتی بالاتری ارائه دهند، بنده طرح طبقهبندی مردم را قبول ندارم.
قدرت پزشکان
یک کارشناس صنعت بیمه که خواست نامش ذکر نشود در خصوص بیمههای درمان تکمیلی گفت: نقش پزشکان در بیمههای درمان انکارناپذیر است؛ زیرا همه چیز به نظر پزشک و دستورات او بستگی دارد.
وی ادامه داد: دستور پزشکان از جایی قدرت اجرایی دارد که افراد بهخاطر نجات زندگی خانواده و عزیزانشان معمولا با دستورات پزشک مخالفت نمیکنند و حتی شده پول قرض کرده یا طلا و دارایی دیگر خود را میفروشند اما دستور پزشک را اجرا میکنند. این کارشناس گفت: مدتی است که پزشکان برای تشخیص بیماری از تمام ابزارهای پزشکی استفاده میکنند! بهعنوان مثال در مواقعی که پزشک میتواند با سونوگرافی موردی را تشخیص دهد در کنار آن MRI هم مینویسد و از آنجا که کار پزشکان کاملا تخصصی است نمیتوان بر این موارد اعتراض کرد. او یادآور شد: صحت این موضوع را با برخی از پزشکان در میان گذاشتم و بسیاری از آنها این موضوع را تایید کردند؛ اما وقتی پای جان انسانی در میان است نمیتوان با آن مخالفت کرد.
این کارشناس خواستار صداقت و امانتداری در گروه پزشکی شد و تصریح کرد: نتیجه تصمیمات پزشکان تاثیر مستقیم بر هزینههای بیمارستانی و به تبع آن بیمههای درمانی دارد.
این کارشناس استانداردسازی خدمات پزشکی و تعریف آن در بیمههای درمان تکمیلی را یک راهکار کاربردی عنوان کرد و افزود: تعریف استاندارد در این طرح به خوبی قابلیت اجرا دارد؛ بهعنوان مثال برای عمل جراحی آپاندیسیت فقط هزینههای اتاق عمل، آزمایش و عکس پوشش داشته باشد، به این ترتیب از سوق دادن بیمار به سوی هزینههای اضافی جلوگیری میشود. وی بیان کرد: شاید در ابتدا این مبالغ اضافی به نظر اندک باشد اما حجم این هزینههای اضافی رقم قابل توجهی است و صرفهجویی در آن منابع خوبی را برای بیمههای بازرگانی در راستای ارائه هرچه بهتر سرویس به بیمهگذاران ذخیره میکند.
او ادامه داد: برخی از هزینههای پزشکی به بیمار و بیمهگر تحمیل میشود، پیش آمده که یک بیمار نیازی به ICU نداشته و در بخش هم توانایی مراقبت از او را داشته اما در مقابل چهار شب در ICU بستری شده است.
این کارشناس طرح استانداردسازی خدمات درمانی را طرحی به نفع بیمهشده و بیمهگر دانست و یادآور شد: اجرای آن مشروط به همکاری و حمایت وزارت بهداشت و سیستم پزشکی کشور است.
او در پاسخ به این پرسش که طرح تحول درمان موجب حذف «پدیده زیرمیزی» شد و این میتواند قدرت خرید مردم را برای بیمه درمان تکمیلی افزایش دهد، توضیح داد: در بیمههای درمان تکمیلی حق بیمه از تمام بیمهگذاران دریافت میشود که طرح تحول هزینههای آنان را یکباره افزایش داده است. درحالیکه از بین تمامی بیمهگذاران تعداد محدودی زیرمیزی پرداخت میکردند.
او با تاکید بر اینکه حذف «زیرمیزی» از هزینههای درمانی اقدام خوبی بود، تصریح کرد: اما نمیتوان اینگونه ادعا کرد حالا که این هزینه حذف شده مردم به جای پرداخت زیرمیزی حق بیمه بیشتری در درمان تکمیلی بپردازند.
۲۵۰درصد افزایش واحد جراحی
مجید گرشاسبی، مدیر بیمههای درمان شرکت بیمه آرمان در خصوص طرح تحول درمان و تاثیر ضریب K در نرخ حق بیمههای درمان تکمیلی گفت: از آبانماه امسال کتاب ارزشهای نسبی، مرجع هزینههای خدمات درمانی قرار گرفته است که نسبت به کتاب گذشته حدود ۲ هزار خدمت جدید دارد و میزان حقالزحمه جراحان و متخصصان بیهوشی و سایر هزینههای پزشکی براساس این کتاب ارزیابی میشود. گرشاسبی در خصوص تغییرات ملموس حاصل از تعرفههای درمانی توضیح داد: در طرح جدید عدد ضریب K که برای بیمارستانهای خصوصی ۳۸ هزار تومان و برای بیمارستانهای دولتی ۸ هزار و ۸۰۰ تومان بود، ثابت ماند اما واحد جراحی (ارزش نسبی) ۲۵۰ درصد افزایش یافته است.
مدیر بیمههای اشخاص بیمه آرمان توضیح داد: در کتاب کالیفرنیا که سالها مورد استفاده قرار میگرفت واحد جراحی برای عمل آپاندیسیت ۱۰ بود، درحالیکه در ارزش نسبی جدید به ۳۱ واحد افزایش یافته است یعنی برای هزینه جراحی آپاندیسیت در بیمارستان خصوصی عدد ۳۸ هزار تومان در ۳۱ واحد و در بیمارستان دولتی عدد ۸۸۰۰ تومان در ۳۱ واحد ضرب میشود.
گرشاسبی با یادآوری اینکه ضریب K حدود ۶ سال است که ثابت مانده است، ادامه داد: در دوره قبل واحد جراحی آپاندیسیت ملتهب که زمان جراحی گاهی تا ۴ ساعت طول میکشد، عدد ۱۰ بود که در ۳۸ هزار تومان ضرب میشد که عدد نازلی بود و بسیاری از پزشکان بهطور مستقیم از بیمار حقالزحمه دریافت میکردند که به پدیده زیرمیزی شهرت یافت. وی افزود: در کتاب ارزش نسبی که مبنای تازه هزینههای درمانی است واحد جراحی همین عمل به ۳۱ واحد؛ جراحی زایمان طبیعی از ۱۳ به ۵۰ و سزارین از ۲۱ به ۴۱ افزایش یافته است. گرشاسبی با تاکید بر اینکه واحد جراحی ۹۲ درصد از جراحیهای شایع ۲۵۰ درصد افزایش یافته است، ادامه داد: یکی از چالشهای کتاب جدید یکسانسازی حقالزحمه پزشکان بیهوشی با جراحان است که در مواردی موجب اعتراض خود جراحان شده است.
وی توضیح داد: در گذشته حقالزحمه بیهوشی حداکثر ۲۵ درصد حقالزحمه جراحی بود که در سال گذشته به ۳۳ درصد افزایش یافت که در کتاب ارزش نسبی حقالزحمه بیهوشی یک عدد پایه دارد که به مدت زمانی که بیهوشی طول میکشد بستگی دارد.
گرشاسبی گفت: کدهای تعدیلی که به این تعرفه اضافه شده + عدد زمان بیهوشی + عدد پایه، حقالزحمه بیهوشی را تشکیل میدهد که در مواردی بیش از دستمزد جراحان است.
وی گفت: کتاب ارزش نسبی از اول آبان سال ۹۳ اجرا شده و طبق آمارهای مستند از هر یکصد پرونده بستری حدود ۶۵ تا ۶۸ درصد آن متعلق به اعمال جراحی است که به تبع تعرفههای جدید، هزینههای درمان تکمیلی در بیمههای بازرگانی ۱۵۰ درصد افزایش یافته است به طوری که هزینههای جراحی که ۳ میلیون تومان بود امروز همان جراحی به ۹میلیون تومان رسیده است.
توافق سندیکایی
مدیر بیمههای اشخاص بیمه آرمان در خصوص افزایش حق بیمه درمان تکمیلی گفت: طی جلساتی که مدیران مربوطه بیمههای بازرگانی در سندیکای بیمهگران ایران داشتند نرخ حق بیمه درمان تکمیلی با توجه به طرح تحول درمان تدوین و برای اجرا آماده شد.
گرشاسبی بار دیگر به افزایش ۱۵۰ درصدی هزینه درمان در موارد بستری که ۹۲ درصد پروندهها را تشکیل میدهد، اشاره کرد و گفت: بهعنوان مثال برای پوشش دومیلیون تومان بستری نرخ حق بیمه ۲/۳×۲ تقسیم بر ۱۰۰۰ بود که در طرح جدید این نرخ به ۴/۳ درصد افزایش یافت.
وی ادامه داد: بهطور کلی در سال قبل برای خرید پوشش ۶ میلیون تومانی حق بیمه افراد ماهی ۸هزار تومان بود که اینک به ۱۳ هزار تومان افزایش یافته است. او با یادآوری اینکه بیمههای بازرگانی قدرت خرید مردم را در نظر دارند، گفت: برای سایر ریسکها مانند آزمایشگاه - فیزیوتراپی، هزینه عینک و برخی دیگر از هزینهها حق بیمه درمان تکمیلی افزایش نیافته است. او در پاسخ به این پرسش که آیا افزایش تعرفه بیمههای درمان تکمیلی موجب ریزش بیمه گذاران شده است؟ توضیح داد: خیر. حداقل در بیمه آرمان ما ریزش نداشتیم زیرا مردم نیازمند پوشش درمان تکمیلی هستند و بخش اعظمی از جامعه توان پرداخت هزینههای پزشکی را بدون مشارکت بیمهگر ندارند.
گرشاسبی تخفیفهای سبد بیمهای را یک راهکار مهم در کاهش حق بیمههای درمان عنوان کرد و گفت: چنانچه یک بیمهگذار (حقوقی) سایر موارد بیمهای خود مانند آتشسوزی، باربری، مسوولیت و ... را در کنار بیمه درمان از شرکتهای بیمه خریداری کند، شرکت میتواند در حق بیمه درمان تخفیف لحاظ کند. وی از ضریب خسارت بیمهگذاران طی سالهای گذشته بهعنوان ابزار دیگری در ارائه نرخ و شرایط نام برد و گفت: در نهایت باید طبق آییننامه ۸۱ مصوب شورایعالی بیمه ضریب خسارت رشته درمان حداقل ۵۰ و حداکثر ۸۵ درصد باشد.
گرشاسبی درخصوص طبقهبندی بیمهگذاران درمان تکمیلی گفت: افراد را میتوان از نظر فرهنگی، شغل، میزان درآمد، موقعیت جغرافیایی و پراکندگی جمعیت به گروههای گوناگون تقسیم کرد.
وی ادامه داد: بهعنوان مثال در بیرجند بیمارستان خصوصی نداریم و تنها دو بیمارستان دولتی به اهالی شهر خدمت میدهد؛ بنابراین حق بیمه درمان تکمیلی در بیرجند بسیار ارزانتر از کلان شهرها بهویژه تهران است. او در خاتمه عدم تمدید بیمهنامههای درمان تکمیلی را یکی از چالشهای اصلی بیمه درمان تکمیلی عنوان کرد و یادآور شد: متاسفانه اکثر بیمهگذاران به صورت سالانه بیمهگر خود را تغییر میدهند که این کار حرفهای نیست و ضریب خسارت بالای برخی از آنها نادیده گرفته میشود که میتوان با انعقاد تفاهمنامه با بیمهگذاران، قراردادهای ۵ ساله امضا کرد و شرکت بیمه میتواند در این قراردادها تخفیفهای ویژهای را محاسبه کند.
بیمه درمان در آمار
طبق تازهترین آمار بیمه مرکزی از عملکرد بازار بیمه کشور حق بیمه تولیدی تا پایان آبانماه ۹۳ با رشد ۵/۳۲ درصدی به ۶/۱۳۲ هزار میلیارد ریال رسیده است. طبق همین گزارش ۲/۲۲ درصد از حق بیمه تولیدی کشور مربوط به رشته درمان است. صنعت بیمه در دوره یاد شده ۹/۶۵ هزار میلیارد ریال خسارت پرداخت کرده که سهم رشته درمان ۳۱ درصد کل خسارات است. نسبت خسارت بیمه درمان در ۸ ماه ابتدایی امسال ۷/۶۹ درصد است که از بیمه شخص ثالث (نسبت خسارت شخص ثالث ۹/۴۸) بالاتر است.
شرکتهای بیمه بازرگانی در ۸ ماه اول سال ۹۳ بالغ بر ۲۹ هزار و ۴۰۷میلیارد و ۷۶۴ میلیون ریال حق بیمه درمان تولید و دردوره یاد شده بالغ بر ۲۰ هزار و ۴۸۵میلیارد و ۴۳۶ میلیون ریال خسارت پرداخت کردهاند. طبق دادههای آماری هرگاه ضریب خسارت یک رشته بالای ۷۰ درصد باشد، آن رشته به بیمهای زیانده تبدیل میشود؛ زیرا با احتساب هزینههای جاری و اداری و کارمزد صدور این بیمهنامه توجیه اقتصادی ندارد. به استثنای سال ۱۳۸۵ که ضریب خسارت ۵/۶۵ درصد است در سایر سالها این عدد به مرز زیانده بودن نزدیک و در سالهای اخیرعبور کرده است. مبشرالشیخ نماینده سازمان بهداشت جهانی «WHO» درایران درسال ۱۳۸۵ وضعیت بهداشت ایران را مناسب اعلام کرده و گفته بود: وضعیت بهداشت ایران در مقایسه با کشورهای همسان از لحاظ اقتصادی، اجتماعی، سیاسی و فرهنگی بسیار مناسب است؛ به طوری که وضعیت سلامت و بهداشت ایران میتواند بهعنوان الگویی در کشورهای همردیف مورد استفاده قرار گیرد.