اعمال مدیریت فنی در مزارع به منظور کاهش خسارات
بخش کشاورزی در میان بخشهای اقتصادی، بهدلیل نقش تامین غذا و امنیت غذایی برپایه منابع داخلی و همچنین حفاظت از منابع پایه تولید، از اهمیت ویژهای برخوردار است.
بخش کشاورزی در میان بخشهای اقتصادی، بهدلیل نقش تامین غذا و امنیت غذایی برپایه منابع داخلی و همچنین حفاظت از منابع پایه تولید، از اهمیت ویژهای برخوردار است.
در دو دهه اخیر، برنامهریزی صحیح در جهت بهرهبرداری مناسب از منابع و پتانسیلهای بالقوه این بخش و به کارگیری سیاستهای حمایتی، موجب بهبود وضعیت تولید و شکوفایی نقش بخش کشاورزی در اقتصاد کشور شده است، بهطوریکه در حال حاضر بالغ بر ۸۰درصد مواد غذایی مورد نیاز مردم و مواد خام مورد نیاز صنایع در این بخش تامین میشود.
از طرفی افزایش تولیدات کشاورزی به نوبه خود موجب افزایش روند صادرات شده و سهم در خور توجهی از صادرات غیرنفتی مربوط به محصولات کشاورزی است. از طرف دیگر تامین حدود ۱۷درصد تولید ناخالص داخلی و ۲۲درصد اشتغال نیروی کار۱ بهوسیله این بخش، از جمله مولفههای دیگری است که اهمیت آن را آشکارتر میسازد.
با توجه به این مطالب، توسعه و ارتقای بهرهوری در بخش کشاورزی ضرورت کامل دارد و این مهم، مستلزم وارد کردن فناوری مناسب و ایجاد بستر لازم از حیث سرمایهگذاری است.
نیاز به تاکید نیست که سرمایهگذاری در بخش کشاورزی بهدلیل ماهیت خطرپذیری ناشی از بیثباتی طبیعت و قطعیت نداشتن شرایط جوی، نیازمند امنیت و تضمین در برابر ریسکهای موجود است.
لذا استفاده از ابزار «بیمه» به منظور کم کردن ریسک از طریق توزیع آن در میان بهرهبرداران، جایگاه خاص و اهمیت فراوانی پیدا میکند.
با عنایت به نقش بیمه در تضمین سرمایهگذاری در بخش کشاورزی و کمک به استمرار تولید کشاورزی در کشور، تقویت و توسعه نظام بیمه کشاورزی به عنوان پشتیبان تولیدکنندگان برای مقابله با عوامل تهدیدکننده قهری و طبیعی، از ضرورتهای اساسی بهشمار میرود.
در کشور ما صندوق بیمه محصولات کشاورزی تنها نهادی است که به عنوان مجری سیاست مدیریت ریسک در بخش کشاورزی، اجرای برنامه بیمه محصولات کشاورزی را از سال ۱۳۶۳ به صورت ضابطهمند و در کنار سایر ابزارهای حمایتی عهدهدار شده است و در حال حاضر که بیستوچهارمین سال فعالیت خود را آغاز کرده است، ۹۰ محصول و فعالیت مختلف و بیش از ۷/۱میلیون بهرهبردار را تحت پوشش خدمات حمایتی خود قرار داده است.
در این مجموعه سعی شده است ضمن بیان تجربههای جهانی در امر بیمه محصولات کشاورزی و وضعیت آن در سایر کشورها، به منظور ایجاد شناخت بیشتر برای مسوولان کشوری، دستاندرکاران بخش کشاورزی و نیز کلیه علاقهمندان، شرح مختصری از وضعیت، تشکیلات سازمان، عملکرد، برنامهها و سیاستهای آینده بیمه محصولات کشاورزی در قالب مصاحبه اختصاصی روزنامه دنیای اقتصاد با قائممقام صندوق بیمه محصولات در این بخش از ویژهنامه «همایش بیمه اقتصاد ملی» به شرح آنچه در پی میآید، ارائه گردد:
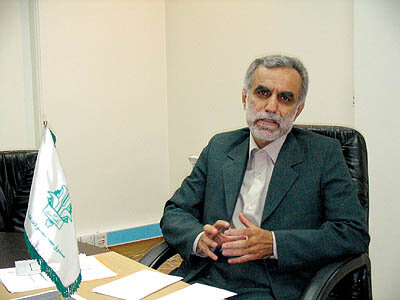
مهندس محمدحسین صفرپورطاهر (قائممقام صندوق بیمه محصولات کشاورزی) ماموریت اصلی سازمان بیمه در بخش کشاورزی را ایجاد یک چتر حمایتی نیرومند در راستای تحقق توسعه پایدار در بخش کشاورزی کشور عنوان کرده و میگوید: با توجه به نقش بیمه در جبران زیانهای متوالی، بازسازی توان مالی، افزایش اتکا به نفس کشاورزان و ایجاد انگیزه برای افزایش بهرهوری در واحدهای تولیدی بخش کشاورزی صندوق بیمه فعالیت قانون خود را از سال ۱۳۶۳ با این هدف اساسی آغاز کرد که بتواند به عنوان یک ابزار مناسب جهت مدیریت ریسک در بخش کشاورزی به توزیع نظاممند یارانههای دولت در این بخش که ماهیتا از ضریب خسارت بالایی برخوردار است مطرح باشد.
همانگونه که مطلعید، فعالیتهای تولیدی بخش کشاورزی از آن دسته از فعالیتهایی است که بنا به ویژگیهای خاص خود در شرایط طبیعی و غیرقابل پیشبینی و پیشگیری جوی انجام میشود و بنابراین با وجود مدیریت در تولید کماکان خطر آسیبپذیری به تولید محصولات در ضریب بالایی از ناامنی قرار دارد، بنابراین ضرورت بهرهمندی از خدمات بیمه عنوان یک اصل در بخش کشاورزی کشور همانند سایر کشورهای مطرح در زمینه تولید محصولات کشاورزی مورد توجه میباشد.
مهندس صفر پورطاهر در خصوص حضور صندوق بیمه محصولات کشاورزی در «همایش بیمه و اقتصاد ملی» میگوید: هدف صندوق بیمه از شرکت در این همایش طرح موضوع بیمههای کشاورزی در کنار سایر بیمههای بازرگانی و تجاری به عنوان بخش قابل توجهی از صنعت بیمه در کشور میباشد و مدیریت صندوق بیمه معتقد است در این همایش فرصت بسیار مطلوبی ایجاد خواهد شد تا با حضور اندیشمندان، صاحبنظران، دولتمردان، سیاستگذاران، مشتریان و کارگزاران بیمه مسائل، زمینهها، فرصتها و چالشهای پیش روی بیمههای کشاورزی چنان مطرح شود تا اینکه توجه متولیان اصلی دو بخش بیمه و کشاورزی به برنامهها و فعالیتهای صندوق بیمه محصولات کشاورزی معطوف شده و از این رهگذر و تعامل صندوق بیمه نیز در جهت تحقق مطلوب اهداف توسعه کمی و کیفی بیمه در بخش کشاورزی بهرهمند گردد.
علاوه بر اینکه اطلاعرسانی برنامهها و سیاستهای آتی صندوق بیمه نیز میتواند از اهداف دیگر حضور در این همایش بیان شود. گفتوگوی ما را با مهندس صفرپور در ادامه بخوانید:
آقای مهندس، لطفا از فعالیتهای صندوق بیمه محصولات کشاورزی بیشتر بگویید؟
درحالحاضر صندوق بیمه فعالیتهای تولیدی بیش از یکمیلیون و ۷۶۰هزار نفر بهرهبردار کشاورزی را به عنوان بیمهگذاران بخش تحت پوشش بیمه قرار داده است. هرچند که تعداد کل بهرهبرداران کشاورزی حدود ۲/۴میلیون نفر میباشد، اما فعالیتهای گسترده و توسعهای صندوق بیمه توانسته است تا این زمان حدود ۳۰درصد از بهرهبرداران را برخوردار نماید.
علت اینکه تمامی بهرهبرداران در زیر بخشهای زراعی، باغی، دام و طیور و آبزیان تحت پوشش نیستند، چیست؟
باید توجه داشته باشید بخش کشاورزی و بیمه محصولات تولیدی در این بخش ماهیتا با سایر بخشهای اقتصادی و تولیدی متفاوت است و اساسا بیمههای کشاورزی از پیچیدگی و شرایط خاصی برخوردار میباشند که این شرایط در تمام کشورهای دنیا وجود دارد که منحصر به فعالیتهای پرآسیب کشاورزی است، زیرا تولیدات کشاورزی تابع شرایط طبیعی جوی و آب و هوای مناطق مختلف است و برای طراحی نظام بیمهای در هر کشور میبایستی متناسب با تنوع اقلیمی و تنوع محصولات تولیدی و با عنایت به انواع خطرات و عوامل خطری که در هر ناحیه رخ میدهد ضرایب خطر گوناگون محاسبه و محاسبات فنی بیمهای به طور اختصاصی برای هر محصول و در هر منطقه انجام گیرد و الگوپذیری بیمهای در بخش بیمههای کشاورزی به هیچوجه مطرح نمیباشد.
علیالخصوص در کشور ما که تنوع اقلیمی، محصولی و همچنین تفاوتهای فرهنگی در تولید محصولات یک نظام پیچیدهای را در بهرهبرداری از فعالیتهای کشاورزی ایجاد نموده است.
بنابراین برقراری یک نظام نیرومند و گسترده بیمه به عنوان یک پدیده نوین اقتصادی در جوامع سنتی بهرهبرداری کشاورزی کاری مشکل است و نیاز به گذر زمان دارد تا در این بستر نیز تجارب موردنیاز کسب شده و با اجرای مطالعات و طرحهای تحقیقات زمینههای مناسبتر و شیوهای موثر در توسعه بیمه در بخش کشاورزی شناسایی و مورد استفاده و کاربرد قرار گیرند.
در حال حاضر چند عامل خطر در رابطه با محصولات کشاورزی تحت پوشش بیمه میباشد؟
تقریبا بیش از ۱۰۵۰ (هزار و پنجاه) عامل خطر به طور مشترک و اختصاصی برای جمعا ۹۰ نوع محصول در حال حاضر تحت پوشش خدمات بیمه کشاورزی وجود دارد. عوامل خطری مانند سرما، سیل، یخبندان، تگرگ و انواع بیماریها جزء مهمترین عوامل خطری هستند که فعالیتهای تولیدی بخش کشاورزی را تهدید مینمایند.
لازم به توضیح است که در سال زراعی جدید (۸۷-۸۶)، ۳۴محصول زراعی، ۲۵محصول باغی، ۲۶ نوع فعالیت در واحدهای تولیدی دام، طیور آبزیان و همچنین ۵نوع فعالیت در منابع طبیعی در سطح کل کشور تحت پوشش انواع بیمههای کشاورزی قرار میگیرند.
سطوح و یا حجم فعالیتهای زیر کشت موجود و ظرفیتهای بیمهپذیری آنها در بخش کشاورزی چگونه است؟
در زیر بخش زراعت ۵/۱۲میلیون هکتار زیرکشت انواع محصولات زراعی است که بیمهپذیری حدود ۶/۱۱میلیون هکتار آن اعلام گردیده است و از این میزان معادل ۳/۵میلیون هکتار عملا تحت پوشش بیمه قرار دارد.
در مورد زیر بخش باغات نیز از ۲میلیون هکتار سطح باغات موجود در کشور، بیمهپذیری حدود ۵/۱میلیون هکتار باغات اعلام گردیده که تقریبا شامل ۷۵درصد از باغات را شامل میشود و از این میزان تقریبا ۴۰۷هزار هکتار تحت پوشش بیمههای کشاورزی قرار دارند.
سال گذشته کل مبلغ حق بیمه دریافتی و خسارات پرداختی در بیمههای کشاورزی چگونه بوده است؟
مبلغ کل حق بیمه دریافتی صندوق بیمه طی سال گذشته معادل ۲۴۶میلیارد تومان بوده است که در مقابل آن معادل ۲۹۹میلیارد تومان غرامت پرداخته شده است.
بنابراین ضریب خسارت در بخش کشاورزی بسیار بالا است.! این مازاد خسارت نسبت به حق بیمه را چگونه جبران میکنید؟
درست است با توجه به شرایط خاص تولیدی بخش کشاورزی که قبلا توضیح دادم ضریب خسارت برای فعالیتهای تولیدی بسیار بالا است ولی براساس ماده ۳۳ قانون اساسنامه صندوق بیمه چنانچه حجم خسارات وارده بیش از حق بیمههای دریافتی و صندوق بیمه توان پرداخت آن را نداشته باشد، آنگاه دولت از محل منابع خود مابهالتفاوت آن را پرداخت خواهد کرد.
در واقع فعالیت اصلی صندوق بیمه که حمایت از کشاورزان و تولیدکنندگان کشاورز است در قالب توزیع نظاممند یارانههای دولت به حق بیمهها (در مرحله اول) و جبران خسارات در حوادث فاجعهآمیز قهری- طبیعی است.
چگونه حق بیمهها و تعهد بیمهگر را محاسبه میکنید؟
براساس نتایج مطالعات مفصل، بررسی شرایط اقلیمی، نوع محصولات و شرایط فیزیولوژی آنان و همچنین بررسی آمارهای هواشناسی، ضریب خطر برای محصولات مختلف و برای مناطق مختلف میزان تعرفهها و حق بیمههای متنوع محاسبه میگردد و متناسب با برنامههای حمایتی دولت برای هر یک از محصولات و فعالیتهای استراتژیک در زیربخشهای مختلف، حداکثر تعهد بیمهگر
محاسبه میشود.
همانطور که میدانید برای هر زیر بخش از فعالیتهای گروههای محصولی متنوعی نیز وجود دارد مثلا در زیربخش محصولات زراعی گروه غلات، نباتات صنعتی، دانههای روغنی، نباتات علوفهای، حبوبات و ... وجود دارد و این خود تنوع در محاسبه حق بیمههای محصولات را بسیار پیچیده و خاص مینماید.
قیمت محصولات چگونه تعیین میشود؟
از آنجایی که بخشی از حق بیمههای کشاورزی توسط دولت (به عنوان یارانه) و بخشی دیگر توسط بیمهگذار پرداخت میشود.
قیمت محصولات کشاورزی نیز براساس نرخهای تضمینی و یا قیمتی که معاونتهای تخصصی وزارت جهاد کشاورزی برای خرید محصولات اعلام میکند مبنای محاسبات ارزش محصولات تولیدی کشاورزان قرار میگیرد و در محاسبات بیمهای از آنها استفاده میشود.
بنابراین در محصولات کشاورزی هم امکان خرید بیمهنامه مازاد وجود دارد؟
بله، کشاورزان میتوانند براساس قیمت محصول که در بازار دادوستد میشود. محصولات خود را بیمه نمایند. همین امسال نیز برای اولین بار بیمه در قالب سیستم غیریارانهای و براساس قیمت بازار طراحی و برای اجرا ابلاغ شده است.
وضعیت بیمهپذیری طیور و انواع دام به چه صورت است؟
هماکنون صددرصد ظرفیت تولیدی طیور و دام کشور قابلیت بیمهپذیری دارد و برای ۹۵درصد آبزیان پرورشی نیز بیمهپذیری اعلام شده است. در حال حاضر ۱۲۶میلیون واحد دامی در کشور وجود دارد که با وجود اعلام ۱۰۰درصدی ظرفیت بیمهپذیری تنها ۱۰میلیون واحد دامی تحت پوشش بیمه قرار گرفته است. و در صنعت طیور نیز که بیمه آن براساس قانون اجباری میباشد حدود ۶۵درصد تحت پوشش بیمه قرار دارند.
بیمه محصولات کشاورزی اختیاری است؟
بله، به جز صنعت طیور، تمام محصولات کشاورزی اختیاری بیمه میشوند.
البته با توجه به محدودیتهای منابع و تعدد محصولات و پیچیدگی تاثیرات عوامل خطر متعدد و تاثیرپذیری متغیر محصولات، صندوق بیمه جهش قابل ملاحظهای داشته، به طوری که ۴۰۰هزار بیمهنامهای که در ابتدای برنامه سوم توسعه صادر شده بود در سال زراعی ۸۵-۸۴ به بیش از یکمیلیون و ۸۷۲هزار فقره رسیده است و تعداد محصولات تحت پوشش نیز در سال اول برنامه سوم ۲۰محصول بوده است که در سال ۸۵ به ۹۰محصول افزایش یافته و تنوع تعرفهها نیز به همین طریق افزایش چشمگیری داشته است.
برای بهبود و ارتقای وضعیت موجود برنامهای دارید؟
هدفمند کردن یارانههای دولت از برنامههای آتی صندوق بیمه است به طوری که منابع محدود و توقع گسترش پوششهای بیمهای برای محصولات در مناطق پرخطر و کمخطر به تفکیک تخصیص یابند.
از طرف دیگر تبدیل بیمه بر اساس ارزش تولید به توسعه بیمه بر اساس درآمد و تضمین تولید در دستور کار است و هم اکنون برای دو محصول گندم دیم و نخود به طور آزمایشی در استانهای کرمانشاه و کردستان در حال اجرا است.
فروش و عرضه بیمههای صندوق بیمه از چه طریقی انجام میشود؟
شیوه اجرای بیمه کشاورزی به بخشخصوصی واگذار شده است و اکنون بیش از ۵۶۰۰کارگزار بیمه محصولات کشاورزی عملیات اجرایی بیمه را در اقصی نقاط کشور ارائه میدهند. البته متولی اصلی در اجرای عملیات توسط شعب بانک کشاورزی و شبکه گستردهای که در قالب کارشناسان خبره و باتجربه در اختیار این بانک عامل میباشد اجرا میشود.
آیا برنامههای خاصی برای کاهش ضریب خسارت دارید؟
بله، با توجه به اینکه کلیه عملیات و خدمات بیمه کشاورزی نتایج حاصل از تحقیقات و پژوهشهای دقیق در موضوعات مربوطه میباشد، هم اکنون طرحهای تحقیقاتی متعددی در زمینه تعیین و استانداردسازی پتانسیل تولید با استفاده از فنآوریهای نوین در دستور کار صندوق بیمه میباشد.
به عنوان مثال ارزیابی خسارات از طریق سیستم ماهوارهای اطلاعات جغرافیایی (GIS) یکی از مواردی است که به طور آزمایشی در مناطق وسیعی از شالیزارهای برنج استان گیلان به خصوص در منطقه صومعهسرا اجرا شده است و اکنون در ارزیابی خسارت به دنبال مدلسازی و طراحی و تدوین استانداردهای مشخص در این زمینه هستیم.
همچنین برای کاهش حق بیمه و ایفای تعهدات در مقابل مشتریان به دنبال تحقق قانون اعداد بزرگ در بیمههای کشاورزی هستیم تا از این طریق با پوشش مناسب بیمهای، کاهش حقبیمهها، کاهش ریسک و کاهش محدودیتهای منابع دولتی را محقق سازیم تا از این طریق هیچ گونه محدودیتی برای مراجعه کشاورزان جهت بیمه نمودن محصولاتشان وجود نداشته باشد.
ضمن آرزوی موفقیت برای صندوق بیمه چنانچه در پایان مطلبی دارید، بفرمایید؟
بنده امیدواریم برگزاری «همایش بیمه و اقتصاد ملی» نقطه عطفی در توسعه فرهنگ بیمه در بین جامعه بیمهگذاران بخش کشاورزی باشد و از این طریق صندوق بیمه بتواند با اطلاعرسانی عرصههای فعالیتهای مطالعاتی و تحقیقاتی در زمینه بیمه کشاورزی، علاقهمندی و مشارکت صاحبنظران و اهالی فن واجرای سایر بیمههای دولتی و خصوصی را به این عرصه جلب نماید تا انشاءا... در آینده نزدیک شاهد همکاری و همیاری بیشتری در عرصه گسترش خدمات کمی و کیفی انواع بیمهها و به خصوص بیمههای کشاورزی باشیم و در همین جا از شما و دیگر کسانی که در راه اعتلای فرهنگ بیمه تلاش و خدمت مینمایند تشکر و قدردانی مینمایم.