اندیشه بیمهگر اتکایی از دل شرکتهای بیمه ایجاد شد
از زمانی که بیمه به وجود آمد، شاید بیمه اتکایی هم شکل گرفت. به عبارت دیگر پیشگامان بیمه بعد از اینکه با خسارات زیادی مواجه شدند، به این نتیجه رسیدند که به تنهایی نمیتوانند پاسخگوی خسارات خود باشند و به دنبال چارهای برای تقسیم و توزیع خطرات و خسارات خود برآمدند و در نهایت بیمه اتکایی در دنیا پدیدار شد.
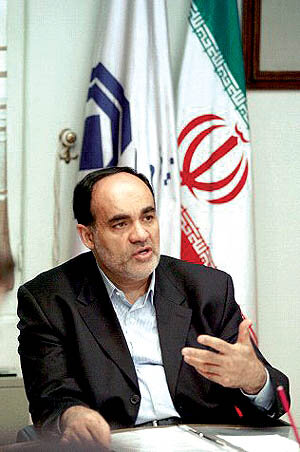
از زمانی که بیمه به وجود آمد، شاید بیمه اتکایی هم شکل گرفت. به عبارت دیگر پیشگامان بیمه بعد از اینکه با خسارات زیادی مواجه شدند، به این نتیجه رسیدند که به تنهایی نمیتوانند پاسخگوی خسارات خود باشند و به دنبال چارهای برای تقسیم و توزیع خطرات و خسارات خود برآمدند و در نهایت بیمه اتکایی در دنیا پدیدار شد. دکتر کهزادی، رییس کل بیمه مرکزی ایران نیز در این خصوص گفت: پس از آنکه شرکتهای بیمه در دنیا عملیات بیمهگری را آغاز و خطرات بیمهگذاران را به خود منتقل کردند، زمانی طول نکشید که متوجه شدند با حجم بالایی از خطرات روبهرو شدهاند که نگهداری آن حجم بالای ریسک نه به صلاح تکتک شرکتهای بیمه و در نهایت نه به صلاح کشور بود. از این رو، تصمیم گرفتند با خرد کردن بیمه بیمهنامهها از طریق تقسیم ریسک(co-insurance) بین شرکتهای بیمه، تعهد بیمهنامههای سنگین را توزیع و ریسکها را به سایر نقاط منتقل نمایند. او یادآور شد: صدور بیمهنامههای مشترک به منظور توزیع ریسک تا اندازهای تعهد شرکتهای بیمه را کاهش داد، اما کافی نبود و باید تدابیر دیگری اندیشیده میشد.
رییس کل بیمه مرکزی ایران افزود: اتکایی کردن آسیبهای پذیرفته شده (Re-insurance) و اندیشه تاسیس شرکتهای بیمه اتکایی از دل شرکتهای بیمه به وجود آمد و اولین شرکتهای بیمه اتکایی توسط شرکتهای صادرکننده بیمهنامه ایجاد شدند که امروز حجم سرمایه و ذخایر آنها به عنوان شرکتهای بزرگ اتکایی ارقام قابل توجهی را تشکیل میدهند. کهزادی گفت: اندیشه نو آن روز امروز نقش مهمی در عملیات بیمهای بازی میکند به طوری که هیچ شرکت بیمهای در جهان وجود ندارد که قبل از اقدام به صدور بیمهنامه در یک رشته، شرایط واگذاری اتکایی آن را پیشبینی نکرده باشد. رییس کل بیمه مرکزی ایران در خصوص نقش این نهاد نظارتی در پذیرش ۲۵ و ۵۰درصد حقبیمه اتکایی اجباری اظهار داشت: طبق قانون بیمهگری که سالها پیش تدوین شد، شرکتهای بیمه برای توزیع ریسک و به نوعی نظارت بیمه مرکزی بر قراردادهای بیمهای باید ۲۵درصد از حق بیمههای اموال و ۵۰درصد از حق بیمههای عمر را به عنوان اتکایی- اجباری نزد بیمه مرکزی بسپارند، که این سیاست در سالهای گذشته که ایران فاقد شرکت بیمه اتکایی بود و نظارت به شکل سنتی صورت میگرفت، تاثیرات مثبتی داشت. او ادامه داد: اما امروز به خاطر تقویت نظارت بیمه مرکزی و حرکت به صوی نظارتهای مالی به جای نظارت تعرفه در کشور شاید بهتر باشد سهم اتکایی اجباری بیمه مرکزی به طور تدریجی کاهش یابد. دکتر کهزادی افزایش سرمایه شرکتهای بیمه به ویژه بیمه اتکایی امین را خواستار شد تا صنعت بیمه کشورمان در مقابل واگذاری اتکایی به بیمهگران خارجی امکان قبول ریسک و ورود ارز به داخل کشور را داشته باشند و بتوانند در درجه بندیهای جهانی طبقهبندی شوند. رییس کل بیمه مرکزی یادآور شد: سرمایههای ملی ما مانند پالایشگاهها،ریسکهای هوایی، صنایع پتروشیمی و نفتکشهاو ریسکهای دریایی تا سالهای پیش پوشش کامل بیمهای نداشتند و کانونهای خطر در این نقاط حساس به درستی تشخیص داده نشده بود،که سال گذشته صنعت بیمه ایران توانست پالایشگاهها، صنایع پتروشیمی و نیروگاههای برق را با کنسرسیومی متشکل از شرکتهای بیمه داخلی تحت پوشش درآورد و مازاد آن را به عنوان اتکایی به شرکتهای بیمه اتکایی معتبر دنبا واگذار کند. کهزادی در خصوص همایش مشترک صنعت بیمه با وزارت امور اقتصادی و دارایی گفت: یکی از کارگروههای همایش یاد شده بیمههای اتکایی است که به محوریت بیمه مرکزی با همکاری بیمه اتکایی امین فعالیت دارد و نظرات و مسائل مربوط به بیمههای اتکایی در چهارمین پانل همایش بررسی خواهد شد.