همکاری صنعت بیمه با بازارهای پولوسرمایه گسترش مییابد
در شرایط فعلی اقتصاد جهانی، بازار پول و سرمایه از ارکان اقتصادی هستند و اگر کشوری بخواهد به دنبال رفع موانع تولید و پیروزی در بازار رقابت باشد، باید بازار سرمایه و پول قدرتمندی داشته باشد.
در شرایط فعلی اقتصاد جهانی، بازار پول و سرمایه از ارکان اقتصادی هستند و اگر کشوری بخواهد به دنبال رفع موانع تولید و پیروزی در بازار رقابت باشد، باید بازار سرمایه و پول قدرتمندی داشته باشد.
صاحبنظران اقتصاد توسعه بر این باورند که صنعت بیمه میتواند نقش موثری در توانمندسازی بازار پول و سرمایه داشته باشد.
کارگروه بیمه، بازار پول و سرمایه با محوریت بیمه آسیا و مشارکتهای شرکتهای بیمه ملت، رازی، صادرات و سرمایهگذاری و حضور کارشناسان بازار سرمایه به مسائل و مشکلات این حوزه در سرفصلهای وضعیت حال و آینده بازار سرمایه پرداخته و همچنین همکاری متقابل و موانع پیش روی همکاریهای شرکتهای بیمه و بازار سرمایه را بررسی کرده است.
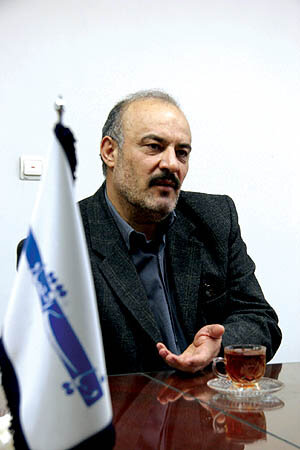
معصوم ضمیری، مدیرعامل بیمه آسیا درخصوص برگزاری همایش بیمه و اقتصاد ملی و پانلی که با مدیریت این شرکت به موضوع بیمه، بازار پول و سرمایه میپردازد، گفت: در این نشست ابتدا خصوصیات بازار پول و سرمایه ایران با حضور مدیرعامل بانک تجارت و دبیرکل بورس اوراق بهادار مورد بررسی قرار گرفته و مسائل بیمه آن نیز مطرح میشود. او افزود: در این بررسیها مطالبی در مورد خصوصیات ۳ بخش نهاد مالی کشور، چگونگی ارتباط و انتظارات آنان از یکدیگر در حضور صاحبنظران مطرح میشود.
ضمیری با بیان اینکه منابع مازاد مالی بسیاری در جامعه ما وجود دارد که شرکتهای بیمه توانایی آن را دارند به شکل صحیح و منطقی این منابع را به بازار سرمایه علمی و فعال وصل کنند، خاطرنشان کرد: تشریح نقش و وظایف شرکتهای سرمایهگذاری، سیستم بانکی، موسسات مالی و اعتباری و صندوقهای قرضالحسنه به عنوان نمادهای بازار پول و سرمایه در نشست مذکور موجب میشود تا جایگاه صنعت بیمه به عنوان حامی از فعالان اقتصادی مشخص شود.
وی ادامه داد: اینکه شرکتهای بیمه چه خدماتی میتوانند عرضه کنند تا بازار پول و سرمایه از آن به نفع سپردهگذاران، سهامداران و گردانندگان بازارهای یاد شده استفاده کنند، مطالبی است که در پانل مطرح و جمعآوری آن به صورت قطعنامهای به هیات علمی همایش تقدیم خواهد شد.
مدیرعامل بیمه آسیا یادآور شد: در مقایسه با ملل پیشرفته، ثروت و سرمایه به حد کفایت در کشور ما وجود دارد و لازمه فعالیتهای مناسب اقتصادی، ایجاد بسترهای بیشتر و مدیریت آگاهانه است.
به گفته ضمیری حضور بیمههای تجاری در کنار افرادی که از نتایج فعالیتهای اقتصادی خود واهمه دارند رسالت واقعی این شرکتها است، تا از طریق آگاه سازی مردم از خدمات خود، خطر فروپاشی مالی کاهش یابد و امید جبران خسارت وارده توسط بیمههای بازرگانی در دل فعالان اقتصادی حفظ شود.
مدیرعامل بیمه آسیا در خصوص ویژگیهای بازار مالی گفت: بازار مالی شامل جریان وجوه، اعتبارات و سرمایه بالا قوانین و ضوابط مشخص در سطح جامعه به عنوان بخشی از نظام اقتصادی هر کشوری است که با بسط و توسعه آن پیشرفت اقتصادی میسر میشود.
ضمیری افزود: بازارهای مالی علاوه بر تخصیص سرمایه پولی، خطرات اقتصادی را توزیع میکنند، زیرا باعث ایجاد تنوع در سبد دارایی میشوند. او از منابع پولی موجود مردم نزد بانکهای تجاری، صندوقهای قرضالحسنه، موسسات مالی و اعتباری و شرکتهای لیزینگ به عنوان بازار پول کشورمان نام برد و خاطرنشان کرد: اوراق مشارکت، گواهی سپرده، اوراق تجاری و اعتبارات اسنادی که به منظور تامین تعهدات و به هنگام واردات و صادرات و یا حسن انجام تعهدات انجام میگیرد، ابزارهای بازار پول هستند.
ضمیری ادامه داد: صنعت بیمه نیز به عنوان یک نهاد مالی کشور در شاخههای مختلف بیمههای اجتماعی و بازرگانی فعالیت دارد که بیمههای بازرگانی به دو دسته بیمههای مستقیم و غیرمستقیم (اتکایی) تقسیم میشوند.
او گفت: بیمههای مستقیم به بیمههای عمر و غیر عمراختصاص مییابد که بیمه عمر تامین کننده سرمایه مورد قرارداد در مقابل خطرات حیات و ممات بیمهشدگان است و بیمههای غیر عمر شامل اموال و مسوولیت و خسارات وارده بر داراییها را جبران میکنند.
ضمیری اظهار داشت: بنابراین شرکتهای بیمهگر با صدور بیمهنامههای متعدد از اموال، اشخاص و مسوولیت در مقابل حوادث از فعالان اقتصادی در بازارهای پولی و مالی کشور حمایت میکنند. مدیرعامل بیمه آسیا با اشاره به ذخایر فنی بیمههای غیرزندگی و ذخایر ریاضی بیمههای زندگی یادآور شد: منابع شرکتهای بیمه نیز باید در بخشهای دیگر اقتصادی سرمایهگذاری و سپردهگذاری شود تا توان کافی برای پرداخت خسارات و ایفای تعهدات خود داشته باشند.
ضمیری ادامه داد: شرکتهای بیمه میتوانند جهت تاسیس موسسات پولی با استفاده از منابع مالی خود مشارکت داشته باشند یا با صدور بیمهنامه مسوولیت و اعتبار منابع پولی در مقابل سپردهگذاران به منظور تضمین موسسات دریافت کننده منابع در مقابل سپردهگذاران ابزارسازی کنند.
بیمه مرهونات کالاهای خریداری شده با وام از موسسات پولی، بیمه عمر مانده بدهکار به منظور پرداخت تعهدات مالی استفاده کننده تسهیلات به هنگام فوت یا از کارافتادگی، صدور بیمهنامه اعتبار تعهدات وثیقه به جایگزینی از وثیقه اموال نزد موسسات پولی به هنگام دریافت تسهیلات از دیگر ابزارهایی است که توسط شرکتهای بیمه برای فعالان اقتصادی عرضه میشود.
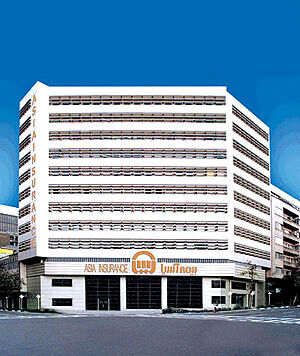
مدیرعامل بیمه آسیا تاسیس شرکتهای سرمایهگذاری جهت حضور فعال در بازار سرمایه اولیه و ثانویه را از خدمات شرکتهای بیمه در بازار سرمایه عنوان کرد و ادامه داد: توسعه بیمههای عمر و پسانداز به منظور تامین منابع مالی بیمه اوراق بهادار به منظور تامین اعتبار اسناد تعهدی، بیمه نوسانات قیمت سهام به منظور جبران قسمتی از کاهش بهای سهام تا مبلغ معین در دوره زمانی مشخص و عرضه بیمههای عمومی به صورت صدور بیمهنامههای اموال، اشخاص و مسوولیت نیز ابزارهایی است که صنعت بیمه میتواند به بازار سرمایه عرضه کند.
مدیرعامل بیمه آسیا خاطر نشان کرد: بیمهگر در مقابل خدماتی که بازارهای پول و سرمایه عرضه میکند انتظاراتی دارد تا ارائه خدمات و سرویسدهی دو سویه موجب رونق و توسعه فعالیتهای تمام بخشهای اقتصادی باشد.
او از ارتقای سیستمهای IT در بانکها جهت وصول حق بیمه و پرداخت خسارات به عنوان بستری مناسب جهت سرویس به صنعت بیمه نام برد و گفت: شرکتهای بیمه معتقد هستند چنانچه شبکههای پولی در وصول حق بیمه و پرداخت خسارات بتوانند با خلق پول الکترونیکی استفاده از پول کاغذی را به حداقل برسانند خدمت قابل توجهی را به عموم عوامل بازار بیمه عرضه کردهاند.
ضمیری گفت: از سویی شرکتهای بیمه انتظار دارند موسسات پولی به هنگام پرداخت هر گونه از تسهیلات استفاده کنندگان را به ارائه بیمهنامههای مرتبط ملزم نمایند.
او شفافیت در ارائه اطلاعات مالی کاهش ریسک سرمایهگذاری و کنترل دامنه نوسانات قیمت سهام بازار و نظارت بر کفایت بیمههای شرکتها به منظور نظارت بر خرید بیمهنامههای مورد نیاز نمادهای بازار سرمایه را انتظارات صنعت بیمه از بازار سرمایه عنوان کرد و گفت: توسعه اقتصادی یکی از اهداف دولت است و چنانچه توسعه اقتصادی را یک برنامه و یا یک مرحله بدانیم، این برنامه دارای ابزارهایی مانند بازارهای مالی، پولی و بیمههای تجاری است که تعامل آنان با یکدیگر مسیر پرفراز و نشیب توسعه اقتصادی را هموار میکند.