۶۳ درصد رشد تولید حق بیمه در ۹ماه ۸۵
شرکت بیمه کارآفرین، در چارچوب قانون تاسیس بیمه مرکزی و بیمهگری، قانون تاسیس موسسات بیمه غیردولتی و قانون تجارت در اواخر اسفندماه سال ۸۱ به ثبت رسید و با اخذ مجوز از بیمه مرکزی ایران فعالیت خود را به صورت عمومی در سراسر کشور آغاز کرد.
شرکت بیمه کارآفرین، در چارچوب قانون تاسیس بیمه مرکزی و بیمهگری، قانون تاسیس موسسات بیمه غیردولتی و قانون تجارت در اواخر اسفندماه سال 81 به ثبت رسید و با اخذ مجوز از بیمه مرکزی ایران فعالیت خود را به صورت عمومی در سراسر کشور آغاز کرد.
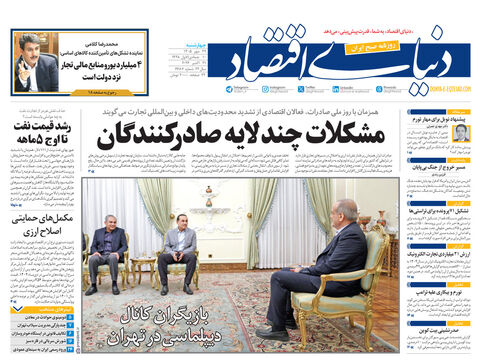
این شرکت با سرمایه اولیه ۱۴میلیارد تومان به ثبت رسید اما طی یک افزایش سرمایه ۶میلیارد تومانی در مجمع عمومی فوقالعاده در سال ۸۴، سرمایه خود را به ۲۰میلیارد تومان رساند و توانست مجوز قبول اتکایی را از بیمه مرکزی ایران دریافت کند.بیمه کارآفرین طی سالهای گذشته در راستای اجرای سیاستهای شرکت مبنی بر توسعه و گسترش خدمات بیمهای اقدام به تاسیس شعب در سایر نقاط کشور اعم از اصفهان، یزد، مشهد، کرمان، تبریز، بندرعباس، شیراز، اهواز، ارومیه، کرج، قزوین، سمنان، سنندج نمود و به زودی شعبه دیگری در اردبیل افتتاح میکند.
بیمه کارآفرین در راستای توسعه بیمههای عمر و تشکیل سرمایه نیز اقدامات موثری انجام داد که از جمله آنها می توان به راهاندازی «واحد طرح و توسعه بیمههای عمر و پسانداز» اشاره کرد.
این واحد در ساختمانی مجزا مستقراست و با مدیریت فریدون خلیلی، معاون مدیرعامل شرکت اداره شده و با جذب کارشناسان مجرب و آموزش فروشندگان تخصصی بیمهنامه عمر فعالیت میکند.
تولید حق بیمه در ۹ماه اول امسال
تولید حق بیمه در شرکت بیمه کارآفرین طی ۹ماه اول سالجاری معادل ۳۴۸میلیارد و ۱۶۲میلیون و ۱۶۸هزار ریال است که ۴۴/۳۹درصد آن حاصل فعالیت مرکز و ۵۶/۶۰درصد آن حاصل تلاش شعب شهرستانها است. این عملکرد نشان میدهد که بیمه کارآفرین برای توسعه فعالیتهای خود توجه خاصی به سایر استانها دارد. بعد از شعبه مرکز در تهران شعبه اصفهان با سهم ۵۳/۱۲درصد، رتبه دوم را در تولید حق بیمه دارد.
بعد از آن شعبه یزد با سهم ۶۳/۱۱درصد، مشهد با ۷۹/۹درصد، کرمان با ۸۵/۸درصد، تبریز با ۴۰/۴درصد، شیراز با ۷۸/۳درصد، بندرعباس با ۹۱/۲درصد، به ترتیب در رتبههای بعدی قرار دارند. شعب اهواز، ارومیه، کرج، و قزوین نیز در مجموع حدود ۷درصد از حق بیمههای مذکور را تولید کردهاند. تولید حق بیمه در ۹ماه اول امسال در مقایسه با مدت مشابه سال قبل از رشد ۹۳/۶۲درصدی برخوردار بوده است.
ترکیب پرتفوی در بیمه کارآفرین
ترکیب پرتفوی بیمه کارآفرین را میتوان در ۳بخش عمده بیمههای اموال، اشخاص و عمر و سرمایهگذاری تقسیم کرد که سهم بیمههای اموال از کل پرتفوی ۲۰/۶۶درصد، سهم بیمههای اشخاص ۴۹/۱۴درصد و سهم رشته عمر و سرمایهگذاری ۳۲/۱۹درصد است.
رشتههای باربری، آتشسوزی، بدنه اتومبیل، شخص ثالث، مسوولیت مهندسی، پول، کشتی، هواپیما، اعتباری و سایر جزو بیمههای اموال هستند که سهم رشته شخص ثالث با ۵۲/۱۲درصد از سایر رشتهها بیشتر است . بعد از آن در بخش اشخاص نیز سهم درمان گروهی از سایرین بیشتر است . بیمه عمر و سرمایهگذاری نیز با داشتن ۳۲/۱۹درصد از کل حق بیمهها بعد از شخص ثالث بالاترین تولید را به خود اختصاص داده است.
رشد حق بیمه به تفکیک رشتهها
تولید حق بیمه در شرکت بیمه کارآفرین در اکثر رشتههای اموال و اشخاص با رشد قابل توجهی همراه بوده است که سهم رشته مهندسی با رشد ۳۵/۲۲۱درصدی از سایرین بیشتر است. بعد از آن رشته عمر و سرمایهگذاری با رشد ۹۱/۲۰۷درصدی در رتبه دوم قرار دارد.
بیمههای عمر با رشد ۲۱/۱۷۸درصدی در رتبه سوم و بیمه پول با رشد ۶۷/۱۳۶درصدی در رتبه چهارم قرار دارند.
تولید حق بیمه در رشته باربری، کشتی، هواپیما، سایر و درمان مسافرتی در مدت مذکور رشد منفی داشته است.
خسارات پرداختی در ۹ماه اول امسال
بیمه کارآفرین در ۹ماه اول امسال معادل ۹۴میلیارد و ۴۸۰میلیون و ۵۶هزار ریال خسارت پرداخت کرده است که سهم مرکز در خسارات پرداختی ۸۹/۴۲واحد و سهم سایر شعب ۱۱/۵۷واحد است.
در خسارات پرداختی شعب اصفهان، یزد، مشهد، کرمان، تبریز، بندرعباس، شیراز، اهواز، ارومیه، کرج و قزوین به ترتیب در رتبههای بعدی قرار دارند.
خسارات پرداختی به تفکیک رشتهها
سهم رشته شخص ثالث در خسارات پرداختی بیمه کارآفرین مانند کل صنعت بیمه همچنان بالا است به طوری که ۷۶/۳۴ واحد از کل خسارت پرداختی معادل ۳۲میلیارد و ۸۴۴میلیون و ۳۱۰هزار ریال در انحصار رشته شخص ثالث است.
بعد از آن رشته بدنه اتومبیل با ۷۴/۲۰واحد از کل خسارات پرداختی در جایگاه دوم قرار دارد و بعد از آن رشته مسوولیت با سهم ۶۷/۱۳واحد است که پرخسارتترین رشتههای اموال را شامل میشوند. در مجموع سهم بیمههای اموال در خسارات پرداختی ۹۶/۷۶واحد و به مبلغ ۷۲میلیارد و ۷۱۳میلیون و ۱۹۵هزار ریال است. در عین حال سهم بیمههای اشخاص در خسارات پرداختی کارآفرین ۰۴/۲۱واحد است سهم درمان گروهی از سایرین بیشتر است.
سهم خسارت پرداختی رشته عمر و سرمایهگذاری در کل خسارت پرداختی ۲واحد است.
رشد خسارت پرداختی در بیمه کارآفرین
کل خسارات پرداختی در ۹ماهه اول ۸۴ بیمه کارآفرین معادل ۴۷میلیارد و ۲۷۷میلیون و ۶۲۸هزار ریال بود که این رقم با ۸۴/۹۹درصد رشد در ۹ماهه اول امسال به ۹۴میلیارد و ۴۸۰میلیون و ۵۶هزار ریال رسید.
نسبت خسارات به حق بیمه به تفکیک رشتهها
رشته بدنه اتومبیل با ۹۲/۵۸درصد نسبت خسارت به حق بیمه در جایگاه اول قرارداد و بعد از آن درمان گروهی با ۲۳/۴۹درصد رتبه دوم را به خود اختصاص داده است.
رشته پول با نسبت خسارت ۶۳/۴۲درصدی، رشته عمر بالا نسبت خسارت ۵۴/۳۸درصد و شخص ثالث با ۸۷/۳۵درصدی در رتبههای بعدی قرار دارند.
نسبت خسارت رشته باربری، آتشسوزی، مهندسی، حوادث سرنشین، عمر و سرمایهگذاری در مقایسه با سایر رشتهها پایین است و در مجموع کل نسبت خسارت به حق بیمه در پرتفوی بیمه کارآفرین معادل ۱۴/۲۷درصد میباشد.
مقایسه عملکرد حق بیمه شرکت بیمه کارآفرین در ۹ماهه اول ۸۴-۸۵
حق بیمه صادره شرکت در پایان آذرماه ۱۳۸۵ مبلغ ۳۴۸۱۶۲۱۶۸۰۰۰ریال بوده که در مقایسه با مدت مشابه سال قبل مبلغ ۱۳۴۴۷۴۹۰۷۰۰۰ریال معادل ۹۳/۶۲درصد افزایش یافته است.مدیریت بیمه کارآفرین تبلیغات را یکی از مهمترین ابزار ارتباطی در کسب و کار میداند. شرکت بیمه کارآفرین معتقد است موفقیتهای بسیاری از سازمانها و حتی برخی از عدمدستیابی به موفقیتها ناشی از نحوه تبلیغات است. چراکه تبلیغات نیازمند برنامهریزی اصولی است و بیمه کارآفرین نیز با استفاده از تبلیغات رادیو، تلویزیون و مطبوعات در سال ۸۵ برنامه مدونی را تهیه کرده و بر اساس آن فعالیت اطلاعرسانی و تبلیغات خود را انجام داده است.