تغییر در دیدگاه سهامداران نسبت به ارزش بنگاه
ابوالقاسم فخاریان<br>اقتصاد به هم پیوسته جهانی، پارادایم جدیدی در مفهوم ارزش بنگاه از منظر سهامداران پدید آورده است. دیگر داراییهای مشهود و نقدینگی، منشاء اولیه و اصلی ارزش بنگاه نیست و عواملی همانند داراییهای نامشهود و الگوی نوین سازمانی مبتنی بر استراتژیمداری و ارزشآفرینی است که مورد توجه سهامداران برای ارزشگذاری بنگاه است.
ابوالقاسم فخاریان
اقتصاد به هم پیوسته جهانی، پارادایم جدیدی در مفهوم ارزش بنگاه از منظر سهامداران پدید آورده است. دیگر داراییهای مشهود و نقدینگی، منشاء اولیه و اصلی ارزش بنگاه نیست و عواملی همانند داراییهای نامشهود و الگوی نوین سازمانی مبتنی بر استراتژیمداری و ارزشآفرینی است که مورد توجه سهامداران برای ارزشگذاری بنگاه است.
در حال حاضر بازار سرمایه، ارزش بنگاه را براساس پیشبینی موفقیتهای آتی آن میسنجد در چنین شرایطی عامل ریسک در پایداری شرکت از اهمیت ویژهای برخوردار است. ارتباط بین عملکرد مالی جاری شرکت، با ارزش بنگاه روز به روز گسسته میشود. محرکههای ارزش بنگاه را بهتدریج داراییهای نامشهود و انتظارات از آینده تشکیل میدهد و نه ارقام تاریخی مربوط به عملکرد گذشته.
علل و عوامل عمده این تغییر و تحول در نگرش به ارزش بنگاه به شرح زیر است:
۱ - تجارت الکترونیک و اقتصاد دیجیتالی، مفاهیم جدیدی از رشد و موفقیت بنگاه و فرصتهای بالقوه کسب و کار را ارائه کردهاند که پیشتر وجود نداشت. شرایط نوین اقتصادی به بنگاهها، انعطافپذیری قابل ملاحظهای بخشیده است که بهسهولت میتوانند کسب و کار و رشته فعالیت خود را تغییر داده و بازنگری و بازمهندسی کنند.
۲ - درحقیقت، مبنای رقابت تغییر یافته است. مزیت نسبی از آن بنگاههایی است که با نوآوری و انعطافپذیری در مدل کسب و کار و سرعت در تصمیمگیری از فرصتهای پدید آمده، بهرهمند میشوند.
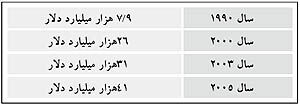
۳ - در صورتی که دستیابی به اطلاعات در مورد ارزش آتی داراییهای نامشهود، سهولت داشته باشد مدیریت ریسک به خوبی میتواند اعمال شود ریسک و مخاطره از یک تهدید به یک فرصت مبدل کند. ارزش سهام معامله شده در جهان روند صعودی قابل توجهی را طی میکند. ارقام بیانگر این تغییرات طی دو دهه اخیر به شرح زیر است:
با توجه به رشد قابل ملاحظه، نیاز سرمایهگذاران، موسسات مالی، نهادهای دولتی و شرکتها و بنگاههای اقتصادی مختلف به اطلاعات و پیشبینیهای مالی، شاخصهای عملکرد و شاخصهای اقتصادی افزونتر شده است. بحران مالی سال ۱۹۹۸ که بازارهای سرمایه سراسر جهان را تحت تاثیر قرارداد و بحرانهای پس از ماجرای Enron ضرورت برخورداری از اطلاعات جامع، شفاف و دارای قابلیت مقایسه را برجستهتر کرد و حرفه حسابداری را در معرض آزمون و اثبات خویش برای پاسخگویی به این نیازها و ارائه اطلاعات اطمینان بخش و قابل اتکاء در مورد عملکرد و ارزش بنگاه قرار داد.
مفهوم نوین ارزش بنگاه
آنچه که امروزه از دیدگاه بازار سرمایه و سهامداران، ارزش بنگاه را تشکیل میدهد، رشد پایدار و متمادی ارزشزایی توسط بنگاه است و نه سودآوری گذشته. به بیان دیگر محرکههای ارزش را انتظارات آینده تشکیل میدهند و نه ارقام تاریخی و گذشته. هر گاه بازار سرمایه، قیمت سهام را براساس ارزشزایی آتی بنگاه تعیین کند، در واقع مزیت نسبی پایدار شرکت را مبنای قیمتگذاری بنگاه قرار داده است.
عوامل عمدهای که موجب تغییر در نگرش بازار سرمایه به مفهوم ارزش بنگاه شده و عبارتند از:
الف) محرکههای نوین ارزشزایی: محرکه و منشاء ارزشزایی بنگاه در شرایط نوین عبارت است از داراییهای نامشهود که در ترازنامه منعکس نمیشوند. نمونه داراییهای نامشهود عبارتند از سرمایههای فکری، استراتژیهای سازمان، الگوهای نوین سازمانی، مشتریان وفادار، کارکنان کارآمد و نام و اعتبار شرکت.
ب) مزیت رقابتی: عواملی همانند انعطافپذیری در بازمهندسی کسب و کار، نوآوری در تولید و عرضه محصولات و خدمات و سرعت در تصمیمگیری میتواند موقعیت شرکت را در مقایسه با رقبا ممتاز و متمایز کرده و برای آن مزیت نسبی رقابتی ایجاد کند.
ج) مدیریت ریسک: در شرایط پررقابت امروز، تداوم و پایداری شرکتها همواره در معرض مخاطره و ریسک قرار دارد. بنگاهها با اعمال مدیریت ریسک، بهرهبرداری از اطلاعات اطمینان بخش برای پیشبینی ریسک و در نهایت تبدیل ریسک و مخاطره به فرصت برای رشد و موفقیت میتوانند ارزش بنگاه را افزایش دهند.
مدیریت و ارزشآفرینی برای سهامداران
مدیریت در ایجاد ارزش مورد انتظار برای سهامداران نقش محوری و اصلی را بر عهده دارد. این نقش را میتواند با اتخاذ و پیشبرد استراتژی ارزشآفرینی و اعمال مدیریت مبتنی بر ارزش، به صورت مطلوب ایفا کند. هدف نهایی بر پایی هر بنگاه اقتصادی عبارت است از حداکثر کردن ارزش ذاتی برای سهامداران در طول زمان متمادی (ارزشآفرینی پایدار). استراتژیهای سازمانی، تخصیص منابع و سیستمهای ارزیابی عملکرد، باید همگی بر تحقق این امر متمرکز شود. وجود استراتژی ایجاد مزیت نسبی و ارزشآفرینی پایدار و اجرا و پیشبرد آن، تاثیر عمدهای بر ارزش بنگاه و قیمت سهام دارد.
بنابر «تئوری بنگاه»(۱) بنگاه اقتصادی مجموعهای از قراردادهای بین ریسکپذیران (سهامداران) و مدیران است. در این چارچوب و در شرایط نوین، تعهد مدیران عبارت است از به حداکثر رساندن ارزش بنگاه و تامین بازده مطلوب و ارزش پایدار برای سهامداران و در مقابل تعهد سهامداران عبارت است از پرداخت حقالزحمه مدیران براساس ارزشآفرینی آنان. شیوه اداره بنگاه با هدف ارزشآفرینی برای همه ذینفعها در اصطلاح «مدیریت مبتنی بر ارزش»(۲) نامیده میشود.
سنجش مدیریت توسط بازار سرمایه
همانطور که گفته شد سهامداران ارزش شرکت را در توان ارزشآفرینی پایدار آن و پیشبرد استراتژیهای ارزشآفرین میدانند و محور این ارزشزایی مدیران هستند. بازار سرمایه برای آنکه نسبت به توان و قابلیت مدیریت در پیشبرد استراتژی مزیت نسبی و ارزشآفرینی اطمینان یابد، ضروری است ابزار و اهرمهای سنجش عملکرد مدیران را در اختیار داشته باشند. ارزیابی و سنجش عملکرد مدیران به ویژه از ناحیه سهامداران آگاهی و نهادی(۳) از اهمیت بیشتری برخوردار است.
موسسه «ارنست اند یانگ»(۴) در سال ۲۰۰۲ تحقیق و بررسی خود را در مورد معیارهای سنجش مدیریت از منظر سهامداران انجام داد. در این تحقیق که در مورد ۶۰۰ شرکت مختلف آمریکایی و اروپایی انجام شد و حاصل آن تحت عنوان «معیارهای مطرح»(۵) انتشار یافت، ملاکهای سنجش زیر را برای ارزیابی موقعیت و عملکرد مدیران و بنگاه شناسایی کرد:
۱ - تدوین و اجرای استراتژیهای مناسب
۲ - کیفیت مدیریت (تجارب، شیوه مدیریت، قدرت پیشبرد استراتژیها)
۳ - محصولات جدید (پیشگامی در تحقیق و توسعه، کوتاه بودن چرخه تولید و عرضه محصولات)
۴ - جایگاه بنگاه در بازار (موقعیت بین رقبا، اعتبار و نام شرکت، قدرت بازاریابی)
۵ - ارتباط با سهامداران (فواصل گزارشگری، کیفیت و شفافیت گزارشات)
۶ - رضایتمندی مشتریان: ارزیابی مشتریان از کیفیت محصولات و خدمات تکرار مراجعات و سفارشات، میزان شکایات
۷ - نحوه عملیات: کیفیت فرآیندها و مدیریت هزینهها
۸ - سازمان و نیروها: سطح کیفی کارکنان، قدرت جذب و حفظ نیروها، روحیه و انگیزش، آموزش و رشد نیروها
همانطور که ملاحظه میشود سهامداران در انتخاب معیارهای سنجش ارزشزایی بنگاه بر معیارهای غیر مالی تاکید دارند و فرض اساسی چنین است که اگر این معیارها مثبت و موفقیتآمیز باشند، نتایج مطلوب مالی به تبع آنها حاصل خواهد شد.
سنجشهای نوین اقتصادی
با ایجاد تحولات در شرایط کسب و کار و تغییرات در محرکههای ارزشزایی و درنهایت تغییر در نگرش بازار سرمایه درباره با منشا ارزشزایی بنگاه، شاخصهای متعارف مالی (مانند سود سالانه، بازده سرمایه و نرخ گردش داراییها) در بیان و انعکاس ارزش بنگاه به تدریج اهمیت خود را از دست داده است. بهطور کلی معیارهای مالی سنجش عملکرد بنگاه به دلایل زیر نمیتوانند بیانگر موقعیت واقعی و ظرفیتهای درآمدزایی و رشد آتی بنگاه باشند:
الف) عدم توجه به ارزش زمانی پول و امکانات بالقوه درآمدزاییهای آتی
ب) ناهمسانی در اندازهگیری سود (استانداردها و روشهای متفاوت)
ج) عدم توجه به هزینه سرمایه(۶)
د) نادیده گرفتن عامل ریسک در اندازهگیری سود و ارزش بنگاه
حاصل بررسی موسسه تحقیقات MECCA حاکی از این است که همبستگی آماری قابل ملاحظهای بین بازده کل مورد انتظار سهامداران (TSR) یا به عبارتی ارزش مورد انتظار سهامداران (SV) با شاخصهای مالی متعارف مانند نرخ بازده سهام (EPS) و یا بازده ارزش ویژه (ROE) وجود ندارد.
همچنین بنا بر تحقیق «ارنست اند یانگ»، ضریب همبستگی آماری بین معیارهای غیرمالی با صحت پیشبینیهای بازار معادل ۷/۰ است و حداقل ۳۵درصد تصمیمات سرمایهگذاران بر پایه شاخصهای غیرمالی اتخاذ میشود که به طبع این نسبت در شرایط ناپایدار اقتصادی بیشتر خواهد بود.
با توجه به نارساییهای فوق از یکسو و توجه بازار سرمایه به شاخصهای غیرمالی از سوی دیگر، به تدریج محاسبه و گزارشگری شاخصهای غیر مالی در کنار گزارشگری مالی به بازار سرمایه و سهامداران از اهمیت بیشتری برخوردار و روند تبدیل این گزارشگری به عنوان یک امر الزامی آغاز شده است.
به لحاظ اهمیت کارکرد مدیریت در ایجاد ارزش برای سهامداران و اهمیتیابی نقش شاخصهای غیر مالی، بورس اوراق بهادار لندن از سال ۱۹۹۸ گزارشگری عملکرد مدیریت به بورس لندن را الزامی کرد و عدم گزارشگری مورد نظر میتواند موجب حذف نام شرکت از فهرست بورس لندن شود.
محورهای گزارشگری عملکرد هیات مدیره و راهبران سازمان(۷) به شرح زیر است:
- برنامههای راهبردی و موفقیت در پیشبرد آنها
- توانمندی مدیریت در ایفای تعهدات
- روابط با ذینفعهای مختلف سازمان
- ظرفیتهای ایجاد رشد پایدار
- ارزشآفرینی برای سهامداران
- قدرت مدیریت ریسک
- اعمال مدیریت مبتنی بر ارزش
- انسجام هیات مدیره
نقش حسابداری مدیریت در اندازهگیری و انعکاس ارزش بنگاه
مفهوم ارزش بنگاه از دیدگاه سهامداران تغییر بنیادی یافته است و عواملی همانند داراییهای نامشهود، استراتژیهای موفق بنگاه و مدیریت ریسک منشاء ارزشزایی شدهاند. با این تحولات، روشهای شناسایی، اندازهگیری و گزارشگری ارزش بنگاه نیز تغییر یافته است. حسابداری مدیریت با درک این تغییرات، ابزارها و تکنیکهای نوینی را برای سنجش ارزش بنگاه و گزارشگری سودمند به بازار سرمایه و سهامداران ابداع کرده و به کار گرفته است.
در این رابطه استفاده از برخی از شاخصهای مالی و اقتصادی جدید که میزان زیادی نارساییهای موجود در شاخصهای متعارف را مرتفع کرده است، مورد استفاده قرار میگیرند. یکی از این شاخصهها ارزش افزوده اقتصادی (EVA) که عبارت است از سود خالص (پس از مالیات) منهای هزینه سرمایه. این شاخص که بر منظور کردن هزینه سرمایه به کار گرفته شده و در اندازهگیری سود تاکید دارد، میتواند برای کل بنگاه و هر یک از بخشهای فعالیت بنگاه محاسبه و منعکس شود. شاخصه دیگر ارزش افزوده بازار (MVA) است که عبارتست است از تفاضل ارزش روز شرکت با سرمایه اولیه آورده شده (توسط سهامداران و منابع اعتباری). ارزش افزوده بازار در واقع معیار ثروتزایی بنگاه و بیانگر عملکرد مدیریت است، شاخصههای بعدی تحلیل ارزش آتی (SVA) است که از تنزیل گردش وجوه آتی اجرای استراتژیها و یا برآورد ثروتزایی بنگاه طی یک دوره بلندمدت آتی و تبدیل آن به قیمتهای جاری روز با احتساب نرخ تنزیل محاسبه میشود.
همچنین روش ارزیابی متوازن و ارائه گزارش در مورد پیشبرد استراتژیها و عملکرد مدیریت از چهار منظر ارزشآفرینی برای سهامداران، ایجاد رضایتمندی در مشتریان، بهبود فرآیندها و ایجاد مزیت رقابتی در تولید و عرضه محصولات و رشد و ارتقای نیروهای سازمان به منظور افزایش کارآیی و اثربخشی آنان نیز مورد استفاده قرار میگیرد.
یکیدیگر از این روشها استفاده از روشهای اندازهگیری و انعکاس ریسک بنگاه به منظور پیشگیری و کنترل ریسک و همچنین اندازهگیری دقیق سود با ملحوظ کردن ریسک در محاسبه سود است. فراهم ساختن ابزارها و تکنیکهای مناسب (مانند هزینهیابی بر مبنای فعالیت، هزینهیابی هدف و غیره) برای اعمال مدیریت مبتنی بر ارزش و اندازهگیری و انعکاس ارزشزایی کل بنگاه، هر یک از بخشهای فعالیت و هر یک از فعالیتهای عمده نیز میتواند مورد استفاده قرار گیرد.
نتیجهگیری
در شرایط کنونی یکی از مسائل عمده پیش روی بنگاههای اقتصادی عبارت است از تفاوت و فاصله قابل ملاحظه بین ارزش انعکاس یافته در ترازنامه و ارزش روز (بازار) بنگاه. علل عمده این تفاوت محرکههایی است که منشاء ارزشآفرینی برای بنگاه هستند ولی در دفاتر و حسابها منعکس نمیشوند. از جمله این عوامل میتوان، دانش سازمانی، میزان رضایتمندی مشتریان، نوآوری در عرضه محصولات، روحیات و وفاداری کارکنان را نام برد که هیچیک به رقم و ریال تبدیل نمیشوند و در دفاتر و صورتهای مالی انعکاس نمییابند.
عدم انعکاس عمدهترین منشا و محرکههای ایجاد ارزش بنگاه موجب شده است که گزارشها و شاخصهای مالی موجود به تنهایی نتوانند بیانگر ارزش بنگاه باشند. در حال حاضر بازار سرمایه به گزارشهایی اتکاء میکند که از ابعاد مختلف، بنگاه و عملکرد مدیریت بنگاه را مورد سنجش قرار دهد و بتواند تصویری روشن از قابلیتهای درآمدزایی آتی و پایداری بنگاه را بهدست دهد. چنین گزارشهایی حاصل تلفیق آمار و اطلاعات مالی و غیرمالی است.
حسابداران مدیریت در پاسخگویی به چنین نیازی از جانب سهامداران و بازار سرمایه، به ابداع و بهکارگیری شاخصهای جدیدی پرداختهاند که در بسیاری از سازمانها و شرکتهای بزرگ آزمون شده و به صورت موثر مبنای تصمیمگیریهای سرمایهگذاران قرار میگیرد.
بازارهای سرمایه پیشرفته و معتبر جهان، تهیه و انعکاس این گزارشها و شاخصها را الزامی کرده و بهکارگیری این مدلهای گزارشگری و ابزارها و تکنیکهای مربوطه که از حوزه حسابداری مدیریت ابداع و ارائه شده در دستور کار حسابداران کشور و آشنایی و یادگیری آنها در دستور کار امروز آنان قرار دارد.
۱ - Firm Theory
۲ - Value Based Management
۳ - Institutional Investors
۴ - Ernst & Young
۵ - Measures that Matter
۶ - Cost of Capital
۷ - Board of Governance
* عضو انجمن حسابداران خبره مدیریت انگلستان