بسترهای ناآرام برای خواب سرمایهها
دکتر فرشاد هیبتی * - رئوف امامی*<br>شکلگیری پسانداز و تجهیز آن به سمت سرمایهگذاری و توسعه بازارهای مالی، به عنوان یک عامل تاثیرگذار، از جمله عوامل مهم رشد اقتصادی محسوب میشوند.
دکتر فرشاد هیبتی * - رئوف امامی*
شکلگیری پسانداز و تجهیز آن به سمت سرمایهگذاری و توسعه بازارهای مالی، به عنوان یک عامل تاثیرگذار، از جمله عوامل مهم رشد اقتصادی محسوب میشوند. در این راستا بر پایه تجربیات و مطالعات جهانی، توسعه بخش مالی به عنوان یکی از مهمترین متغیرهای تاثیرگذار مد نظر قرار گرفته است. اما به رغم آنکه ماهیت پسانداز در کشورهای توسعه و درحال توسعه یکسان است ولی در فضایی متفاوت شکل میگیرد. در کشورهای در حال توسعه، فقر یک واقعیت فراگیر است که تبعات آن به چند عامل کلیدی تبدیل شده و اجازه تشکیل پسانداز به شکل منسجم، و به دنبال آن ایجاد شرایط مناسب برای سرمایهگذاری را نمیدهد. به عنوان مثال در این رابطه میتوان به کاهش شدید درآمد سرانه کشور طی ۳۰سال گذشته، شکاف بین درآمد و هزینه سالانه خانوارهای شهری، گسترش طبقه کم درآمد به سمت گروههای فقیرتر، جوانی جمعیت و فقدان درآمد و کار مناسب برای این گروه اشاره کرد.
خانوارهای ایرانی، در شرایط فقدان فرهنگ پسانداز و شکل نگرفتن بازار و ابزارهای مالی توسعه یافته که از پشتوانه قانونی و اجرایی مناسب برخوردار باشند، پسانداز را در خرید کالاهای مصرفی بادوام و نزدیک به پول نقد خلاصه کردهاند. واقعیت آن است که حضور گسترده بانکها در بازار مالی و تکیه آنها بر قدرت دولت باعث شده بخش مالی در کشور بانک محور بوده و بازار سرمایه زمینههای لازم برای رشد و تجهیز منابع را در اختیار نداشته باشد. وجود زمینههای جذب پسانداز با ریسک کمتر و بازدهی بالاتر در خارج از بازار سرمایه، فقدان نهادها و ابزارهای کاهنده ریسک و تاثیرپذیری بورس از شرایط سیاسی و تصمیمگیریهای دولت باعث شده که ریسک سرمایهگذاری در این بازار بالا باشد و لزوم سیاستگذاری مجدد در این زمینه را تاکید میکند. این در حالی است که بازار مالی مبتنی بر اوراق بهادار هنوز به یک نظام ساختاری مستقل و فراگیر مجهز نشده و از ضعفهای متعدد در زمینههایی مانند مدیریت، قانونگذاری، عدم استمرار در تصمیمگیریها، عدم اطلاعرسانی و شفافسازی مناسب و فقدان ساز و کار اجرایی رنج میبرد.
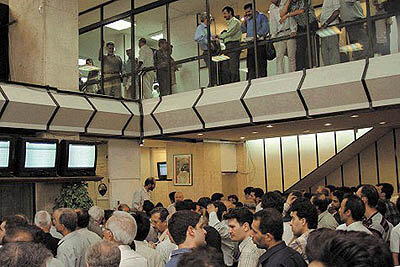
شرایط بورس طی ماههای اخیر بهگونهای تغییر یافته که بسیاری از دستاندرکاران و دولتمردان را به خود مشغول ساخته است. شاید بتوان ادعا کرد که مهمترین نگرانی که میتواند در بازار نوظهوری مانند بورس در ایران توجه سیاستگذاران و مسوولان را برانگیزد، دلسردی سهامدارانی است که رفتار آنان منتج از عوامل داخلی و بیرونی کشور است. این در حالی است که سیاستهای توسعهگرا بر لزوم شکلگیری طبقه متوسطی که از معیارهای حداقل ثروت و مشارکت در جوهره اقتصاد ملی برخوردار باشند، تاکید کرده و آن را رمز بقا و ثبات اقتصادی و سیاسی دولتها میداند.
ایران اکنون در شرایطی قرار دارد که بر پایه بسیاری از معیارهای اقتصادی و چشمانداز آن باید شرایط مناسبی برای یک کشور در حال توسعه داشته باشد. نفت به عنوان پشتوانه اقتصاد دولتی کشور طی ماههای گذشته با روند فزآینده قیمتی مواجه بوده و درآمدهای ارزی کشور به میزان مطلوب افزایش یافته و بسیاری از طرحها و سیاستهای توسعهای و عمرانی قابلیت اجرایی دارند.
شاید بتوان انتظارهای سرمایهگذاران و نگرانی آنها از آینده اقتصادی و سیاسی را به عنوان یکی از دلایل اصلی رکود فعلی دانست. عوامل سیاسی و تنشهای ناشی از نااطمینانی از وضعیت آینده و چشمانداز قیمت جهانی نفت به عنوان منبع اصلی درآمد کشور به عنوان اصلیترین عوامل برونزایی محسوب میشود که بازار را تحت تاثیر قرار داده است.
انتظار بر این است که در اقتصادی با پشتوانه محکم، روند مناسب شاخصهای اقتصاد کلان و شرایط با ثبات سیاسی، بازار سرمایه نیز از پویایی لازم برخوردار باشد. حال با توجه به شرایط اقتصاد کلان کشور طی دهه گذشته و روند پیشین شاخصهای بورس باید دید که تا چه اندازه میتوان با تاکید بر عوامل اقتصادی و سیاسی شرایط نامطلوب بازار سهام را تبیین کرد.واقعیتهای بازار سرمایه و اقتصاد کشور در عمل نشان میدهد که نه تنها بازار سرمایه نتوانسته حضور شایسته خود را در اقتصاد ثابت کند بلکه در دو سال اخیر با افزایش درآمدها نفتی دولت، حضور دولت در اقتصاد پر رنگتر شده و در عمل خصوصیسازی و حتی درآمدهای مالیاتی با سهم اندک (حدود ۲۰درصد از کل درآمدهای دولت) به راحتی اهمیت خود را از دست خواهند داد. با وجود چنین مسائلی بررسی شرکتهای پذیرفته شده در بورس نشان میدهد که شرکتهای مذکور مانند بسیاری از صنایع کشور درگیر بحرانها و چالشهای مزمن اقتصادی- سیاسی- فرهنگی هستند. هر چند که این بررسی مجال پرداختن به تمامی کاستیهای موجود را ندارد اما بررسی چند نکته کلیدی آن میتواند تا حدی مشکلات صنعت و به تبع آن بازار سرمایه از دیدگاه شرکتهای موجود در آن را مشخص سازد.
۱ - امنیت: از دید اقتصادی و روانشناسی اجتماعی احساس امنیت و مشخص بودن چشمانداز آینده اصلیترین عامل سرمایهگذاری و عملکرد بهینه عاملان اقتصادی تلقی میشود. بررسی این شاخص برای کشورهای در حال توسعه نشان میدهد که کشورهای مذبور توانستهاند در بعد ملی و بینالمللی به استانداردهای نسبی امنیت و ریسک اقتصادی و سیاسی دست یابند و یا حتی سعی کردهاند به اشکال مختلف به اقتصاد جهانی نزدیک شوند. مانند ترکیه که تمام تلاش خود را در مسیر پیوستن به اروپا قرار داده است و حتی کشوری مانند چین که با در نظر گرفتن بنیانهای ایدئولوژیک گذشته خود اکنون اصول بازارهای رقابتی را پذیرفته است.
۱-۱ - ریسک: براساس آخرین اطلاعات واحد اقتصادی اکونومیست، ایران با ریسک اقتصادی ۶۷درصد در رده D و در رتبه ۵۸ از بین ۶۰کشور مورد بررسی قرار دارد. بر این اساس تنها کشورهایی مانند نیجریه و ونزوئلا از ریسک بیشتری برخوردار هستند. مقایسه درجه ریسکپذیری ایران با کشورهایی مانند سنگاپور ۱۲درصد، امارات متحده عربی ۲۸درصد، بحرین ۳۴درصد، چین ۵۰درصد، ترکیه ۵۱درصد و پاکستان به میزان ۶۶درصد حاکی از موقعیت نامناسب ایران است. از این منظر به نظر میرسد که یکی از مهمترین مسائل پیش روی صنعت و صنعتگران در کشور، نامشخص بودن شرایط اقتصادی و سیاسی کشور در آینده میان و بلندمدت است. این مساله بهخصوص با در نظر گرفتن عواملی مانند تحریم اقتصادی آمریکا علیه ایران (که با وجود آنکه سهم قابل ملاحظهای در اقتصاد خارجی ایران ندارد اما حساسیتهای سیاسی طرفهای تجاری و سرمایهگذاران خارجی را برمیانگیزد)، نامشخص بودن روابط با اتحادیه اروپا، متغیر برونزایی مانند درآمدهای نفتی و... تشدید شده است.
۲-۱ - سرمایهگذاری خارجی: این مساله به طور مشخص در حجم سرمایهگذاری خارجی در کشور و مقایسه با دیگر کشورها ملاحظه میشود. بر طبق آخرین اطلاعات بانک جهانی، در سال ۲۰۰۳ از ۷/۴میلیارد دلار سرمایهگذاری خارجی در خاورمیانه تنها ۱۲۰میلیون دلار یعنی ۵۲/۲درصد آن در ایران سرمایهگذاری مستقیم خارجی شده است و براساس برنامه چهارم و پنجم توسعه قرار است میزان سرمایهگذاری مستقیم خارجی به ترتیب تا ۳۹۱۲ و ۸/۷۱۳۲میلیون دلار افزایش یابد. در ارتباط با بازار سرمایه بحث سرمایهگذاری خارجی ابعاد دیگری به خود میگیرد و نشان میدهد که بازار سرمایه ایران در عمل از این امکان بیبهره بوده است. در سال ۲۰۰۵ میزان سرمایهگذاری در پرتفوی در بازارهای نوظهور به شکل خالص به بیش از ۳۷میلیارد دلار رسید، در حالی که ایران سهمی نداشت. این در شرایطی است که در یک سال گذشته نیز در عمل سیاستهایی برای تشویق حضور سرمایهگذاران خارجی اتخاذ نشده و از دیدگاه بینالمللی دولت ترجیح میدهد طرفهای تجاری خود را از شرکتهای دولتی و وابسته به دولت و یا شرکتهای خصوصی داخلی انتخاب کند. این مساله به خصوص در مورد بخش انرژی و نفت که مهمترین بخش برای حضور سرمایهگذاران خارجی است با حساسیت بیشتری نمود داشته و تبعات آن میتواند، دیگر بخشهای صنعت را نیز شامل شود.
۳-۱ - هماهنگی و همسویی رفتاری و قانونی: یکی دیگر از چالشهای مرتبط با بحث امنیت که به عنوان یک کاستی اساسی در صنعت کشور رخ نشان میدهد وجود قوانین مختلف با تعابیر و تفاسیر گوناگونی است که باعث شده با گروهی ناهمگون و بعضا متضاد از قوانین روبهرو شویم.
این مساله به عنوان یک چالش اساسی پیش روی صنعتگران و سرمایهگذاران وجود دارد که بورکراسی اداری نیز آن را تشدید کرده است. در این زمینه ضرورت دارد تا نظام جامع قانونی در بخش صنعت منطبق با اهداف برنامههای توسعه و سند چشمانداز تدوین شده تا سرمایهگذاران و صنعتگران داخلی و خارجی به طور مشخص اهداف، کاستیها و برتریهای صنعت ایران در آینده را به شکلی همگون و منسجم در اختیار داشته باشند. علاوهبر این دولت باید در نظر داشته باشد که یکی از مهمترین راهکارهای توسعه اقتصادی لزوم هماهنگی و همسویی سیاستها در داخل و خارج کشور است. بنابراین نه فقط دستگاههای متولی امور اقتصادی در داخل کشور باید از سیاست تعریف شده توسعه اقتصادی حمایت کنند بلکه نیاز به پشتیبانی دیپلماسی خارجی، مشخص کردن برنامههای صنعتی و سیاسی آینده ایران و وجود قوانین مستحکم در ارتباط با کشورهای دیگر از الزامات توسعه اقتصادی به شمار میآید.
۲ - فقدان استراتژی صنعتی: در سالهای اخیر شاهد آن هستیم که طرحهای متعدد صنعتی افتتاح شده، برخی نیمه تمام رها شده و یا طرحهای مذبور نتوانستهاند به اهداف واقعی خود دست یابند. این مساله اقتصاد کشور را در شرایط چالش برانگیز عدم تخصیص بهینه منابع مالی قرار داده است. به گونهای که بهرهوری پایین عوامل تولید کار و سرمایه از مصادیق بارز آن به شمار میآید و امکان پیوستن ایران به بازارهای جهانی را با شک و تردید روبهرو ساخته است. به عنوان مثال به رغم آنکه طرحهای گسترده و رقابتی در زمینه صنعت کاشی و سرامیک در کشور اجرا شده است اما شاهد آن هستیم که صنعت مذبور به سختی در کشور با کالاهای خارجی رقابت میکند و در عین حال صنعتی شکوفا برای حضور در عرصهای جهانی نیز محسوب نمیشود.
۳ -نقش غالب دولت در اقتصاد: براساس اطلاعات منتشره ترکیب هزینههای دولت در وزارتخانهها، شرکتهای دولتی و سازمانها و نهادهای تحت پوشش دولت بسیار قابل توجه بوده و حاکی از حضور قدرتمند دولت در اقتصاد است. برخی آمارها تعداد پرسنل شرکتهای دولتی در ایران را بالغ بر ۹۰۰۰۰۰نفر تخمین زدهاند و به استثنای وزارتخانههای آموزش و پرورش و دفاع، تعداد پرسنل وزارتخانههای دولتی ایران بالغ بر ۱۲۰۰۰۰۰نفر است که به این ترتیب در مقایسه با کشوری مانند ژاپن، هر کارمند دولتی ژاپن به اندازه ۱۲نفر ایرانی کار میکند. این مساله یکی از دلایل اصلی پایین بودن بهرهوری کار و سرمایه در ایران تلقی میشود. از سوی دیگر هر چند که سالها است طرفداران سیاستهای حضور کمرنگ دولت در اقتصاد در نظریات خود تجدیدنظر کردهاند و اکنون کمتر صاحبنظری است که به نقش دولت در اقتصاد به خصوص در کشورهای در حال توسعه اعتقاد نداشته باشد، اما از دیدگاه بسیاری از صنعتگران بخشخصوصی، دولت به عنوان یک رقیب جدی در فعالیتهای صنعتی به حساب میآید که به جای اجرای سیاستهای تشویقی در جهت حمایت از بخشخصوصی مانند یک بنگاهدار اقتصادی رفتار کرده و در موقعیتهای سودمند سعی در پیشی گرفتن از بخش خصوصی دارد.
از طرف دیگر حاکمیت، مالکیت و مدیریت دولت بر بخشهای وسیعی از صنایع در کشور، به خصوص صنایع تحت عنوان صنایع اساسی، این بخش از فعالیتهای صنعتی را از دستاوردهای رقابت و بهرهروی تکنولوژی و کارآفرینی بخشخصوصی محروم ساخته است. این مساله به طور مشخص در ارتباط مصنوعی بین صنعت و دانشگاه و عدم نیاز به طرحهای تحقیق و توسعه نمود داشته است. همچنین حضور دولت در اقتصاد و آفرینش هزینههای جاری به بهای کاهش هزینههای عمرانی است که باز هم منجر به محدود کردن فضای کسب و کار صنعتگران خواهد شد.
۴ - سیاستهای نامشخص خصوصیسازی: بدون شک یکی از اصلیترین نمودهای توجه به بخشخصوصی و اتخاذ سیاستهای حمایتی- راهبردی از آن چگونگی انجام سیاستهای خصوصیسازی در کشور و دوام سیاستها است. بررسی روند خصوصیسازی نشان میدهد که در اغلب سالها هنگامی که درآمدهای دولت کاهش داشته است توجه به خصوصیسازی و فروش شرکتهای دولتی با جدیت بیشتری دنبال شده است. واقعیتهای عملی سالها اجرای برنامه خصوصیسازی در کشور حاکی از آن است که رویههای اعمال شده تاکنون در بسیاری از موارد از کارآیی و نظاممندی مناسب برخوردار نبوده و علاوه بر اینکه نتوانسته در بعد اجرایی و مدیریتی نتایج مناسبی را حاصل سازند از نقطهنظر قیمتگذاری سهام و عرضه آن نیز با انتقادات زیادی روبهرو بودهاند. این در حالی است که در بسیاری از موارد فرآیند خصوصیسازی نه در راستای ارتقای کارآیی و توسعه بخشخصوصی در کشور که به منظور پوشش بخشی از هزینههای دولت و تامین بودجه بوده و بدون در نظر گرفتن اهداف خصوصیسازی صرفا به اهداف کوتاهمدت بسنده شده است. به عنوان نمونه واگذاری بدون برنامه بسیاری از سهام به نهادها و ارگانهای دولتی به منظور پوشش بدهی دولت به آنها از جمله مواردی است که باعث انحراف از اهداف اساسی خصوصیسازی شده و به علاوه شیوههای مدیریتی در نهادهای مذبور را نیز تحت تاثیر قرار داده است.
از سوی دیگر نگاهی به شرکتهای خصوصیسازی شده در بورس نشان میدهد که بعد از مدتی دولت خود تبدیل به رقیبی برای شرکتهای خصوصی شده است. به عنوان مثال در مناقصه نفتی با حضور صدرا، عملکرد به گونهای بود که شرکت دیگری برنده باشد و به این ترتیب قیمت سهام شرکت صدرا به عنوان یکی از شرکتهای بزرگ بورسی که حجم بالایی از سهامداران را نیز به خود اختصاص داده بود و در عمل جو روانی بازار را به عنوان یک شرکت موفق در دست داشت، با افت شدید مواجه شد.
در مورد صنعت سیمان نیز بهطور مشخص ملاحظه میشود که با سیاستگذاریهای فصلی و متناوب دولت در زمینه قیمتگذاری سیمان ، در عمل امکان تصمیمگیری برای سرمایهگذاران مستقیم در این صنعت و سرمایهگذاران غیرمستقیم در بازار سرمایه تحتتاثیر قرار گرفته است.
این مساله به خصوص در شرایطی نمود بیشتری دارد که مشخص میشود ارزش بازار سهام شرکتهای سیمانی در سال ۸۲، ۲۳درصد پرتفوی شرکتهای سرمایهگذاری را به خود اختصاص داده و با کاهش قیمت سهام سیمانی به شکل مداوم این سهم در سال ۸۳معادل ۱۲درصد و در سال ۸۴ معادل ۸درصد شده است.
این در حالی است که در دو سال اخیر ارزش بازار شرکتهای سیمانی در پرتفوی شرکتهای سرمایهگذاری از بهای تمام شدهشان کمتر نیز شده است.در زمینه خصوصیسازی یکی دیگر از حقایق مورد اجماع که در اقتصاد ایران نسبت به آن بیتوجهی شده است لزوم ارتقای نهادها و قوانین در زمینه به رسمیت شناختن حقوق مالکیت است.چرا که حقوق مالکیت در اقتصاد ایران بهطور سنتی به صورت مشروط و مقید تعریف شده است و برای اجرای سیاستهای مناسب و با دوام خصوصیسازی نیاز به ساختار قانونی احترام به مالکیت و حقوق افراد احساس میشود.
۵. تامین مالی: یکی از مهمترین مسائلی که در ارتباط با صنعت وجود دارد تامین منابع مالی و نقدینگی مناسب است.
بررسی تسهیلات اعطایی و اعتبارات بانکی در سالهای اخیر حاکی از آن است که سهم بخشخصوصی ۷۲ و سهم بخش دولتی ۲۸درصد بوده است.
از مجموع ۷/۶۲۵هزار میلیارد ریال تسهیلات اعطایی توسط نظام بانکی به بخش غیردولتی، ۴/۶۹درصد آن توسط بانکهای تجاری، ۷/۲۲درصد توسط بانکهای تخصصی و بقیه توسط بانکها و موسسات اعتباری غیربانکی صورت گرفته است.
طی ۵سال گذشته نیز متوسط رشد تسهیلات اعطایی ۳۵درصد بوده است.
بحث تامین مالی و اعطای اعتبارات به بازار سرمایه نیز به خصوص در شرایط فعلی که بازار سرمایه روندی نامناسب را طی میکند، میتوانست به عنوان تسکینی برای حل برخی از مشکلات درونزای بازار تلقی شود.
در این میان شرکتهای سرمایهگذاری با داشتن حداقل ۲۵درصد ارزش بازار و بیش از یکمیلیون سهامدار و با بهرهگیری از دانش و تجربه تخصصی در زمینه سرمایهگذاری میتوانستند مناسبترین گزینه برای دریافت منابع مالی و حرکت روبه جلو در بورس باشند.
هر چند که به نظر میرسد این مساله با گذشت زمان و ایجاد جو بیاطمینانی در بازار اهمیت خود را از دست داده است، اما همچنان به عنوان یکی از گزینههای مناسب برای خروج از شرایط فعلی تلقی میشود.
به علاوه در این زمینه میتوان به برخی از حقوق حقه شرکتهای سرمایهگذاری مانند مساله پیشپرداخت مالیاتی اشاره کرد که سالها است به عنوان معضلی حل نشده باقی مانده است.
۶ -وجود اطلاعات غیرشفاف و نامتقارن: یکی از مهمترین امکاناتی که توسعه بورس و بازار سرمایه در کشور به ارمغان میآورد دستیابی به اطلاعات شفاف و هماهنگ است که براساس قوانین بورس باید شرکتهای ثبت شده در اختیار سهامداران قرار دهند. با توجه به کوچک بودن گستره بورس در صنعت کشور اکنون شاهد آن هستیم که دسترسی به اطلاعات شرکتها و بررسی مناسب از چشمانداز آینده برای صنعت و صنعتگران وجود نداشته و این مساله تبدیل به چالشی شده است که برنامهریزی برای آینده و ارائه چشماندازی مشخص از وضعیت صنعت کشور (حتی در کوتاهمدت) را با مشکل مواجه ساخته است.در این بحث به شکل اجمالی برخی از چالشها و معضلات بازار صنعت کشور از منظر اثرگذاری بر بازار سرمایه مدنظر قرار گرفت. اما شاید از دیدگاه کلان مهمترین معضل اقتصادی- سیاسی کشور را بتوان در فقدان برنامه، دستورالعمل و آییننامههای منضبط و مشخص در ارتباط با سیاستگذاریهای کلان کشور مبتنی بر سند چشمانداز ۲۰ساله دانست. این مساله در شرایطی دوباره ذکر میشود، اصول برنامهریزی حکم میکند که اطلاعات مشخصی از روند توسعه کشور منطبق با سند چشمانداز ارائه شود.با توجه به اهمیت و جایگاه بازار سرمایه در توسعه و رشد اقتصادی، شاهد آن هستیم بهرغم توصیههای مکرر از سوی دستاندرکاران بازار سرمایه همچنان نقش این بازار در سند چشمانداز مشخص نبوده و حتی توسعه آن را در قالب مبحث انضباط مالی قرار گرفته است. حال آنکه این دو مفهوم کاملا جدای از یکدیگرند و در شرایطی که بازار سرمایه را بخشخصوصی به پیش میبرد، انضباط مالی به عنوان یکی از سیاستهای دولت تلقی میشود که با سیاستهای مالی و پولی دولت در ارتباط است.
از سوی دیگر همچنان مسوولیت تعیین خطمشیها و سیاستهای راهبردی در سند چشمانداز برای توسعه بازار سرمایه مشخص نیست و این مساله منجر به نادیده گرفته شدن بازار سرمایه در کلیت اقتصاد شده است.
بدین ترتیب با وجود آنکه سیاست کلی توسعه کشور در چارچوب سند چشمانداز ۲۰ساله مشخص شده است و تمام نهادها، ارگانها، برنامهریزان، صاحبنظران و سیاستگذاران ملزم به اجرای آن و ارائه راهکارهای عملی برای آن هستند اما برنامه اجرایی مدون و کمی برای بخشهای کلیدی کشور مانند بورس و صنعت وجود نداشته و این مساله میتواند به عنوان یک عامل مهم بازدارنده در توسعه کشور تلقی شود.
*عضو هیات علمی پژوهشکده امور اقتصادی
*کارشناس ارشد مالی