تجربههای جهانی بیمههای خرد
مسعود رضا طاهری - اولین اجلاس بینالمللی مباحثات بیمههای خرد در ۲۹فوریه سال ۲۰۰۰ در داکا پایتخت بنگلادش برگزار شد. اولویت در برنامهها این اجلاس آموزش و تقسیم فعالیت بین شرکتکنندگان در پروژه درآمدهای مراقبتی (CARE Income) در بنگلادش بوده است. <br>مهمترین عناوین مورد اشاره در این اجلاس به مباحثی همچون داراییهای کوچک، افراد خیر، فراهمکنندگان کمکهای تکنیکی و آکادمیک در داخل و خارج از بنگلادش پرداخته است. برای پاسخ به سوالات موسسات متعدد و اشخاص، سمیناری با حضور ۶۵شرکتکننده داخلی و بینالمللی در داکا برگزار شد.
مسعود رضا طاهری - اولین اجلاس بینالمللی مباحثات بیمههای خرد در 29فوریه سال 2000 در داکا پایتخت بنگلادش برگزار شد. اولویت در برنامهها این اجلاس آموزش و تقسیم فعالیت بین شرکتکنندگان در پروژه درآمدهای مراقبتی (CARE Income) در بنگلادش بوده است.
مهمترین عناوین مورد اشاره در این اجلاس به مباحثی همچون داراییهای کوچک، افراد خیر، فراهمکنندگان کمکهای تکنیکی و آکادمیک در داخل و خارج از بنگلادش پرداخته است. برای پاسخ به سوالات موسسات متعدد و اشخاص، سمیناری با حضور ۶۵شرکتکننده داخلی و بینالمللی در داکا برگزار شد.
مسعودرضا طاهری- امنیت اجتماعی اساس حقوق بشر است. براساس ماده ۲۲ اعلامیه حقوق بشر هر یک از اعضای جامعه حق دارد که از امنیت اجتماعی بهرهمند شود. اکثر کشورهای مختلف جهان هر یک به فراخور وضعیت موجود در راه استقرار و نهادینه کردن این حقوق در جوامع خود کوشیدهاند. قوانین جدید و دپارتمانهای تخصصی عمومی یا آژانسهای مختلف در همهجا با نظامهای عملیاتی خاص و مکانیسمهای مناسب برای نیل به این هدف پا گرفتهاند.
اگرچه امروزه خیلی از کشورها هنوز برای رسیدن به توسعه امنیت اجتماعی راههای زیادی را باید بپیمایند. در اینگونه کشورها قولهای داده شده در زمینه فراهم کردن امنیت اجتماعی فراگیر هنوز به مرحله اجرا در نیامده است و در تعدادی از کشورهای در حال توسعه کاهش نرخ رشد بیکاری نیازمند ایجاد تغییراتی در اقتصاد غیررسمی کشور است و حتی میتوان گفت که محرومیت اجتماعی در حال افزایش است.امروزه تخمین زده میشود که تنها ۲۰درصد جمعیت جهان از امنیت اجتماعی کافی برخوردارند در حالی که بیش از ۶۰درصد جمعیت آن محروم از هرگونه مزایای امنیت اجتماعی هستند. زمانی که به برخی کشورهای در حال توسعه در آسیا نظری بیافکنیم این وضعیت را در شرایط بدتری مییابیم.
در کشورهای هندوستان، بنگلادش و نپال ۹۰ تا ۹۵درصد از جمعیت از وجود مکانیسمهای امنیت اجتماعی محروم هستند. در صورتی که انتظار میرفت اهمیت و جایگاه اقتصاد غیررسمی که ۹۰درصد نیروی کار را در برگرفته است طی یکدهه گذشته وضعیت بهتری داشته باشد. در این میان امکان بهرهمندی از محصولات موسسات و سازمانهای غیردولتی در فراهمآوردن زمینه تقویت داراییهای مالی، پسانداز و پوششهای بیمهای ارزانقیمت برای خانوادههای کمدرآمد با مدیریت بهینه منابع بیشک راهی است که بسیاری از آسیبهای اجتماعی را محدود میکند و فعالیتهای جنبی اقتصادی را نیز برای فقرا امکانپذیر میسازد.کشورهای جنوبشرقی و جنوبآسیا تقریبا طی یک دهه گذشته گامهای موثری را برای ارائه اعتبارات خود و بیمههای خرد در بین جمعیت عمدتا فقیر خود به ویژه در هندوستان، بنگلادش، نپال، فیلیپین و اندونزی برداشتهاند. اولین اجلاس بیمههای خرد در فوریه سال ۲۰۰۰میلادی در شهر داکا پایتخت بنگلادش برگزار شد و دستاوردها و تجربیات کشورهای منطقه مورد بحث قرار گرفت.
منابع: اینترنت
اولین اجلاس بینالمللی مباحثات بیمههای خرد در ۲۹فوریه سال ۲۰۰۰ در داکا پایتخت بنگلادش برگزار شد. اولویت در برنامهها این اجلاس آموزش و تقسیم فعالیت بین شرکتکنندگان در پروژه درآمدهای مراقبتی (CARE Income) در بنگلادش بوده است. مهمترین عناوین مورد اشاره در این اجلاس به مباحثی همچون داراییهای کوچک، افراد خیر، فراهمکنندگان کمکهای تکنیکی و آکادمیک در داخل و خارج از بنگلادش پرداخته است. برای پاسخ به سوالات موسسات متعدد و اشخاص، سمیناری با حضور ۶۵شرکتکننده داخلی و بینالمللی در داکا برگزار شد.
مهمترین اهداف برگزاری این اجلاس شامل:
۱ -معرفی مفاهیم و اصول پایه بیمهای به عنوان راهی برای کمک به درآمد پایین خانوارها و مدیریت ریسک.
۲ -معرفی یک چارچوب بنیادی برای بالابردن مجدد ارزش تولیدات بیمهای.
۳ - بحث درباره انواع مختلف تولیدات بیمههای خرد و تجربیات به کارگیری انواع بیمههای خرد در کشورهای مختلف.
۴ - بحث درباره فواید مختلف بیمه برای مشتریان و ارائهدهندگان خدمات مختلف.
همچنین در این اجلاس یکسری اهداف آموزشی نیز توسط شرکتکنندگان دنبال میشود که عبارت بودند از:
۱ - چه طور میتوان از پساندازهای مشتریان در بهکارگیری محصولات بیمههای خرد محافظت کرد؟
۲ - موسسات چه طور میتوانند تولیدات بیمههای خرد را توسعه دهند؟
۳ - تولیدات بیمههای خرد چگونه میتوانند به تودههای بسیار فقیر جامعه کمک کنند و از فرسایش درآمدهای آنها جلوگیری کنند؟
۴ - نقش بیمههای خرد در مدیریت بحران چیست؟
۵ - موسسات چگونه میتوانند محصولات بیمههای خرد را به طور موثر بازاریابی کرده و به فروش برسانند؟
مسائل دیگری نیز مورد توجه و پرسش شرکتکنندگان در این اجلاس قرار گرفت که مورد تقویت ظرفیت و پتانسیلهای برآمده از این سمینار واقع شد از این جمله:
۱ - بخشهای مختلف چگونه میتوانند بیمههای خرد را قاعدهمند کنند؟
۲ - ویژگیهای توسعه محصولات بیمههای خرد کدامند؟
۳ - چگونه میتوان بیمههای خرد را با سیاستهای دولت هماهنگ کرد؟
نتایج مطالعات ۳۲ موسسه مرتبط با داراییهای خرد که اخیرا بیمههای خرد را نیز ارائه میکنند با هدف ارائه تعریفی از بیمههای خرد و مکانیابی تولیدات بیمهای و دیگر خدمات مالی خرد مورد بررسی قرار گرفته است. این یافتهها چارچوبهایی را برای بررسی کلی محصولات بیمههای خرد و فهم و ارزیابی مجدد این محصولات در بنگلادش و سراسر جهان به وجود آورد. اولین انگیزهها برای انجام این مطالعات، درخواست موسسات مختلف بینالمللی از جمله USAID و Ford Foundation و همچنین Foundation UN برای کسب اطلاعات در مورد بیمههای خرد بوده است. این موسسات تمایل زیادی برای آگاهی بیشتر از نحوه ارائه خدمات مالی خرد به مردم فقیر بودهاند. این مطالعات در دو زمینه، تحتپوشش بیمه قرار دادن خانوادههای کمدرآمد و همچنین بهکارگیری محصولات بیمهای در زمینه کاهش ریسک و افزایش تاثیر فعالیتهای اعتباری و پسانداز آنها تعریف شده است.
این مطالعات در دو نوع دستور جلسه تهیه شد که یکی از منظر اجتماعی و دیگری از منظر تجاری به مسائل مرتبط با بیمههای خرد پرداختند. از منظر اجتماعی، شناخت نیازهای خانوادههای فقیر برای محافظت از آنان در مقابل ریسک مورد بررسی قرار گرفت. بیمه، آسیبپذیری خانوادهها را کاهش داده و در عوض تواناییهای آنها را برای بهره بردن از فرصتها افزایش میدهد.
همچنین بیمه تاثیر خسارت خانوادهها که موجب شدیدتر شدن وضعیت فقر آنها میشود را کمتر میکند. از منظر تجاری نیز بیمه موجب بالارفتن ثبات و سودآوری خانوادههای فقیر میشود.
کاهش ریسک مشتریان به هنگام دریافت وام و یا پسانداز، تولید درآمدهای اضافی و بالا بردن قدرت رقابت از دیگر مزیتهای به کار گرفتن بیمههای خرد عنوان شده است.
مدیریت ریسک و کاهش آسیبپذیری از استرسهای اقتصادی، پسانداز و استفاده از وامهای ضروری از دیگر موارد به کارگیری بیمههای خرد است.
بیمه میتواند به صورت مفاهیم مختلفی چون موارد زیر تعریف شود:
شراکت در ریسک: بیمه از خانواده اشخاص به وسیله تقسیم زیان ناشی از ریسک در بین گروههای بزرگ خانوادهها محافظت میکند. با تقسیم ریسک خانوادهها موارد مشکوک و تجربه نشده و یا زیانهای بزرگ را با پرداخت حق بیمههای خرد و قانونی از سر میگذرانند.
کاهش آسیبپذیری: تجارتهای شخصی افراد با پرداخت حق بیمه کوچکتر از آسیب خسارتهای بزرگ نامعلوم آینده مصون میماند.
پوشش حداکثر غرامت: تقسیم ریسک میتواند غرامت کاملی را نسبت به ظرفیت پسانداز یا بازپرداخت اشخاص به آنان ارائه کند.
البته مکانیسم تقسیم ریسک قادر نیست که تمامی استرسهای اقتصادی را پوشش دهد. بیمه چه زمانی مناسب است؟
بیمه تنها یک مکانیسم کاهش آسیبپذیری نیست؟
پساندازها و وامهای مصرفی گاهی اوقات محصولات مناسبتری هستند.
آیا بیمه از خانوادهها در مقابل ریسکهایی همچون پسانداز و اعتبارات که نمیتوان با مکانیسمهای اطلاعاتی از آنها حفاظت کرد، حمایت میکند. فراهم کنندگان بیمه همواره نگرانند که پوشش ریسکها بتواند بر یک پایه قابل تحمل ایجاد شود. ازاینرو بیمه زمانی مناسب است که چشمانداز مناسبی برای هر دو طرف فراهم آورندگان بیمه و خانوادهها به وجود آید.
آسیبهای نامشخص و نامعلومی خانوادههای کمدرآمد راتهدید میکند که رویدادهای طول زندگی همچون مرگ، ناتوانی، از دست دادن اموال و غیره از این دستهاند. خانوادههای فقیر ممکن است از پساندازهای خود استفاده کنند و یا ریسکها را با دریافت وام مدیریت کنند. اغلب رویدادهای دورهای زندگی که ندرتا پیش میآید اما به طور جمعی انسانها را درگیری میکنند همچون اپیدمی بیماریها، جنگ، حوادث غیرمترقبه طبیعی عمدتا خطرناکتر از رویدادهای شخصی است. البته یک سری حوادث زندگی نسبت به برخی دیگر همچون ناتوانی، بیماری و یا از دست دادن اموال که از تصادفات و یا بحرانهای طبیعی ناشی میشوند، قابل پیشبینیترند و خسارت ناشی از این مسائل از مقادیر کم تا زیاد متغیر است. دوایر پسانداز و جوامع اعتباری و باشگاههای پسانداز میتوانند به مردم فقیر در مقابله با حوادث روزانه کمک کنند، اما آنجایی که ریسکها به مرور بزرگتر و غیرقابل پیشبینیتر میشوند، خسارتها بزرگتر و پساندازهای ساده و فعالیتهای دریافت وام ممکن است قادر به مدیریت کردن خسارتها نباشد.
بیمههای مدرن که اخیرا در سراسر کشورهای جهان توسعه یافتهاند دارای برخی رهنمودها و اصول پایهای است:
۱ - تعداد زیادی از واحدهای مشابه باید به عنوان بخشی از کل جمعیت در معرض خطر قرار گیرند.
۲ - بیمهگزار باید کنترل محدودی بر رویداد بیمهشده داشته باشد
۳ - باید انگیزهای برای بیمه کردن وجود داشته باشد به عبارت دیگر بیمهگزار باید کسی باشد که از خسارت رویدادهای پرریسک در رنج باشد.
۴ - میزان خسارت باید قابل اندازهگیری و تخمین زدن باشد.
۵ - خسارتها نباید یکسان باشند در واقع ریسکهای بیمهشده باید برای خسارتهای به وجود آمده برای یک جمعیت در یک زمان غیرهمسان باشند.
۶ - اطلاعات موردنیاز باید همواره برای تنظیم تعرفه بیمه در دسترس باشد.
۷ - حق بیمهها باید براساس ظرفیت بیمهگزار به طور اقتصادی تهیه شود.
محصولات دیگری نیز از داراییهای خرد وجود دارند که میتوانند از آسیبپذیری خانوادههای فقیر جلوگیری کنند. برای نمونه اعتبارات انعطافپذیر و محصولات پسانداز ظرفیتهایی هستند که حفاظت در مقابل رویدادهای دورهای زندگی را تکمیلتر میکنند.
پساندازهای انعطافپذیر و وامهای ضروری ظرفیت محافظت جزئی در مقابل خسارت و زیانهای متنوع گروهی را دارند. محصولات بیمهای مواردی چون مرگ، ناتوانی و از دست دادن اموال که نسبت به دیگر رویدادهای طول زندگی هزینه بیشتری دارند و قابل پیشبینیترند را به بهترین وجه پوشش میدهند.
چرا بیمههای سنتی خانوادههای فقیر را تحت پوشش قرار ندادهاند؟
با وجود بازیگران فراوان، شکاف زیادی بین تقاضا در بازار بیمه وجود دارد که این مساله در دو مورد قابل بررسی است. ۱ - طراحی محصولات بیمهای: محصولات هزینه مبادلاتی بالایی دارند، درآمدهای غیرقانونی جریان مییابند و بسته به مشکلات در کنترل مخاطرات اخلاقی و مغایر با انتخاب مورد بررسی قرار گرفت. ۲ - بیمهگذار: برای فراهم آوردن محصولات بیمهای به اندازه استطاعت موجود ریسک وجود دارد. به علاوه بیمهگذاران در فهم و تشخیص بیمه محدود شدهاند و در مقابل بیمهگر به نوعی تاثیر پذیرند. فراهمکنندگان داراییهای خرد در مورد نیاز به درجهبندی، نیاز برای اطلاعات و مهارتهای تحلیلهای آکچوئری، بیمه اتکایی، فرصتهای سرمایهگذاری و قوانین دچار چالش هستند.
ریسکها
ریسک بیمهگذاران کوچک بسیار بیشتر است. همزمان تعداد زیاد مطالبات میتواند از حد خارج شود که برای فراهمکنندگان بیمه، ریسک زیادی به همراه دارد.
این مطالبات به کنترل دقیقتر نیاز دارند. خسارات نباید مشابه باشند. توانایی ارزیابی مطالبات ریسک در جایی که تعداد زیادی از بیمهگذاران همزمان دچار خسارت شدهاند، بسیار مشکل است کارآیی فراهمکنندگان بیمه در آن است که آنها به سرعت بتوانند در مقابل بحرانهای به وجود آمده پاسخگو باشند. بنابراین در حوادث دورهای زندگی خانوادهها بهتر است با محصولات اضطراری تحت پوشش قرار گیرند. دسترسی به پسانداز آسانتر از مطرح کردن مطالبات و ادعای خسارت از بیمهها است. در اجلاس داکا موارد مختلفی در مورد چگونگی پوششهای بیمهای خانوارهای کمدرآمد مورد بررسی قرار گرفته و پرسشهای مختلفی نیز مطرح شده است:
۱ - چگونه بیمه میتواند به نیازهای فقرا پاسخ دهد؟ چالشها خیلی بزرگترند. یکی از مهمترین این چالشها چگونگی تطابق آن با نیازهای آنان است. نیازیی وجود دارد و راهی نیز هست. باید این راه را پیدا کرد.
۲ - آیا تمهیدات بیمهای با انتخاب هسته مرکزی فقر در تمایز است؟
طبیعتا، فقیرترین مردم بیشترین ریسک را دارند و خسارت بیشتری را درخواست میکنند که تحمل بیمهگر را کاهش میدهد. بنابراین، این مساله یک تضاد است.
۳ - یک موسسه مناسب برای فراهم کردن بیمه خرد کدام است؟
انواع مختلفی از موسسات بیمههای خرد را ارائه میدهند که از جمله آنها میتوان به شرکتهای تجاری خصوصی مانند Delta و یک سازمان غیردولتی مانند ASA اشاره کرد از اینرو انتخابهای مختلفی وجود دارد و تنها یک مدل مطرح نیست.
در اجلاس داکا شرکتکنندگان هر یک به ابراز عقیده در مورد بیمههای خرد پرداختند. در یکی از این اظهارنظرها آمده است، بیمههای خرد مهمترین محصول خدمات مالی خرد در بازارهای رسمی و غیر رسمی است. بیمه خرد مهمترین عامل پویایی منابع برای صندوقهای سرمایه موسسات است. بیمه خرد موجب انگیزه و تشویق مشتریان به سرمایهگذاری میشود و همچنین سرمایهگذاری مشتریان را صیانت کرده و بازپرداخت وامهای آنها را نیز تضمین میکند. بیمه خرد خسارتهای بحرانهای طبیعی را به حداقل رسانده و از شرکت و داراییهای مشتریان مراقبت میکند.
بیمه خرد با وجود دو دهه تجربه و آزمودن اعتبارات فرد، جدیدترین محصول است. تامین مالی کردن فقرا یک ریسک است. به ویژه سرمایهگذاری آنها و محیطی که در آن فعالیت میکنند و مسائل بهداشتی و بیماریهای آنها بسیار پر ریسک است. برخی از موسسات و سازمانهای غیردولتی (NGOs) محصولات بیمه خرد را برای بیمه مرگ مشتریان معرفی کردهاند و برخی دیگر گونههای دیگری از محصولات بیمه خرد را برای محافظت از جسد و یا اعضای زنده بدن انسانها معرفی کردهاند. از جنبه عملیاتی انواع بیمههای خرد هر یک از موسسات اعتبارات فرد با یکدیگر تفاوت دارد. درصد کارمزد بیمه و یا درصد سود وام در زمان پرداخت متفاوت خواهد بود. اسامی و عناوین موسسات نیز با یکدیگر متفاوت خواهد بود. صندوق اضطراری، صندوق بحرانهای طبیعی و یا صندوق بیمه میتواند نام هر یک از این موسسات باشد.
به طور مثال یک سازمان غیردولتی به نام Brac در بنگلادش بیش از ۳میلیون فقیر را تحت پوشش فعالیتهای مختلف داراییهای خرد قرار داده است که از جمله فعالیتهای آن میتوان به تشکلهای گروهی، پسانداز، پویایی و تحرک، حمایتهای اعتباری، آموزش مهارت، حمایتهای تکنیکی و فنی و فواید بیمهای اشاره کرد. همچنین این جمعیت بهطور داوطلبانه یک سازمان را تشکیل دادهاند و پساندازهای خود را در BRAC سرمایهگذاری میکنند. تمامی اعضای این سازمان واجد شرایط دریافت وام هستند و قریب به ۵/۲میلیون نفر از آنان وام دریافت کردهاند و BRAC از سال ۱۹۹۰ همه اعضای خود را بیمه مرگ کرده است.
همه افراد این NGO به شرط اینکه تاکنون وام دریافت نکرده باشند، واجد شرایط دریافت وام هستند. حق عضویت سالانه افراد ۱۵ تاکا (Taka) (واحد پول بنگلادش) است. هر دلار آمریکا برابر با ۴۷/۷۰ تاکا است. مردم فقیر دائما در معرض آسیب هستند. مرگ ناگهانی در خانواده بر اثر فقر آینده خانواده آنها را به مخاطره میاندازد و بیمهنامه فرد این ناامنی را به حداقل میرساند. کسانی از این NGO که سالانه یک عضو فعال بوده و حق عضویت خود را مرتبا پرداخته باشند شمول پوشش بیمه ناگهانی مرگ میشوند که این پوشش ربطی به قرارداد وام آنها ندارد. اگرچه کسانی که از BRAC وام نگرفته باشند نیز مشمول پوشش بیمه آن قرار خواهند گرفت. به هنگام وقوع مرگ موسسه به خانواده متوفی ۵هزار تاکا میپردازد و در صورتی که متوفی وامی نیز از BRAC گرفته باشد کل بدهی وام وی نیز حذف میشود. مبلغ ۵هزار تاکا برای ادامه فعالیت اقتصادی خانواده متوفی مورد استفاده قرار میگیرد. هر یک از اعضای BRAC که برای دریافت وام مراجعه میکنند از نظر پزشکی نیز مورد معاینه کامل قرار میگیرند و هزینهای نیز از این بابت از آنها دریافت نمیشود بلکه هزینه مورد نظر نیز از منافع درآمدی برنامههای
اعتبارات فرد پرداخت میشود.
این سازمان حق بیمه جمعآوری نمیکند. کارمزد و یا کسری از وام پرداخت شده به متقاضیان وام کسر نمیشود. بلکه از بهره درآمدهای برنامه اعتبارات فرد تامین منابع میکند که در کل ۲درصد از شارژ خدمات به مشتریان متقاضیان وام به حساب میآید.
مزایای برنامههای بیمه خرد
برنامه بیمههای فرد سازمان BRAC به اندازه منافع آن برای مشتریان برای خود سازمان نیز دارای مزایایی است. محصولات بیمه رابطه بین مشتریان و موسسه را عمیقتر میکند. اعضای موسسه با انگیزه هستند و در فعالیتهای اقتصادی NGO مشارکت فعال دارند. از وامهای موسسه استفاده میکنند و طبق مقررات اقساط آن را بازپرداخت میکنند. BRAC از مشارکت اعضای خود در برنامههای غیراعتباری مانند بیمه، بهداشت و تحصیل پاسخ مثبتی دریافت کرد. بدیهی است که اعضایی که از برنامههای دارایی فرد موسسه استفاده میکنند و وام دریافت میکنند، به استفاده کردن از دیگر خدمات مالی که در بازارهای رسمی در دسترس نیستند نیز علاقه نشان میدهند. بیمههای فرد از اینرو میتواند با دیگر محصولات بیمهای مانند وام و محصولات پساندازهای بلندمدت مرتبط شود. ارائه بیمه با یک مدیریت مناسب میتواند منجر به افزایش ظرفیت و پویایی سرمایه موسسه شود بنابراین علاوهبر فراهم کردن خدمات مورد نیاز برای مشتریان، بیمه خود راهی است که در آن موسسات میتوانند از وابستگی به سوی اعتماد به نفس حرکت کنند.
موسسه BRAC به فکر توسعه برنامههای بیمهای خود است و درحالحاضر هیچ گونه هزینهای از اعضای خود برای مشارکت در برنامهها دریافت نمیکند و برنامه در چارچوب برنامه اعتبارات خرد در حال تکمیل شدن است. سود حاصل از برنامه بیمههای خرد صرف برنامههای اعتباری میشود.
علاوهبر موسسه BRAC، موسسات دیگری نیز در اجلاس داکا به معرفی فعالیتهای خود در خصوص بیمههای خرد پرداختهاند.
GRAMEEN BANK یکی از این موسسات است که برنامههای بیمههای خرد را با ۴۲نفر از فقیرترین مردم روستاهای بنگلادش آغاز کرده و با گسترش فعالیت خود به یک موسسه بزرگ بینالمللی تبدیل شده است که بیش از ۴۰هزار روستا و ۴/۲میلیون خرده شرکت را تحت پوشش خود دارد. در سال ۲۰۰۰ این بانک ۴۹۴هزار و ۴۴گروه شامل ۶۷هزار و ۶۹۱مرکز و ۱۱۴۹شعبه در بیش از ۶۰ ناحیه را تحت پوشش داشته است. پرداختهای این بانک از ۸۵۶تاکا به مجموع ۱۲۴هزار و ۳۵ میلیون تاکا و بعدها تا ۱۱۰میلیارد و ۳۱۱میلیون تاکا (۶/۲میلیارد دلار آمریکا) رسید که به طور متوسط ماهانه ۱۳۰۳میلیون تاکا (۲۶میلیون دلار آمریکا) پرداخت داشته است.
اعضای گرامین بانک دو صندوق پسانداز به نامهای صندوق گروه و صندوق اضطراری ایجاد کردند. صندوق اضطراری به طور نقدی مرگ و میر اعضا را تحت پوشش قرار میدهد و صندوق اضطراری ایمنیهای اجتماعی و اقتصادی را برای مشتریان فراهم میآورد. که این صندوقها به سوی برنامههای بیمههای انفرادی توسعه یافتند. تعرفه بیمهای برای مشتریان وجود ندارد. میزان سپرده وام در صندوقهای اضطراری برابر یک چهارم کل سود پرداختی به بانک است. این صندوق مانند یک صندوق بیمه عمر مورد استفاده قرار میگیرد. این سیستم تا سال ۱۹۹۱ تداوم یافت. از سال ۱۹۹۱ به ازای هر یک هزار تاکا وام، مشتری باید ۵تاکا کارمزد بپردازد. از نوامبر سال ۱۹۹۵ گرامین بانک هیچ گونه حق بیمهای از مشتریان خود دریافت نکرد این روند تا سال ۱۹۹۹ ادامه داشت. در ماه دسامبر ۱۹۹۹ رقمی معادل ۴۲۰میلیارد و ۴۷میلیون تاکا در قالب سپرده وام در یک بانک سپردهگذاری شد. تا سال ۱۹۹۵ حداکثر وام پرداختی به هنگام مرگ و میر اعضا در مورد ۵هزار تاکا بوده است. بعدها این مبلغ برای کسانی که قبل از اکتبر ۱۹۹۵ عضو شدهاند در مورد ۲هزار تاکا تعریف شد و اعضای جدید که پس از اکتبر سال ۱۹۹۵ به این تشکیلات
پیوستهاند در حدود ۵هزار گرفتهاند.
یکی از انواع بیمههای ارائهشده توسط گرامین بانک بنگلادش، بیمه احشام است. اعطای وام برای پرورش احشام و همچنین پوشش بیمه برای مرگ و میر احتمالی حیوانات از امکانات ویژه بیمههای خرد این بانک بوده است. در این میان بین پوشش بیمهای برای خرید گوساله گوشتی به منظور فروش آن در موقع فستیوال و پرورش گوساله شیری تفاوت وجود دارد.
متقاضیان وام پرورش احشام باید ۱۲۵ تاکا به عنوان بهره مالکانه به بانک پرداخت کنند. کسانی که گوساله گوشتی پرورش میدهند باید ۱۰۰تاکا بابت بهره مالکانه به بانک بپردازند.
به غیر از کل مبلغ این اجاره ۷۵درصد به عنوان بهره پرداخت میشود. یک کارمزد ۱۰درصدی از کل اجاره به عنوان سود منطقهای برای پوشش هزینههای تکمیلی خدمات همچون واکسیناسیون و سخنرانیهای مدیریت بیمه احشام به صندوق پرداخت میشود. ۱۰درصد دیگر برای حق بیمه پرداخت میشود. در صورت مرگ احشام وامگیرنده باید تنها ۵۰درصد مبلغ وام را بازگرداند و ۵۰درصد بقیه توسط صندوق بیمه احشام پرداخت میشود.
لیزینگ، وامهای کلی و وامهای فصلی ۳ساله برای خرید وسایل کشاورزی و خدماتی، کامیون و کامپیوتر از دیگر امکانات اعتبارات خرد گرامین بانک بنگلادش است.
در این بانک ۱۰درصد از بهره قابل دریافت در صندوق بیمه برای پوشش دادن ریسک کالاهای لیزینگی سپرداگذاری میشود.
ایجاد صندوقهایی برای تحت پوشش بیمه قرار دادن بیماریهایی همچون مالاریا و ایدز و حوادث ناشی از بحرانهای طبیعی از ریگر اقدامات گرامین بانک در ارائه خدمات ارزان پزشکی به قطر در بنگلادش بوده است. طی سه سال درآمد خانوادههای فقیر تحت پوشش این بانک ۵۳درصد رشد کرد و سرانه غذا و آشامیدنی اعضای این بانک نسبت به کسانی که مشارکتی در برنامههای آن نداشتهاند، ۹درصد رشد کرده است. توان خرید آنها برای پرداخت هزینه پوشاک و تحصیل و بهداشت ۱۸درصد بیشتر شده است.
GHASHFUL
یکی دیگر از موسسات اعتبارات خرد در بنگلادش موسسه GHASHFUL است که در زمینه بیمههای عمر فعالیت دارد و در یک دوره ۵ساله به وارثان شخص متوفی بین ۵هزار تا ۱۰هزار تاکا میپردازند. اگر بیمهگذار در سه سال اول مدت فوت کند در حدود ۵هزار تاکا به خانواده و بازماندگان وی میپردازند و اگر پس از سومین سال قرارداد فوت کند در حدود ۱۰هزار تاکا به آنها پرداخت کند و اگر بیمهگذار تا پایان مدت قررداد فوت نشود کل مبالغ حق بیمه به علاوه ۵درصد به وی پرداخت میشود. ۵تاکا بابت صدور دفترچه و ماهانه ۱۰تاکا بابت حقبیمه از بیمهگذار دریافت میشود. این موسسه در سال ۲۰۰۰ میلادی ۱۹۵۵ بیمهگذار داشته است.
بیمهگر عمر Delta
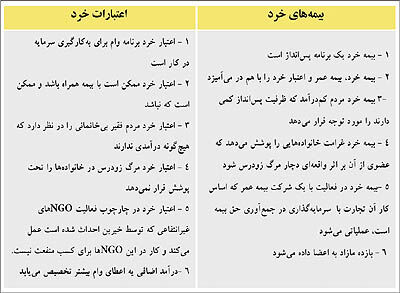
شرکت بیمه دلتا یکی دیگر از موسساتی است که به ارائه خدمات بیمههای خردی میپردازد. بیمه عمر، بهداشت و درمان و اموال از جمله خدماتی است که این شرکت به بیمهگذاران ارائه میدهد. در این شرکت ارائه بیمههای خرد تنها به منظور بهرهمندی از اعتبارات و وام نیست بلکه به سود رساندن مشتریان نیز مدنظر قرار میگیرد.در مجموعه استراتژیهای این شرکت بین بیمههای خرد و اعتبارات خرد تفاوتهای قائل شدهاند که در جدول زیر به اختصار توضیح داده شدهاند.
سازمان غیردولتی ASA
این سازمان در سال ۱۹۷۸ پایهریزی شد و استراتژی آن سازماندهی و حمایت از فقرا بوده است.
توسعه اجتماعی اقتصادی و کم کردن فقر و توسعه کیفیت زندگی فقرا بیخانمانها و ارائه خدمات مالی به منظور خود اشتغالی فقرا از اهداف مهم این موسسه بوده است.اعطای وام به همه اعضا به ویژه زنان و زیاندیدهها و پویایی منابع با استفاده از انواع مختلف پسانداز و برنامههای اعتباری برای توسعه تحصیل و بالا بردن سطح آگاهی اعضا از ویژگیهای این سازمان است.این سازمان بیمههای عمر را خود به تنهایی مدیریت میکند و با هیچ شرکت دیگری نیز شراکت نمیکند. بیمههای عمر در ۴ سطح توسعه مییابند. سطح اول حق بیمه ۲درصد پرداخت نقدی است (به ازای هر ۱۰۰۰ تاکا تنها ۲۰ تاکا).
به هنگام فوت بیمه شده براساس میزان حق بیمه پرداخت شده غرامت به فرد (وارثین) تعلق میگیرد. در مرحله دوم که حق بیمه یک درصد اصل پرداختی (۱۰ تاکا به ازای ۱۰۰۰ تاکا) است و اگر تعداد بیمهگذاران به ۱۰۰درصد برسد حق بیمه کاهش مییابد.در مرحله سوم حق بیمه ۳درصد است برای وامهای کار و کسب کوچک این میزان ۵/۰درصد اصل پرداختی و به هنگام مرگ وامگیرنده براساس میزان تعرفه پرداختی خسارت تعیین میشود.در مرحله چهارم که به وامهای کوچک اختصاص دارد بیمه به وسیله بهره درآمد پوشش داده میشود و به هنگام فوت تمام مبلغ بخشیده میشود.در حالت وامهای تجاری کوچک حق بیمه ۵/۰درصد از اصل پرداختی است و به هنگام مرگ این متغیر میتواند برابر با اصل مبلغ وام گرفته شده ادعا شود.
بانک فیلیپینی CARD BANK نیز به ارائه تجربیات خود در این سمینار پرداخته است. این بانک یک موسسه ارائه دهنده داراییهای خرد با دفتر مرکزی در شهر سان پابلو با ۲۸هزار مشتری است.
از کشور نپال نیز موسسهای به نام DICGC به عنوان بیمهگر ارائه کننده بیمههای خرد در اجلاس داکا حضور داشت.این موسسه با همکاری بانکها همه وامهای دریافت شده برای خرید احشام را بیمه میکند.
۱۰درصد ارزش گوساله گوشتی یا شیری در آغاز به عنوان حق بیمه آن دریافت میشد که با هماهنگی دولت این میزان ابتدا به ۸درصد و سپس به ۶درصد کاهش یافت که بین کشاورز و دولت تقسیم میشود.
بانکهای تجاری این کشور میبایست اعتبارات لازم این موسسه را با بهره بسیار پایین یک درصدی فراهم کنند.
از کشور کامبوج موسسه GRET که به ارائه بیمههای خرد میپردازد نمایندهای به اجلاس داکا اعزام داشته است.
فعالیت این شرکت در سال ۱۹۹۶ آغاز شده است. فعالیت عمده این موسسه در سه رشته بیمه قطع عضو، جراحی و درمان بوده است، تعرفه بیمه این موسسه برای بیمه قطع عضو و جراحی ۵۰ دلار و برای عمر (مرگ) ۱۵ دلار بوده است و کار خود را در ۶ روستا آغاز کرده است.
از هندوستان موسسه بانکداری توسعه روستایی (BIRD) در این سمینار معرفی شد که از سال ۱۹۸۵ برنامههایی را برای بیمه کردن محصولات غذایی کشاورزان ارائه کرد.در این کشور با کمک دولت آژانسهای دیگری نیز برای توسعه روستایی به ارائه خدمات مالی خرد میپردازند که آژانس معرفی شده در اجلاس داکا به نام NABARD یکی از این نمونه است البته امروزه ۴ موسسه دولتی به نامها شرکت بیمه عمر شرکت بیمه هندوستان جدید شرکت بیمه هندوستان متحده و شرکت بیمه شرقی که خدمات بیمههای خرد NGO ها و موسسههای بیشمار را در این کشور سازماندهی و ارائه میکنند.
از جمله موارد متعدد مورد اشاره درباره گستره پوشش بیمه میتوان به توقعات مطرح شده در مقالات مختلف اجلاس داکا اشاره کرد.
برخی یک بسته کامل بیمه خرد قابل رقابت را شامل بیمههای اموال و اشخاص با بخشهای مختلف تعریف کردهاند.
به طور کلی بخش اول بیمه عمر و بخش دوم شامل سطوح مختلف A -D به شرح ذیل بوده است.
بخش A شامل پوشش بیمه برای عرصههای تجاری و مسکونی با محلقات در برابر آتشسوزی و خطرات مرتبط مانند حوادث طبیعی و تصادفات.
بخش B پوشش بیمهای سرقت برای سهام و مشابه (غیر از پول نقد)
بخش C پوشش بیمهای برای خطر ناشی از تصادفات شخصی برای وامگیرندگان و اعضای خانواده بین گروه سنی ۱۰ تا ۵۵ سال.
بخش D پوشش بیمهای برای خطر تعلیق تجارت ناشی از زیانهای
بخش A.
با توافقات به عمل آمده بین کشورهای مختلف گروههای کاری چند ملیتی برای ارائه بیمههای خرد نیز تشکیل شده است که در این اجلاس نیز معرفی شدهاند.