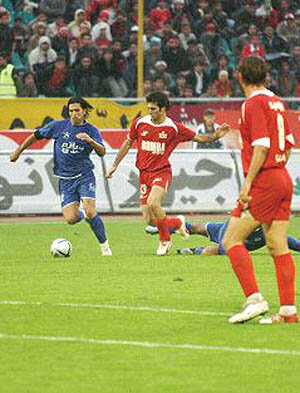
توپ مالیات در زمین فوتبال
علی جوادی<br>شاید بتوان برای تعریف مالیات از این عبارت استفاده کرد که ابزار اقتصادی دولت برای پیشبرد برنامههای مفید در جامعه است.<br>از جمله وظایف اقتصادی دولت،اعمال برنامهها و سیاستهای مختلف برای تخصیص بهینه منابع تولیدی بین ۳ بخشخصوصی، دولتی و عمومی، توزیع عادلانه درآمد و ثروت در جامعه، تثبیت قیمتها، حرکت به سمت وضعیت مناسب اشتغال و در نهایت دستیابی به رشد اقتصادی هرچه بیشتر است. دولت برای انجام وظایف، ماموریتها و مسوولیتهای اقتصادی خود به منابعی نیازمند است که از محل درآمدهای مالیاتی و غیر مالیاتی تامین میشود.
علی جوادی
شاید بتوان برای تعریف مالیات از این عبارت استفاده کرد که ابزار اقتصادی دولت برای پیشبرد برنامههای مفید در جامعه است.
از جمله وظایف اقتصادی دولت،اعمال برنامهها و سیاستهای مختلف برای تخصیص بهینه منابع تولیدی بین ۳ بخشخصوصی، دولتی و عمومی، توزیع عادلانه درآمد و ثروت در جامعه، تثبیت قیمتها، حرکت به سمت وضعیت مناسب اشتغال و در نهایت دستیابی به رشد اقتصادی هرچه بیشتر است. دولت برای انجام وظایف، ماموریتها و مسوولیتهای اقتصادی خود به منابعی نیازمند است که از محل درآمدهای مالیاتی و غیر مالیاتی تامین میشود. درآمدهای غیر مالیاتی وجوهی هستند که دولت از طریق فعالیتهای اقتصادی خود جمعآوری میکند. ویژگی مهم این منابع مالی، اغلب نامنظم بودن آن است و به دلیل عدم اطمینان از کسب این درآمدها غیرقابل برنامهریزی است و اگر دولت اتکای
بیش از حدی روی این قسم از درآمدهاداشته باشد، با عواقبی چون کسری پی درپی در ساختار بودجه خود مواجه خواهد شد.
این در حالی است که درآمدهای ناشی از جمعآوری مالیات نه تنها مطمئن و قابل اتکا است بلکه میتواند آثار اقتصادی مطلوبی را نیز به همراه داشته باشد.
علاوه بر این، مالیاتها از هر نوع و قسمی که باشند ابزار قابل اعتنای سیاستهای مالی دولتها در اقتصاد هستند که میتوانند دولتها را در راستای انجام وظایف خود برای ایجاد شرایط مناسب و بهبود وضعیت اقتصادی یاری کنند.
سیاستهای مالی، از جمله سیاستهای اقتصادی دولت است که برای تعدیل یا از بین بردن شکافهای تورمی یا رکودی در سطح اقتصاد مورد استفاده قرار میگیرد.
در اقتصاد ایران، درآمدهای حاصل از فروش نفت و گاز از اقلام عمده تشکیل دهنده درآمدهای دولت به شمار میروند. اتکای بیش از حد به درآمدهای نفتی با توجه به نوسانهای شدید بهای نفت در بازار جهانی، بیثباتی کل درآمدهای دولت را طی دهههای گذشته در اقتصاد ایران موجب شده است. از سوی دیگر به علت پایین بودن سهم درآمدهای مالیاتی در تامین مخارج دولت و همچنین کافی نبودن درآمدهای غیر مالیاتی در جهت پوشش دادن مخارج، دولت را در سالهای مختلف، با کسری بودجه مواجه کرده که وجود این کسری بودجه در درازمدت و استقراض از بانک مرکزی برای تامین این کسری و همچنین تزریق درآمدهای ارزی ناشی از فروش نفت به اقتصاد کشور باعث تشدید تورم در اقتصاد ایران شده است. بنابراین ضرورت اصلاح و تجدیدنظر در نظام مالیاتی کشور امری اجتنابناپذیر به نظر میرسد.
در کشوری مانند ایران که همه در بررسی اقتصادی آن (به غلط) پیش از هر چیز چشمه پولزای نفت را در آن دیده و به همین دلیل آن را بینیاز از کمکهای اقتصادی میدانند، مالیات در چند بخش نتوانسته جایگاه واقعی خود را پیدا کند که شاید یکی از این بخشها ورزش باشد.
متاسفانه کلمه مالیات در ورزش کشور ما آنگونه که باید و شاید جا نیفتاده و این ناپختگی در فوتبال بیش از دیگر قسمتها به چشم میآید. شاید وضعیت نابسامان دریافت مالیات در بخش ورزش (که در ۲ سال اخیر تلاش فراوانی برای سامان بخشیدن به آن صورت گرفته) جزئی از سیستمی است که قشر حقوق بگیر را نسبت به جذب عادلانه مالیات از همه اقشار و همه صنوف در شک و تردید فرو برده است. آنها که پیش از دریافت حقوق خود مالیات درآمد را از آن کسر شده میبینند، نه به نوع پرداخت مالیات که به اعمال همین ظرافت،دقت و جدیت در دریافت مالیات از اقشار پردرآمد جامعه نظر دارند.
مالیات نه راهی برای جذب بخشی از پول مردم که بهانهای برای ورود و مشارکت ملت محسوب میشود و فرد به دلیل مالیاتی که میپردازد حق بازخواست بخش یا بخشهایی از حقوق خود را از دولت پیدا میکند.
با تمام این اوصاف مالیات در فوتبال به وصلهای ناجور تعبیر شده که قرار است بدون آنکه مزیتی همراه خود داشته باشد، بخشی از حقوق حقه ورزشکاران ایران را نابود کند. این برداشت نادرست از جذب مالیات ورزشی به خصوص در ابتدای ورود سازمان امور مالیاتی کشور به ورزش نمود بیشتری داشت و اگرچه شرایط کنونی بهتر است، اما به هر حال چنین جملاتی هنوز هم در راهروهای هیاتهای فوتبال شنیده میشود.
اگرچه کسر مالیات از قرارداد ورزشکاران به قانون تبدیل شده، اما به نظر میرسد تا رسیدن به وضعیت مناسب برای دریافت مالیات از ورزشکاران راهی طولانی پیشرو است. چندی پیش بابایی، رییس امور مالیاتی ورزشکاران از نامی مشهور در فوتبال ایران نام برد که مالیات سالهای ۷۹ تا ۸۱ خود را نپرداخته و در فهرست افراد ممنوعالخروج از کشور قرار دارد. شاید منظور او علی پروین باشد که داستان او و مودیان مالیاتی ماهها ذهن روزنامههای ورزشی کشور را مشغول خود کرده بود. این داستان تا آنجا پیش رفت که پروین گفت یک ریال هم مالیات نمیدهم.
مقاومت پروین این سوال را در ذهن علاقهمندان به ورزش از یک سو و مسوولان مالیاتی ایجاد کرد که در آینده چگونه با پروندههای مشابه برخورد میشود؟
منوچهر زندی، دبیر انجمن ورزشینویسان ایران میگوید: آیا میتوان عقربهها را به عقب برگرداند و عطف به ماسبق کرد؟ آیا میتوان در پروندههایی که هیچ سند مکتوبی برای احراز رفت و برگشتهای مالی مورد ادعا وجود ندارد، حکم سنگینی صادر کرد؟
هدف اصلی: دریافت مالیات
مسوولان مالیاتی در حوزه ورزش اکنون میگویند نظر به افزایش ارقام قراردادهای ورزشکاران در سالهای اخیر، بخشنامه جدید رییس سازمان امور مالیاتی ایران، بازیکنان رشتههای مختلف ورزشی را در ردیف مشاغل محسوب کرده و به همین دلیل آنها مشمول پرداخت مالیات هستند.
براساس فرمول جاری، ۳۰درصد رقم قرارداد ورزشکاران از پرداخت مالیات معاف است و بین ۱۰ تا ۳۵درصد از ۷۰درصد مابقی رقم قرارداد به عنوان مالیات دریافت خواهد شد.
محمدرضا بابایی و محمدرضا قلی، ۲ تن از مقامات ارشد دستاندرکاران در اخذ مالیات از ورزشکاران گفتهاند سوءتفاهماتی در زمینه این ارقام وجود داشت که اکنون برطرف شده و ورزشکاران با رغبت بیشتری برای پرداخت مالیات خود مراجعه میکنند هر چند باشگاهها و افراد صاحبنامی در عرصه ورزش ایران، به ویژه فوتبال هستند که کارنامه خوبی در پرداخت مالیات خود ندارند.
سخنان این ۲ مسوول اخذ مالیات از حوزه ورزش ایران دارای لحن و قوتی است که نشان میدهد جامعه ورزشی باید با پرداخت مالیات به شکل جدیتری کنار بیاید.
یکی از کارشناسان مالیاتی در ایران نیز با این نظر موافق است و میگوید: شاید این نخستین باری باشد که چنین جدیتی برای اخذ مالیات از ورزشکاران در دستور کار قرار گرفته است اما با این حال هنوز جایگاه واقعی خود را پیدا نکرده است. او نیز افزایش درآمدهای کلان بازیکنان و باشگاهها از ناحیه خرید و فروش بازیکنان را علت جلب توجه سازمان مالیاتی کشور دانسته و میگوید: درآمد کلان برخی ورزشکاران که در ردیف جراحان و مشاغلی از این قبیل قرار گرفته، باعث شده تا با حرفهای شدن فوتبال ایران، مقوله دریافت مالیات هم پررنگ شود.
مالیات در ورزش
تا سال ۱۳۷۲ خبری از قراردادهای آنچنانی در فوتبال نبود. آن سال یکی از باشگاههای سرمایهدار کشور که به یکی از ۲ کارخانه غول خودروساز وصل بود، عنوان قهرمانی فوتبال در ایران را به دست آورد و از همان زمان رقمهای نجومی فوتبالیستها، سنسورهای حساس ذهن دستاندرکاران اقتصادی را متوجه خود کرد. از آن سال فوتبال در ایران به یکی از شغلهای پولساز تبدیل شد و همه تیمهای فوتبال و باشگاههای معتبر را اجبارا به سمت هزینه کرد رقمهای وحشتناک در این ورزش همهگیر هدایت کرد. فوتبال از آن پس حرکت خود را برای تبدیل شدن به بزرگترین بنگاه اقتصادی کشور آرامآرام آغاز کرد و حالا باشگاهی نیست که بتواند بدون هزینه کرد میلیاردها تومان در سطح اول فوتبال ایران دوام بیاورد.
سازمان امور مالیاتی کشور با حاکم شدن این شرایط بر فوتبال ایران، طی بخشنامهای اعلام کرد از ورزشکاران به عنوان افراد شاغل، مالیات دریافت خواهند کرد.
اداره کل امور مالیاتی استان تهران موظف شده ۷۰درصد از درآمد ورزشکاران را که شامل مالیات میشود دریافت کند. البته در پیاده شدن چنین طرحی تخفیفهایی نیز اعمال میشود. طبق قانون، ورزشکاران و مربیان تا درآمد ۱۹۰هزار تومان در ماه از مالیات معاف هستند و از این مبلغ به بالا باید به اداره مالیاتها، مالیات با ضریب تعریف شده پرداخت شود. یکی از کارشناسان امور مالیاتی میگوید: مالیات به ۲ شکل از ورزشکاران دریافت میشود بخش اول از قرارداد مدتدار آنها و بخش دیگر نیز از حقوق ماهانهشان که البته تا سقف ۱۹۰هزار تومان شامل معافیت خواهد بود.
او میگوید: بازیکنان و مربیان باید برای ثبت قراردادهای خود مفاصه حساب مالیاتی داشته باشند و در غیر این صورت از ثبت قراردادها جلوگیری خواهد شد.
آغاز دردسر
داستان دقیقا از همین نقطه آغاز میشود. از نظر بسیاری از کارشناسان مشکل از اینجا آغاز میشود که این مفاصه حساب، پولی است که برای رقم ثبت شده قرارداد و حقوق دریافت میشود نه رقم واقعی.
با پرسوجویی ساده در میان فوتبالیستها به راحتی به این حقیقت پی خواهید برد که دیگر فوتبالیستی برای ۱۰میلیون تومان پیش پرداخت، تن به تمرین نمیدهد و در شرایطی که یکی از فوتبالیستهای سرشناس برای ۲ سال بازی در یک تیم نظامی ۷۰۰میلیون تومان دریافت کرد (و متاسفانه هیچ سند مکتوبی جز پول واریزی به حساب آن بازیکن برای اثبات این ادعا برجا نمانده) بازیکنان دیگر دست کم فصلی ۴۰ تا ۵۰میلیون تومان دریافت میکنند.
با این اوصاف قرارداد ۱۰میلیون تومان برای یک فصل و حقوق ۲۰۰هزار تومان در ماه کاملا صوری و مجازی است و نمیتواند همان قراری باشد که بین بازیکن و باشگاه گذاشته شده است.
مسوولان امور مالیاتی کشور اگرچه توانستهاند پس از دوندگیهای بسیار داستان مفاصه حساب مالیاتی را در قراردادهای ورزش جا بیندازند، اما هنوز برای این معضل بزرگ چاره مناسبی اتخاذ نکردهاند.
به نظر میرسد باید راهی برای تعامل مناسب باشگاهها و سازمان مالیاتی کشور یافت. چون به نظر میرسد این بهترین راه باشد. راهی که منافع دولت و باشگاه در آن لحاظ شود اتفاقی که در کشور ماه نمیافتد و بازیکنان به دلیل صرفه اقتصادی برای خود تاکنون به آن تن ندادهاند.
قراردادهای صوری
نگاهی به برگه قراردادهای بازیکنان به خصوص بازیکنان سرشناس و نامدار حقیقت بزرگی را آشکار خواهد کرد. هیچ بازیکنی در این کشور مالیات واقعی قرارداد خود را نمیپردازد. در شرایطی که بازیکنان درجه یک برای یک سال بازی دست کم ۱۰۰میلیون تومان دریافت میکنند و قرارداد ۲ بازیکن جنجالی قرمز و آبی که به تیمهای حریف رفتهاند ۲۷۰میلیون تومان عنوان شده، سازمان مالیاتی به دلیل سفید بودن برگههای قرارداد دچار نوعی سردرگمی شده و از سر اجبار رقم ۱۳میلیون برای ۳ سال را تعیین کرده است. این رقمی است که سال گذشته سازمان امور مالیاتی برای ۳ سال ۸۲، ۸۳ و ۸۴ بازیکنان پرسپولیس اعلام کرد.
با این اوصاف نباید انتظار وقوع معجزه داشت و مالیات را مانند بسیاری از کشورهای توسعه یافته روغن چرخهای اقتصادی و عمرانی کشور فرض کرد. در کنار همه اینها باید به قرارداد بازیکنان و به خصوص مربیان خارجی اشاره کرد که تاکنون به آن توجه خاصی
نشده است.
الگوبرداری
در بحث جذب مالیات ورزشکاران میتوان به کشورهای صاحب فوتبال نگاهی انداخت تا شاید راه مناسبی برای دریافت بی دردسر رقم واقعی مالیات ورزشکاران پیدا شود.
مهدی مهدویکیا جزو نسل اول لژیونرهای فوتبال ایران محسوب میشود. او همراه با علی دایی، کریم باقری و خداداد عزیزی به بوندسلیگای آلمان رفت و برخلاف بقیه بازیکنان که به ایران بازگشتهاند، هنوز با وجود مشکلات ریز و درشتی که هامبورگ برای او درست کرده در لیگ آن کشور مشغول فعالیت است.
مهدی حقایق تازهای را از نظام مالیاتی ورزشکاران در آن کشور بیان میکند. اینجا مانند ایران بازیکن با اداره مالیات طرف نیست. باشگاه است که باید رقم واقعی پرداختی به بازیکن را مشخص و از آن مبلغ درصد قابل توجهی را به عنوان مالیات پرداخت کند. این فرآیند قانونی است و کسی نمیتواند از آن سرپیچی کند. در بوندسلیگا، درصد مالیاتی بازیکنان متاهل ۴۴درصد و مالیات بازیکنان مجرد ۵۷درصد از رقم قرارداد است. هیچ کس اینجا از مالیات فرار نمیکند و همه با رغبت آن را میپردازند.
چون میدانند به همه مردم آن کشور در پرداخت مالیات یکسان نگاه میشود این سیستم در ورزش و به خصوص فوتبال ایران وجود ندارد و زمان زیادی طول میکشد تا سیستم مالیاتی فوتبال ایران مانند باشگاههای حاضر در بوندسلیگا شود. البته باید به نکته مهمی در این زمینه اشاره کنم و آن مزایایی است که دادن مالیات در آلمان همراه خود دارد. پرداخت این رقمهای سنگین در آلمان تسهیلات بیشماری دارد که بیمه کامل و خدمات رایگان دولت بخشی از آن محسوب میشود اگر ورزشکاران ایران چنین خدماتی دریافت کنند حتما با رضایت مالیات میپردازند.
نگاهی به ایتالیا
نگاهی به لیگ سری A ایتالیا که همواره یکی از پر رمز و رازترین لیگهای فوتبال در دنیا تلقی میشود، نشان میدهد که درصد مالیات در ورزش کشورهای اروپایی تا چه اندازه جا افتاده است.
۲ فصل قبل، لیگ سری A با تاخیری چند هفتهای آغاز شد و دلیل این تاخیر نه مانند امسال به دلیل رسوایی زد و بندها و داوری فوتبال این کشور که به دلیل بحران شدید مالی بود. داستان تا آنجا پیش رفت که پیشنهاد کاهش حقوق بازیکنان مطرح شد ولی با تهدید بازیکنان به اعتصاب این پیشنهاد عملی نشد، کلارنس سیدورف درباره آن روزها میگوید: خیلی شرمآور است که شما برای رفاه یک کشور نیمی از قرارداد خودت را بدهی و بعد به دلیل بحرانی که اصلا ربطی به تو ندارد به کاهش دستمزد محکوم شوی. ما به اندازه کافی در رونق اقتصاد ایتالیا نقش داشتهایم و دلیلی ندارد که به کاهش حقوق تن بدهیم.
رقمی که سیدورف در میان صحبتهایش با گاتزتا دلو اسپرت بیان کرد نزدیک به همان رقمی است که مهدی گفته بود و این نشان میدهد داستان مالیات ورزشکاران در قاره سبز تقریبا یکی است،اما به اشکال مختلف روایت میشود.
کشوری فقر زده
کشور قهوه (برزیل) اگرچه میان کشورهای دنیا به کشوری فقرزده مشهور است اما برای ورزشکاران خود نظامی مالیاتی وضع کرده که همه طرفداران فوتبال در دنیا از آن آگاهی دارند.
برزیل با جمعیتی نزدیک به ۱۸۸میلیون نفر در جنوب شرقی آمریکای لاتین قرار دارد و بیشتر از هر چیز به دلیل سواحل فوتبالیستساز ریودوژانیرو مشهور است. لولا داسیلوا، عضو حزب کارگر برزیل که اخیرا توانسته با ۶۱درصد آرای مردم، صندلی ریاست جمهوری را از آن خود کند، در نخستین سخنرانی پس از انتخاب گفت: ترمیم سیستم مالیاتی برای حذف مالیات از اقشار کم درآمد و انتقال این فشار به قشر مرفه، نخستین اولویت کاری من است. او که یکی از عاملان تولد تئوری دفاع از محرومان جامعه در برزیل و یکی از دوستان هوگو چاوز به شمار میرود، میزان مالیات اقشار پردرآمد از جمله ورزشکاران را تا سطح اروپا افزایش داد به گونهای که در حال حاضر دومین منبع درآمد این کشور را مالیات ورزشکاران و مالیات فروش بازیکنان فوتبال تشکیل میدهد.
داستان پرداخت مالیات به دولت نه برای ورزشکارانی که در آن کشور فعالیت میکنند، بلکه برای ورزشکارانی که در کشور دیگری فعالیت و در برزیل زندگی میکنند نیز وجود دارد.
روبن باریچلو، راننده شماره ۲ تیم معروف فراری در فصل قبل و فیلیپ مسا، راننده شماره ۲ فراری در فصلی که تازه به پایان رسید، هر ۲ در زمره چنین افرادی هستند. آنها که سوار بر اتومبیل تیم معروف و پولدار ایتالیایی در فرمول یک فعالیت میکردند، رقم قابل توجهی از درآمد خود را به دولت برزیل میپرداختند. این در حالی است که تیم آنها، ایتالیایی و محل فعالیت آنها ۱۸ پیست معروف دنیا بود (که البته پیست سائوپائولو یکی از آنها محسوب میشد).
مسا که در آخرین گراندپری فصل اخیر (در پیست سائوپائولوی برزیل) قهرمان شد و چهره درخشان فراری در فصل ۲۰۰۶ به شمار میرفت و به همین دلیل قرارداد خود را تمدید کرد و در کنار کیمی رایکونن فنلاندی، تیم فراری فصل آینده را تشکیل میدهد. در سالجاری میلادی یکمیلیون و ۶۰۰هزار یورو به عنوان مالیات به دولت برزیل پرداخت کرد و به هیچ عنوان از پرداخت این مبلغ سنگین شکایت نکرد.
اصلاح نظام مالیاتی
جان کلام اینکه به نظر میرسد در آیندهای نه چندان دور باید نگاهی نو به سیستم تازه وارد مالیاتی در ورزش انداخت و آن را به گونهای دیگر نوشت. باید راهی برای ارتقای فرهنگ مالیاتی پیدا کرد تا کمتر فردی هم از سوی وجدان خود و هم از سوی دستگاههای اجرایی امکان فرار از پرداخت مالیات به دولت را بیابد و پولی به عنوان مالیات بر درآمد ورزشکاران و به خصوص فوتبالیستها به خزانه دولت واریز شود که درصد واقعی قراردادها و حقوق آنها است.