بانکداری بدون ربا، تجربه موفقیاست اما باید بیشتر بیاموزیم
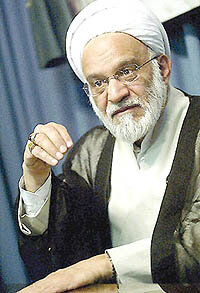
هنگامه علیقلی- بیست و سه سال از اجرای قانون بانکداری بدون ربا میگذرد. قانونی که قرار بود پنج سال اجرا و بازنگری شود. در این مدت، تغییر برخی از قوانین گریبان سیستم بانکی کشور را گرفت و این نظام خشک و سرسخت، به سهولت تمایلی نسبت به تغییر ساختار از خود نشان نداد. یکی از آن قوانین، منطقی شدن نرخ سود بانکی بود که بانکها با مقاومت بسیار آن را پذیرفتند. اما به نظر میرسد پس از ابلاغ فرمان خصوصیسازی و گزینش بانکهایی که قرار است واگذار شوند، سرنوشت بانکهای خصوصی شده به شکل دیگری رقم بخورد. مصباحی مقدم، نماینده نامآشنا و صاحبنظر در امور اقتصادی در گفتوگویی کوتاه، ساختار بانکداری کشور را آسیبشناسی کرده و به اظهارنظر در خصوص وضعیت بانکهای گزینش شده، پس از اجرای سیاستهای کلی اصل ۴۴ پرداخته است. او به واسطه تحقیق و پژوهش از سالهای طلبگی تاکنون به متخصص بازارپول تبدیل شده است و میتواند مرجعی مناسب با اطلاعات به روز شده، برای آسیبشناسی سیستم بانکی باشد.
هنگامه علیقلی- بیست و سه سال از اجرای قانون بانکداری بدون ربا میگذرد. قانونی که قرار بود پنج سال اجرا و بازنگری شود. در این مدت، تغییر برخی از قوانین گریبان سیستم بانکی کشور را گرفت و این نظام خشک و سرسخت، به سهولت تمایلی نسبت به تغییر ساختار از خود نشان نداد. یکی از آن قوانین، منطقی شدن نرخ سود بانکی بود که بانکها با مقاومت بسیار آن را پذیرفتند. اما به نظر میرسد پس از ابلاغ فرمان خصوصیسازی و گزینش بانکهایی که قرار است واگذار شوند، سرنوشت بانکهای خصوصی شده به شکل دیگری رقم بخورد. مصباحی مقدم، نماینده نامآشنا و صاحبنظر در امور اقتصادی در گفتوگویی کوتاه، ساختار بانکداری کشور را آسیبشناسی کرده و به اظهارنظر در خصوص وضعیت بانکهای گزینش شده، پس از اجرای سیاستهای کلی اصل ۴۴ پرداخته است. او به واسطه تحقیق و پژوهش از سالهای طلبگی تاکنون به متخصص بازارپول تبدیل شده است و میتواند مرجعی مناسب با اطلاعات به روز شده، برای آسیبشناسی سیستم بانکی باشد. به اعتقاد شما نقاط ضعف و قوت قانون بانکداری بدونربا چیست؟
قانون عملیات بانکداری بدونربا در سال ۶۲ تصویب شد و قرار بود که به مدت پنجسال اجرا و پس از آن بازنگری شود. متاسفانه از آغاز سال ۶۳ تاکنون و با گذر از مبدا تصویب، در عمل بیشتر از قانون فاصلهگیری شده است. معتقدم کسانی که این قانون را اجرا کردند، از نظر علمی و ذهنی، تناسب و سازگاری با اجرای قانون نداشتهاند. کسانی که دوران تحصیل خود را به طور کلی براساس بانکداری و اقتصاد سرمایهداری و ربوی طی کردهاند، از نظر علمی نسبت به بانکداری بدون ربا توجیه نیستند و هرگونه قانونی متفاوت از آنچه که سازگار با آموختههای خودشان است، آنها را تعبیر و تفسیرهای متناسب با آنچه که از نظر ذهنی با آن آشنا هستند میکنند. در نتیجه قانون عملیات بانکی بدون ربا، بهطور عمده متفاوت از خود قانون، در مقام عمل و اجرا به کار گرفته شده است. نمیخواهم بگویم تناقض کاملی میان قانون و عملکرد است اما میتوان گفت تا حدود زیادی عملکرد متفاوت از قانون بوده است.
عقودی که در عملیات قانون بانکی بدون ربا استفاده شده بود، بستهای قابل تعمیم است. عقود مبادلهای مثل فروش اقساطی، خرید دین، سلف، اجاره به شرط تملیک و گاهی جعاله نیز با این روش از این جمله هستند - گروه دیگری از عقود که در بانکداری مورد استفاده قرار میگیرند عقود مشارکتی هستند، مثل مشارکت مدنی، مضاربه، مزارعه، مساقات، وامثال اینها که عقود مشارکتی هستند، در عقود مشارکتی هیچگونه نرخی را نمیتوان از قبل وضع کرد و از گیرنده تسهیلات مطالبه کرد، چرا که مشارکت دیگر معنا پیدا نمیکند، مشارکت در سود و زیان است، لااقل در مورد صاحب سرمایه این در همه موارد صدق پیدا میکند، اگر زیانی وارد شود صاحب سرمایه هم باید از این زیان سهمی ببرد ولی عقود مشارکتی در بانکداری به گونهای ساماندهی شده است که پذیرای هیچگونه نوسان سود نیستند تا چه رسد به تحمل زیان. اگر ما عقود مشارکتی را در بانکداری به کار بگیریم به این معنا است که بانک به نیابت از سپردهگذاران شریک سرمایهگذار میشود و طبعا باید بانک آنجایی سرمایهگذاری کند که ارزیابیهای کارشناسی نشاندهنده سود باشد و قرار دادن مبنای کارشناسی برای پیشبینی حداقل سود مانعی ندارد، زیرا در آن صورت است که حاضر به تامین مالی و مشارکت در آن پروژه میشود. قانون عملیات بانکی بدون ربا هم این اجازه را داده است که بانک حداقل نرخی را برای ارزیابی کارشناسی مبنا قرار دهد اما آنچه که در عمل اتفاق افتاد و مطالبه این حداقل از مشتری، بدون توجه به مقدار سود و زیان بوده است و این مساله بر خلاف روح مشارکت است و اگر بانکداری ما براساس مشارکت عمل میکرد حتما بانکداری با سودی بود.
این شیوه چند درصد سود به بانکداری میدهد؟
بیش از سود بانکهای ربوی باید سود دهد، چون در بانکهای ربوی سود تضمین شده است. جایی که سود تضمین شده باشد معمولا ریسک پایینتر است، به تناسب ریسک و سود بستگی دارد هر جا که ریسک پایینتر باشد سود هم پایینتر است و هر جایی که ریسک بالاتر باشد، سود هم بالاتر است. در مشارکت، ریسک بالاتر است و بنابراین سود هم بالاتر است. ولی سیستم بانکی اگر به نحو مشارکتی عمل کند زیان در آن صفر است زیرا از قانون اعداد بزرگ استفاده میکند و منابع بانکی بین هزاران پروژه توزیع میشود و هیچگاه از نظر واقعی چنین اتفاقی نخواهد افتاد که هر هزار پروژه دچار زیان شوند، معمولا درصد اندکی از مجموعه پروژهها پس از ارزیابی کارشناسانه ممکن است دچار زیان شوند و سود بقیه پروژهها، آن زیان را پوشش میدهد علاوه بر آن یک سود واقعی هم به دست خواهد آمد، سیستم بانکی ما طی تجربه بیست و سه ساله خود، در یک مرحله پاسخ داد که از دادن تسهیلات زیان هم کردهایم و از سایر درآمدها این زیان را پوشش دادهایم. این امر نشان دهنده عملکرد ناکارآمد و غلط سیستم بانکی است. در بازار فعالیتهای اقتصادی چه تولید و چه تجارت، سود واقعی وجود دارد. سود واقعی هم سود بالاتر از نرخ تورم است.
علاوه بر اینکه تورم را پوشش میدهد سود اضافهتری از آن به دست میآید. در اثر تورم قسمت ثابت مواد خام و ماشینآلات افزایش مییابد، و محصول نهایی در انبار مانده هم در اثر تورم افزایش قیمت مییابد. پس چرا بانک باید زیان کند. معلوم میشود بانک از روش مشارکتی در پروژههای خود استفاده نکرده است. اگر مشارکت میکردیم، بانکداری ما سود میکرد. نوسان در نرخ سود، یکی از ابزارهای مشارکت است. سود واقعی که محقق میشود، گاهی کم یا زیاد است.
صوری بودن قراردادهای بانکی یکی دیگر از ضعفهای سیستم بانکی محسوب میشود. در حال حاضر بخش قابل توجهی از عملیات سیستم بانکی صوری است. وکیل کردن مشتری برای خرید نیز یکی دیگر از آسیبهای موجود در سیستم بانکی محسوب میشود، بهتر است که بانکها بنگاههایی طرف قرارداد با خود داشته باشند تا حوالههای خرید کالا به متقاضیان ارائه بدهند. معتقدم که بانک نباید مشتری خود را برای خرید در فروش اقساطی وکیل قرار دهد. در حال حاضر بسیاری از کسانی که تسهیلات بانکی را از طریق فروش اقساطی میگیرند، به خرید کالای مورد نظر اقدام نمیکنند و پول بازگشته به بانک ناشی از فروش نیست. برای کنترل و نظارت بر این کار، ابزارهای مختلفی وجود دارد که سیستم بانکی ما از استفاده از آن ابزارها محروم است. مسکوک و حوالهها از یک سهم از یک مالکیت و مشارکت حکایت میکند. این روش، روشی است که به سرمایهگذار میفروشند و به صورت اجاره در اختیار فروشنده قرار میدهند. این امر سرمایه ثابت را به سهام تبدیل میکند و سرمایه ثابت یکمیلیون تومانی به یک میلیون سهم تبدیل میشود.
در این شیوه، خریداران از اجارهای که از مستاجر به شرکت بر میگردد پس از کسر هزینهها سهم میبرند، این شیوه با وجود اینکه مشابه اوراق قرضه است، اما مشکل شرعی ندارد. به نظر میرسد ابزارهای نظارتی را در سیستم بانکی باید نوسازی کنیم، زیرا برخی از روشها پاسخگو نیست.
آیا خلاء قانونی هم در این خصوص وجود دارد؟
بله، در حال حاضر مشکل خلاء قانونی داریم. اگر کسی بخواهد منابع مالی در گردش خود را با استفاده از تسهیلات بانکی تامین کند، قانونی در سیستم بانکی برای این کار وجود ندارد. یکی از مشکلات اساسی سیستم بانکی ما این است که قانونی برای تامین منابع مالی در گردش ندارد و باید روشهای ارائه تسهیلات را نوسازی کنیم. یکی دیگر از نقاط ضعف سیستم بانکداری فعلی روش حسابداری است. روش حسابداری موجود همچنان روش حسابداری بانکداری ربوی است. یعنی نرخ سود مورد انتظار را درآمد حساب میکنند؟
در بانکداری ربوی محقق نشدن سود قطعی معنا نمیدهد اما در بانکداری بدون ربا قرض بر وجود ریسک است و آورده و سهم مشارکت بیشتر از مطالبات بانک، اهمیت دارد.
در بانکداری ربوی، بانک بدهکار صاحبان پسانداز است بانک مرکزی از این جهات و اصلاح شیوه حسابداری بر عملکرد بانکهای تجاری نظارت نمیکند.
نظارت بانک مرکزی بر بانکها از زوایای دیگر از جمله کاهش هزینهها صورت میگیرد. گاهی اوقات در بانکها برای پاسخ دادن به مطالبات بانک مرکزی حساب سازی صورت میگیرد اما بانک مرکزی نظارت نمیکند که آیا عملکرد بانکها مطابق با قانون بدون ربا بوده است یا خیر؟
برای اصلاح ساختار سیستم بانکی کشور چه باید کرد؟
باید نظام آموزشی بانکداری به صورت اصولی اصلاح شود و دانشآموختگان دانشگاهها نسبت به بانکداری بدون ربا توجیه شوند.
از سوی دیگر آموزش عالی نیز در متون و سرفصلهای آموزش بانکداری ربوی که در دانشگاهها تدریس میشود، تغییراتی ایجاد کند.باید به این نکته توجه کرد که بانکداری بدون ربا به سادگی بانکداری ربوی نیست و عامه مردم نسبت به آن توجیه نیستند.در صورتی که عموم نسبت به شیوه جدید بانکداری بدون ربا توجیه شوند و انگیزه پرهیز از رباخواری و ربا دادن در سیستم بانکی و عموم تقویت شود میتوان امیدوار بود که آسیبهای سیستم بانکی کاهش یابد.معتقدم انگیزه اصلاح قانون عملیات بانکداری بدون ربا، از درون سیستم باید به وجود آید. در صورتی که خارج از سیستم برای اصلاحات برنامهریزی شود، نظام بانکداری پذیرای تغییرات قانونی نخواهد بود، زیرا باوری بر تغییر وجود ندارد.
آیا مجلس طرحی برای اصلاح ساختار نظام بانکی کشور تهیه نکرده است؟
مجلس میتواند طرحی تهیه کند، اما پیشاپیش باید دانست که بهدلیل نبود باور در سیستم بانکی نسبت به اصلاح ساختاری این طرح در عمل به درستی از سوی نظام بانکی اجرا شود.هر چند تجربه عملیات بانکداری بدون ربا در ایران، تجربه موفقی است اما باید بیشتر بیاموزیم.
به نظر شما اجرای سیاستهای کلی اصل ۴۴ قانون اساسی مشکلی در خصوصیسازی بانکهای دولتی ایجاد نخواهد کرد؟
این واگذاریها فقط تغییری در مالکیت و مدیریت سیستم بانکی رخ میدهد، نه در روشها و بینشها از این جهت باید با سازوکاری دیگر آن را بررسی کرد. به نظر میرسد برای تغییر، سیستم بانکی انگیزه دارد. در حال حاضر آقای شیبانی جلساتی در پژوهشکده پولی برگزار میکند که مباحث بانکی، اقتصادی و فقهی در آن بررسی میشود و با استقبال هم مواجه شده است.
پیشبینی میکنید چه مشکلاتی پس از واگذاری بانکها به بخش خصوصی ایجاد شود؟
بانکهای دولتی، مسوولیت بخشی از هزینههای دولت را بدون کسب درآمد بر دوش کشیدهاند که از جمله این خدمات میتوان به دریافت قبوض، آب، برق، گاز و تلفن و پرداخت حقوق کارکنان سیستم بانکی بدون دریافت هزینه خدمات اشاره کرد.در صورتی که این بانکها خصوصی شوند، هیچ الزامی برای ارائه این خدمات بدون دریافت وجه نخواهد داشت. از سوی دیگر با توجه به آنکه بخش خصوصی باید هزینه فایده کند و با توجه به آنکه نیروی انسانی بانکها، با بانکداری مدرن آشنایی ندارند و از سنوسال نسبتا بالایی هم برخوردارند و از کارایی بالا هم برخوردار نیستند. بیتردید، مدیریت بخش خصوصی آنها را تصفیه خواهند کرد. این معضل هم برای بانکهای خصوصی شده باقی خواهد ماند.