وضع مالی دولت و شرکتهای دولتی
موسی غنینژاد<br>الف – بودجه عمومی دولت <br>نگاهی به ترکیب درآمدهای عمومی دولت از سالهای دور تاکنون نشان میدهد که درآمدهای مالیاتی همیشه کمتر از نصف درآمدهای دولت و اغلب حدود یکسوم آن را تشکیل داده است. در مقابل، درآمد حاصل از فروش نفت که امروزه در سندهای بودجه از آن به عنوان واگذاری داراییهای سرمایهای یاد میشود، منشا، اصلی تامین مالی بودجه عمومی دولت است. در سال ۱۳۴۵ یعنی بیش از چهار دهه قبل، درآمدهای مالیاتی حدود ۳۷درصد کل درآمدهای عمومی دولت را تشکیل میداد و ۶۳درصد بقیه از محل درآمد نفت (۴۹درصد) و سایر درآمدها (۱۴درصد) تامین مالی میشد.
موسی غنینژاد
الف - بودجه عمومی دولت
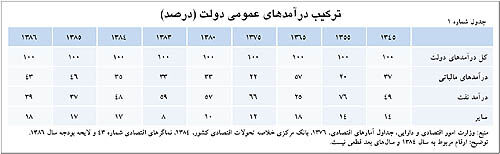
نگاهی به ترکیب درآمدهای عمومی دولت از سالهای دور تاکنون نشان میدهد که درآمدهای مالیاتی همیشه کمتر از نصف درآمدهای دولت و اغلب حدود یکسوم آن را تشکیل داده است. در مقابل، درآمد حاصل از فروش نفت که امروزه در سندهای بودجه از آن به عنوان واگذاری داراییهای سرمایهای یاد میشود، منشا، اصلی تامین مالی بودجه عمومی دولت است. در سال ۱۳۴۵ یعنی بیش از چهار دهه قبل، درآمدهای مالیاتی حدود ۳۷درصد کل درآمدهای عمومی دولت را تشکیل میداد و ۶۳درصد بقیه از محل درآمد نفت (۴۹درصد) و سایر درآمدها (۱۴درصد) تامین مالی میشد.
افزایش شدید قیمت نفت در بازارهای جهانی در سالهای اولیه دهه ۱۳۵۰ و افزایش بیسابقه بودجه دولت با تکیه بر این درآمدها موجب شد که سهم درآمدهای مالیاتی به رغم افزایش رقم مطلق آن، کاهش یابد و درآمد نفت جایگزین آن شود. به این ترتیب وزن مالیاتها در ترکیب درآمدهای دولت در سال ۱۳۵۵ به ۲۰درصد تنزل میکند و درآمد نفت با وزن ۷۶درصد جایگزین آن میگردد. (جدول شماره ۱) در سالهای اولیه پس از انقلاب اسلامی به علت کاهش مقدار تولید و صادرات و نیز کاهش قیمت در بازارهای جهانی نفت خام، ترکیب درآمدهای دولت در جهت افزایش ناگزیر سهم مالیاتها تغییر مییابد. سالهای میانی دهه ۱۳۶۰ (۱۹۸۰ میلادی) مصادف است با بیشترین کاهش در قیمتهای جهانی نفتخام و پایینترین سطح درآمدهای صادراتی ایران از این بابت، بهطوری که سهم درآمد نفت در بودجه عمومی در سال ۱۳۶۵ به ۲۵درصد پایین میآید و در عوض درآمدهای مالیاتی به بالاترین سطح خود یعنی ۵۷درصد کل درآمدهای عمومی دولت افزایش پیدا میکند. اما به محض بهبود در وضعیت تولید نفت و قیمتهای جهانی، دوباره وابستگی شدید بودجه دولت به نفت نمایان میگردد. در سال ۱۳۷۵ درآمد نفت به حدود ۶۶درصد کل درآمد عمومی دولت میرسد و سهم درآمدهای مالیاتی نتیجتا به شدت کاهش یافته و به ۲۲درصد محدود میشود. از سال ۱۳۸۰ تا ۱۳۸۳ ، درآمد نفت نزدیک به ۶۰درصد و درآمدهای مالیاتی حدود یکسوم کل درآمدهای عمومی دولت را تشکیل دادهاند و این روند به نظر میرسد که با شرایط فعلی درآمدهای نفتی ادامه پیدا کند. (جدول شماره ۱) گرچه به ظاهر سهم نفت از کل درآمد عمومی دولت از سال ۱۳۸۴ به این سو رو به کاهش نهاده است اما واقعیت این است که این ارقام قطعی نیست و پیشبینیهای بودجه است و انتظار میرود با در نظر گرفتن ارقام قطعیت یافته و نیز محاسبه برداشتها از حساب ذخیره ارزی که در واقع خود بخشی از درآمدهای نفتی است، نسبتهای یکسوم برای درآمدهای مالیاتی و نزدیک به دوسوم برای درآمدهای نفتی بیانگر ساختار واقعی مالیه دولت باشد.
همانگونه که پیش از این اشاره شد مدتی است که در اسناد بودجهای درآمد نفت تحت عنوان واگذاری داراییهای سرمایهای طبقهبندی میشود و به عنوان درآمد به معنای خاص کلمه، همانند درآمد مالیاتی، محسوب نمیگردد. این تفکیک به درستی روشنگر این نکته است که عواید حاصل از نفت درواقع ناشی از فروش داراییهای سرمایهای غیرقابل جایگزین است و آن را نباید هم ردیف درآمد مالیاتی قرار داد. به این ترتیب اگر فروش داراییهای سرمایهای (از جمله مهمترین آنها نفت) را درآمد تلقی نکنیم، مقایسه هزینههای جاری دولت با درآمدهای دولت (درآمدهای مالیاتی و سایر درآمدها) نشان میدهد که تراز عملیات مالی دولت به شدت منفی است. (جدول شماره ۲) معنای منفی بودن تراز عملیاتی این است که دولت برای پوشش دادن هزینههای جاری خود ناگزیر از فروش داراییهای سرمایهای و یا واگذاری داراییهای مالی (فروش اوراق مشارکت، استفاده از حساب ذخیره ارزی، واگذاری سهام شرکتهای دولتی و استقراض) است. اگر دادههای سالهای ۱۳۸۰ تا ۱۳۸۳ را که قطعی است در نظر بگیریم ملاحظه میشود که در سال ۱۳۸۰ نزدیک به ۵۰درصد و در بقیه سالها بیش از ۵۰درصد هزینههای جاری از منابع غیردرآمدی
تامین مالی شده است. این کسری برای سالهای ۱۳۸۴ تا ۱۳۸۶ حدود یک سوم پیشبینی شده است که به نظر میرسد واقعبینانه نباشد زیرا تحول مهمی در عملکرد مالی دولت به وجود نیامده که چنین تغییری را امکانپذیر سازد.
به علت افزایش شدید قیمتهای جهانی نفت و در نتیجه درآمدهای حاصل از صادرات این ماده خام، دولت توانسته مقدار هرچه بیشتری از این درآمد را به صورت ریالی وارد بودجه عمومی خود کند به طوری که این رقم از ۷۲هزار میلیارد ریال در سال ۱۳۸۰ به ۱۵۰هزار میلیارد ریال در سال ۱۳۸۳ رسیده یعنی بیش از دو برابر شده است. نکته مهمی که باید به آن توجه داشت این است که در اسناد بودجهای برداشت از حساب ذخیره ارزی به عنوان بخشی از درآمد نفت به حساب نمیآید و تحت عنوان واگذاری داراییهای مالی دولت طبقهبندی میشود. با توجه به افزایش برداشت دولت از این حساب در سالهای اخیر، به ویژه سال ۱۳۸۴ و سال جاری، باید برای محاسبه دقیق و واقعی درآمد نفت در بودجه عمومی دولت این برداشتها را در نظر گرفت. به این ترتیب کاهش درآمد نفت در بودجه عمومی دولت از ۱۸۶هزار میلیارد ریال در سال ۱۳۸۴ به ۱۵۲هزار میلیارد ریال در سال ۱۳۸۵ را باید با افزایش واگذاری داراییهای مالی (ازجمله برداشت از حساب ذخیره ارزی) از ۸۳هزار میلیارد ریال به ۱۳۵هزار میلیارد ریال در همین فاصله توضیح داد. درست است که رقم عمده واگذاری داراییهای مالی در سالهای ۱۳۸۵ و ۱۳۸۶ به فروش سهام
شرکتهای دولتی (خصوصیسازی) و فروش اوراق مشارکت مربوط میشود اما همچنانکه تجربه گذشته نیز نشان داده عدم تحقق پیشبینیهای مربوط به واگذاری شرکتهای دولتی اغلب و به ناچار با برداشت از حساب ذخیره ارزی جبران شده است. شفافیت در حسابهای مالی دولت ایجاب میکند که برداشتها از حساب ذخیره ارزی تحت عنوان درآمد نفت طبقهبندی شود تا سهم نفت در بودجه عمومی دولت با دقت و وضوح بیشتری نشان داده شود.
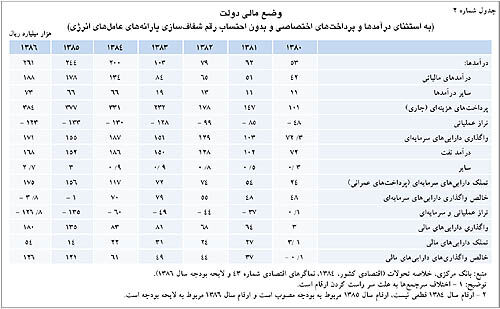
تملک داراییهای سرمایهای یا در واقع پرداختهای عمرانی دولت در سالهای ۱۳۸۵ و ۱۳۸۶ افزایش چشمگیری نسبت به سالهای قبل دارد و از ۷۲هزار میلیارد ریال سال ۱۳۸۳ به ۱۵۶هزار میلیارد ریال در سال ۱۳۸۵ و ۱۷۵هزار میلیارد ریال در سال ۱۳۸۶ افزایش نشان میدهد. (جدول شماره ۲) این افزایش را به خودی خود میتوان گام مثبتی تلقی کرد البته به شرط اینکه محل تامین مالی آن مسالهساز نباشد. منفی شدن خالص واگذاری داراییهای سرمایهای در سالهای ۱۳۸۵ و ۱۳۸۶ در واقع نشانه بالا رفتن تملک داراییهای سرمایهای (پرداختهای عمرانی) نسبت به واگذاری آنها است که جهتگیری مثبتی را نسبت به سالهای پیشین نشان میدهد اما با توجه به اینکه عملا مجموع تراز عملیاتی و سرمایهای دولت به شدت منفی است دولت ناگزیر از تامین این کسری از طریق واگذاری داراییهای مالی است. نگاهی به جدول شماره ۲ نشان میدهد که افزایش در واگذاری داراییهای مالی در چهار سال منتهی به سال ۱۳۸۶ تقریبا به اندازه افزایش در تملک داراییهای سرمایهای است. به عبارت دیگر، اگر در گذشته دولت از طریق درآمد نفت به طور مستقیم کسری تراز عملیاتی خود را جبران میکرد اکنون از طریق واگذاری
داراییهای مالی اینکار را انجام میدهد. آنچه دولت در واقع امر انجام میدهد یک ترفند حسابداری است و در اصل قضیه چندان تغییری نمیدهد زیرا همچنانکه پیش از این نیز تاکید شد بخش عمده واگذاری داراییهای مالی عملا چیزی جز برداشت از حساب ذخیره ارزی یعنی در واقع درآمد نفت نیست. مبلغ ۷۰هزار میلیارد ریال درآمد ناشی از واگذاری شرکتهای دولتی که در بودجه سال ۱۳۸۶ پیشبینی شده است با عنایت به تجربه گذشته و طبق نظر اکثریت قریب به اتفاق کارشناسان غیرقابل تحقق است. در صورت عدم تحقق این درآمد راهی جز توسل به برداشت از حساب ذخیره ارزی و یا استقراض نخواهد ماند و چون فروش اوراق مشارکت سهم بسیار اندکی در این میان دارد نتیجه کار افزایش شدید حجم نقدینگی و درنهایت تورم قیمتها خواهد بود.
ب - بودجه شرکتهای دولتی
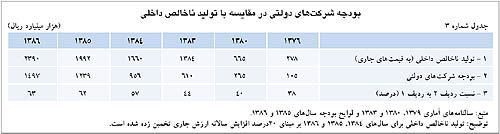
حدود دو سوم بودجه ۲۹۰ ۲هزار میلیارد ریال کل کشور یعنی ۱۴۹۷هزار میلیارد ریال به شرکتهای دولتی تعلق دارد. برای پی بردن به بزرگی این رقم کافی است آن را با تولید ناخالص داخلی سال ۱۳۸۳ مقایسه کنیم که ۱۳۸۴هزار میلیارد ریال بود. با توجه به اینکه رقم قطعی آینده تولید ناخالص داخلی برای سال ۱۳۸۴ و ۱۳۸۵ در دسترس نیست. اگر فرض کنیم که با در نظر گرفتن تورم و رشد واقعی اقتصادی سالانه حدود ۲۰درصد به ارزش جاری تولید ناخالص داخلی افزوده شود به رقمهای ۱۶۶۰، ۱۹۹۲ و ۲۳۹۰هزار میلیارد ریال به ترتیب برای سالهای ۱۳۸۴، ۱۳۸۵ و ۱۳۸۶ خواهیم رسید. در این صورت میتوان تخمین زد که بودجه شرکتهای دولتی در سال آتی وزنی حدود ۶۲درصد تولید ناخالص داخلی خواهد داشت. از این رو میتوان به طور منطقی نتیجه گرفت که عملکرد اقتصادی این شرکتها نقش تعیینکنندهای در سرنوشت اقتصاد ملی دارد.
بهرغم افزایش مستمر بودجه این شرکتها در طول سالیان متمادی، عملکرد مالی آنها بسیار نامناسب است. در طول ده سال گذشته بودجه این شرکتها از ۱۰۵هزار میلیارد ریال در سال ۱۳۷۶ به ۱۴۹۷هزار میلیارد ریال افزایش یافته، یعنی بیش از ۱۴برابر شده است. وزن این شرکتها در تولید ناخالص ملی در سال ۱۳۷۶ نزدیک به ۳۸درصد بود. این نسبت در سال ۱۳۸۰ به ۴۰درصد، در سال ۱۳۸۳ به ۴۴درصد افزایش یافت و میتوان تخمین زد که این نسبت در سال ۱۳۸۴ به ۵۷درصد رسیده و از سال ۱۳۸۵ از ۶۰درصد فراتر رود. (جدول شماره ۳) این روند نشانه دولتیتر شدن اقتصاد ملی است که بهرغم سیاستهای رسمی غیردولتی کردن اقتصاد و خصوصیسازی، واقعیت امر را آشکار میسازد. نکته مهم این است که این روند از سال ۱۳۸۴ به این سو تشدید شده است، سالی که سیاستهای کلی اصل ۴۴ مبنیبر محدود کردن بخش دولتی اقتصاد به طور رسمی و با تاکید ابلاغ شد.
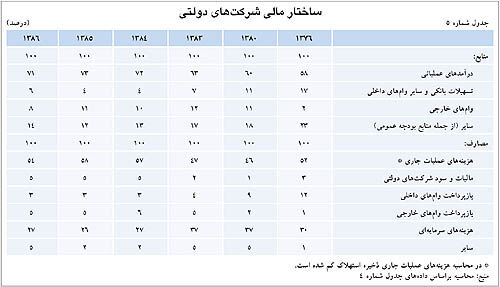
نتیجه اقتصادی بسیار نامناسب شرکتهای دولتی را از روی عملکرد مالی و ساختار بودجهای آنها میتوان داوری کرد. بهرغم بهبود نسبی که پیشبینیها برای سالهای ۱۳۸۴ تا ۱۳۸۶ نشان میدهد، واقعیتها گویای بازدهی بسیار ضعیف یا حتی دقیقتر بگوییم بازدهی منفی این شرکتها است. کل مالیات و سود پرداختی این شرکتها به خزانه دولت بین ۱ تا ۳درصد منابع مصرف شده آنها در سالهای ۱۳۷۶ تا ۱۳۸۳ است. (جدول شماره ۵) البته برای سالهای ۱۳۸۴ تا ۱۳۸۶ این نسبت ۵درصد پیشبینی شده که به طور نسبی نشاندهنده بهبود در وضع مالی آنها است، اما اگر با در نظر گرفتن نرخ تورم در همین سالها که به طور میانگین افزونبر ۱۲درصد بوده است بازدهی واقعی آنها را محاسبه کنیم به عملکرد منفی و زیان خالص خواهیم رسید. در فاصله سالهای ۱۳۷۶ تا ۱۳۸۳ هزینههای سرمایهگذاری این شرکتها رشد سریعتری از درآمدهای عملیاتی آنها داشته که گویای پایین آمدن بازدهی آنها است. هزینههای سرمایهگذاری شرکتهای دولتی در مدت فوق از ۳۲هزار میلیارد ریال به ۲۲۵هزار میلیارد ریال افزایش یافته یعنی بیش از ۷برابر شده است حال آنکه درآمدهای عملیاتی آنها در همین مدت از ۶۱هزار میلیارد ریال به
۳۸۵هزار میلیارد ریال رسیده (جدول شماره ۴) یعنی اندکی بیش از ۶برابر شده است.
همانطور که پیش از این اشاره شد این روند از سال ۱۳۸۴ به بعد تغییر یافته و گویای بهبود نسبی در عملکرد آنها است. درآمدهای عملیاتی در سال ۱۳۸۳ حدود ۳۸۵هزار میلیارد ریال بود و پیشبینی شده که در سال ۱۳۸۶ به ۱۰۶۰میلیارد ریال ارتقا یابد که نشاندهنده ۷/۲برابر شدن آنها است، هزینههای سرمایهگذاری در همین مدت از ۲۲۵هزار میلیارد ریال به ۴۱۰هزار میلیارد ریال خواهد رسید (جدول شماره ۴) یعنی ۸/۱برابر خواهد شد. اما این بهبود نسبی را که صرفا مبتنی بر پیشبینیهای بودجهای است نباید فرآیند پایداری تلقی نمود زیرا سایر قرائن و شواهد آن را تایید نمیکند.
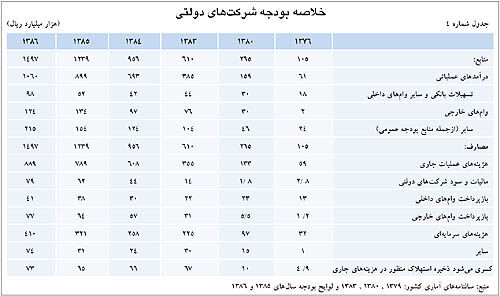
درآمدهای عملیاتی شرکتهای دولتی به طور عمده صرف هزینههای عملیات جاری میشود و بخش بزرگی از هزینههای سرمایهگذاری عظیمی که این شرکتها انجام میدهند از منابع غیردرآمدی یعنی از وامها و منابع بودجه عمومی دولت تامین مالی میگردد. در این میان به علت بازدهی ضعیف این شرکتها، بدهی آنها به طور مستمر افزایش مییابد. در مدت دهساله ۱۳۷۶ تا ۱۳۸۶ مجموع تسهیلات بانکی و وامهای داخلی دریافتی آنها ۲۸۴هزار میلیارد ریال بوده که در این مدت تنها ۱۶۷هزار میلیارد ریال یعنی کمتر از ۶۰درصد آن را بازپرداخت میکنند. (جدول شماره ۴) به این ترتیب مانده بدهی آنها از این بابت حدود ۱۱۷هزار میلیارد ریال افزایش مییابد. از جهت منابع خارجی بدهی این شرکتها رشد بیشتری داشته است. کل وامهای خارجی دریافتی شرکتهای دولتی در دهساله منتهی به ۱۳۸۶، در مجموع ۴۶۳هزار میلیارد ریال و بازپرداخت آنها در این مدت ۲۳۶هزار میلیارد ریال یعنی تقریبا نصف دریافتیها خواهد بود که بیانگر افزایش مانده بدهی خارجی به اندازه ۲۲۷هزار میلیارد ریال است.
البته اگر افزایش مانده بدهیهای داخلی و خارجی شرکتهای دولتی با افزایش بازدهی مالی آنها متناسب میبود جای نگرانی نداشت و میشد تصور کرد که این بدهیها با افزایش توان اقتصادی بنگاههای دولتی قابل پرداخت و جبران است، اما عملکرد واقعی منفی آنها حکایت از واقعیت دیگری دارد و چشمانداز خوشبینانهای را ترسیم نمیکند.
همانگونه که در جدول شماره ۴ میتوان مشاهده کرد، افزایش وامهای خارجی در فاصله سالهای ۱۳۷۶ تا ۱۳۸۰ فوقالعاده چشمگیر بوده و از ۲هزار میلیارد ریال به ۳۰هزار میلیارد ریال رسیده یعنی در واقع ۱۵برابر شده است. این افزایش در سالهای بعد با شتاب کمتری ادامه داشته و از سال ۱۳۸۵ رو به کاهش نهاده است.
علت افزایش شدید وامهای خارجی، استفاده بنگاههای دولتی از منابع بینالمللی در سایه بهبود روابط خارجی ایران بوده است. این افزایش در حقیقت انعکاسدهنده مشارکت بیشتر سرمایهگذاران خارجی در طرحهای بزرگ صنعتی در زمینه نفت، گاز و پتروشیمی در این سالها است. شاید بتوان بهبود نسبی در عملکرد مالی شرکتهای دولتی را در سالهای ۱۳۸۳ به بعد که پیش از این به آن اشاره شد، دستاورد اینگونه سرمایهگذاریها که اغلب توام با انتقال تکنولوژیهای پیشرفته است توضیح داد. اگر این تحلیل درست باشد، کاهش سرمایهگذاری خارجی از سال ۱۳۸۵ به بعد را باید نگرانکننده دانست. ورود سرمایههای خارجی و تعامل بیشتر با نظام اقتصاد جهانی، اغلب به معنای گام مثبتی در جهت ورود تکنولوژیها و توان مدیریتی جدید و در نتیجه رقابتپذیرتر کردن هرچه بیشتر اقتصاد ملی است. در عصر جهانی شدن روابط اقتصادی، معکوس شدن رشد سرمایهگذاری خارجی علامت مثبتی برای اقتصاد ملی نیست.
به نظر میرسد که بودجه شرکتهای دولتی در سال ۱۳۸۶ حرکتی در جهت استفاده بیشتر از سایر منابع از جمله منابع بودجه عمومی دولت صورت گرفته باشد. استفاده از این منابع که تا سال ۱۳۸۵ روند کاهنده داشته (جدول شماره ۵) در سال ۱۳۸۶ رو به افزایش نهاده است. در سال ۱۳۷۶ استفاده از سایر منابع در تامین مالی بودجه شرکتهای دولتی ۲۳درصد کل منابع را تشکیل میداد که با کاهش مداوم به ۱۲درصد در سال ۱۳۸۵ تنزل یافت. اما پیشبینی برای استفاده از این منابع برای سال ۱۳۸۶ حدود ۱۴درصد است که حاکی از معکوس شدن فرآیند کاهنده مورد اشاره است. تکیه شرکتهای اقتصادی دولتی به منابع بودجه عمومی از آفتهای بزرگ اقتصاد دولتی است و عاملی برای پوشش دادن ناکارآمدی این بنگاهها، وابستگی بیشتر آنها به بدنه دولت و تصمیمات سیاسی و نهایتا غیرشفاف شدن عملکرد این بنگاهها در اقتصاد ملی است. ساختار مالی مناسب هر بنگاهاقتصادی ایجاب میکند که از اتصال آنها به بودجه عمومی دولت اجتناب شود.
اغلب و به درستی کسری بودجه عمومی دولت (به صورت آشکار یا پنهان) را عامل تعیینکنندهای در افزایش حجم نقدینگی و در نهایت تورم میدانند. زمانی که دولت برای تامین هزینههای خود ناچار باشد از منابع غیردرآمدی استفاده کند و امکان استقراض مستقیم (اوراق قرضه) از فعالان اقتصاد ملی نداشته باشد، نتیجه کار افزایش حجم نقدینگی از طریق نظام بانکی خواهد بود. اما در این میان ساختار مالی ناسالم شرکتهای دولتی را نیز نباید نادیده گرفت.
این شرکتها نیز برای پوشش دادن حجم عظیم فعالیتهای خود اغلب به منابع غیردرآمدی برای تامین مالی هزینههای خود (چه جاری و چه سرمایهگذاری) متوسل میشوند. افزایش مانده بدهی این شرکتها که پیش از این اشاره شد، خود میتواند منشاء افزایش حجم نقدینگی گردد. در افزایش بیش از ۳۰درصدی حجم نقدینگی در اقتصاد ملی طی سالهای اخیر یقینا ساختار مالی نامناسب بنگاههای دولتی و عملکرد ضعیف آنها بیتاثیر نبوده است.