جهانی مهارنشدنی و قدرتهایی مقاومتناپذیر
عباس زندباف<br>کوفی عنان دبیرکل اسبق سازمان ملل در نطقی در سال ۲۰۰۰ گفته بود: «جهانی شدن با رفع مستمر موانع تجارت و تحرک سرمایه، پیشرفتهای فناوریهای بنیادی، کاهش یکنواخت هزینه ترابری، ارتباطات و رایانش میسر شده است. منطق یکپارچهکننده جهانی شدن مهارنشدنی است و قدرتی مقاومتناپذیر دارد.»
عباس زندباف
کوفی عنان دبیرکل اسبق سازمان ملل در نطقی در سال ۲۰۰۰ گفته بود: «جهانی شدن با رفع مستمر موانع تجارت و تحرک سرمایه، پیشرفتهای فناوریهای بنیادی، کاهش یکنواخت هزینه ترابری، ارتباطات و رایانش میسر شده است. منطق یکپارچهکننده جهانی شدن مهارنشدنی است و قدرتی مقاومتناپذیر دارد.» در سالهای اخیر بنادر کانونی موفقی ظهور کردهاند و بسیاری از کشورها در تکاپوی کانونی شدن هستند. پرسش این است که این روند چگونه پدیدار شده است و چه عواملی محرک نیاز به کانونها بوده است و بنادر چگونه حالت کانونی پیدا میکنند.
رشد انداموار تجارت کانتینری در دو دهه گذشته متاثر از جهانی شدن بوده است. جهانی شدن محرک رشد تجارت است و به تبع آن تجارت کانتینری نیز افزایش مییابد. نمونههای اخیر جهانی شدن عبارت از بلوکهای اقتصادی منطقهای است که گردش آزاد و محدود تجارت را میسر میکند. در نتیجه شماره پرهها در مدل چرخ کانونی افزایش مییابد. پیوستن امثال ویتنام به سازمان جهانی تجارت سبب میشود تا بازارهای جدیدی شکل بگیرد و در نتیجه مسیرهای کشتیرانی تازهای پدید آید. در نهایت مدل پره و کانون نیز تحت تاثیر قرار میگیرد.
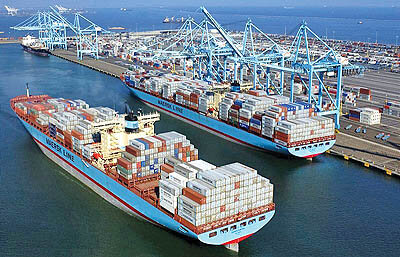
واکنش خطوط کشتیرانی در برابر ظهور کانونهای اصلی و فرعی چه خواهد بود؟ خطوط کشتیرانی به سرمایهگذاری و مشارکت در پایانهها روی میآورند تا گسترش ظرفیت تضمین شود. برای پاسخگویی به تقاضای ائتلافها و همکاریهای خدماتی هم شکل میگیرد که از جمله میتوان از ائتلاف مرسک و PONL و پاپاگ لوید/ سی پی و همکاریهای خدماتی مثل ائتلاف نیوورلد، گرند آلیانس و CKYH (کاسکو، کی-لاین، یانگ مینگ وهانجین) نام برد که ساختن شناورهای بزرگتر را در پی داشته است. خطوط کشتیرانی در زنجیره عرضه و خدمات لجستیک ارزش افزوده مثل توزیع، انبارش، لجستیک دخالت میکنند (تاسکو، مرسک، مرسک لجستیک و غیره).
واکنش خطوط کشتیرانی به تقاضای فزاینده و پیشبینیناپذیر تبعاتی دارد که عبارتند از:
- نرخهای چرخهای بار که نتیجه عرضه و تقاضا است
- هزینه فزاینده سوخت
- افزایش هزینه پایانه
- افزایش نرخهای دربستی به علت تقاضای چرخهای
- عدم توازن تجاری
- افزایش هزینه بهرهبرداری به علت سرمایهگذاری در اقدامات امنیتی
اکثر بنادر عمده آسیا در تکاپوی آن هستند که حالت کانونی پیدا کنند و منطقه آسیای جنوب شرق نیز از این قاعده مستثنا نیست. برخی از این بنادر به قرار زیر هستند: پیاسای سنگاپور (۲۳ میلیونTEU)، پیتی پی (۷۷/۴ میلیونTEU)، بندر جوهور (۸۷۷ هزارTEU)، تانجونگ پریوک (۱۸/۳ میلیونTEU)،بنادر تایلند بیکیکی: ۳۲/۱ میلیون و السیبی: ۶۲/۳ میلیون، بندر کلانگ (۶ میلیونTEU)، اندونزی اسیوبی: ۷/۱ میلیون، اسآرجی: ۲۴/۰ میلیون، امایاس: ۲۸/۰ میلیون، استرالیا (۱۸/۵ میلیونTEU )، زلاندنو (۷۰/۱ میلیون TEU)، فیلیپین (۱۷/۳ میلیونTEU)، بندر هوشیمینه (۳/۲ میلیونTEU)، کامبوج (۲۱/۰ میلیونTEU) و میانمار.
واکنش این بنادر در قبال تقاضا، ساختن بندرهای به اصطلاح مگاپورت است که ویژگیشان ظرفیت بیشتر، عمق بیشتر و تجهیزات بندری بزرگتر است.
به طوری که بنادر دارای جرثقیلهای سوپر پست پاناماکس و حداقل عمق آبخوری ۱۵ متر حالت معیار پیدا میکنند. بهبود عملکرد و بهرهوری پایانهها سبب میشود تا ۳۱ تا ۳۲ جابهجایی به ازای هر جرثقیل در هر ساعت حالت معیار پیدا کند. مدیریت هزینه راهبردی، ایجاد مناطق آزاد تجاری و مناطق اقتصادی در پایانهها به منظور پاسخگویی به نیازهای لجستیک و توزیع و پیوند با بهرهبرداران جهانی نیز عمومیت بیشتری پیدا میکند.
حداقل پیشنیازها برای آنکه بنادر حالت کانون منطقهای پیدا کنند عبارتند از:
ـ داشتن موقعیت مکانی راهبردی یعنی حداقل انحراف را از خطوط اصلی تجارت داشته باشند و بتوانند از پرههای مدل کانونی تغذیه داشته باشند.
ـ ظرفیت زیاد. این بنادر باید عرضهنگر باشند. بنابراین حمایت دولت از حرکت کارآفرینی ضرورت دارد.
ـ بهینگی عملیاتی به معنای بالا بودن بهرهوری
ـ داشتن تجهیزات پذیرش شناورهای نسل آینده
ـ داشتن منطقه آزاد تجاری/منطقه اقتصادی
ـ انعطافپذیری عملیاتی. انعطافپذیری عملیاتی را نباید دستکم گرفت و لازمه همپایی با پیامدهای ماهیت متغیر تجارت است. بنادری که قادر به همپایی نباشند در آینده دچار تبعات منفی آن خواهند شد.