یک، دو، سه...پرداخت
سید جواد مهدوی عادلی (کارشناس بانکی)<br>یادم هست تابستان پیش برای انجام کاری با مترو به ایستگاه صادقیه می رفتم .
سید جواد مهدوی عادلی (کارشناس بانکی)
یادم هست تابستان پیش برای انجام کاری با مترو به ایستگاه صادقیه می رفتم .
نزدیکیهای ایستگاه صدایی از تلفن همراهم شنیدم و وقتی به صفحه آن نگاهی کردم پیامی تبلیغاتی دیدم با این مضمون:
«دعوتنامه ای از آبمیوه فروشی ...» روی آن کلیک کردم و صفحه ای باز شد که از من دعوت کرده بود تا گلویی تازه کنم و ضمن دریافت ۴۰ درصد تخفیف میتوانستم همین الان سفارش خود را بدهم . تشنه بودم و یک نوشیدنی عالی آن هم با ۴۰ درصد تخفیف میتوانست تجربه جالبی باشد. جالبتر آنکه پرداخت هزینه این نوشیدنی از طریق همین سیستم بود و من فرصت داشتم تا در صورت عدم اطمینان به سیستم، پرداخت را پس از حضور در آبمیوهفروشی و نوشیدن آبمیوهام انجام دهم. ضمن اینکه من عجله داشتم و دعوتنامه به من میگفت که به محض تایید سفارش و رسیدن به آبمیوهفروشی میتوانم سفارش خود را دریافت کنم. من از منوی موجود در نرمافزار، سفارش خود را انتخاب کردم و گزینه تایید را زدم. در حالی که داشتم از پلههای مترو بالا میرفتم، پیامی برای من رسید که نوشیدنی من آماده است و شماره سفارش من ۳۲۰ است.کاملا هیجان زده بودم . در خیابان روبروی ایستگاه، آبمیوه فروشی را دیدم وارد آن شدم به متصدی شماره سفارشم را اعلام کردم و دیدم که آنها حتی میزی برای من آماده کرده بودند. احساسی عجیب از «احترام به مشتری» در من ایجاد شد. در حالی که مینشستم تا نوشیدنی خود را بنوشم، دکمه
تایید پرداخت را زدم و نرمافزار، پس از تایید من با وارد کردن رمزم، از کیف پول موبایلی من، هزینه آبمیوه را با احتساب تخفیف وعده داده شده کسر کرد. من بموقع به قرار کاریم رسیدم در حالی که کامم شیرین بود.
پرداخت از طریق تلفن همراه که ما آن را به اختصار پرداخت موبایلی مینامیم، اگر نگوییم مهمترین بستر ایجاد فضای رویایی مثال فوق است، بی شک یکی از ابزارهای مهم این فضاست. در این مقاله میکوشیم تا ضمن معرفی پرداخت موبایلی، به ارتباط آن با نقل و انتقالات مالی، تجارت موبایلی یا همراه، و فرصتهای نهفته در این موضوع بپردازیم.
پرداخت همراه از آغاز تا فردا
جابجایی پول یا وجه از طریق تلفن همراه را اصطلاحاً «پرداخت همراه» یا «پرداخت موبایلی» مینامیم. شیوهای جدید از پرداخت که به شکلی روزافزون در کشورهای جهان، در حال توسعه است. این روش پرداخت نه به عنوان حذفکننده بلکه به عنوان گزینه جایگزین برای روشهای مرسوم مانند پرداخت نقدی، پرداخت با چک (البته چک روز که نقد باشد نه چک بی محل !!!) و پرداخت با کارتهای اعتباری قابل استفاده است. کاربر میتواند تنها با استفاده از تلفن همراه خود برای انواع خدمات و محصولات، با فشردن چند کلید، پرداخت را انجام دهد. برخی از خدمات و محصولاتی که قابلیت پیادهسازی ساختار پرداخت موبایلی بر آنها بسیار پرکاربرد بوده است، به شرح زیر هستند:
- محصولات ارزان قیمت مانند کتاب، مجله، DVD، خوراکی ها و ...
- محصولات آنلاین مانند نرمافزار، بازیهای آنلاین، تصاویر، موزیک، و ...
- خدمات ارزان مانند، بلیت (اتوبوس، مترو و ...)، ثبت نامهای آنلاین و ...
در حال حاضر چهار روش برای پرداخت موبایلی وجود دارد :
- استفاده از خدمات پیام کوتاه: در این روش بر اساس یک سری کدهای تعریف شده یا در قالب نرمافزارهای کاربردی، کاربر درخواست خود را همراه با اطلاعات مربوط به خرید به نقطه مسئول (که میتواند بانک، شرکت عامل، فروشنده یا ...) باشد به کمک پیام کوتاه ارسال میکند. بانک پارسیان با استفاده از همین بستر اقدام به راهاندازی سیستم پرداخت از طریق تلفن همراه نمود و با عقد قرارداد با برخی مراکز فروشگاهی ضمن تعریف یک شناسه برای آنها امکان پرداخت از طریق حساب خریداران به فروشنده را فراهم کرد. فروشگاهها در این حالت دیگر نیازی به داشتن دستگاه پایانه پرداخت الکترونیک ندارند. تنها کافی است کد خود را به مشتری بگویند و او با وارد کردن کد، مبلغ قابل پرداخت و رمز خود فرایند پرداخت را انجام میدهد.
- صورتحساب موبایلی: در این روش، کاربر یک صورتحساب دوقبضه دریافت میکند که باید با ارسال یک کلمه عبور یک بار مصرف با تایید این صورت حساب، پروسه خرید را تکمیل نماید. این روش پنج امتیاز مهم دارد:
۱. امنیت: سیستم سند دو قبضه و نیز موتور مدیریت ریسک، دو ابزار قدرتمند در این روش هستند.
۲. راحتی استفاده: نیازی به ثبت نام قبلی و نیز نرمافزار اضافی نیست.
۳. سادگی: کاری است کاملاً شبیه تیک زدن یک فرم، همین.
۴. سرعت: اکثر نقل و انتقالهای این روش در زمانی کمتر از ده ثانیه تکمیل میشود.
۵. روش امتحان شده: ۷۰ درصد از خریدهای کالاهای دیجیتال آنلاین در آسیا (از جمله کشورهای ژاپن، کره جنوبی و چین) از این روش استفاده نمودهاند.
نکته مهمی در این روش پرداخت هست که شیوه صدور رسید، گاه به صورت صوتی انجام میشود. در واقع سیستم انتقال صوتی اطلاعات، یکی از زیر شاخههای این روش است که در حال حاضر در بسیاری از کشورهای پیشرو، پیادهسازی شده است.
- پرداخت از طریق اینترنت موبایل: این روش که از صفحات وب استفاده میکند تا فرآیند پرداخت را انجام دهد یا اینکه نرمافزاری را از اینترنت موبایل دانلود میکند تا پرداخت را انجام دهد، شامل همه امتیازها و ضعفهای اینترنت موبایل است. هرچند که برخی ویژگیهای آن بسیار شاخص است:
۱. ازآنجا که صفحات وب دارای نشانی URL هستند کاربر میتواند صفحه را ذخیره یا با دوستان خود به اشتراک بگذارد.
۲. پرداخت سریع و قابل اعتماد این روش مورد پسند کاربران است.
۳. استفاده از این سیستم بسیار آسان است.
اما علاوه بر ویژگیهای فوق، نیاز به ثبت نام و داشتن حساب آنلاین مانند حساب معروف PAYPAL یکی از محدودیتهای این روش است.
- روش Near Field Communication) NFC):
NFC یا ارتباطات راه نزدیک، یک مکانیسم نقل و انتقال داده است که در واقع همان فناوری RFID است که برای دستگاههای تلفن همراه متناسب سازی شده است. این روش نقل و انتقال، معمولاً برای خریدهایی که در محیطهای فیزیکی مانند فروشگاهها رخ میدهد مورد استفاده قرار میگیرد. در این روش، کاربر، دستگاه تلفن همراهش را که مجهز به تراشه NFC میباشد، نزدیک دستگاه دارای خواننده امواج NFC میدهد و دستگاه گیرنده، گوشی را شناسایی میکند و دادههای مشخص شده از قبیل (کلمه رمز، مبلغ قابل انتقال، شماره فیش، کد رهگیری و ... ) جابجا میگردد. این روش، بیشک میتواند در فرآیندهای نقل و انتقال فیزیکی کالا، روشی بسیار مناسب بلکه انقلابگونه باشد. اما در حال حاضر این روش دارای معایبی است که به نظر میرسد جهانیشدن این شیوه را به تعویق اندازد. نبود زیرساختهای پشتیبانی، سیاستهای پیچیده بانکی و استانداردها از جمله این چالشها است.
انواع مدلهای تامین خدمات پرداخت همراه
چهار دسته شاخص در انواع مدلهای تامین خدمات پرداخت همراه قابل تعریف است:
۱. تامین توسط اپراتور: اپراتور میتواند به طور مستقل برای استقرار خدمات پرداخت همراه اقدام نماید. در این حالت اپراتور، محصولی به نام کیف پول همراه (MOBILE WALLET) را برای کاربر تعریف میکند که مستقل از هزینههای خدمات مخابراتی برای کاربر عمل میکند. البته کاربر میتواند از همان طریق که هزینه خدمات دریافتی را شارژ مینماید، این کیف را نیز شارژ کند. عدم اتصال به شبکههای پرداخت، یکی از چالشهای این مدل است. در کشور ایران به تازگی اپراتور همراه اول، سیستم کیف پول خود را عرضه نموده است.
۲. تامین توسط بانک: در این روش، بانک نرمافزارهای مورد نیاز کاربران برای انجام خرید را در اختیارشان میگذارد و از سوی دیگر فروشندگان را مجهز به امکاناتی از جمله سیستمهای پایانه پرداخت الکترونیک مینماید. در واقع این روش، شباهت زیادی به کارتهای اعتباری دارد با این تفاوت که سرعت فرآیند را افزایش بخشیده و هزینههای مرتبط با صدور و نگهداری کارت را کاهش میدهد. ضمن اینکه از بعد امنیتی ثابت شده که امنیت سیستم موبایلی از سیستم کارتی بیشتر است. در این مدل اپراتور، صرفاً یک نقش واسطهای ساده را بازی میکند. در این مدل بانک میتواند با تغییر روش، سیستمی کاملاً موبایلی را بر پایه دستورات (command based) پیادهسازی نماید. نمونه این سیستم سامانه ۷۲۴ بانک سامان است که با همکاری ایرانسل و تالیا راهاندازی شده است. در این سیستم کافی است کاربر، ابتدا به سایت سامانه رفته و حساب خود را آنجا ثبت نماید. پس از آن بدون نیاز به هیچگونه نرمافزار و حتی بدون هزینه پیام کوتاه، میتواند از خدمات بانک استفاده نماید. یکی دیگر از روشهای سیستم، همان روشی است که در حال حاضر چند بانک داخلی آن را پیادهسازی نمودهاند و آن بانکداری از
طریق تلفن همراه است. این خدمت میتواند با پوشش شاخه پرداخت از طریق تلفن همراه، بسیار تاثیرگذار باشد. یکی از نمونههای خوب سامانه بانکداری از طریق تلفن همراه، نرمافزار «موبایل بانک» بانک اقتصاد نوین است. این نرمافزار، خدمات مالی متنوعی از جمله اطلاع از موجودی، انتقال شتابی، پرداخت قبوض و نیز مشاهده سه گردش آخر حساب را به کاربر ارائه میکند. سهولت کار با این نرمافزار یکی از ویژگیهای آن است. با توجه به پایه پیام کوتاه، این نرمافزار بدون هیچ نیاز سخت افزاری ویژه میتواند خدمات مالی مذکور را ارائه نماید.
۳. تامین مشارکتی: روشی است که با مشارکت بانک و اپراتور پیادهسازی میشود، سامانه ۷۲۴ بانک سامان با این شیوه پیادهسازی شده و با اپراتورهای همراه اول، ایرانسل و تالیا پیامها هزینهای برای کاربر ندارد.
۴. تامین توسط شرکت مستقل: در این روش یک شرکت مستقل از بانک و اپراتور صرفاً با دریافت خدمات مورد نیاز از آنها پس از دریافت مجوزهای لازم، اقدام به راهاندازی سیستم پرداخت موبایلی مینماید. هرچند این شیوه هنوز دارای زیرساختهای قانونی در کشور نیست، اما بدیهی است که یک شرکت با تمرکز بر این حوزه میتواند از ظرفیتهای بالای آن استفاده نماید.
چرا پرداخت از طریق تلفن همراه برتر از کارت اعتباری است ؟
برای اینکه بتوانیم توجیه مناسبی برای حرکت به سوی پرداخت الکترونیکی از طریق تلفن همراه داشته باشیم. شاید اولین سوال این باشد که چرا باید در حالی که کارتهای اعتباری به خوبی بین کاربران جا افتادهاند، به سراغ پرداخت همراه برویم. به همین دلیل، نتایج چندین بررسی و تحقیق در خصوص مقایسه این دو روش را در این بخش عرضه میکنیم.
- سادگی: سادهترین برتری روش پرداخت الکترونیکی از طریق تلفن همراه این است که کاربران به صورت عادی، تلفن همراه خود را حمل میکنند و اگر بتوانند کارهای مالی خود را با آن انجام دهند، دیگر نیازی نیست که یک دستگاه اضافی را با خود حمل نمایند، آن را برای هر فرآیند پرداختی از محل نگهداریش خارج نموده و طبیعتاً محل آن را به افراد ناشناس و شاید غیر قابل اعتماد نشان دهند، و به طور بدیهی، نگران سرقت آن باشند (هرچند دستگاه تلفن همراه هم قابل سرقت است. اما نگران یک چیز بودن بهتر از نگران دو چیز بودن است !!!)
- هزینه کمتر: حتماً میدانید که معمولاً بانکها مبلغی را به عنوان پشتوانه کارت، نزد خود نگاه میدارند، اما در ساختار تمام الکترونیکی، دیگر به این کار نیازی نیست.
- مشوقهای بانکی: کارتهای اعتباری برای بانکها هزینهساز هستند. صدور کارت، نگهداری و پشتیبانی آن، حفظ امنیت کارت و ... برای بانک هزینهساز است، بنابراین بانک، یک ساختار تمام الکترونیک را ترجیح میدهد و تمایل دارد کاربرانش به سوی سیستم پرداخت موبایلی بروند و همین باعث میشود سیاستهای تشویقی در پیش بگیرد.تبلیغات گسترده برای نصب نرمافزارهای بانکداری از طریق تلفن همراه، جایزههای ویژه و ... از مصادیق این ادعاست.
- سرعت بیشتر: پروسه پرداخت از طریق کارت اعتباری دارای مراحل زیر است:
مرحله اول: درخواست انتقال پول از پایانه پرداخت الکترونیک برای یک فرآیند خرید یا غیره، مرحله دوم: کشیدن کارت، مرحله سوم: وارد نمودن رمز توسط خریدار، مرحله چهارم: برقراری ارتباط و انجام تراکنش و نهایتاً مرحله پنجم: صدور فیش.
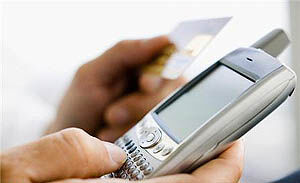
فرآیند پرداخت موبایلی از طریق NFC این مراحل را دارد: ورود رمز در پایانه پرداخت الکترونیک و جزئیات خرید، ورود رمز دوم در تلفن همراه، گرفتن گوشی جلو گیرنده امواج. پرداخت انجام شد! (سرعت پرداخت موبایلی با این عبارت یاد میشود: ۱ ... ۲ ... ۳ ... pay)
- امنیت بالاتر: کارت اعتباری در مقایسه با تلفن همراه امنیت کمتری دارد. سرقت آن حداقل از این بعد که کاربر معمولاً تا زمان نیاز به آن، متوجه سرقتش نمیشود، بسیار محتملتر است و حال آنکه تلفن همراه، کاملاً با کاربر درگیر است و همین امر، باعث میشود که کاربر، بسیار سریعتر متوجه سرقت آن شود. ضمن اینکه روشهای زیادی برای استخراج رمز کارتهای اعتباری وجود دارد و حتی دستگاههایی وجود دارد که میتواند اطلاعات آن را استخراج نماید. سارق کارت اعتباری، یک متخصص سرقت از کارتهای اعتباری است و حال آنکه سارقان تلفن همراه معمولاً به دنبال سختافزار گوشی هستند، اما تخصصی در خصوص رمزیابی نرمافزاری و ... ندارند.
- حذف نیاز همیشگی به پایانه پرداخت الکترونیکی (POS): برای خریدهای فیزیکی، وجود دستگاه POS اجباری است. اما در ساختار پرداخت موبایلی میتوان روشهای چندگانهای را برای پرداخت تعریف نمود. یعنی پرداخت موبایلی MULTI SOLUTION است. در جایی که دستگاه گیرنده امواج باشد، فرآیند پرداخت به روش NFC انجام میشود. در خرید اینترنتی، روش رسید دو قبضه و در خرید فیزیکی، بدون وجود پایانه.
پرداخت از طریق پیام کوتاه
- امکانات جانبی تا بی نهایت: کارت اعتباری، با توجه به ساختار تمام فیزیکی خود محدودیتهای غیر قابل انکاری دارد. حال آنکه سیستم نقل و انتقال پول از طریق تلفن همراه میتواند دریایی از امکانات را در اختیار کاربر قرار دهد. از کنترل موجودی (بدون نیاز به مراجعه به بانک یا حد اقل دستگاههای خودپرداز) و بررسی گردشهای مالی گرفته تا پیادهسازی سیستم اطلاعرسان تاریخ چک، اعلام موجودی پس از پرداخت، اعلام موجودی پس از واریز وجه، امکان پرداخت قبوض و ریختن پول برای فرزندمان در دور دستها.
- عدم نیاز به زیرساختهای اضافی: عدم نیاز به دستگاههای جانبی پیچیده و شبکههای پرهزینه پشتیبانی و نگهداری، از دیگر مزایای این روش است که بیشتر مورد توجه بانکها و موسسات مالی میتواند باشد.
- ایجاد بستر تجارت موبایلی: تجارت یعنی رد و بدل نمودن ارزش که پول به عنوان ارزش واسط مورد پذیرش عموم است، پس وقتی پولی برای رد و بدل کردن نیست، تجارتی هم نیست! موبایل میتواند بستر رد و بدل نمودن پول را فراهم کند، پس میتواند تجارت را نیز میزبانی نماید. این یکی از مهمترین ویژگیهای این روش پرداخت است. امروزه بسیاری از کسب و کارها تمایل به کوچکشدن دارند. شاید سوالی بسیار مهم در اینجا مطرح شود. پروسه پرداخت الکترونیکی موجود در فضای اینترنت میتواند ما را از چنین راهکاری بینیاز گرداند. در واقع همان سوال کلیدی: وجود برنامههای کاربردی در حالی که اینترنت موبایل به صورت روزافزون در حال توسعه است چه مزیتی دارد، مطرح است. پاسخ به این سوال، سخت و در عین حال آسان است. ما برای نیاز امروز، راهکار میدهیم. امروزی که هنوز سختافزارهای تلفن همراه با توجه به کوچک بودن (که به طور بدیهی جزئی از مشخصات تلفن همراه است و قرار نیست روزی تلفنهای همراه به اندازه یک لپتاپ بزرگ شوند) قطعات تشکیل دهنده آن کوچکتر و در نتیجه ضعیفتر هستند و همین امر باعث محدودیت است. سیر رشد تکنولوژی سختافزاری، نوید روزهایی را میدهد که
گوشیهایی با توانمندی سختافزاری یک رایانه شخصی در اختیار ما قرار گیرد. اما پیشبینیها حاکی از آن است که این پروسه تا پنج سال دیگر قطعاً عمومیت نمییابد. بنابراین نیاز به نرمافزارهای آفلاین که نهایتاً داده را به صورت آنلاین جابجا نماید و نه حجم بالای گرافیک و صوت و به طور کلی مالتی مدیا را. پس وجود یک سیستم پرداخت موبایلی میتواند بستر تجارت موبایلی را با توجه به جمیع محدودیتهای امروزی ایجاد کند. یک فروشگاه روی موبایل که داده آن بهروز میشود و کاربر با حداقل استفاده از اینترنت (حتی بدون مصرف اینترنت) میتواند در فروشگاهی موبایلی گشت بزند، کالا یا خدمات مد نظر خود را انتخاب کند و پس از انجام پرداخت خدمات یا کالا را دریافت نماید.
فرصتهای نهفته در پرداخت همراه:
هر چه جامعه به سوی افزایش جمعیت، کاهش فضاهای فیزیکی برای کسب و کار، حمل و نقل، ایاب و ذهاب و تفریح و افزایش هزینههای زندگی فیزیکی میرود، نیاز به زندگی مجازی بیشتر احساس میشود. اینکه بتوانیم بخشی - از حداقل تا حداکثر- از کارهای خود را به وسیله اینترنت و موبایل انجام دهیم، به موضوعی ضروری در زندگی ما تبدیل میشود. تلفن همراه و اینترنت دو موضوع مکمل یا قابل ترکیب هستند، بنابراین وجود هریک مرتفعکننده وجود دیگری نیست. اینترنت با وجود ضریب نفوذ بالای خود در جهان، قابل مقایسه با تلفن همراه نیست. بخصوص که در سالهای اخیر، بهبود وضعیت اینترنت، تلفنهای همراه و ورود فناوریهای جدید مانند ۳G در کنار ایجاد تنوع و کاهش هزینه تلفنهای هوشمند، ورود سیستمهای عامل جدید مانند آندروید، باعث شده تا کاربران هرچه بیشتر به سمت استفاده از تلفن همراه خود برای کارهای روزمره بروند. کافی است نگاهی به اطراف خود بیاندازید و با نگاهی متفاوت به آدمهای اطراف خود نگاه کنید تا متوجه شوید که نزدیکترین، شخصی ترین، و درگیرترین موجود هر یک از آدمهای اطراف شما تلفنهای همراه ایشان است. خواه شما از این وسیله بیزار باشید خواه دوستش
داشته باشید، همه ما باید بپذیریم که ابزاری در طی سالیان گذشته تا امروز به مرور در تار وپود زندگی ما رسوخ نموده است و اکنون بخشی از زندگی ماست.اکثر ما دیگر نیازی به خاطر سپردن شماره نزدیکترین عزیزانمان نیز احساس نمی کنیم، چون تلفن همراهمان این کار را میکند.اکثر ما در محیطهای شلوغ و با آلودگی صوتی بالا به صدای موزیک از طریق تلفن همراهمان گوش فرا میدهیم. دقایق بیکاری و بی برنامگیمان را با بازیهای موبایل پر میکنیم. به جای زنگ زدن به صمیمی ترین دوستانمان برای احوال پرسی به ارسال یک پیامک اکتفا میکنیم و جالبتر اینکه خودمان هم وقتی یک پیامک احوال پرسی دریافت میکنیم راحت تر هستیم تا یک تماس شاید بی موقع برای احوال پرسی ! همه این شرایط یعنی فرصت.
در خاطره ای از آینده، تنها یکی از ویژگیهای زندگی در فضای مجازی در قالب مثال بیان شد. حال آنکه بسیار ویژگیهای دیگر نیز در این محیط قابل تعریف هستند. زندگی به سبک تلفن همراه حقیقتی غیر قابل انکار است. فهرست وار برخی از فرصتهای موجود در بستر پرداخت همراه برشمرده میشود:
۱. فروشگاههای همراه
۲. سیستمهای آموزشی همراه
۳. مراکز موبایلی خرید و فروش کالای دست دوم
۴. مراکز موبایلی فروش بلیط، رزرواسیون و ....
۵. بازیهای تعاملی ویژه تلفن همراه
۶. راهنماهای شهری، توریستی
۷. برنامههای کاربردی تعاملی
۸. بازاریابی از طریق تلفنهای همراه
۹. تبلیغات بر روی تلفنهای همراه
۱۰. نشریات الکترونیک موبایلی
۱۱. سیستم دوست یابی موبایلی
۱۲. سیستمهای کاریابی موبایلی
۱۳. مراکز اطلاع رسانی در موضوعات مختلف
۱۴. و ...
آمار نشان می دهد که وضعیت رشد پرداخت از طریق تلفن همراه در کشورهای خاورمیانه بسیار سرعت بالایی دارد.بخصوص در کشورهایی که حضور کارگران خارجی متداول است این موضوع به شکل حادتری در جریان است. این مقاله کوتاه کوشید تا فاصله کوتاه کشور عزیزمان را با این فناوری یادآوری نماید که اگر امروز شروع کنیم میتوانیم طی چند ماه از این فناوری استفادههای متنوعی داشته باشیم. اما اگر دیر شود ...
در منطقه خاورمیانه و کشورهای شمال آفریقا که اصطلاحا MEA نام دارند ،پیش بینی رشد سالانه ۶۶ درصد برای پرداخت از طریق تلفن همراه شده است و رقم ارزی این تراکنش تا سال ۲۰۱۲ به ۲۸.۱ میلیارد دلار یعنی به چیزی حدود ۱۱.۳ درصد کل تراکنش مالی این منطقه میرسد.یکی از شرکتهای موفق در امر خدمات پرداخت از طریق تلفن همراه و نقل و انتقال از طریق تلفن همراه شرکت M-PEZA است که با سرمایه ۳.۲ میلیون دلار توسط شرکت VODAFONE راهاندازی گردید و تنها در سال ۲۰۰۹ درآمدی بالغ بر ۴۲ میلیون دلار در کشور کنیا نصیب مالکان خود گرداند. این توان نهفته در فناوری تلفن همراه با رویکرد تجارت، پرداخت و نقل و انتقالات از طریق تلفن همراه است.
pr.mahdavi@gmail.com