همایش مشترک امور مالیاتی و اصناف استان قزوین
سید مجتبی تقوی مدیر کل امور مالیاتی استان در همایش مرحله چهارم مالیات بر ارزش افزوده گفت: دولت در اجرای اصلاحات اقتصادی و قطع وابستگی بودجه دولت به درآمدهای نفتی به دنبال تحول در نظام مالیاتی کشور است به نحوی که ۱۰۰ % هزینههای جاری کشور در برنامه پنجم توسعه از طریق درآمدهای مالیاتی تأمین شود و درآمدهای حاصل از صادرات نفت و گاز که یک سرمایه زیر زمینی است به سرمایه رو زمینی تبدیل شود و صرف توسعه و آبادانی کشور، افزایش رفاه عمومی، گسترش زیر ساختهای اقتصادی، اجتماعی و فرهنگی گردد، لذا در راستای اصلاح نظام مالیاتی قانون مالیات بر ارزش افزوده از مهر ماه ۱۳۸۷ لازم الاجرا گردید.
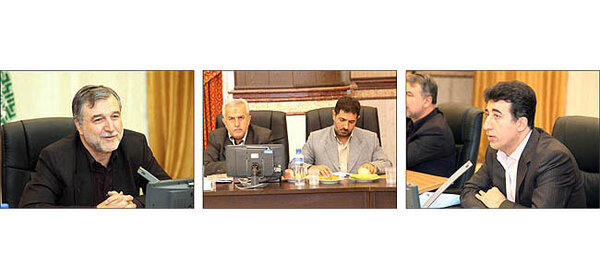
سید مجتبی تقوی مدیر کل امور مالیاتی استان در همایش مرحله چهارم مالیات بر ارزش افزوده گفت: دولت در اجرای اصلاحات اقتصادی و قطع وابستگی بودجه دولت به درآمدهای نفتی به دنبال تحول در نظام مالیاتی کشور است به نحوی که ۱۰۰ % هزینههای جاری کشور در برنامه پنجم توسعه از طریق درآمدهای مالیاتی تأمین شود و درآمدهای حاصل از صادرات نفت و گاز که یک سرمایه زیر زمینی است به سرمایه رو زمینی تبدیل شود و صرف توسعه و آبادانی کشور، افزایش رفاه عمومی، گسترش زیر ساختهای اقتصادی، اجتماعی و فرهنگی گردد، لذا در راستای اصلاح نظام مالیاتی قانون مالیات بر ارزش افزوده از مهر ماه ۱۳۸۷ لازم الاجرا گردید. تقوی در بخش دیگری از سخنانش به ویژگیهای مالیات بر ارزش افزوده (VAT) اشاره کرد و گفت: مالیات بر ارزش افزده مالیاتی چند مرحلهای بوده که کالاها و خدمات واسطهای را از پرداخت مالیات معاف میکند و اصابت آن به مصرفکننده نهایی است و تولیدکننده و فروشنده کالا و خدمات هیچگونه مالیاتی پرداخت نمیکنند ، نرخ آن ۳ % است که پایینترین نرخ در جهان است، در صورتیکه میانگین نرخ (VAT) در کشورهای آسیایی %۱۲ و در کشورهای پیشرفته و صنعتی %۱۷ است.
مدیر کل امور مالیاتی استان گفت: از این نرخ ، %۱/۵ آن سهم مالیات و %۱/۵ بقیه سهم شهرداریها و دهیاریها است، %۱/۵ سهم دولت از طریق خزانه در اختیار استان قرار میگیرد و صرف توسعه و آبادانی شهرها و روستاها میگردد و %۱/۵ دیگر در اختیار شهرداریهای استان قرار میگیرد و تاکنون بیش از ۶۰۰,۰۰۰,۰۰۰,۰۰۰ ریال جهت توسعه و آبادانی شهرها، بخشها و روستاها به حساب شهرداریهای استان واریز شده است.
وی در بخش دیگری از سخنانش، مالیات بر ارزش افزوده را دارای پایه مالیاتی بسیار گسترده دانست و گفت: چون مالیات را مصرفکننده نهایی پرداخت میکند، لذا آحاد جامعه را در بر میگیرد.
دوره مالیاتی آن فصلی (سه ماهه) میباشد و ۱۵ روز پس از پایان هر دوره، مؤدیان مشمول این قانون میبایست اظهارنامه مالیاتی ارائه نمایند.
کالاهای اساسی از قبیل نان، گوشت، برنج، شیر، پنیر، قند و شکر، روغن نباتی و حبوبات از پرداخت مالیات معاف میباشد. بنابراین، %۴۸ از میانگین سبد مصرفی خانوارها و %۷۰ میانگین سبد مصرفی پایینترین دهک درآمدی جامعه از پرداخت مالیات معاف است.
مدیر کل مالیاتی استان، مالیات (VAT) را مالیاتی عادلانه دانست، زیرا پرمصرفترین، که معمولاً افرادی پردرآمد و دارای ثروت بیشتری هستند مالیات بیشتری پرداخت میکنند. به طور مثال فردی با استطاعت مالی بیشتر بخواهد اتومبیل با قیمت ۳۰۰,۰۰۰,۰۰۰ ریال خریداری نماید میبایست مبلغ۹,۰۰۰,۰۰۰ ریال (%۳ × ۳۰۰,۰۰۰,۰۰۰) پرداخت نماید و اگر شخصی با درآمد کمتر، اتومبیلی با قیمت ۷۰,۰۰۰,۰۰۰ ریال خریداری نماید. مالیات آن ۲,۱۰۰,۰۰۰ ریال (%۳ × ۷۰,۰۰۰,۰۰۰) میشود، لذا تفاوت مالیات به مبلغ ۰۰۰, ۹۰۰ ,۶ ریال، به علت توانایی مالی بیشتر خریدار است.
وی در بخش دیگری از سخنانش در این همایش، استان قزوین را در اجرای صحیح مراحل اول تا سوم (VAT) استانی پیشرو دانست و اعلام کرد: اخیراً کارشناسان بانک جهانی از نزدیک موفقیتهای مهم استان قزوین در اجرای مالیات بر ارزش افزوده و سیستمهای فناوری اطلاعات (IT) را مورد بازدید قرار دادند.
وی همچنین اعلام کرد: در صورتیکه میانگین دریافت اظهارنامههای الکترونیکی مؤدیان مالیات بر ارزش افزوده در سطح کشور %۹۷ است، استان قزوین، بیش از %۹۹ اظهارنامههایی که دریافت نموده، الکترونیکی بوده و در سطح کشور، استانی پیشتاز محسوب میشود.
مدیر کل مالیاتی استان گفت: مرحله چهارم مالیات بر ارزش افزوده از ۱۳۸۹/۷/۱ به اجرا گذاشته شده و مؤدیان ۱۲ گروه از اتحادیههای صنفی و فعالان اقتصادی (مشمولین بند ب ماده ۹۶ قانون مالیاتهای مستقیم) موظفند از ابتدای مهر ماه سال جاری مالیات بر ارزش افزوده را در ذیل صورت حسابهای فروش و ارائه خدمات خود قید نموده و از مصرفکننده دریافت نمایند.
مشمولین مرحله چهارم مالیات بر ارزش افزوده عبارتند از:
۱- صاحبان کارگاههای صنعتی (اعم از صنفی و غیر صنفی که دارای حداقل برق سه فاز ۵۰ آمپر باشند)؛
۲- فروشندگان طلا و جواهر و سایر فلزات زینتی (شامل پلاتین و نقره)؛
۳- فروشندگان آهنآلات و سایر فلزات؛
۴- صاحبان تالارهای پذیرایی و رستورانها؛
۵- صاحبان متل ها و هتلهای یک و دو ستاره و هتل آپارتمان؛
۶- صاحبان نمایشگاهها و فروشگاههای خودرو و بنگاه های معاملات املاک؛
۷- صاحبان تعمیرگاههای مجازخودرو؛
۸- چاپخانه داران؛
۹- صاحبان دفاتر اسناد رسمی؛
۱۰- صاحبان مراکز ارتباطات رایانهای، دفاتر خدمات ارتباطی (دفتر خدمات مشترکین تلفن همراه و آژانس های پستی) و دفاتر خدمات دولت الکترونیک (پلیس+۱۰) و دفاتر خدمات الکترونیک شهر؛
۱۱- صاحبان دفاتر خدمات مسافرتی و جهانگردی؛
۱۲- صاحبان سینماها، تماشاخانهها و مکانهای تفریحی و ورزشی؛
تقوی تأکید نمود: اطلاع رسانی لازم از طریق مطبوعات و صدا و سیما به انجام رسیده و طی سه ماه گذشته چندین کارگاه آموزشی پیرامون فرآیند ثبت نام مؤدیان مرحله چهارم با همکاری مجامع امور صنفی و اتحادیههای ذیربط، اداره کل بازرگانی و سازمان امور اقتصادی و دارایی استان برگزار شده و همکاران ما در تمام ادارات امور مالیاتی این آمادگی را دارند تا نسبت به راهنمایی مؤدیان جهت ثبت نام الکترونیکی و از طریق مراجعه به سایت WWW.EVAT.COM اقدام نمایند.
در ادامه آقای درافشانی معاون پشتیبانی و توسعه منابع انسانی استانداری در سخنانی ضمن قدردانی از مدیریت و همکاران مالیاتی در برگزاری همایش مالیات بر ارزش افزوده برای اصناف، اداره کل امور مالیاتی را در تحقق اهداف تأمین درآمدهای مالیاتی موفق ارزیابی کرد و پشتکار و همت فوقالعاده تقوی و همکاران ایشان را در وصول درآمدهای مصوب و نیز تأمین مازاد درآمد مالیاتی برای توسعه و آبادانی استان، ستودنی توصیف کرد.
درافشانی مالیات بر ارزش افزوده را جهت تحقق عدالت اجتماعی و شفافسازی مبادلات اقتصادی مفید دانست و به مسئولین امور مالیاتی توصیه نمود در حوزه اطلاعرسانی قدمهای مؤثرتری بردارند تا همه ذینفعان از اثراث مثبت مالیات بر ارزش افزوده مطلع شوند.
دکتر حیدری کرد زنگنه مشاور وزیر امور اقتصادی و دارایی دیگر سخنران بعدی این همایش بود.
وی به تشریح خصوصیات مالیات در اقتصاد پرداخت و گفت: مالیات علاوه بر درآمدزایی، ابزار سیاستهای مالی است.
وی مالیات را برای اجرای عدالت اجتماعی ضروری دانست و دریافت مالیات از ثروتمندان و افراد با درآمد بیشتر و توزیع مجدد آن برای افراد کمدرآمد را در کاهش فاصله طبقاتی بین اقشار جامعه از ویژگیهای دیگر مالیات بر شمرد.
وی گفت: مالیات بر ارزش افزوده در بیش از ۱۴۰ کشور جهان اجرایی شده و هماکنون کشورهایی که درخواست عضویت در سازمان تجارت جهانی یا سازمانهای بینالمللی دارند، یکی از شرایط عضویت، پیادهسازی مالیات بر ارزش افزوده در این کشورها میباشد و از ویژگیهای دیگر مالیات بر ارزش افزوده انتقال مالیات بر درآمد به مالیات بر مصرف است که موجب میشود فشار مالیاتی از تولید به مصرف منتقل شود، از طرفی چون مالیات را مصرف کننده پرداخت میکند، میل به مصرف کاهش مییابد و پس انداز افزایش پیدا میکند و صرف سرمایهگذاری و افزایش تولیدات میگردد.
وی از تعامل خوب بین مسئولین مالیاتی استان و مجامع امور صنفی و اتحادیهها و اصناف سپاسگزاری نمود.
در ادامه جمشیدی مدیر کل اداره بازرگانی استان نیز گفت: تعامل خوبی بین اصناف و امور مالیاتی برقرار است. در خواست من از ریاست مجمع امور صنفی و رؤسای اتحادیهها این است که تفاهمنامه را امضاء نمایند.
وی گفت :مالیات بر ارزش افزوده که در دنیا بهترین قانون است در واقع یک فرصت برای دولت و مردم است و موجب خیر و برکت برای کشور میشود.
سپس سید محمود سیدی رئیس مجمع امور صنفی استان گفت:مجمع امور صنفی همکاری بسیار خوبی در خصوص تسلیم اظهار نامه مالیاتی با مسئولین امور مالیاتی استان داشتهاست ما درخواست کلاسهایی در خصوص مالیات بر ارزش افزوده برای آگاهی اصناف داشتیم، مسئولین مالیاتی در جهت رفع مشکلات اصناف، این کلاسها را برگزار کردند.
وی ابراز امیدواری نمود اصناف در آینده نیز همکاری خوبی با آقای تقوی و مسئولین و همکاران مالیاتی داشته باشند.
در پایان همایش تفاهمنامه مشترکی بین مسئولین مجامع امور صنفی و اتحادیههای ذیربط و مسئولین امور مالیاتی، بازرگانی، امور اقتصادی و دارایی جهت اجرای مرحله چهارم و مراحل بعدی قانون مالیات بر ارزش افزوده به امضاء رسید.