آزاد سازی بازار پول همزمان با اجرای قانون یارانه ها
دکتر ولی اله سیف با کوله باری از تجربه مدیریت در بانکهای مختلف دولتی،همچنین مدیریت فیوچربانک، هم اکنون سکاندار بانک خصوصی کارآفرین است.
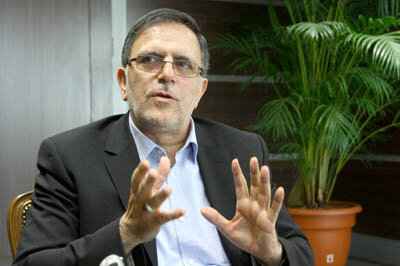
دکتر ولی اله سیف با کوله باری از تجربه مدیریت در بانکهای مختلف دولتی،همچنین مدیریت فیوچربانک، هم اکنون سکاندار بانک خصوصی کارآفرین است. در محافل بانکی، از وی به عنوان یک مدیر باسابقه و همچنین یک کارشناس ارشد بانکی یاد می شود.مدیرعامل بانک کارآفرین در گفت وگویی اختصاصی با دنیای اقتصاد ضمن تشریح شرایط بازار پول پس از اجرای قانون یارانه ها معتقد است در آن شرایط به دلیل ورود منابع قابل توجه ناشی از پرداخت یارانه های نقدی به نظام بانکی، بهترین شرایط آزادسازی نرخ سود سپرده ها و تسهیلات است.زیرا عرضه پول بیشتر از تقاضای آن خواهد بود و مکانیسم عرضه و تقاضا، ایجاب خواهد کرد تا بانک ها به تدریج نرخ سود تسهیلات خود را کاهش دهند.دکتر سیف به تجربه آغاز فعالیت بانک های خصوصی در کشور اشاره می کند و میگوید: در آن شرایط، نرخ سود تسهیلات بانکی بر اثر رقابت بانک ها و آزادی بانک های خصوصی در تعیین نرخ، ۱۰درصد کاهش یافت.گفت وگوی دنیای اقتصاد با این مدیر بانکی را در ادامه بخوانید.
آقای دکتر به نظر جنابعالی پس از اجرای قانون هدفمندسازی یارانه ها، بانک ها چه شرایطی خواهند داشت و همچنین چه نقشی را می توانند اجرا کنند؟سیاست های پولی مناسب در آن شرایط چیست؟
همانطور که استحضار دارید اجرای این قانون نقدینگی قابل ملاحظه ای را وارد جامعه خواهد کرد.خوشبختانه ساز وکار پرداخت یارانه ها از طریق بانک ها طراحی شده و نتایج آن بلافاصله در افزایش سپرده های بانکی نمایان خواهد شد.همین امر به معنای رشد نقدینگی است.طبیعتاً این رشد نقدینگی، آثار تورمی خواهد داشت.اما آنطور که پیش بینی شده با پرداخت نقدی یارانه ها این آثار تورم جبران و کنترل خواهد شد.
از سال ها قبل حذف یارانه ها و جبران آثار آن مدنظر دولتمردان بوده و خوشبختانه در حال حاضر تمام ذهنیت ها در جهت اجرای این قانون منسجم شده است.هدفمندسازی یارانه ها اقدام مثبتی است زیرا اقتصاد ما دیگر تحمل ادامه این روند را ندارد.از منظر نظام بانکی، آزادسازی و حذف مقررات زائد قابل اهمیت است.شاید این بهترین فرصت برای ایجاد رقابت و افزایش کارایی در نظام بانکی باشد.یعنی چنانچه همزمان با واریز منابع حاصل از یارانه های نقدی به بانک ها، آزادسازی نرخ سود در سپرده ها و تسهیلات بانکی هم صورت گیرد.به نظر می آید که فرصت مناسبی خواهد بود که بانک ها در رقابت با یکدیگر برای کاهش نرخ ها اقدام کنند.
این اقدام را می توان یک نتیجه فرعی مثبت از اجرای قانون یارانه ها ارزیابی کرد.پیشنهاد مشخص من این است که در این شرایط اجازه دهیم تا بانکداری بدون ربا به صورت دقیق و بدون نرخ از پیش تعیین شده اجرا شود.کاری که در سال های گذشته صورت نگرفته و همیشه شورای پول و اعتبار نرخ سود را تعیین می کرده است.
یعنی نظر جنابعالی این است که همزمان با اجرای قانون یارانه ها باید آزادسازی نرخ سود در بازار پول هم صورت بگیرد؟
بله همینطور است.البته آزادسازی به هیچ وجه به معنای این نیست که بانک مرکزی نظارتی بر بازار پول و بانک ها نداشته باشد.حتماً باید سیاست های کلان بانک مرکزی متناسب با اهداف کلان اقتصادی شکل بگیرد.این سیاست ها در همه کشورهای دنیا اعمال می شود و بانک مرکزی جایگاه خاص خودش را دارد.آزادسازی به این معنی نیست که بانک ها حق داشته باشند بدون توجه به سیاست های از پیش تعیین شده در هر زمینه ای آزادانه فعالیت کنند.قطعاً باید خطوط قرمزی برای حرکت بانک ها در نظر گرفته شود.منتها بانک ها باید در دامنه مجاز فعالیت، آزادی عمل داشته باشند تا در رقابت با یکدیگر نسبت به ارتقا و افزایش کارایی اقدام کنند و نهایتاً این اقدامات منجر به کاهش هزینه خدمات بانکی در کشور خواهد شد و بانک ها را کاراتر خواهد کرد.
ممکن است در مورد این که هزینه خدمات بانک ها در صورت آزادسازی کاهش خواهد یافت بیشتر توضیح دهید.
ببینید در گذشته با تشکیل بانک های خصوصی شاهد بودیم که بخشی از بازار پول دولتی جدا شد.در واقع بازار پول در سال های گذشته به دو بخش تشکل یافته و غیر متشکل تقسیم شده بود که با تاسیس بانک های خصوصی بخش تشکل یافته بازار پول که در اختیار دولت بود به دو بخش تقسیم شد.یک بخش بازار پولی متشکل توام با کنترل و دستورالعمل و نرخ های دستوری و یک بخش بازار پولی که بانک های خصوصی بودند، آزادی عمل بیشتری داشتند.با مطالعه دوره پنج ساله نخست این آزادسازی نسبی به این نتیجه می رسیم که این آزادسازی منجر به افزایش نرخ ها نشد بلکه حتی آن را کاهش هم داد.
طبق آمارهای اعلام شده، نرخ سود در دوره ای که میفرمایید تا ۱۰درصد کاهش یافت.
بله درست است.این امر نشان می دهد که بانک های خصوصی در رقابت با یکدیگر و با بانک های دولتی توانستند کارایی خود را نشان دهند و نرخ بازار غیر متشکل پولی را که در آن زمان تا ۶۰ درصد در سال هم رسیده بود شکستند.
منظورتان همان بازار ربا یا نزول است؟
بله، بانک های خصوصی در شروع عملیات خود، علی رغم اینکه هیچ محدودیتی نداشتند، نرخ ۳۲ تا ۳۳ درصد را برای تسهیلات خود تعیین کردند و در یک فاصله ۴ تا ۵ سال این نرخ به ۲۲ تا ۲۳ درصد رسید.به نظر من ادامه آن روند و تعمیم آن به بانک های دولتی میتوانست به شدت نرخ ها را کاهش دهد ولی در آن زمان بنا به ملاحظاتی این کار انجام نشد.شاید نگرانی هایی وجود داشت که نرخ های بالا در جامعه تثبیت شود ولی در حال حاضر با اجرای قانون یارانه ها به دلیل حجم عظیم نقدینگی که وارد نظام بانکی می شود و بانک ها در بدو امر با مازاد منابع قابل توجهی مواجه خواهند شد، واگذاری تعیین نرخ به خود بانک ها، آن ها را وادار خواهد کرد تا نرخ ها را کاهش دهند.باید توجه داشته باشیم که در چنین شرایطی عرضه پول به شدت افزایش می یابد و تقاضای تسهیلات به همان اندازه رشد نخواهد داشت.این وضعیت،زمینه ای را برای یک بانکداری توام با رقابت واقعی فراهم خواهد کرد.
یعنی در ابتدای امر بانک ها باید آزادی نسبی داشته باشند تا از ابزارهایی برای جذب سپرده ها استفاده کنند و در واقع انگیزه های لازم برای سپرده گذاری را ایجاد کنند.
اجازه بدهید موضوع را اینطور بیان کنم.در حالت عادی بدون توجه به منابع زیادی که قرار است به بانک ها وارد شود، اگر مقررات برداشته و به بانکها آزادی عمل داده شود ممکن است نرخ های موجود را به دلیل اینکه قبلا کنترل های نسبی وجود داشته و منابع و مصارف یا عرضه و تقاضا به تعادل رسیده است ، بنا بر علاقه ای که بانک ها به افزایش سود خود دارند ، نرخ ها یا در وضعیت فعلی تثبیت می شود و یا افزایش نسبی خواهد داشت . ولی وقتی شروع آزادسازی نرخ سود زمانی به اجرا درآید که پتانسیل زیاد عرضه پول ایجاد می شود ، موجب خواهد شد که بانک ها در رقابت با یکدیگر برای مصرف منابع خود، نرخ ها را به تدریج کاهش دهند.کاهش تدریجی نرخ سود با مصرف تدریجی منابع مازاد مذکور ادامه خواهد داشت تا جایی که به نقطه تعادل جدید برسد. این شروع خوبی است برای رقابت و من فکر می کنم به تعادل فعالیت های بانکی کمک خواهد کرد.
آقای دکتر، با توجه به سیاست گذاری ها در چند سال گذشته در موضوع یکسان سازی نرخ سود سپرده ها، تعیین نرخ سود تسهیلات و بحث هایی که اخیراً در مورد کنترل سهم عقود مشارکتی وجود دارد، به نظر می رسد مقامات پولی کشور نگاهی متفاوت با دیدگاه شما را دنبال میکنند.
ببینید به اعتقاد من نباید با هرگونه ابلاغ سیاستی و دستوری بانک مرکزی مخالفت کرد.بانک مرکزی وظایفی دارد که باید حتماً آن را انجام دهد.این وظایف هم قطعاً در جهت مصالح اقتصادی کشور است و اگر به موقع و درست تدوین و ابلاغ شود می تواند نتایج مثبتی برای بانک ها داشته باشد. عدم رعایت مقررات بانک مرکزی و سیاست های پولی، می تواند منجر به ورشکستگی بانک ها شود.بنابراین بانک ها باید از سیاست های اصولی بانک مرکزی استقبال کنند.موضوع دیگر روح قانون بانکداری بدون رباست.این قانون، اقتضائاتی دارد که باید به آن توجه شود.با توجه به این اقتضائات می توان به اصل بانکداری بدون ربا نزدیک شد.همواره از سال ۱۳۶۳ تاکنون که قانون بانکداری بدون ربا در کشور اجرا شده انتقاداتی به آن شده است.به نظر من دلیل اصلی این انتقادات این است که به بانک ها اجازه رقابت در تعیین نرخ های سود را نداده ایم.تعیین نرخ برای عقود اسلامی یک کار غیر اصولی است.منتها در مقاطعی به دلیل مصلحت هایی این کار صورت گرفته و شاید هم در آن مقاطع ضرورت های خودش را داشته است.اما در شرایط فعلی با توجه به اجرای قانون یارانه ها و حجم گسترده پولی که وارد نظام بانکی می شود باید اجازه دهیم تا رقابت اصولی در بین بانک ها صورت گیرد.در چنین شرایطی قطعاً بانک ها چه در عقود مشارکتی و چه در عقود مبادله ای با توجه به واقعیت های اقتصادی تصمیم خواهند گرفت.
جنا ب آقای سیف، شما می فرمایید که پس از اجرای قانون یارانه ها، عرضه پول بیش از تقاضا خواهد بود.در سال های گذشته تقاضای پول همیشه بیش از عرضه بوده است.در شرایط فعلی وضعیت چگونه است؟
تا آنجا که من اطلاع دارم در حال حاضر بسیاری از بانک های خصوصی مازاد منابع دارند.منابع جدیدی که وارد نظام بانکی می شود هم به این شرایط دامن خواهد زد.از سوی دیگر تقاضای پول به اندازه عرضه پول نخواهد بود و در نتیجه نرخ سود می تواند به تعادل برسد.
مقامات بانک مرکزی با توجه به شرایط جدیدی که میفرمایید از نظر مازاد منابع به وجود آمده، نتیجه گیری میکنند که باید در تعیین نرخ سود سپرده ها، سیاستهای کنترلی را اعمال کنند.نظر جنابعالی در این مورد چیست؟
مبنای تفکر مدیران بانکی به عنوان مدیران بنگاه های اقتصادی، مصلحت های اقتصادی است.به این معنی که یک مدیر بنگاه اقتصادی حساسیت ویژه ای نسبت به سود و زیان بنگاه خود دارد.جمع آوری منابع با هزینه و استفاده نکردن از آن برای کسب درآمد با هیچ منطقی سازگار نیست. بنابراین به نظر میرسد که یک موضوعی در این بین مفقود است.یک بنگاه اقتصادی در ذات خود منطق هایی دارد که چنانچه اجازه بدهیم این منطق ها دنبال شوند، این امر به ایجاد تعادل کمک خواهد کرد.بانک ها به دلیل انگیزه زیادی که برای کسب سود دارند، آماده اند تا سپرده های مردم را جمع آوری کنند و سپس به سرعت آن را در قالب تسهیلات به بخش های مختلف اقتصادی تخصیص دهند.آنها در این فعالیت به دنبال حاشیه سود مناسب هم هستند.اساس این بحث که بانک ها تمایلی به پرداخت تسهیلات ندارند هم غیر منطقی است.همینطور که در تجهیز منابع هم از همین منطق پیروی می کنند.یک بانک نمی تواند سپرده جمع آوری کند اما آن را مصرف نکند.
موضوع عدم تمایل بانک ها به پرداخت تسهیلات نیست.شرایط فعلی اقتصاد کشور اجازه نمی دهد تا تقاضای قابل توجهی برای منابع بانک ها وجود داشته باشد.
بسیار خوب.فرض می کنیم که این تحلیل صحیح است.بانک ها تا چه زمانی می توانند منابع را نزد خود نگه دارند.بالاخره باید آن را مصرف کنند تا درآمدی کسب کنند زیرا باید هزینه تجهیز منابع خود را هم بپردازند.بنابراین ناچارند با کاهش نرخ سود برای منابع خود تقاضا ایجاد کنند.بنابراین باید اجازه دهیم که بازار اثر خود را بر روی نرخ ها بگذارد.عرضه، تقاضا و آزادی عمل نسبی این امر را محقق میسازد.اگر کشش برای مصرف منابع با نرخ بالا وجود نداشته باشد، بانک ها نمی توانند تسهیلات خود را تخصیص دهند و خود به خود نرخ سود کاهش خواهد یافت. کاهش نرخ سود تسهیلات نیز به نوبه خود ممکن است حتی منجر به کاهش نرخ سود سپرده ها شود . این امر هم در صورتی که بنا بر مکانیزم بازار باشد مطلوب خواهد بود.
آقای دکتر در شرایط یکسان سازی نرخ سود سپرده ها، منابع به دلیل گستردگی شعب بانک های دولتی به آن سمت رفته است.نظر جنابعالی در این مورد چیست و تبعات آن را چگونه ارزیابی می کنید؟
چنانچه بخواهم منصفانه در این مورد قضاوت کنم باید بگویم این وضعیت شرایط مناسبی است.به نظر من شرایط بازار رقابتی است که رشد ایجاد می کند.اگر بخواهیم دستورالعمل های ویژه ای را برای متمایز کردن بانک خصوصی از دولتی تدوین کنیم، همیشه این تبعیض وجود خواهد داشت و ادامه می یابد.اعتقاد شخص من این است که در شرایط یکسان باید بانک های خصوصی، کارایی بیشتر خود را نشان دهند.من فکر می کنم این منطقی نیست که مقررات ویژه ای را برای برخی بانک ها داشته باشیم تا آن ها بتوانند بهتر فعالیت کنند.به نظر من در شرایط یکسان، آنقدر کارایی و بازدهی فعالیت ها وجود دارد که بانک های خصوصی می توانند به خوبی خودشان را نشان دهند.کما اینکه بررسی ها نشان می دهد که بانک های خصوصی از شروع فعالیت خود بهره وری و کارایی بسیار بهتری داشته اند علی رغم اینکه پرداخت های بیشتری به پرسنل دارند و ظاهراً هزینه های بیشتری هم میکنند.منتها کارایی و اثربخشی هزینه ها بسیار بالاتر است.
اگر اجازه بدهید از همین جا وارد بحث فعالیت ها و عملکرد بانک کارآفرین شویم.این بانک دومین بانک خصوصی است که پس از انقلاب در کشور تاسیس شده است.وضعیت فعلی و آینده این بانک چگونه است؟
واقعیت این است که من از قبل از پیوستن به بانک کارآفرین ذهنیت مثبتی در مورد این بانک داشته ام.بانک کارآفرین از بدو تاسیس تاکنون حرکت متین و حساب شده ای را دنبال کرده است.هیچ گاه به سمت حرکت های شتاب زده برای رقابت های ناسالم تن نداده است و تلاش کرده تا با حفظ اصول به پیشرفت خود ادامه دهد.پیشرفت ظاهری آن در مقایسه با بانک های خصوصی دیگر خیلی زیاد نبوده است.تعداد شعب این بانک در حدود ۷۵ شعبه است .البته تعداد شعب آن تا پایان سال جاری به ۱۱۰ شعبه و ظرف ۳ سال به ۲۰۰ شعبه خواهد رسید.و این تعداد شعب در مقایسه با برخی بانک های خصوصی دیگر کمتر است.اما به نظر من مهمترین دستاورد این بانک، نام معتبر آن است.بانک کارآفرین در بازار بسیار خوشنام است و این موضوع پتانسیل بسیار گسترده ای را برای رشد آینده آن ایجاد کرده است.من فکر می کنم با توجه به شرایط مثبت فعلی،شفافیت صورتهای مالی و نداشتن مشکل در دارایی ها و بدهی ها، بانک کارآفرین می تواند برنامه ریزی مناسبی برای آینده داشته باشد.هیات مدیره بانک هم در این هدف مصمم است و علاقه دارد که در آینده با افزایش حضور و کارایی بیشتر بانک کارآفرین ، سهم بازار بیشتری را به خود اختصاص دهد.
در استمرار فعالیت گذشته بانک هیات مدیره بانک مصمم است با استفاده از روش های نوین بانکداری منطبق بر استانداردهای روز بینالمللی ، همچنین استفاده از استانداردهای روز حاکمیت شرکتی، روش های نوین کنترل های داخلی در سیستم که بتواند مدیریت را از قابلیت های لازم برای کنترل و جهت دهی و برنامه ریزی برخوردار کند ، زمینه رشد و توسعه متناسب بانک را فراهم آورد و بانک با برخورداری از زیرساخت های ماسب خواهد توانست در مسیر توسعه حرکت کند .
البته هدف فقط محدود به گسترش و توسعه فیزیکی و تعداد شعب محدود نخواهد شد ، بلکه رشد واقعی بانک در نتیجه توسعه بانکداری الکترونیکی و ارائه محصولات جدید بانکی حاصل می شود.
هیات مدیره علاقه دارد که بانک کارآفرین بخش قابل توجهی از خدمات خود را از طریق سیستم های مجازی ارائه دهد و این برنامه ریزی ها در حال انجام است و به تدریج عملیاتی خواهد شد.
وضعیت بانک کارآفرین در بورس را چگونه ارزیابی میکنید؟
سهام بانک کارآفرین در بورس خوشبختانه از استحکام بسیار خوبی برخوردار است که عمدتاً ناشی از شفافیت عملکرد این بانک است.همواره تلاش بانک کارآفرین این بوده که سهامداران بتوانند تصمیمات خود را در مورد خرید فروش سهام بانک با تکیه بر آخرین اطلاعات شفاف اتخاذ کنند.
EPS بانک در سال ۱۳۸۷ معدل ۶۰۹ ریال بوده که در سال ۱۳۸۸ به ۸۳۵ ریال افزایش یافته است .
سود تخصیصی به سهام در سال ۱۳۸۸ معادل ۱.۶۷۰میلیارد ریال و بازده سرمایه در این سال ۵/۷۲ درصد بوده و طبق مصوبه مجمع عمومی سالانه به هر سهم ۶۰۰ ریال سود نقدی پرداخت گردید.
دامنه نرخ سهام در سال ۱۳۸۸ تا ۴.۰۲۴ریال افزایش را نشان میدهد. همچنین در سال یاد شده حجم معاملات بانک معامله ۴۵۵.۷۴۲.۶۶۶ سهم را نشان می دهد .
سرمایه بانک کارآفرین تا پایان سال جاری به ۴ هزار میلیارد ریال و بر اساس مصوبه مجمع فوق العاده سرمایه این بانک تا پایان سال ۱۳۹۰ به ۶هزار میلیارد ریال خواهد رسید.