ماهیت عقود بانکی را نمیتوان تغییر داد
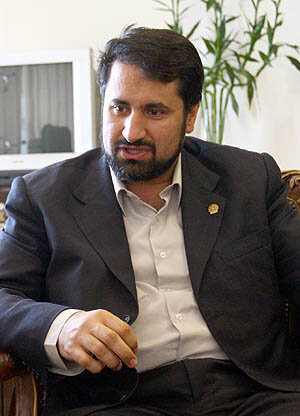
دکتر مجید رضا داوری از مدیران جوان بانکی است که چند سالی است مدیریت بانک تجارت را به عهده گرفته است.خبرنگار خبرگزاری ایسنا گفتگوی کوتا هی را با وی انجام داده است که در ادامه می خوانید
دکتر مجید رضا داوری از مدیران جوان بانکی است که چند سالی است مدیریت بانک تجارت را به عهده گرفته است.خبرنگار خبرگزاری ایسنا گفتگوی کوتا هی را با وی انجام داده است که در ادامه می خوانید آقای دکتر! پنج ماه از اجرای بسته سیاستی ـ نظارتی سال ۸۹ در نظام بانکی کشور میگذرد. به نظر میرسد تا کنون ایرادهای آن مشخص شده باشد. شما اگر بخواهید در این زمینه یک جمعبندی ارائه کنید، به چه مواردی اشاره میکنید؟
اگر ایرادی در بسته وجود دارد باید با مقامات مسئول برطرف کنیم. این موارد را رسانهای کردن نه کار صحیحی است نه کار حرفهای.
به هر حال شما در این شرایط با چالشهایی مواجه بودهاید. بهتر نیست این موارد را مطرح کنید تا حل شوند؟
مشکلات درونی نظام بانکی را با نهادهای ناظر و بانک مرکزی باید حل کرد و نیازی به رسانهای کردن ندارد.
حداقل موردی که میتوان در این زمینه به آن اشاره کرد نرخ سود ۱۲ درصدی تسهیلات عقود مبادلهای است. آیا با توجه به ادعای به صرفه نبودن نرخ، بانک تجارت تسهیلات بر اساس عقود مبادلهای پرداخت میکند؟
قطعا پرداخت تسهیلات ما بر اساس این عقود ادامه دارد. سال گذشته ۴۵ درصد عقود ما مبادلهای بوده است.
شما شاید مانده تسهیلات را اعلام میکنید که ممکن است از سالهای قبل هم باشد اما بانکها در یکی دو سال اخیر بسیاری از قراردادهایشان را به سمت مشارکتی بردند؟
خیر. هنوز بسیاری از تسهیلات ما با نرخ ۱۲ درصد و بر اساس عقود مبادلهای انجام میشود.
برخی بانکها هم با دور زدن عقود مبادلهای و تبدیل آنها به عقود مشارکتی سود دلخواهشان را میگیرند.
برخی تسهیلات، ماهیتشان بر اساس عقود مبادلهای است و نمیتوان آن را تغییر داد. بنابراین چنین کاری انجام نمیشود چون ماهیت عقد را نمیتوان تغییر داد.
برخی بانکها هم راه ارائه نکردن تسهیلات را انتخاب کردهاند و اساسا تسهیلات ۱۲ درصدی را از دستور کارشان خارج کردهاند.
این طور نیست که این تسهیلات ارائه نشود. ممکن است که اکثریت نتوانند از این تسهیلات استفاده کنند که این امر هم طبیعی است چون یک صف دراز برای دریافت تسهیلات وجود دارد و تقاضا بیش از عرضه است. در این شرایط باید انتخاب کرد.
این انتخاب بر چه مبنایی انجام میشود؟
اینکه بگوییم، هر که زودتر آمده باید زودتر تسهیلات بگیرد در نظام بانکی منطقی نیست. شاید آن که زودتر آمده اصلا توان بازپرداخت ندارد. بنابراین رعایت بهداشت اعتباری پرونده برای ما بسیار تعیینکننده است.
برای بانک تجارت ارائه تسهیلات با نرخ ۱۲ درصدی صرفه اقتصادی دارد یا خیر؟
بستگی دارد برآیند کل عقود بانک به چه صورت باشد. اگر همه تسهیلات ما بر اساس عقود مبادلهای باشد باید بگویم خیر. نمیصرفد. اما این گونه نیست که کل تسهیلات ما مبادلهای و با سود ۱۲ درصدی عرضه شود.
من منظورم همین است. آیا شما از سود عقود مشارکتی برمیدارید و بر روی عقود مبادلهای میگذارید تا آن را بپوشانید؟
این یک پکیج و پورتفوی جامع است. شما نمیتوانید تمام فعالیتهایتان در یک پکیج سودده باشد و باید کلیت آن را در نظر گرفت.
یعنی شما عقد ضررده هم میبندید؟
زمانی ممکن است برای جذب مشتری این کار را انجام بدهیم. در تجارت هم زمانی کالاها را حراج میکنند و زیر قیمت میدهند. شاید در کوتاهمدت ضرر باشد اما اهداف بلندمدت برای آن متصور هستند.
در پایان آیا این نرخ ۱۲ درصدی برای سیستم بانکی کشور میصرفد یا خیر؟
تمام تلاش سیستم بانکی این است که قیمت تمامشده پول را پایین بیاورد و در سالهای گذشته موفقیتهایی هم داشته است اما هنوز این قیمت برای سیستم بانکی به زیر ۱۲درصد نرسیده است.