نگاهی به محیط کسب و کار در سیستم بانکی
مرجانه آبنیکی- نفیسه صفدری<br>نهادگرایان همواره بر تأثیر عوامل نهادی بر اقتصاد یک جامعه تأکید داشتهاند. چرا که این عوامل فراهم آورنده بستر هایی هستند که تئوریهای گوناگون اقتصاد خرد و کلان تحت آن معنا مییابند.
مرجانه آبنیکی- نفیسه صفدری
نهادگرایان همواره بر تأثیر عوامل نهادی بر اقتصاد یک جامعه تأکید داشتهاند. چرا که این عوامل فراهم آورنده بستر هایی هستند که تئوریهای گوناگون اقتصاد خرد و کلان تحت آن معنا مییابند.
بر این اساس ادبیات گستردهای در علم اقتصاد شکل گرفته و چالشهای متعددی ایجاد شده است. در تلاشهای اخیر گروهی از اقتصاددانان بویژه در بانک جهانی که در رأس آن می توان به سایمون یانکوف اشاره نمود، رویههای اداری را به عنوان عوامل نهادی مهمی مورد بررسی قرار داده اند. مطالعات این افراد نشان می دهد کیفیت نظام اداری به عنوان یکی از عوامل نهادی ،تاثیر مستقیم بر عملکرد اقتصادی کشورها دارد.این گروه در بانک جهانی به معرفی بانک اطلاعاتی پرداختند که بر اساس شاخص های آن وضعیت کشورهای جهان را رتبه بندی نمودند. نکته قابل توجه اینست که برخورداری از رتبه بالا در آسانی انجام کسب و کار به معنای این نیست که کشور مربوطه هیچ مقرراتی ندارد. در سال ۲۰۰۴در این بانک اطلاعاتی موانع مقرراتی در عملکرد کسب و کار را در ۱۳۵ کشور و ۷ شاخص اندازه گیری می کردند. این شاخص ها عبارتند از : شروع کسب و کار، استخدام و اخراج کارگران، ثبت دارایی ها، دریافت اعتبارات بانکی، ضمانت اجرای قراردادها، حمایت و حفاظت از سهام سرمایه گذاران و پایان دادن به کسب و کار.رتبه کشورها از میانگین ساده رتبه آن ها در هر یک از شاخص های فوق بدست می آید.در حال حاضر موانع
مقرراتی مورد بررسی در بانک جهانی در ۱۰ شاخص و ۱۸۱ کشور مورد بررسی قرار می گیرد. و تفاوت آن سه شاخص سهولت اخذ مجوز، تجارت خارجی و پرداخت مالیات می باشد که در سال های بعدی به شاخص های این پایگاه افزوده شده است.هر کدام از این شاخص های دهگانه در بانک جهانی از اجزایی تشکیل شده است. برای مثال شاخص شروع کسب و کار شامل مراحل شروع یک کسب و کار،هزینه ها و زمان انجام یک کسب و کار می باشد.ایدة محوری بانک جهانی این است که هر چه تعداد مراحل، هزینهها و زمان انجام دادن این مراحل در این شاخص های دهگانه کمتر باشد میزان هزینههای لازم برای شروع و تداوم فعالیت اقتصادی کاهش مییابد. از این رو، احتمال شکلگیری کسب و کارها افزایش مییابد که نتیجة طبیعی آن ایجاد اشتغال بیشتر است.اندیشمندان بانک جهانی بر این امر قائل هستند که بهبود وضعیت کشورهای جهان در این شاخص ها حاکی از کاهش هزینه مبادلاتی در آنها می باشد. لذا تا زمانی که محیط کسب و کار بهبود نیابد بهبود عملکرد بنگاهها و به طور کلی رشد بخشخصوصی امکانپذیر نیست. ازعوامل مهم در تشکیل این محیط به موارد ذیل میتوان اشاره نمود :
- کیفیت نظام اداری
- فضای فنآوری
- فضای اقتصاد کلان
- سیاستهای دولت ، مالیاتها و عوارض
- فضای اجتماعی و سیاسی
- فضای بینالمللی
بنابراین موانع کسب و کار ، آن دسته از عوامل بازدارنده در حوزه های فوق الذکر هستند که مانع روان بودن سیستم های مرتبط با کسب و کار بنگاه ها می شوند.
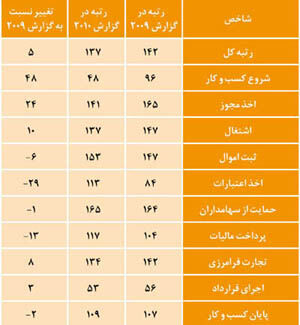
براساس طبقه بندی بانک جهانی در سال ۲۰۱۰، کشور ایران رتبه ۱۳۷ را از بین ۱۸۱ کشور مورد بررسی کسب کرده است.همانطور که در جدول ذیل مشاهده می گردد رتبه کلی ایران در سال ۲۰۱۰ نسبت به سال ۲۰۰۹ با ارتقا مواجه بوده است.
از میان شاخص های بانک جهانی شاخص اخذ اعتبار با سیستم بانکی در ارتباط تنگاتنگ می باشند . در تعیین این شاخص تنها بحث زمان مطرح نیست بلکه بحث بر سر این است که در کشورهای مورد مطالعه چقدر سیستم اعتبارسنجی وجود دارد. سیستم اعتبارسنجی از شاخصهای تعیینکننده محیط کسب و کار است در جدول ذیل برخی از شاخص های مذکور در سالهای ۲۰۰۹ و ۲۰۱۰ مورد بررسی قرار گرفته است.همانطور که مشاهده می گردد یکی از شاخص هایی که ایران در آن با تنزل شدید مواجه بوده است ،شاخص اخذ اعتبارات است که از ۸۴ به ۱۱۳ تنزل یافته است.
از سویی وضعیت ایران در مقایسه با کشورهای منطقه و کشورهای عضو همکاری اقتصادی در جدول ذیل آورده شده است:
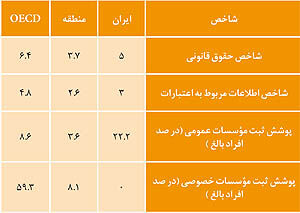
ایران در زمینه شاخص حقوق قانونی نسبت به منطقه بالاتر و تفاوت اندکی با OECD دارد و در زمینه شاخص اطلاعات مربوط به اعتبارات نیز ، در جایگاه بالاتری نسبت به منطقه و پایین تر نسبت به OECD قرار دارد .
در مورد پوشش ثبت موسسات در هر دو بخش عمومی ، درجایگاه بهتری در مقایسه با منطقه و OECD قرار دارد و در عرصه خصوصی در رتبه پایین تر در مقایسه با هر دو مورد قرار دارد.
تمامی عوامل مذکور در جدول بالا و تنزل برخی از رتبه ها حاکی از وجود ضعف شرایط کسب و کار در سیستم بانکی میباشد که ناشی از عوامل متعددی بوده که در ذیل به برخی از آنها اشاره میگردد.
عدم فعالیت دفاتر ثبت اطلاعات اعتباری و اعتبارسنجی کارآمد
موسسات ثبت اعتبار از طریق تسهیل در تبادل اطلاعات بین قرض دهندگان به اعتبار دهندگان کمک می کنند تا اعتبار گیرندگان خوب را از بد جدا کرده ، قیمت وامها را به درستی تعیین نموده و هزینه های غربال گری را کاهش دهند از طرفی قرض کنندگان هم وقتی که بدانند اطلاعات آنها در اختیار همه وام دهندگان قرار میگیرد ، تمایل بیشتری به بازپرداخت دیون خود پیدا می کنند و نیز به دلیل در دسترس بودن سابقه اعتباری ، قرض کنندگان نیز می توانند از نرخ های بهره کمتر بهره مند شوند چرا که بانکها در جذب مشتریان خوب با یکدیگر رقابت می کنند .
در حال حاضر در کشور ما چنین موسساتی یا وجود نداشته و یا دارای فعالیت چشمگیری نمیباشند .از سویی به دلیل عدم اطلاعات کامل ، تفکیک درستی بین مشتریان بانکها از حیث اهلبیت و ظرفیت صورت نگرفته و لذا منجر به عدم ایفای به موقع تعهدات و افزایش حجم مطالبات معوق گردیده است.
ضعف ضمانت اجرایی وثائق
الف ) از منظر اعتبار دهندگان
با اصلاح قانون وثیقه ها میتوان از اعتبار دهندگان حمایت کرده و شرایطی مبتنی بر رویه های اجرای سریع دادرسی ، حذف موانع موجود که بر سر راه استفاده از دارایی ها به عنوان وثیقه وامها وجود دارد و وضع قوانین جدید در باره اولویت افراد بستانکار برای کسب حمایت های قانونی ایجاد گردد.
ب) از منظر قرض گیرندگان
در صورت اصلاح قانون وثیقه ها این تفکر در بین قرض گیرندگان رواج می یابد که در صورت قصور یا عدم ایفای تعهدات، وثائق آنها نزد بانکها در فاصله زمانی توافق شده ، ضبط خواهد گردید .
از آنجایی که طرح کسب و کار در هر اقتصادی منجر به رونق فعالیت های اقتصادی می شود بانک ها نیز توجه ویژه ای به آن مبذول داشته اند بدین صورت که در حال حاضر بانک ها عموما طرح کسب و کار جامعی دارند طرحی که در آن افق فعالیت بلند مدت خود که عموما سه تا پنج ساله است را تهیه میکنند اما ادارات کل و یا واحدهای تحت پوشش آنها عموما در غالب برنامه های عملیاتی که در اکثر موارد یک ساله نیز هستند فعالیت میکنند روند کار در بانک به این صورت است که ادارات کل عموما سعی دارند تا برنامه های عملیاتی خود را براساس طرح جامع که همان چالش های مد نظر است تدوین نمایند اما روش بهتری که برای اثرگذاری این طرح و افزایش بهره وری پیشنهاد میگردد این است که مدیریت پس از تعیین چالش ها و یا محاسبه اولویت ها و درصد های تغییر هر چالش ، موارد اثر گذار در چالشهای فوق را شناسایی و به ادارات تابعه پیشنهاد دهد و تعداد پیشنهادات به حدی باشد که آنها با توجه به شرایط زمانی در طول یکسال و در نظر گرفتن موقعیت های مناسب ، پیشنهاد مذکور را به عرصه اجرا در آورند زیرا همیشه نگاه کلان به نحو شایسته تری میتواند جهت حرکت را تعیین کند و به شاخه های تحت فرمان ، خط
بدهد از طرفی نگاه کلان ، شرایط اقتصادی را مد نظر قرار داده و میتواند تعیین نماید که با توجه به شرایط اقتصادی ، کدام چالش مد نظر است زیرا ادارات تابعه تنها در حوزه فعالیت خود تخصص داشته و سعی دارند تا از طرق ممکن عملکرد خود را تعالی دهند در صورتی که مدیران ارشد بدون تعصب بر عملکرد اداره ای خاص کلان نگری نموده و بازدهی کل سیستم را مد نظر قرار میدهند از این رو همیشه تصمیمات باید از بالا به سمت پایین حرکت نماید و مدیریت در راستای ارزیابی فعالیت ها و عملکردهای سیستم باید از موثرترین روشهای نظارتی استفاده نموده تا گستردگی واحد های تابعه موجب تخطی از اهداف در نظر گرفته نشده است.
سیستم بانکی مستلزم این توانایی است زیرا شناسایی منابع مختل، انتخاب هشیارانه آنها به نحوی که تامین منابع در زمان مناسب ، هزینه آن در حداقل ممکن و در تناسب با نیازهای مالی سرمایه گذاری قرار گیرد ، مهارتی است که سیستم بانکی را به توانایی و قدرتی رقابت پذیر مجهز می کند همچنین مدیریت منابع موجود در نهادی بزرگ مانند بانک و تخصیص بهینه آنها باید به گونه ای باشد که بازدهی آنها را به حداکثر برساند و در صورت عدم توجه میتواند سرنوشت سرمایه گذاری های آتی را تحت تاثیر قرار دهد.
کارشناسان ارشد اقتصاد و کارشناس بانکی