فصـل مالیـات فـرا رسیـد
سیستم های مدرن مالیاتی در همه جای جهان پیش از آنکه در میدان عمل متحول و کارآمد عرضه شوند ، در عرصه فرهنگسازی و جلب مشارکت مودیان حضور می یابند و هدف های مورد نظر را نشانه می گیرند.
سیستم های مدرن مالیاتی در همه جای جهان پیش از آنکه در میدان عمل متحول و کارآمد عرضه شوند ، در عرصه فرهنگسازی و جلب مشارکت مودیان حضور می یابند و هدف های مورد نظر را نشانه می گیرند.
در چهار ساله اخیر ، دولت عدالت محور تنها به اخذ مالیات به هر شکل ممکن و تنها به افزایش درآمدهای مالیاتی توجه نکرد ؛ بلکه فرهنگسازی مالیاتی و در نتیجه آن ، عدالت مالیاتی را از رهگذر اجرای سیستم مکانیزاسیون و توسعه مشارکت مودیان هدف گرفت و در این راه ، آمارهای رسمی نشان دهنده توفیق های چشمگیر است .
استمرار حرکت های اصلاحی
نظام مالیاتی ایران در طول این دوره ، با نگاهی برنامه محور تحولات نوینی را تجربه کرده است . مقایسه سهم درآمدهای مالیاتی در تامین هزینه های کشور در طی سال های اخیر ، این تحول را به وضوح نشان می دهد .
این در حالیست که دولت نهم بر تحقق عدالت مالیاتی و تکریم مردم در روند پرداخت مالیات ، بسیار بیشتر از حجم درآمدهای مالیاتی تاکید داشته و این سیاست محوری در دولت دهم نیز استمرار دارد .
از زاویه ای دیگر ، طرح تحول اقتصادی به عنوان یک بسته اقتصادی که مالیات نقشی محوری در آن ایفا می کند ، ساختار اقتصادی کشور را سامان می بخشد به گونه ای که بتواند به اهداف پیش بینی شده در سند چشم انداز کشور دست یابد .
از این منظر ، دستاوردهای اصلی تحولات مالیاتی در دولت فعلی را باید در بسترسازی برای هر چه نزدیکتر شدن به عدالت مالیاتی و نیز تکریم مودیان و تسهیل امور مربوط به پرداخت مالیات جستجو کرد که در قالب طرح جامع نظام مالیاتی در حال تحقق است .
از دیگر مصادیق تحولات بزرگ مالیاتی در این دولت ، می توان به تصویب و آغاز اجرای قانون مالیات بر ارزش افزوده اشاره کرد .
مالیات ، اهرم درآمدزایی دولت
رکود اقتصادی جهان و کاهش قیمت نفت ، به دولتمردان کشورهای نفت خیز نشان داد که نفت منبع مطمئنی برای درآمدزایی نیست ، از این رو این کشورها باید برای جلوگیری از تاثیر نوسانات بازار طلای سیاه بر اقتصاد خود ، به دنبال راه های دیگری برای کسب درآمد باشند .
از این رو ، مالیات به عنوان یک منبع درآمدی پاک و سالم ، به عنوان مهمترین منبع جایگزین درآمدهای نفتی مطرح است به گونه ای که در بسیاری از کشورهای پیشرفته ،اصلی ترین پشتوانه مالی دولت محسوب می شود .
اصلاح قوانین و مقررات مالیاتی
با توجه به سیاستگذاری های کلان اقتصادی در زمینه اصلاح نظام مالیاتی ، چنانچه رویکرد اصلاح قوانین و مقررات در ساختار نظام مالیاتی ، وجود داشته باشد ، می توان گام های موثری در زمینه افزایش وصولی نظام مالیاتی برداشت .
در حال حاضر تنها ۴۷ درصد هزینه های جاری دولت از محل مالیات تامین می شود ، در حالیکه این رقم تا پایان برنامه چهارم توسعه باید ۱۰۰ درصد هزینه های جاری کشور از محل درآمدهای مالیاتی تامین می شد .
از این رو ، تحقق پروژه های مهم نظام مالیاتی ، به ویژه طرح جامع مالیاتی و همچنین افزایش پایه های مالیاتی از طریق استقرار قانون مالیات بر ارزش افزوده به منظور اصلاح قوانین و مقررات مالیاتی اهمیت می یابد .
در آستانه تیرماه با کوله باری از تحول
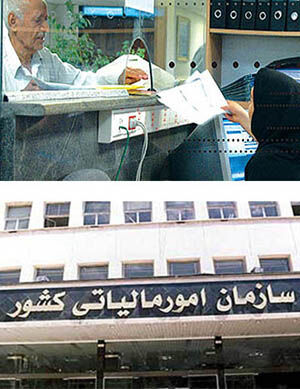
سازمان امور مالیاتی کشور در ادامه برنامه تحول نظام مالیاتی ، اکنون در مسیری هموار قرار گرفته و سال ۸۹ که سالی پرکار برای نظام مالیاتی به شمار می رود ، اکنون به تیرماه ، موعد مشارکت ملی و همدلی مردم و مسئولان برای تامین هزینه های جاری کشوررسیده است .
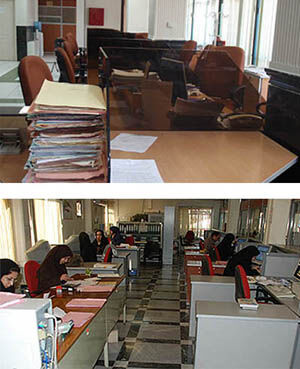
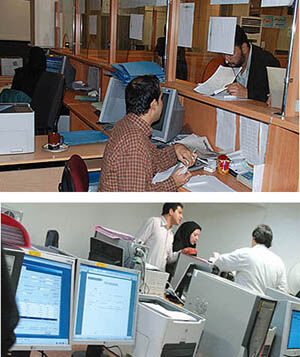
تجربه سال های گذشته نشان می دهد که تعامل مردم و مسئولان در در تامین هزینه های اقتصادی و اجتماعی کشور ، حتی در برهه های حساس اقتصادی ، مثبت و سازنده بوده و اقداماتی همچون تغییر روش های تشخیص مالیاتی ، مکانیزاسیون نظام مالیاتی و استقرار نرم افزارهای پیشرفته در ادارات کل امور مالیاتی ، بازنگری در قوانین و مقررات ، تجهیز بنگاه های اقتصادی به سیستم نرم افزاری ، ایجاد صندوق های مکانیزه فروش برای اصناف و توسعه فرهنگ مالیاتی ، ایجاد تعامل مودیان با نظام مالیاتی و فضای اعتماد بین این دو را به میزان قابل توجهی بهبود بخشیده است .