امروز همه بیمه پارسیان را می شناسند
حسین کریم خان زند مدیرعامل بیمه پارسیان رعایت اصول فنی در شرکتهای بیمه را بیش از هر زمان دیگری ضروری میداند. او اعتقاد دارد نظارت فنی باید پیش شرط نظارت مالی باشد و شرکتهای بیمه به دور از هرگونه رقابت غیرحرفهای قیمت واقعی کالاهای بیمهای را برآورد و با توجه به ریسکها نرخ حق بیمه را تضمین کنند.<br>او حرکت بیمه پارسیان در بازار مبتی بر استراتژیهای تعیین شده توسط هیات مدیره با توجه به شرایط میداند و میگوید: بیمه پارسیان در اجرا برنامهها موفق است و با ارائه خدمات مطلوب دیگر جامعه بیمه پارسیان را به خوبی میشناسد. گفتوگوی دنیای اقتصاد با مدیرعامل بیمه پارسیان را در ادامه بخوانید.
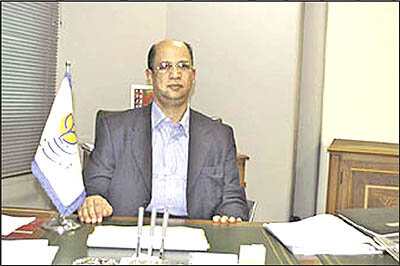
حسین کریم خان زند مدیرعامل بیمه پارسیان رعایت اصول فنی در شرکتهای بیمه را بیش از هر زمان دیگری ضروری میداند. او اعتقاد دارد نظارت فنی باید پیش شرط نظارت مالی باشد و شرکتهای بیمه به دور از هرگونه رقابت غیرحرفهای قیمت واقعی کالاهای بیمهای را برآورد و با توجه به ریسکها نرخ حق بیمه را تضمین کنند.
او حرکت بیمه پارسیان در بازار مبتی بر استراتژیهای تعیین شده توسط هیات مدیره با توجه به شرایط میداند و میگوید: بیمه پارسیان در اجرا برنامهها موفق است و با ارائه خدمات مطلوب دیگر جامعه بیمه پارسیان را به خوبی میشناسد. گفتوگوی دنیای اقتصاد با مدیرعامل بیمه پارسیان را در ادامه بخوانید. در مورد حذف تعرفه برخی از رشتههای بیمهای در راستای اجرای آزادسازی در بیمه بازار کشور چه نظری دارید؟
نظارت بهینه بر عملکرد شرکتهای بیمه پیش شرط حذف تعرفه در بازار آزاد است. پس از حذف تعرفه نظارت ابتدا باید بر مبنای تواناییهای فنی ومالی شرکتها صورت میگیرد و پس از چند سال تدریجی جای خود تنها به نظارت مالی دهد.
عملیات بیمهگری دارای پیچیدگیهایی است و تنها نمیتوان به نظارت مالی اکتفا کرد، معتقدم در این شرایط صنعت بیمه کشور بیشتری نیازمند نظارت فنی است و استقرار نظام مالی بهتر است به صورت تدریجی جایگزین شود.
به نظر میرسد شرایط فنی درون شرکتها نگران کننده است آیا صنعت بیمه کمبود نیروی انسانی متخصص دارد؟
در مجموع کل صنعت بیمه کشور با کمبود نیروی انسانی متخصص روبهرست میزان نبود تخصص در شرکتها متفاوت است، بنابراین وقتی به اندازه کافی نیروی انسانی حرفهای نداریم باید تعرفهها به گونهای حذف شود که تنها بیمهگرانی مجوز ارایه دادن نرخ و شرایط را داشته باشند که توانایی فنی آنها نیز مورد تایید باشد.
اما هیات مدیره شرکتهای بیمه پیش از اخذ مجوز فعالیت از بیمه مرکزی ازنظر فنی تایید میشوند؟
بسیار خوب این تایید باید در جایی مورد استفاده قرار گیرد، توجه داشته باشید که در آزادترین بازارها هم یک کالا دارای قیمت است و باید ارزش آن را تخمین زد. بازار آزاد بازار بدون قانون نیست و هر کالایی با توجه به شرایط گوناگون قیمتی دارد این قانون در بازار بیمه هم صدق میکند. بنابراین در زمان آزادسازی و حذف تعرفههای مصوب شورای عالی بیمه هر شرکت بیمهای باید براساس شرایط مالی، فنی، اتکایی خود یک حداقلهایی را برای نرخ حق بیمهها تضمین کند و به بیان سادهتر مرز نرخ شکنی را مشخص نماید. بدون تردید چنانچه در شرکتهای بیمه ریسکها بدرستی مدیریت شوند و آکچوئرها نرخ فنی هر رشته متناسب با ریسکهای پذیرفته شده را تعیین کنند نگرانی نبود توجیه اقتصادی و کسب سودآوری از بین خواهد رفت.
آقای زند، با این توضیح و رعایت حداقل نرخها پس جای رقابت واقعی کجاست؟
توجه داشته باشید که هزینههای سربار مانند هزینه اداری، کارمزد نماینده و سایر ارقام به نرخ پایه حق بیمهها اضافه میشود درست است که این هزینهها در تمام شرکتهای بیمه یکسان نیست اما به تبع نرخ فنی، هزینههای سربار با یک تغییر حداکثر ۵ تا ۱۰درصدی برآورد میشود. شرکتهای بیمه میتوانند با مدیریت درست هزینهها را کنترل و در این قسمت رقابت کنند.
آیا تمام این عملکردها در صورتهای مالی که مبنای نظارت مالی است خود را نشان نمیدهد؟
من هنوز هم اعتقاد دارم که شرکتهای بیمه در دوران گذار قرار دارند و تا زمانی که به جایگاه ایدهآل نرسیدهاند قبل از هر چیز باید توانایی فنی آنان برای نهاد ناظر اثبات شود. نظارت مالی از طریق مختلف انجام میشود و برخی از ارقام واقعیتهای یک سازمان را نشان نخواهند داد. صحت عملیات یا عدم آن بهصورت ارقام میتواند در سالهای آتی خود را نشان دهد. بهعنوان مثال میتوان برای بیمهنامهای که در سال ۸۸ صادر شده تا چند سال انتظار وقوع خسارت را کشید و در آن زمان است که اعداد و ارقام واقعی خود را نشان داده و سازمان ناظر متوجه توانایی و یا عدم توانایی آن شرکت در ایفای تعهداتش میشود، بنابراین بدون در نظر گرفتن مسایل فنی شرکتهای بیمه و حضور افراد متخصص در شرکتها نمیتوان اختیار ارائه نرخ و شرایط را بهطور کامل به آنان تفویض کرد.
نگرانیهای عدم رعایت اصول فنی در شرکتهای بیمه قبول، اما طبق برنامههای از پیش تعیین شده دولت صنعت بیمه خصوصی شده و تعرفهها حذف شود؟
البته، تا آزادسازی اتفاق نیفتد صنعت بیمه متحول نمیشود و اهدافی که در برنامههای دولت تعیین شده محقق نخواهد شد. برای رشد ضریب نفوذ بیمه باید تعرفهها برداشته شود اما این کار دقت بسیار میخواهد تا همه چیز به درستی انجام شود، چنانچه اهداف متعالی مدون روی کاغذ به درستی در شرکتها دنبال نشود آثار غیرقابل جبرانی به برخی از آنها وارد میشود.
به نظر شما راه توسعه صنعت بیمه کدام است؟
ابلاغ سیاستهای اصل ۴۴ توسط مقام معظم رهبری که موجب شد تا سه شرکت بیمه دولتی به مجمع بخش خصوصی شرایطی را فراهم کرد تا بیمهگران برای ادامه فعالیت مجبور باشند به بازارهایی که تاکنون ورود پیدا نکردهاند، وارد شوند. در واقع یک نیازسنجی از آماد جامعه اتفاق میافتد و این خود موجب طراحی بیمهنامههای متناسب با نیازهای گوناگون اجتماعی خواهد شد. اگر این اتفاق بیفتد میتوان ادعا کرد بیمه توسعهیافته و کالاهای نوین وارد بازار شده است، اما توجه داشته باشید که بهکارگیری توسعه صنعت بیمه بدون ابزار فروش امکانپذیر نخواهد بود. خوشبختانه با تصویب آییننامه نمایندگی ۵۷ و تعویض برخی از اختیارات به شرکتهای بیمه ضمن کمک به اشتغالزایی در جامعه، صنعت از نظر تعداد نمایندگیها رشد قابل ملاحظهای داشت.
جذب نماینده و حمایت از او طی انجام فعالیتهایش موجب میشود تا به مرور بر تواناییهای حرفهای وی افزوده شود و او به ابزاری مطمئن برای ارائه خدمات بیمهای به مشتریان تبدیل شود.
فروش بیمهنامه به تنهایی کافی نیست و شبکه فروش در زمان عرضه آن باید مشتری را از مزایا و شرایط بیمهنامه مطلع سازند. در مقابل شرکت بیمه مادر نیز باید زمان پرداخت خسارت را به حداقل رسانده و با ارائه طرحهای نوین و کاهش هزینههای خرید بیمهگری موجب وثوق و اقبال از سوی جامعه قرار گیرند.
درخصوص اصلاح قانون تاسیس بیمه مرکزی چه نظری دارید؟
به نظر نمیرسد که قانون فعلی نیاز به اصلاح داشته باشد. با توجه به قانون فعلی و اختیارات بیمه مرکزی در راستای گسترش صنعت بیمه نیاز به قانون جدیدی نیست و میشود تنها با تغییرات در برخی از آییننامههای مصوب شورای عالی بیمه به حلقههای مفقوده توسعه بیمهای دست یافت.
طی ماههای اخیر بیمه مرکزی خود با رویکرد اصلاح مصوبات شورای عالی بیمه گام موثری در راستای این امر برداشت. همفکری اساتید و نخبگان بیمهای با پژوهشکده بیمه مرکزی و اعضای سندیکای بیمهگران را با کارشناسان بیمه مرکزی در راستای اصلاح مصوبات شورای عالی بیمه نیز بدون تردید دارای آثار مثبتی خواهد بود که به زودی خود را نشان داده و میتواند راهگشای بسیاری از مشکلات بیمهای باشد.
آیا بیمهگری صنعت سودآوری است؟
شاید طرح این سوال فنی نباشد. چراکه عملیات بیمهگری در هیچ کجای دنیا سودآور نیست و بیمهگران از محل سرمایهگذاریها به سود دست مییابند.
اصلاح آییننامه سرمایهگذاری نیز در دستور کار شورای عالی بیمه قرار دارد و بدون تردید با اصلاح آن شرکتهای بیمه توانایی بیشتر در انتخاب سرمایهگذاریها داشتند و سود بیشتری کسب خواهند کرد.
آقای کریمخان زند، بیمه پارسیان در این بازار چه وضعیتی دارد؟ آیا از اوضاع رضایت دارید؟
بیمه پارسیان طبق برنامه و استراتژیهای تعیین شده در هیاتمدیره فعالیت میکند که این برنامهریزیها طبق شرایط بازار و توانمندیهای شرکت تدوین میشود.
توجه به بیمههای خرد از سیاستهای هیاتمدیره بیمه پارسیان است و ورود به بازارهایی که صنعت بیمه تاکنون با جدیت به آن وارد نشده یکی از اهداف بیمه پارسیان است که مقدمات آن از دو سال پیش آماده شده است که شرکت نه تنها به برنامه دست یافته بلکه از زمان پیشبینی شده آن پیش افتاده است.
بیمه پارسیان با گسترش شبکه خدماترسانی خود در امر صدور و رسیدگی در اسرع وقت پروندههای خسارت در سرتاسر کشور توانسته ضمن خدمترسانی به بیمهگذاران بازارهای جدیدی را جذب نماید و از برنامههای خود به مراتب جلوتر باشد، امروز بیمه پارسیان برای تمامی آحاد جامعه اسمی آشنا است و با گسترش شبکه فروش و بهرهمندی از نیروی انسانی کارآمد و مدیران فنی توانسته نقش موثری در بازار ایفا کند.
بیمه پارسیان با داشتن سرمایه ۱۱۰ میلیارد تومانی، ذخایر فنی قابل توجه طرحهای جدید بیمهای، ۱۹ شعبه حقیقی و حقوقی و همچنین همکاری با کارگزاران صنعت بیمه گامهای موثری را در مسیر توسعه بردارد و سیاستهای تعیین شده در هیاتمدیره را محقق سازد.