وظیفه بیمه ایران در امانتداری صداقت و خدمترسانی سنگینتر است
بیمه ایران اولین شرکت بیمه ایرانی در کشورمان است، بیمه ایران قبل از تاسیس بیمه مرکزی مسوول نظارت بر عملکرد صنعت بیمه کشور بوده و همواره در کنار نقشآفرینی به عنوان یک شرکت بازرگانی وظایف حمایتی خود را نیز انجام داده است.
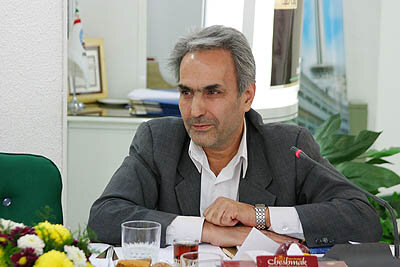
بیمه ایران اولین شرکت بیمه ایرانی در کشورمان است، بیمه ایران قبل از تاسیس بیمه مرکزی مسوول نظارت بر عملکرد صنعت بیمه کشور بوده و همواره در کنار نقشآفرینی به عنوان یک شرکت بازرگانی وظایف حمایتی خود را نیز انجام داده است. پس از ابلاغ سیاستهای بازرگانی وظایف حمایتی خود را نیز انجام داده است. پس از ابلاغ سیاستهای کلی اصل ۴۴ توسط مقام معظم رهبری، بیمه ایران تنها شرکت بیمه دولتی کشورمان است و وظایف و اهداف نوینی برای ساماندهی بازار بیمه کشورمان داردد. درخصوص برنامهها و رسالت بیمه ایران در بازار جدید رقابتی گفتوگویی را با جواد سهامیانمقدم، رییس هیاتمدیره و مدیرعامل بیمه ایران انجام دادهایم که در ادامه میآید:
آقای سهامیان لطفا ابتدا درخصوص ضرورت بیمه توضیح دهید؟
خطر همیشه جان و مال انسانها را تهدید میکند. بشر از آغاز خلقت در معرض خطر بود به طوری که تفکر، نوآوری و تکنولوژی او همواره در جهت دستیابی به زندگی بهتر و کاهش زیانهای ناشی از تحقق خطرات بوده است.
تحقق خطر به زمان خاصی نیست و از گذشته بوده و تا آینده ادامه خواهد داشت. بنابراین این سوال مطرح میشود که چه باید کرد؟
افراد نظریات گوناگونی در این خصوص دارند و رویکردشان به مواجه با خطرات متفاوت است. عدهای ریسکگریز هستند و اعتقاد دارند از اقدام و حرکتی که در آن ریسک وجود دارد باید اجتناب کرد اما آیا میشود با این روش به زندگی ادامه داد؟ آیا در دنیای امروز که نیازهای جوامع بینالمللی با هم رقم خورده است از انواع فعالیتهای اقتصادی و اجتماعی فاصله گرفت؟ بنابراین گزینه ریسکگریزی نمیتواند انتخاب کاملا درستی باشد. البته توجه داشته باشید که اگر درجه ریسک و احتمال تحقق خطر از یک حد متعارف افزایش یابد ریسکگریزی راهکار معقولی است اما به طور کل نمیوان از راهکار اجتناب استفاده کرد.
اما گروه دیگری هستند که در اقدامات و فعالیتهای خود توجه خاصی به فاکتور پیشگیری دارند که این امر دارای دو اثر بسیار مهم مانند کاهش تعداد وقوع خطر و کاهش میزان خسارات احتمالی ناشی از تحقق خطرات است. اما در این توضیح این نظریه هم این سوال پیش میآید آیا میتوان با پیشگیری به طور قاطع جلوی وقوع خطرات را گرفت؟ قطعا پاسخ منفی است و پیشگیری به معنای حذف تحقق خطر و عدم وجود ریسک نیست و این مطالب در قانون احتمالات به خوبی مشهود است، بنابراین پیشگیری بهرغم همه نکات مثبت نمیتواند عامل حذف تحقق خطر یا عدم وجود ریسک در فعالیتهای افراد باشد.
بهترین گروه چه افرادی هستند؟
گروهی بر این باورند که اجتناب از خطر مقبول نیست و نمیتوان به طور قطع با پیشگیری، ریسک را از دامنه فعالیتهای بشر دور کرد، در عین حال مفهوم زندگی با خطر به مفهوم تسلیم شدن در برابر خطر نیست، بلکه باید ریسکها را به درستی مدیریت کرده در واقع مدیریت ریسک بدین مفهوم است که در کنار تمام پیشگیریها تمهیدات لازمی برای جبران خسارتهای احتمالی آن از طریق تامین مالی به عمل آوریم.
شاخصترین مکانیزمی که بتواند از طریق تامین مالی خسارتهای ناشی از تحقق خطرات را توسط سازمان دیگری تامین نماید بیمه است. صنعت بیمه در قبال تامین مالی که از سوی بیمهگذار به عمل میآید متعهد میشود که اگر بیمهگذار در اثر تحقق خطر موضوع بیمه دچار زیانهای مالی شد، خسارات را جبران کند و این همان مفهوم زندگی با خطرات است منتها با مدیریت ریسک و انتقال آن به غیر. بنابراین تمام صاحبان سرمایه و افراد زمینه حفظ و بقای سرمایههای در اختیارشان را با ابزار بیمه تامین نمایند.
آقای سهامیان تفاوت ریسک و خطر در چیست؟
خطر پدیدهای ثابت است، یا به عبارت دیگر در صورت تحقق، پیامدهای منفی به بار میآورد، بهعنوان مثال از آتشسوزی چیز جز سوختن توقع نمیرود. اما ریسک معاونی مختلف دارد که یکی از آنها احتمال تحقق خطر است.
ریسک دارای معانی گوناگونی از مجله ریسک امکان انحراف واقعیتها از آنچه که مورد انتظار بوده است میباشد و نتایج مورد انتظار چیزی جز انتظارات ما در زمان حال نیست.
مفهوم ریسک در دنیای بیمهگری چیست و چگونه مدیریت میشود؟
ریسکهای بیمهپذیر ریسکهایی هستند که دارای ویژگی خاص باشند، این ویژگی عبارت است از خطر مبنای تحقق ریسک باید محتملالوقوع، غیرارادی و اتفاقی باشد. مدیریت ریسک در بیمه نیز فرآیندهای مختلف دارد. یک شرکت بیمه اول باید در پذیرش ریسک و صدور بیمهنامه از قانون اعداد بزرگ استفاده کند، بدین معنا که محاسبه حق بیمه به واقعیت نزدیکتر باشد. چنانچه یک بیمهگر از این قانون بهره نبرد دامنه تغییرات سود و یا زیان احتمالی او بسیار بالاست که خود ریسک جدی برای شرکت بیمه است. در واقع هرچه تعداد بیمه شده بالا برود حاشیه تغییرات کاهش مییابد.
اما فرآیند دیگر استفاده از اصل پراکندگی خطر است، شرکتهای بیمه در جهت مدیریت ریسک باید از اصل پراکنده بودن خطر تبعیت کنند تا چنانچه در یکی از مناطق، حادثه مهیبی رخ داد حق بیمه سایر مناطق توان جبران خسارات آن منطقه را داشته باشد.
همچنین در جهت مدیریت ریسک شرکتهای بیمه باید از اصل تنوع پرتفوی برخوردار باشند یا به عبارت دیگر اصل تنوع خطر و ریسک در پرتفوی تولید شده اجرا شود. چنانچه سبد بیمهای شرکتهای بیمه از ریسکهای گوناگونی تشکیل شده باشد در صورت وقوع خسارت سنگین در یک ریسک حق بیمه سایر ریسکها و پرتفوی مورد بیمه توان جبران خسارت ناشی از آن را نماید.
بیمهگران همچنین در جهت مدیریت ریسکهای پذیرفته شده باید ابتدا ارزیابی دقیقی از ریسک به عمل آورده و سپس براساس محاسبات آکچوئری نرخ متناسب با ریسک پذیرفته شده را برآورد و مبنای تعیین حق بیمه قرار دهند.
چنانچه یک شرکت بیمه نسبت به تکمیل کادر ارزیاب خسارت و اکچوئری اقدام نکند و نرخهایی را بدون دو فاکتور فوقالذکر ارائه دهد بدن تردید موجب دریافت حق بیمه اضافی از بیمهگذار میشود و یا حق بیمه دریافتی برای جبران خسارت کافی نخواهد بود.
آیا واگذاریهای اتکایی نیز جزو همین پروسه مدیریت ریسک است؟
بهطور قطع، بیمهگران حتما باید براساس توان مالی خود از مورد بیمههایی که ریسک آن را میپذیرند سهم را نگه دارند و مازاد آن را واگذار نمایند. این سهم نگهداری به میزان ۲۰درصد سرمایه و ذخایر فنی به جز ذخایر خسارات است و آنان برای مازاد سهم نگهداری خود با استفاده از مکانیزم بیمههای اتکایی این سهم را به سایر بیمهگران داخلی و خارجی واگذار نمایند.
آقای سهامیان شما در خصوص ضرورت بیمه در زندگی افراد به طور مفصل صحبت کردید لطفا این بخش از گفتههای خود را به رسالت بیمه ایران به عنوان تنها بیمه دولتی کشورمان اختصاص دهید؟
شرکت سهامی بیمه ایران با درک صحیح از رسالت و وظیفه خود که ارائه خدمات سریع و آسان است و به این وظیفه در اولین فرمان ریاست جمهوری در منشور تحول صنعت بیمه به خوبی اشاره شده است توانسته با تکیه بر اعتماد مردم به عنوان سرمایه اصلی موفق باشد.
کسب ۵۰درصد از کل سهم بازار بیمه کشورمان توسط بیمه ایران نشانه توجه و اعتماد مردم به این شرکت است که وظیفه تمامی عوامل بیمه ایران را در امانتداری، صداقت و خدمترسانی مطلوب سنگینتر کرده است.
عملکرد بیمه ایران در سال ۸۷ نشان میدهد که تولید حق بیمه از رشد ۲۰درصدی برخوردار است که این رشد از رشد متوسط صنعت بیمه بالاتر است.
حق بیمه ۲۰هزار میلیارد ریالی بیمه ایران در سال ۸۷ تماما براساس ارزیابی درست ریسک و محاسبات آکچوئری تولیدشده و کسب سود هر سهم به ازای ۴/۳۸تومان یا سود ۴۰درصدی برای سال مالی ۸۷ نشان میدهد که بیمههای دولتی نیز میتوانند ضمن ارائه خدمات سودآور نیز باشند. سود عملیاتی شرکت بیمه ایران در سال ۸۷ معادل ۱۷۰۰میلیارد ریال در مقابل ۲هزار میلیارد ریال سرمایه است که عملکرد قابل توجهی است.
از دیگر اقدامات بیمه ایران در راستای اجرای طرح تحول صنعت بیمه توضیح دهید؟
در بند دیگری از فرمان رییسجمهور به بکارگیری موثر از فنآوری اطلاعات به منظور ارائه سرویس مطلوب و سریع به مشتریان تاکید شده است و بیمه ایران در این راستا اقدامات موثری در زمینه زیرساختهای مخابراتی، سختافزاری و نرمافزاری انجام داده و توانسته نظارت بر عملکرد تمامی بخشها را از طریق سیستم فنآوری اطلاعات سازمان دهد.
اینک در بیمه ایران واریز حق بیمهها از طریق نصب پایانههای فروش (POS) در تمامی دفاتر و واحدهای اجرایی امکانپذیر است و در صورتی که واریز حق بیمه به صورت ارائه فیش بانکی باشد طبق هماهنگیهای به عمل آمده با بانکهای عامل این امکان فراهم شده است که به محض ورود شماره قبض واریزی در DC (دیتاسنتر) بانک پیام نام پرداختکننده و مبلغ فیش به بیمه ایران ارسال میشود و زمانی که پیام فوق به شرکت ارسال نشود، سیستمهای صدور بیمهنامه در بیمه ایران توان صدور بیمهنامه را ندارند. پورتال بیمه ایران همچنین در حوزههای مختلف اطلاعرسانی، آموزش و... در ابعاد مختلف در خدمت هموطنان و همکاران صنعت بیمه نیز هست.
همچنین به منظور صرفهجویی در وقت و هزینهها و بهرهگیری بههنگام همکاران در سراسر کشور از تمامی برنامهها در شرکت سیستم ویدئو کنفرانس نیز راهاندازی شده است که از این بابت علاوه بر صرفهجویی در وقت و هزینه، خطرات احتمالی سفر نیز حذف شده است.
از این سیستم برای توسعه آموزش نیز بهره میبرید؟
در بحث آموزش نیز میتوان از سیستم مذکور بهرهمند شد اما برنامه دیگر بیمه ایران در بحث توسعه آموزش راهاندازی یک مرکز دانشگاهی در جهت ارتقای سطح دانش تمامی کارکنان صنعت بیمه و اقشار مردم است که این مرکز در شرف تاسیس است.
همچنین در جهت رفع نیازهای شرکت و تقویت بنیه آن بیمه ایران توانست موافقتهای لازم جهت خرید و ساخت یک ساختمان مرکزی در تهران را اخذ نماید که جا دارد صمیمانه از عنایت رییسجمهور و اعضای هیات دولت نهم و دهم به ویژه وزیر اقتصاد که همواره زمینه توفیقات شرکت را فراهم ساختهاند سپاسگذاری نمایم.
توجه داشته باشید که تمامی اقدامات صورت پذیرفته شده در بیمه ایران در دولت نهم و دهم باعث میشود که بیمه ایران بتواند اولا طرحهای ارزشمندی را به صنعت بیمه کشور و مردم ایران تقدیم کند و ثانیا حاصل این اقدامات مشوق این شرکت برای کسب رتبه بهترینها شده است که میتوان به دریافت تندیس طلایی ۲۰۰۸ آرگ اروپا، جایزه کیفیت خدمات جامع، تندیس بلورین دایموند، گرید بینالمللی + A، جایزه مشتریمداری، ایزو ۹۰۰۱ سال ۲۰۰۰، برترین شرکت بیمه در رتبهبندی ۱۰۰شرکت برتر از سوی سازمان مدیریت صنعتی و ... اشاره کرد.
لطفا از برنامههای آتی بیمه ایران بگویید؟
تقویت تحقق رسالت و اهداف استراتژیک شرکت اهم برنامههای آتی بیمه ایران است که به برخی از آنان اشاره میکنم.
تحقق کامل فرامین مقام معظم رهبری در خصوص اصلاح الگوی مصرف در تمامی ابعاد و حوزههای مختلف، تحقق زمینههای اجرایی سیاستهای کلی اصل۴۴ که توسط مقام معظم رهبری ابلاغ شد از طریق تقویت همکاری با شرکتهای بیمه خصوصی، ایجاد تامین و اطمینان مورد نیاز جامعه از طریق انجام انواع بیمههای بازرگانی، حفظ راهبری صنعت بیمه و عرضهکننده نیازهای بیمهای جامعه و اقتصاد کشور خدمات و پوششهای بیمهای خرد و کلان، استمرار تحقق اجرایی فرامین ۱۰گانه رییسجمهور در جهت طرح تحول صنعت بیمه، توسعه و نگهداری جایگاه بیمه ایران در بازار بیمه کشور، تقویت و توسعه ضریب نفوذ بیمهای در کشور، ارتقای توانایی و ظرفیت بیمهای شرکت، حفظ و ارتقای خوشنامی و تعهدپذیری شرکت، ارتقای سطح کارآیی و اثربخشی منابع سازمانی، تقویت فرهنگ بیمه در بین آحاد جامعه و اجرای نظارت و شفافسازی در عملکرد شرکت در تمامی زمینههای فعالیتی.
در خاتمه با پرسنل پرتلاش این شرکت چه صحبتی دارید؟
ضمن تشکر و قدردانی عمیق از تمامی همکاران محترم اعم از کارکنان شاغل، بازنشسته و شبکه فروش اعم از حقوقی و حقیقی و کارگزاران که موجبات توفیق شرکت در ارائه خدمات برتر به مردم عزیز ایران را فراهم کردهاند، میخواهم قدر این نعمت خدمت به مردم که مخلوق خدا هستند را بدانیم و در حفظ و ارتقای سطح خدمترسانی به گونهای تلاش کنیم که آن را یک فریضه الهی و عبادت تلقی کنیم تا همانند ایام گذشته مورد لطف و عنایت حضرت حق ثامنالحجج و هموطنان قرار گیریم.