«ملت» بانکی که به بخش خصوصی بازگشت
ابلاغ سیاستهای اصل ۴۴ قانون اساسی و قرار گرفتن بانک ملت در فهرست شرکتهای مشمول اصل مزبور موجب شد تا مدیریت این بانک، ...
ابلاغ سیاستهای اصل 44 قانون اساسی و قرار گرفتن بانک ملت در فهرست شرکتهای مشمول اصل مزبور موجب شد تا مدیریت این بانک، ...
برنامهریزی لازم را با ایجاد کمیته خصوصیسازی جهت ورود به بورس انجام داده و به استناد تصمیمات متخذه در مجمع عمومی فوقالعاده بانکها مورخ ۱۷/۱/۱۳۸۷ و نامه دفتر حقوقی بانک ملت مورخ ۱۲/۹/۱۳۸۷ و تصویب نامه مورخ ۲/۵/۱۳۸۶ هیات وزیران، شخصیت حقوقی بانک ملت به سهامی عام تبدیل و بهعنوان اولین بانک دولتی و چهارصد و چهلوهشتمین شرکت پذیرفته شده در تاریخ ۲۲/۱۱/۸۷ در تابلوی اصلی بازار اول بورس اوراق بهادار تهران در بخش بانکها، موسسات اعتباری و سایر نهادهای پولی درج و در تاریخ ۳۰/۱۱/۸۷ پنج درصد سهام آن جهت کشف قیمت در بورس عرضه شد. پس از آن اولین مجمع سالانه بانک ملت پس از واگذاری در تاریخ ۳۰/۴/۱۳۸۸ با حضور ۹۰درصد صاحبان سهام این بانک ۱۳۱۰میلیارد تومانی در تالار وحدت برگزار شد. این جلسه به ریاست دکترپورمحمدی نماینده وزارت اقتصاد و نظارت نمایندگان کارگزاری سهام عدالت و مجموعه تامین اجتماعی برپا شد. پس از ارائه گزارش عملکرد سالانه و ارائه صورتهای مالی از سوی دکتر دیواندری، مدیرعامل بانک ملت، مقرر شد از سود ۲۲۳ریالی محقق شده هر سهم بانک ملت در سال مالی ۸۷، مبلغ ۱۷۰ ریال به ازای هر سهم تقسیم شود. در ادامه مجمع، پنج عضو
هیاتمدیره بانک ملت تعیین شدند. بر این اساس دکترعلی دیواندری، محمدرضا ساروخانی و عبدالکریم قوامیفر بهعنوان سه عضو از هیاتمدیره کنونی تعیین شدند. همچنین سرمایهگذاری صبا تامین بهعنوان نماینده سازمان تامین اجتماعی و شرکت «به پرداخت» بهعنوان نماینده کارکنان بانک ملت و بخش خصوصی بهعنوان دو عضو دیگر هیاتمدیره «و بملت» معرفی شدند.
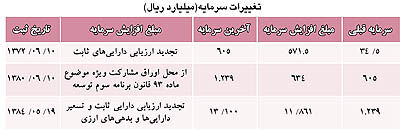
بانک ملت حدود ۳۰ سال پیش در تاریخ مهرماه ۱۳۵۸ به موجب ماده ۱۷ لایحه قانون اداره امور بانکها که توسط شورای انقلاب اسلامی تهیه شده بود و به استناد مصوبه مورخ ۲۹ آذرماه سال یاد شده از ادغام ۱۰ بانک با سرمایه اولیه ۵/۳۳میلیارد ریال تشکیل شد. سرمایه این بانک به موجب ماده ۶ اساسنامه از ۵/۳۳میلیارد ریال سرمایه اولیه طی چند مرحله به ۱۳هزار و ۱۰۰میلیارد ریال افزایش یافت و با تبدیل نوع شخصیت حقوقی آن به سهامی عام در واقع بار دیگر پس از سه دهه به بخش خصوصی بازگشت.
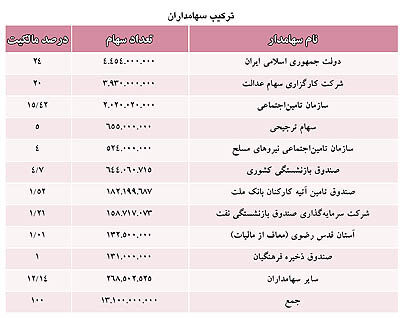
ترکیب سهامداران
قبل از عرضه عمومی، بخشی از سهام بانک بابت رد دیون دولت به سازمانها و صندوقهای بازنشستگی و سهام عدالت (الزام قانونی در جهت افزایش ثروت خانوارهای ایرانی از طریق گسترش سهام بخش تعاون) اختصاص یافته بخش دیگری از آن به صورت بلوکی در بورس عرضه گردیده است.
سرمایه بانک
آخرین سرمایه ثبت شده بانک مبلغ ۱۳.۱۰۰میلیارد ریال منقسم به ۱۳.۱۰۰میلیون سهم ۱.۰۰۰ ریالی میباشد.
چشمانداز و ماموریت
ارائه خدمات مطلوب در بازار پول؛ ایجاد ارزشهای منحصربهفرد برای مشتریان؛
ارائه خدمات موثر به جامعه؛ تسهیل فعالیتهای اقتصادی، تجاری، صنعتی و کشاورزی
اهداف
* ارتقای کیفیت و افزایش سرعت ارائه خدمات بانکی
* دسترسی مشتریان به خدمات بانکی Online
* گرایش به سوی بانکداری الکترونیکی
* پاسخگویی به نیازهای جدید مشتریان و ارائه خدمات و محصولات نوین
* توسعه خطوط و زیرساختهای IT
* شناسایی و جذب مشتریان کلیدی
* تسهیل دسترسی مشتریان به خدمات بانکی
* تکریم اربابرجوع و مشتریمداری
* استانداردسازی ارائه خدمات
* تمرکززدایی و تفویض اختیار در جهت تسریع ارائه خدمات
* ارزیابی عملکرد و کنترل استراتژیک فعالیتهای کلیدی
* بهبود روشهای جذب و نگهداری منابع انسانی در جهت افزایش رضایت مشتریان
* آموزش، بهسازی و توانمندسازی نیروی انسانی
* افزایش میزان مشارکت کارکنان بانک در تصمیمگیریها از طریق پیادهسازی سیستم پیشنهادها و نظام مشترک
* نهادینهسازی و گسترش دیدگاه علمی در بانک از طریق توسعه و تعمیق فعالیت علمی و پژوهشی
* حفظ و ارتقای جایگاه رقابتی بانک
* مدیریت بهینه ترکیب سپردههای مشتریان، بهینهسازی پرتفوی مصارف و تعدیل مطالبات معوق
* بهبود نرخهای سرانه جذب منابع بر اساس کارکنان و شعب
* افزایش سودآوری و سایر درآمدها
* گسترش سطح ارائه خدمات ارزی و ضمانتنامهها
* بهینهسازی شبکه واحدهای بانک
استراتژیها
* توسعه تکنولوژی اطلاعات و ارتباطات
* مدیریت روابط مشتریان
* بهبود کیفیت خدمات
* توسعه منابع انسانی
* بهبود شاخصهای عملکرد
زیرساختهای سختافزاری و ارتباطی: بانک ملت با آگاهی از ضرورت توسعه و گسترش زیرساختهای ارتباطی و اطلاعاتی به عنوان پایه اصلی در ارائه خدمات نوین بانکی نسبت به طراحی و اجرای برنامه جامع و مدونی با چشماندازی ۱۰ ساله اقدام نموده است.
شبکه: بانک دارای یک شبکه گسترده کاملا اختصاصی جهت انتقال دیتا، صدا و تصویر میباشد که از طریق آن بیش از ۲۵۰۰واحد (صف و ستاد) با یکدیگر مرتبط هستند. در حال حاضر سرویسهایی از قبیل سامانه بانکداری متمرکز (Core banking)، خدمات پرداخت الکترونیکی و اینترنتی، خودپردازها، POSها و خدمات اینترانتی و ویدئوکنفرانس و... از این شبکه گسترده بانک بهره میجویند. از مزایا و ویژگیهای شبکه ارتباطی مذکور میتوان به موارد ذیل اشاره نمود:
* قابلیت اطمینان و در دسترس بودن شبکه گسترده بانک در حدود ۵/۹۹درصد میباشد،
* به دلیل استفاده از انواع خطوط ارتباطی (فیبر، کابل، بیسیم و ماهواره) از قابلیت توسعهپذیری بالایی برخوردار است.
* شبکه از قابلیت امنیت نسبتا بالایی برخوردار میباشد.
زیرساختهای نرمافزار: با عنایت به گستردگی و پراکندگی شعب بانک ملت در سراسر کشور و همچنین تنوع نیازها و درخواستهای متقاضیان، ضرورت تدوین برنامهای جامع که در برگیرنده نیازهای نرمافزاری بانک با تکیه بر توسعه آتی باشد بیش از پیش احساس میگردید. از این رو بانک ملت در چشماندازی ۱۰ ساله اقدام به تدوین نقشه راه در جهت توسعه نرمافزارهای مورد نیاز نموده که ماحصل آن پیادهسازی اجرای طرح عظیم بانکداری متمرکز در قالب یک هسته مرکزی (Core Banking) میباشد. ویژگی اصلی این سامانه به کارگیری آخرین استانداردها و تکنولوژی روز و استفاده از تجارب متخصصان تراز اول کشور در طراحی استانداردها و در طراحی و تولید آن است. این مهم باعث گردیده اعمال هر گونه تغییر و سفارشی نمودن (Customization) محصولات موجود بنا به تقاضای مشتریان ارزنده فراهم گردد.
زیرساخت مدیریت دانش: بانک ملت با استفاده از فنآوریهای نوین در زمینه عوامل موثر در توانمندسازی کارکنان به سمت سازمان دانش محور و حفظ چالاکی و مزیتهای رقابتی خود در زمینه نیروی انسانی، نسبت به راهاندازی و بهرهگیری از ابزارهای زیراقدام نموده است:
* ایجاد زیرساخت آموزش الکترونیک بانک در قالب سامانههای یکپارچه تولید، ارائه و ارزیابی دانش الکترونیک کارکنان به منظور ایجاد تحول، سرعت و کیفیت آموزشی کارکنان و مشتریان و کاهش هزینهها.
* ایجاد خدمات اینترانتی متمرکز و بسترهای الکترونیک انتقال پیام، مکاتبات الکترونیک و اطلاعات مالی.
* ایجاد بسترهای تولید و توزیع و انتشار محتوای الکترونیک به منظور تسهیل فرآیند گردش اطلاعات در سازمان با استفاده از ابزارهای تولید ونگهداری محتوای پیشرفته (CMS)
شبکه بینالمللی بانک
بانک ملت در حال حاضر دارای ۴ شعبه در کشورهای ترکیه (استانبول، ازمیر، آنکارا) و کره جنوبی (سئول) و نیز دو بانک تابع «ملت بانک» در جمهوری ارمنستان و «بانک بینالمللی پرشیا لندن» میباشد، مضافا ۳۰/۲۶درصد از سهام بانک تجارتی ایران و اروپا واقع در شهر هامبورگ متعلق به بانک ملت است. جمع سود ناخالص شعب خارج از کشور و سرمایهگذاریهای خارجی در پایان اسفندماه ۱۳۸۷ به بیش از ۷۷میلیون دلار رسیده است. در راستای بسط و ارتقای روابط بانکی بینالمللی از ابتدای سال ۸۷ واحد فرعی مستقل (Subsidiary Unit) در کشور مالزی تاسیس گردید. لازم به ذکر است که بانک ملت در تهران ۳۱۷شعبه و در شهرستانها ۱۵۴۷ شعبه دارد.
نیروی انسانی
همواره جذب و بهکارگیری نیروی انسانی یکی از مسائل حساس و حیاتی در سازمانها میباشد. مسلما در این سازمانها تواناییهای بالقوه وجود دارد که میتوان به نحو مطلوب از آنها در جهت تغییر و ارتقای عملکرد سازمان بهره برد. در این راستا بانک ملت بهعنوان یک بنگاه اقتصادی پیشرو از این نظام بهعنوان ارگان اصلی کسبوکار استفاده مینماید و با در نظر گرفتن اینکه نقش و اهمیت نیروی انسانی در صنعت بانکداری آن اندازه است که بدون بهرهگیری از این منبع کمیاب و منحصر به فرد و نیز ایجاد انگیزه در روحیه مشارکتی در کارکنان هیچگاه نمیتواند در حفظ و اعتلای جایگاه خود موفق باشد. بانک ملت با ارزشگذاری بر معیارهای انسانی و توانمندی آنها، نیروی انسانی را سرمایهای عظیم و استراتژیک میداند، شایان ذکر است که در حال حاضر سرمایه انسانی این بانک تعداد ۲۴۹۶۳ نفر میباشد.
اعتبارات اسنادی گشایشیافته
بانک ملت در سال ۱۳۸۷ در چارچوب سیاستهای ارزی کشور و در مسیر تحقق اهداف خود، بیش از ۹میلیارد دلار اعتبارات اسنادی گشایش نموده است.
درآمد حاصل از این محل (شامل کارمزدهای مختلف مثل گشایش، واریز و غیره) حدود ۸۸۴میلیارد ریال بوده است.
ضمانتنامههای ارزی
از مهمترین فعالیتهای ارزی نظام بانکی، صدور انواع ضمانتنامه است که برای گسترش و سهولت حضور فعالان اقتصادی در بخش خارجی صادر میشود.
در سال ۱۳۸۷، شبکه ارزی بانک ملت ۲۲۳ فقره ضمانتنامه به مبلغ ۴۱۴میلیون دلار صادر کرده که درآمد حاصل از صدور این تعداد ضمانتنامههای ارزی ۲۴میلیون دلار بوده است.
زیرساختها
۱ - زیرساختهای سختافزاری و ارتباطی:
بانک ملت با آگاهی از ضرورت توسعه و گسترش زیرساختهای ارتباطی و اطلاعاتی به عنوان پایه اصلی در ارائه خدمات نوین بانکی نسبت به طراحی و اجرای برنامه جامع و مدونی با چشماندازی ۱۰ ساله اقدام نموده است.
*شبکه: بانک دارای یک شبکه گسترده کاملا اختصاصی جهت انتقال دیتا، صدا و تصویر میباشد که از طریق آن بیش از ۲۵۰۰واحد (صف و ستاد) با یکدیگر مرتبط هستند. در حال حاضر سرویسهایی از قبیل سامانه بانکداری متمرکز (Core banking)، خدمات پرداخت الکترونیکی و اینترنتی، خودپردازها، POS و خدمات اینترنتی (FTP، WEB و Email) و ویدئو کنفرانس و ... از این شبکه گسترده بانک بهره میجویند. از مزایا و ویژگیهای شبکه ارتباطی مذکور میتوان به موارد ذیل اشاره نمود:
خدمات بانکداری الکترونیک در بانک ملت
- اولین Core bank تحت Main در بخش ریالی
- ارائه خدمات متنوع از کانالهای غیرحضوری نظیر؛ اینترنت، تلفن، تلفنهمراه، پایانههای POS و ATM
- رتبه اول در زمینه صدور کارتهای بانکی کشور
- مشارکت در اجرای طرحهای ملی بزرگ نظیر، خرید نقدی گندم، ثبتنام عمره مفرده، توزیع مکانیزه کالاهای یارانهای، پرداخت الکترونیکی وجه سوخت، صدور ملت کارت اصناف و غیره.
*شبکه گسترده و بومی ارائه خدمات پایانهای پوز
زیرساختهای شبکه:
۱) طراحی و پیادهسازی شبکه بومی بانک، استفاده از شبکه مخابراتی زمینی.
۲) ارتباط به خط (Online) ۱۰۰درصد واحدهای بانک با پهنای مناسب به سایتهای اصلی
۳) برخورداری از دو شبکه Back UP (پشتیبان) جهت افزایش پایداری شبکه و تداوم کسب و کار.