صنعت فولاد کشورهای بریک (BRIC)
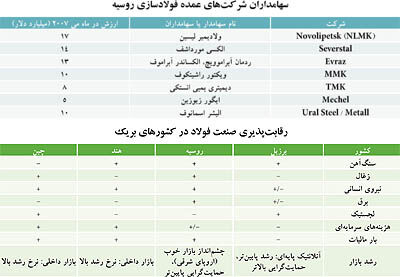
برزیل<br>برزیل با مشکلات مواجه است که میتوان به عدم دسترسی به زغالسنگ، هزینههای بالای سرمایهای و مالیات سنگین اشاره کرد، اما روسیه متقابلا نشان میدهد که فقط با یک ضعف روبهرواست و آن لجستیک است، برای هند مساله مربوط میشود به زغالسنگ، برق لجستیک، بالاخره چین نیز حداقل با مشکلات سنگآهن و برق دست به گریبان است، علاوه بر این جنبهها آینده یا چشمانداز بازار این کشورها نیز متفاوت است که در میان آنان برزیل از بازار چندان جذابی برخوردار نیست؛ چون: -بازار داخلی این کشور هیچگاه پویایی و شکوفایی بازارهای سه کشور دیگر را تجربه نکرده است.
برزیل
برزیل با مشکلات مواجه است که میتوان به عدم دسترسی به زغالسنگ، هزینههای بالای سرمایهای و مالیات سنگین اشاره کرد، اما روسیه متقابلا نشان میدهد که فقط با یک ضعف روبهرواست و آن لجستیک است، برای هند مساله مربوط میشود به زغالسنگ، برق لجستیک، بالاخره چین نیز حداقل با مشکلات سنگآهن و برق دست به گریبان است، علاوه بر این جنبهها آینده یا چشمانداز بازار این کشورها نیز متفاوت است که در میان آنان برزیل از بازار چندان جذابی برخوردار نیست؛ چون: -بازار داخلی این کشور هیچگاه پویایی و شکوفایی بازارهای سه کشور دیگر را تجربه نکرده است.
-هدف این کشور صرفا صادرات به کشورهای آتلانتیک است و بازاری که مشخصه آن میزان رشد پایینتر و شدت بالاتر اقدامات محافظهکارانه یا حمایتگرانه است.
واقعیت این است که در برزیل نرخ رشد GDP پایینتر(خصوصا در مقایسه با چین و هند) است و بههمین دلیل استکه همواره به اهالی سیاست و بازار هشدار داده است که کشور ممکن است در آینده نیز فرصت را برای همیشه از دست بدهد، با توجه به اینکه دیگر کشورها به یک نسبت به برزیل از عملکرد اقتصادی بهتری برخوردار هستند، دولت برزیل باید شرایط سیاسی و اقتصادی خود را بیشتر مورد توجه قرار دهد.
چین
صنعت فولاد چین نیز همانند روسیه تحت کنترل حلقههای سیاسی کشور قرار دارد. مثلا پستهای بالای کارخانههای مهم فولادسازی این کشور در دست سران حزبی است. از طرف دیگر بخش اعظمی از صنعت فولاد این کشور نیز خارج از کنترل دولت و دستورالعملهای اقتصاد کلان متمرکز این کشور به دلایلی بهشرح زیر است:
-حکومتها و شرکتهای محلی علیه منافع دولت مرکزی متحد شدهاند.
-شرکتهای کوچک زیر نظر یا کنترل دولت نمیباشند.
-کنترل اقتصاد کلان از طریق دستورالعملهای از پیش تعیین شده در کارخانهها قبل از تولید صورت نمیپذیرد، بلکه از طریق مداخلههای محتاطانه پس از تولید صورت میپذیرد.
جنبه کلیدی دیگر مربوط میشود به میزان بالای اختلاف در بازاری که با ساختاری پراکنده مواجه است. کارشناسان صنعت فولاد جهانی میگویند: ظرفیتهای فنآوری، بهرهوری، توان رقابتی کلی و ساختار هزینه و قابلیت سوددهی آن بسیار در صنعت فولاد این کشور متفاوت است. در این زمینه شرکتهای کوچک معمولا برای ادامه حیات به حمایتهای محلی وابستهاند. تعداد کارخانههای کوچک غیراقتصادی متعدد است. تخمین زده میشود که حدودا ۲۰۰ واحد کوچک مستقل فولادسازی وجود دارد که کل ظرفیت آن ۵۵-۴۵میلیون تن در سال است. در بخش فرآیندها تعداد واقعی واحدهای نورد مستقل نامشخص است، اما تخمینا گفته میشود تعداد آن ۸۰۰کارخانه نورد باشد. ظرفیت این کارخانهها بین ۶۰-۵۵میلیون تن در سال است که شرکتهای خصوصی هستند که بهرهوری و سوددهی آنان پایین است.
شکی نیست که صنعت فولاد چین نیاز به ادغام دارد. دولت فدرال سعی دارد که کارخانههای غیراقتصادی را از بازار خارج کند.
بنابراین این سیاستها مورد مخالفت و ممانعت از طرف سهامداران قدرتمند داخلی و فعالیتهای بازار خاکستری تند قرار گرفته است. به دلیل واکنشها و تاثیرات آنان بر روی درآمدهای مالیاتی، اشتغال ارتباطات و تاثیرات فردی و اقتصادی مقاومت منطقهای شدیدی بر علیه آنان وجود دارد. بنابراین برای ادغام صنعت منطقهای یا داخلی به زمان نیاز میباشد و راهحل سریعی برای آن پیشبینی نمیشود. صنعت کشور چین همان مشخصه یا جنبه و ساختار دوگانه را خواهد داشت. یکی اینکه تعداد فولادسازان با توان رقابتی بالای آن محدود است و دیگر اینکه تعداد زیادی واحدهای کوچک غیراقتصادی
وجود دارد.
در خصوص آثار جهانی صنعت فولاد چین باید گفت که تولید صادرات این کشور همواره رو به افزایش است و میخواهد سهم بیشتری را در هر دو مورد؛ یعنی تولید و صادرات در بازارهای جهانی به خود اختصاص دهد. علاوه بر این ظرفیت مازاد همچنان در بازارهای جهانی سایه خواهد افکند و حتی پس از اقدامات و سیاستهای متخذه مانند حذف مشوقهای صادراتی و به کارگیری سیستم مجوز صادراتی جدید فعالیت صادراتی فولاد چین استمرار و توسعه خواهد داشت، البته با یک نرخ رشد کمتر. افزایش سرمایهگذاری مستقیم خارجی چین در شرکتهای معدنی خارج از کشور در آینده نزدیکی حتی گسترش خواهد یافت.
هند
انستیتو بینالملل آهن و فولاد پروژههای فولادی در هند را از سال ۱۹۱۳ تا ۲۰۲۰ را مورد بررسی و تجزیه و تحلیل قرار داده است. اصلیترین و اولین شرکتهای فولادسازی در هند SALL و Visag دولتی بوده و تاتااستیل خصوصی است. از شرکتهای فولادسازی گروه دوم این کشور میتوان به Essar، Ispat Industries، jsw و jspl اشاره کرد که این گروه از شرکتها
در حقیقت مجتمعهای بزرگ فولادسازی هستند که به این گروه نیز کارخانههای عمده میگویند. باقیمانده تولیدکنندگان فولاد به فولادسازان ثانویه معروفند که برخی از آنان نیز به صورت مجتمع هستند، ولی آنچنان یکسان نیستند بلکه از نظر تولید و بزرگی شرکتها متفاوت هستند و ممکن است در آینده به جمع گروه دوم بپیوندند. از این گروه سوم شرکتها میتوان به کارخانههای مستقل آهن اسفنجی اشاره کرد که حتی فولاد تولید نمیکنند؛ ولی محصولات خود؛ یعنی آهن اسفنجی را به فولادسازان میفروشند، نیمی از آنان زغال مصرف کرده و کورههای گردشی دارند.
در حقیقت با توجه به چهار پیشبینی متفاوت، پیشبینی خوشبینانه تقریبا ۲۰۰میلیون تن مصرف فولاد تا سال ۲۰۲۰ است. علاوه بر این سناریوی تقاضای واقعیتر نزدیک شدن مصرف در همان سال به میزان یکصد و پنجاه میلیون تن است. اگر بررسیهای انستیتو بینالملل آهن و فولاد مورد توجه قرار گیرد سه شرایط یا سناریوی متفاوت به چشم خواهد خورد. در سناریوی اول مصرف ظاهری یا سرانه فولاد ۹۶کیلوگرم در نظر گرفته شده است که تقاضای فولاد را به ۱۲۰میلیون تن خواهد رساند.
حال آنکه ظرفیت فولاد خام به ۱۴۰میلیون تن خواهد رسید. ارقام سناریوی دوم ۱۲۰کیلوگرم مصرف سرانه، ۱۵۰میلیون تن مصرف فولاد نهایی و ۱۷۵میلیون تن ظرفیت تولید فولاد خام در نظر گرفته شده است.
سناریوی سوم که رشد سریع است، برای مصرف سرانه فولاد ۱۴۴کیلوگرم، ۱۸۰میلیون تن مصرف فولاد نهایی و ۲۱۰میلیون تن ظرفیت فولاد خام است. به طور کل باید گفت که این رشد نامشخص است. در هر سناریوی مطرح شده توسط انستیتو بینالملل آهن و فولاد رشد عرضه همسو با تقاضای داخلی خواهد بود. در نتیجه نظر کلی این است که هند نمیتواند به یک صادرکننده صرف فولاد در آینده تبدیل گردد.
روسیه
تقاضای داخلی فولاد در سال ۲۰۰۶ حدود ۱۶درصد رشد داشته است که دلیل آن توسعه صنایع نفت و گاز بوده است. این سرعت رشد تقاضا یا مصرف بالاتر از عرضه یا تولید داخلی بوده است: در سال ۲۰۰۶ تولید فولاد نورد شده با ۵/۶درصد رشد به ۲/۵۸میلیون تن رسید.
تولیدکنندگان اصلی در سال ۲۰۰۶-۲۰۰۵ حدود ۲/۱۶میلیون تن فروش داشتهاند که ۴/۹میلیون تن مربوط به فولادسازان عمده و ۱۹میلیون تن مربوط به تولیدکنندگان ثانویه است. بر این اساس کل تولید به ۶/۴۴میلیون تن بالغ شد. ولی بنابر آمار منتشره میزان تولید محصولات نهایی برای همین سال ۳۹ تا ۴۹میلیون تن گزارش شده است. بیشترین آمار غیرقابل اعتماد مربوط میشود به بخش یا واحدهای تولیدکننده ثانویه که خصوصی بوده و پراکندگی زیادی نیز دارند.
در هند مواد اولیهای چون سنگآهن و زغال و کک به حد نیاز موجود است.
اطلاعات جالب در خصوص ساختار مالکیت فولاد در این کشور به شرح زیر است: ۷۰درصد سهام شرکت فولاد ایسار متعلق به خانواده Ruias است. اما در خصوص مالکیت JSW و ISPAT بیش از ۴۰ و ۵۰درصد به ترتیب متعلق به خانواده میتال است. در بخش ثانویه معمولا سهام کارخانههای در اختیار خانوادههای متفاوت است.
برای فولاد تاتا استیل کمتر از ۳۰درصد در حال حاضر متعلق به شرکت تاتا تراست است. دولت صاحب بیش از ۸۰درصد سهام SAIL و صد در صد سهام شرکت Vizag است. دولت هند اعلام کرده است که در نظر دارد ظرفیت کنونی فولادسازیهای این کشور را از ۶۲میلیون تن به ۲۷۵میلیون تن در سال ۲۰۲۰ برساند.
۸۸میلیون تن (۳۲درصد) مربوط پروژههای بزرگ یا مجتمع جدید است که اصطلاحا بدان Greenfield میگویند. برای این پروژهها میبایستی معادن سنگآهن اختصاص داده شود. اگر چه به نظر میرسد که تا سال ۲۰۲۰ احتمال تولید ۲۷۵میلیون تن عملی نگردد، ولی به نظر نمیرسد این ظرفیت در پاسخگویی به نیاز داخلی محدودیتی ایجاد کند.
شصت سال پیش استالین کارخانههای فولادسازی روسیه را دور از دسترس تانکها و توپخانه هیتلر نگه داشت.
امروزه کارخانههای فولادسازی این کشور بسیار بیشتر از تقاضای کشور فولاد تولید میکند. از طرف دیگر دلیل مصونیت از نوسانات قیمتهای فولاد جهانی دوری از واردات و تحمیل تعرفه و سهمیهبندی برای فولادهای وارداتی است.
مهمترین مشخصه دیگر صنعت فولاد روسیه تمرکز بالای بازار آن است. حدودا ۸۵درصد تولید فولاد خام فقط توسط چهار گروه کنترل میشود. ترکیبی از این جنبهها یا مشخصهها با موقعیت جغرافیایی خاص (دور از مراکز مصرف فولاد) کف یا حداقلی را برای قیمتهای داخلی تعیین کرده است. الگوی قیمتگذاری میتواند به شرح زیر باشد:
- زمانی که قیمتهای صادرات فولاد کاهش پیدا میکند، قیمتهای داخلی تثبیت مییابد؛ اما قادر به افزایش نیست.
- زمانی که قیمتهای صادراتی افزایش پیدا میکند، قیمتهای داخلی به صورت غیر یکنواختی افزایش پیدا میکند.
نه تنها بازار فولاد است که متمرکز است، بلکه هر کارخانه فولادسازی عمده روسی نیز دارای درصد بالای مالکیت است.
فقط یک یا دو سهامدار یا مالک وجود دارد که آنان را بسیار متحول و تاجر قدرتمندی کرده است. کارشناسان میگویند که ادغام کامل در صنعت فولاد در روسیه به زمان نیازمند است، اما نتیجه آن نسبت به یک سال پیش حالا روشنتر است. اگرچه بین شرکتهای عمده روسی و شرکتهای گوناگون بینالمللی مشارکتی وجود دارد که این کار باعث نخواهد شد که فولادسازان خارجی وارد بازار روسیه شده و شرکتهای داخلی را بخرند یا حتی سهم قابلملاحظهای از تولیدکنندگان داخلی را تصاحب کنند.
برعکس چندین دلیل وجود دارد که چرا بزرگترین فولادسازان روسیه میخواهند شرکتهای خارجی را بخرند، اما دلیل عمده این نیست که این شرکتهای روسیه جاهطلب هستند و میخواهند در سطح دنیا نفوذی داشته باشند یا به دنبال سود و منافع بیشتری از این ادغام هستند، بلکه دلیل اصلی این است که کرملین اجازه نخواهد داد که شرکتها در داخل کشور ادغام و تمرکز بیشتری پیدا کنند.