تو فکر یک سقفم
مهرناز رحیمی<br>بحران جهانی مسکن،شاخ و برگ زیاد دارد؛ مانند تفاسیر آن. اما کسی نمیداند چطور جلوی آن را بگیرد. برای گسترش این بحران دلایل زیادی را بر میشمارند اما قدر مسلم یکی از مولفههای آن، اعطای بی رویه وام به مردم و در نتیجه افزایش نقدینگی است.نتیجه این کار نزول قیمت مسکن است و کاهش قدرت خرید مردم.آنچه در پی میآید تحلیل روزنامه نیویروک تایمز است از جایگاه اعطای وام در تعمیم این بحران:
مهرناز رحیمی
بحران جهانی مسکن،شاخ و برگ زیاد دارد؛ مانند تفاسیر آن. اما کسی نمیداند چطور جلوی آن را بگیرد. برای گسترش این بحران دلایل زیادی را بر میشمارند اما قدر مسلم یکی از مولفههای آن، اعطای بی رویه وام به مردم و در نتیجه افزایش نقدینگی است.نتیجه این کار نزول قیمت مسکن است و کاهش قدرت خرید مردم.آنچه در پی میآید تحلیل روزنامه نیویروک تایمز است از جایگاه اعطای وام در تعمیم این بحران: «توماس جفرسون» سومین رییسجمهور آمریکا دویست سال پیش هشدار دارد که اگر آمریکاییها کنترل ارز خود را به بانک بسپارند ابتدا با تورم، سپس با تنزل مواجه خواهند شد. بانکها تمام اموال مردم را ضبط میکنند تا زمانی که بچههایشان چشم باز میکنند و میبینند بیخانمان شدهاند. امروز روز به حقیقت پیوستن پیشبینی اوست.
در حالی که تمام جهان به بازار مسکن آمریکا چشم دوخته است، وضعیت بازار جهانی روز به روز ضعیفتر میشود. بحران در بازارهای مالی غرب اواسط سال گذشته و با انتشار گزارشهایی در مورد مشکلات مالی برخی موسسات اعتباری فعال در بخش مسکن آمریکا آغاز شد. سپس در ماههای بعد به سایر بخشهای مالی آمریکا و بازارهای جهان سرایت کرد. از سال ۲۰۰۴ بازار مسکن آمریکا نخستین نشانههای ضعف را از خود نشان داد و به دنبال آن میزان تولید و قیمت مسکن در این کشور روندی نزولی یافت. برخی کشورها در مقایسه با آمریکا مجبور به انجام تعدیلات طاقت فرساتری هستند زیرا این احتمال وجود دارد که کسادی بخش مسکن تبدیل به سقوط تمام عیار اقتصادی این کشورها شود.
در همین رابطه احتمال سرایت دوچندان مشکلات اقتصادی آمریکا به اروپا وجود دارد و تحولات اقتصادی که در حال وقوع است بدتر از حد مورد انتظار خواهد بود. سقوط ارزش مسکن در برخی نقاط جهان با تورم بیشتر نسبت به آمریکا زیان آورتر بوده است.
در استرالیا افزایش درآمد به سرعت رشد قیمت مسکن نرسیده است. قیمت مسکن در سالهای ۱۹۸۶ تا ۲۰۰۷ حدود ۴۰۰درصد رشد داشته است درحالی که درآمد تنها ۱۲۰درصد افزایش یافته است.اما علت اصلی بحران مسکن در آمریکا چه بود ؟ به گفته «آرت پرلو» رییس کمیسیون حزب کمونیست آمریکا بحران مسکن به دو علت وامهای غیرضروری و افزایش حبابی و بی اساس قیمت مسکن پدید آمد. این وامها حاصل نوآوری جامعه مالی آمریکا بود که به مردم اجازه داد با قیمتهایی بسیار بالاتر از توانایی خود خانه بخرند. بنابراین در دو سال اول توانستند وام را بپردازند اما بعد از آن که میزان بازپرداخت افزایش یافت دیگر از عهده آن برنیامدند. علت دوم نیز افزایش بیش از حد قیمت مسکن بود.
علاوه بر اینکه مردم با مشکل بازپرداخت وام مواجه بودند با قیمتهایی روبرو شدند که بیشتر از ارزش خانه بود. تعداد خانههای فروش نرفته از ۲ میلیون در سال ۲۰۰۱ به حدی افزایش یافت که دیگر نتوانستند قیمتها را بالا نگه دارند در نتیجه در سال ۲۰۰۶ مجبور به کاهش قیمتها شدند و در سالهای ۲۰۰۶ و ۲۰۰۷ کاهش قیمت به بیشترین حد رسید. حال افرادی که وامهای کلان گرفته بودند و قادر به بازپرداخت آن نبودند حتی اگر میتوانستند خانه خود را بفروشند قیمت آن حدود نصف وام بود.
به عقیده پرلو حداقل ۲ میلیون خانوادهای که خانه خود را از دست داده اند یا از دست خواهند داد (که تا پایان این بحران به ۳ یا ۴ میلیون خواهد رسید) بیشترین ضرر را دیده اند. از هر ده آمریکایی یک نفر وام گرفته و در حال بازپرداخت آن است یا به علت ناتوانی در بازپرداخت خانه اش ضبط شده است. به نظر «جی برینکمن» مدیر اقتصادی گروه بانکداران در واشنگتن تازمانی که تغییری در وضعیت شغلی مردم ایجاد نشود تغییراتی در این ارقام پدید نمیآید. در سال جاری حدود ۱/۹۱ میلیون نفر شغل خود را از دست داده اند و این در حالی است که به علت کاهش قیمت مسکن نمیتوانند خانه خود را بفروشند.
قیمت مسکن با سیر نزولیای که پیدا کرده در دو سال آینده تا حدود ۲۰درصد دیگر نیز کاهش مییابد. قیمت مسکن در فصل آینده نسبت به فصل تابستان سال ۲۰۰۶ حدود ۱۹درصد کاهش خواهد یافت. به نظر «بیل گراس» موسس و رییس بخش سرمایهگذاری در PIMCO علت کاهش شدید قیمت مسکن افزایش بی اساس و ناگهانی قیمت مسکن در گذشته است. علت افزایش حبابی قیمت مسکن نیز تنها بهره کم وامها در سالهای ۲۰۰۳-۲۰۰۴ نیست بلکه به بازار وامها و اعطای وامهایی بدون سند نیز مربوط میشود. به این ترتیب همه توانستند خانه بخرند. اما اکنون به گفته بیل گراس دیگر وام داده نمیشود. روند آهسته اشتغال علت دیگر کاهش قیمت مسکن بود. بسیاری از افرادی که بیمه بیکاری میگیرند دیگر نمیتوانند از عهده پرداخت وام برآیند.
گراس یکی از راههای توقف کاهش قیمت مسکن را اتخاذ سیاست پولی براساس بهره کمتر میداند. بانک فدرال میزان بهره را کاهش داده و این کاهش بیشتر هم خواهد شد که این به نفع مالکان مسکن خواهد بود. اما با وجود کاهش بهره وامها امیدی به خرید خانه نیست به این دلیل که مردم در نظر دارند وضعیت اقتصادی خود را بهبود بخشند. اما مشکل اصلی بانک فدرال کنترل وامهای ۳۰ ساله است. به نظر گراس یکی از اقداماتی که وزارت مسکن فدرال میتواند اتخاذ کند اعطای وامهایی با بهره سوبسیدی است. به این ترتیب که به جای بهرههای ۵/۵ یا ۶درصد میتواند بهره را به ۴ یا ۵درصد کاهش دهد. «بن برنیک» رییس سازمان ذخیره مالی فدرال از خرید وامهای معوقه و تامین مشوقهای بزرگتر برای تامین وام به عنوان راه حل خبر داده است.
بحران مالی موجب شده که هزاران نفر از کهنسالان آمریکایی که نیاز به حمایت و مراقبت دارند به مراکز مراقبت و خانههای بازنشستگان نقل مکان کنند. اما از آنجا که نمیتوانند منازل خود را بفروشند قادر نیستند مبلغ ورودی به این مراکز را که حدود صد تا پانصد هزار دلار است بپردازند. بنابراین از فهرست انتظار خارج شده اند و در منازلی که قدمتی بیش از سی سال دارند به تنهایی زندگی میکنند.
به گفته «لری مینیکس» رییس انجمن آمریکایی مسکن و خدمات برای سالمندان این تنها بخشی از مشکلات پنهان رکود در بازار مسکن است. همه خانوادهها با مشکلاتی از این قبیل مواجهند.»
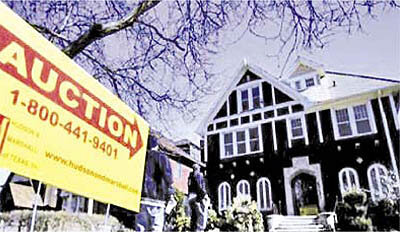
مراکز تامینکننده تسهیلات که برای مردم وام تهیه میکنند و امکان استفاده و دسترسی به تسهیلات و امکانات دولت فدرال را فراهم میآورند، در سال گذشته فهرستهای انتظار خالی از مراجعه کننده داشتند اما اکنون درصدد برآمده اند مشتری جذب کنند. بعضی از مراکز نگهداری از سالمندان از آژانسهای مسکن خواسته اند که به فروشندگان مسکن درمورد تبلیغات آنلاین و تمیز نگه داشتن خانههایشان برای جلب نظر خریداران آموزش دهند. بعضی مراکز نیز با همکاری بانکها برنامههایی فراهم آورده اند تا آپارتمانها را به حراج بگذارند یا وامهای کمبهره بدهند.
به نظر جامعه «سدار» در شهر وست بند در ایالت ویسکانسین که برای سالمندان مسکن تهیه میکند در سال ۲۰۰۸ میزان زندگی مستقل سالمندان ۴درصد کاهش یافته است. تعداد زیادی از سالمندان در انتظار فروش خانههای خود هستند. در بعضی از موارد انجمن تامینکننده تسهیلات تصمیم گرفته است که ساکنان جدید خانهها ماهانه مبلغی را بپردازند تا زمانی که بتوانند خانه را به فرد دیگری واگذار کنند. «تریسی مک گرگور» سخنگوی جامعه سدار میگوید: «ما تاکنون چنین اقدامی نکردهایم.»اما برای افرادی مانند «روث شر» ۸۵ ساله فروش خانه پیش از برداشتن هر گامی اهمیت دارد. شر از سال گذشته خانه خود را به فروش گذاشته اما هنوز هیچ فردی مراجعه نکرده است. حدود ۳۴ سال پیش او به جنوب فلوریدا نقل مکان کرد، همسرش مرده و خواهر و بردارهایش را هم که از نیویورک به جنوب آمریکا مهاجرت کردند از دست داده است. دوستانش نیز دیگر درکنارش نیستند و همه نقل مکان کرده اند. به تازگی ترقوهاش شکسته است و اکنون دوره نقاهت را میگذارند. شر از آرتروز در یکی از شانههایش رنج میبرد و میگوید:« زمان آن فرارسیده است که برگردم. خیلی تنها هستم. فرزندانم دوست دارند درکنار آنها زندگی کنم، من هم دوست دارم اما نمیتوانم خانهام را بفروشم.»شر امیدوار است که بتواند به انجمن بازنشستگان در «کرنول» نیویورک برود که دوستانش نیز در آنجا زندگی میکنند. اما یک سال است که خانه او در بازار راکد به فروش نرفته است. به گفته شر حتی دلالی برای فروش نیز پیدا نمیشود. در نتیجه مجبور شده اسمش را از فهرست انجمن بازنشستگان خارج کند.
خانم شر میگوید: «آنها میگویند متاسفیم؛ کسی نیست که برای دیدن خانه بیاید. اگر نتوانم این خانه را بفروشم نمیتوانم جایی بروم.»
شرح تنگناهایی که گریبانگیر سالمندان آمریکایی شده غیر قابل توصیف است. حدود ۴/۲۷ میلیون خانه فروخته نشده در آمریکا مالکان ۶۵ سال به بالا دارند. در حالی که بحران مالی از آژانسهای مسکن به بازار وامدهی گسترش مییابد به نظر گروههای صنعتی و مسئولان خانههای بازنشستگان این مشکل در حال رشد است.
«مینیکس» رییس انجمن آمریکایی مسکن و خدمات برای سالمندان میگوید: «نمیدانیم با اضطراب کوتاه مدت مواجه هستیم یا یک بحران در راه است. ما با مشکل جدیدی مواجه خواهیم بود که عمیق تر و گسترده تر است.»
منبع: نیویورک تایمز