فروش بیمه تخــصص و تجــربه میخواهد
قدرتالله اسدی، مدیرعامل بیمه توسعه ۵درصد سود شرکتهای بیمه از عملیات بیمهگری و تثبیت ضریب نفوذ بیمه در رقم ۳/۱درصدی را چنین تحلیل کرد، چنانچه شرکتهای بیمه از محل سرمایهگذاریها سودی حاصل نکنند، ۵درصد سود عملیات بیمهگری جذابیت در سرمایهگذاری شرکتهای بیمه را کمتر از صفر خواهد کرد و ثابت ماندن عدد ۳/۱درصد ضریب نفوذ بیمه نشان میدهد که بهرغم ورود بخشخصوصی و افزایش تعداد شرکتهای بیمه از ۴ شرکت بیمه دولتی به ۱۹ شرکت، بیمه توسعه نیافته و همان بازاری که تا چند سال پیش در بین ۴ شرکت بیمه دولتی تقسیم شده بود امروز میان ۱۹ شرکت تقسیم شده و تقریبا هیچ شرکتی اقدام به توسعه بازار نکرده است...
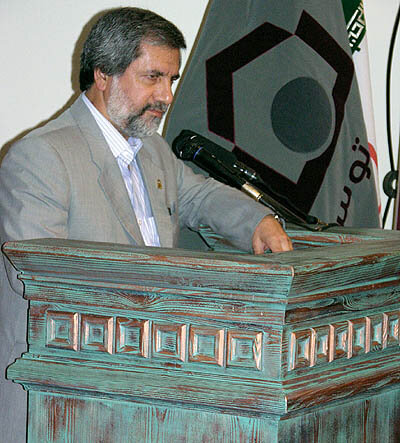
قدرتالله اسدی، مدیرعامل بیمه توسعه ۵درصد سود شرکتهای بیمه از عملیات بیمهگری و تثبیت ضریب نفوذ بیمه در رقم ۳/۱درصدی را چنین تحلیل کرد، چنانچه شرکتهای بیمه از محل سرمایهگذاریها سودی حاصل نکنند، ۵درصد سود عملیات بیمهگری جذابیت در سرمایهگذاری شرکتهای بیمه را کمتر از صفر خواهد کرد و ثابت ماندن عدد ۳/۱درصد ضریب نفوذ بیمه نشان میدهد که بهرغم ورود بخشخصوصی و افزایش تعداد شرکتهای بیمه از ۴ شرکت بیمه دولتی به ۱۹ شرکت، بیمه توسعه نیافته و همان بازاری که تا چند سال پیش در بین ۴ شرکت بیمه دولتی تقسیم شده بود امروز میان ۱۹ شرکت تقسیم شده و تقریبا هیچ شرکتی اقدام به توسعه بازار نکرده است... آقای اسدی لطفا از اجرای طرح تحول و چالشهای پیش روی آن بگویید؟
بعد از تشکیل مجمع عمومی بیمه مرکزی و ارائه آمار عملکرد صنعت بیمه توسط رییس کل مشخص شد که باز هم ضریب نفوذ بیمه در کشور همان ۳/۱درصد است. چنانچه این درجا زدن مورد بررسی قرار گیرد مفاهیم کلی از آن استخراج میشود که توسعهنیافتگی صنعت بیمه مهمترین آن است. وقتی پرتفوی کل بازار که حاصل تلاش ۱۹ شرکت بیمه بازرگانی است همان ضریب نفوذ بیمه که حاصل تلاش تنها ۴ شرکت بیمه دولتی بود را نشان میدهد یعنی بیمه توسعهنیافته و تنها کیک پرتفوی به جای ۴ برش به ۱۹ برش ناهمگون تقسیم شده است.
ضریب نفوذ بیمه به معنای نفوذ فرهنگ بیمهگری در خانواده ایرانی است و تا مادامی که این فرهنگ ایجاد نشود حق بیمه میان شرکتهای بیمه تقسیم و رقابت به صورت ناسالم در قالب دامپینگ به ظهور خواهد رسید.
به نظر شما بستر آمادهای برای طرح تحول صنعت بیمه وجود ندارد؟
توجه داشته باشید تا صنعت بیمه موجب تحول فرهنگ بیمهای نشود خود نیز متحول نخواهد شد. تحول در فرهنگ بیمهگری نیازمند برنامهریزی است که هزینه زیادی دربر دارد و تنها از عهده یک یا چند شرکت بیمه ساخته نیست. تبلیغات و اطلاعرسانی درخصوص مزایای خدمات بیمهای در کشور موردی است که حمایت و توجه بیشتر دولت را میطلبد.
در هفته بسیج قرار داریم و جا دارد وزیر امور اقتصادی و دارایی، رییس کل بیمه مرکزی ایران، دولت و تمامی بیمهگران بسیج شده و در راستای توسعه فرهنگ بیمه در کشور همت گمارند.
گفته میشود ورود سهامدارانی که دارای پرتفوی هستند به عرصه بیمهگری موجب پیشرفت بخشخصوصی و شناخت بیشتر مردم از مزایای بیمه شده است. شما در این مورد چه نظری دارید؟
افرادی که در امر سرمایهگذاریها به دنبال ریسک پایین و سودآوری قابل اتکایی هستند معمولا در پذیرهنویسیها شرکت و اقدام به خرید سهام شرکتهای بیمه کردند، در کنار آنان واحدهای بزرگ صنعتی و تولیدی و بانکها نیز بخش عمدهای از سهام را خریداری کردند و سرمایههای خود را نیز تحت پوشش شرکت بیمه متبوع خود قرار دادند.
شاید این مساله در دو سال اول موجب گسترش سهم بخشخصوصی از بازار شد اما امروز ملاحظه میکنید که سود حاصل از بیمهگری تنها ۵درصد است و شرکتهای بیمه از محل خرید اوراق مشارکت، خرید سهام شرکتهای بورسی و سپردههای بلندمدت بانکی کسب سود میکنند. همان طور که میدانید این سرمایهگذاریها نه به انتخاب بیمهگران بلکه براساس آییننامه ۴۲ مصوبه شورایعالی بیمه انجام میشود که همین محدودیت مانع انتقال سرمایهها از بازار سرمایه و مسکن در این اواخر شده است.
ملاحظه میکنید خرید اوراق مشارکت و سپردههای بانکی تنها محلهای کسب سود شرکتهای بیمه است و این در حالی است که سهامداران میتوانستند بدون هیچ گونه ریسکی سرمایه خود را نزد بانک سپردهگذاری و سود مورد انتظار را دریافت کنند. جذابیت سرمایهگذاری در شرکتهای بیمه حتی کمر از صفر درصد است و برای سهامدار هیچ گونه جذابیتی ندارد.
هزینه سرویسدهی به بیمههای اتومبیل بالا است و سهم بالای رشته اتومبیل نرخ سود از عملیات بیمهگری را کاهش داده است، در این خصوص چه نظری دارید؟
با اجرای قانون جدید بیمه شخص ثالث این هزینهها تا چند برابر افزایش مییابد.
محاسباتی که توسط کارشناسان بیمه کشور صورت گرفته است در صورت اجرای این قانون یک سوم سود حاصل از بیمهگری به صورت زیان ظاهر خواهد شد، مگر آن که شورایعالی بیمه در تعیین نرخ حق بیمه شخص ثالث تجدید نظر کرده و قیمت فنی و واقعی آن را تعیین کند. صدور بیمهنامه شخص ثالث تنها به خاطر حرمت قانون و اجباری بودن آن است و گرنه بیمهنامهای که حق بیمه و خسارت پرداختی به صورت سربهسر است چه انگیزهای برای ادامه فعالیت در آن رشته باقی میگذارد.
البته با این گفته شما که شرکتهای بیمه باید در تنوع خدمات بیمهای و تغییر ترکیب پرتفوی بازار از انحصار بیمههای اتومبیل موافقم و معتقدم شرکتهای بیمه باید در شاخههای مختلف دیگر فعالیت کرده و عدم سودآوری از محل شخص ثالث را با سایر رشتهها پوشش دهند.
آقای اسدی ساختار نیروی انسانی یکی از محورهای امسال بیمه توسعه است، در این خصوص بیشتر توضیح دهید؟
تعلیم نیروهای کارآمد در صنعت بیمه متاسفانه به درستی انجام نمیگیرد و نمایندگان با طی یک دوره کوتاه مدت آموزش تئوری موفق به دریافت کد شده و کار خود را با فروش بیمههای اتومبیل به ویژه شخص ثالث آغاز میکنند. در واقع عدم شناخت آنها از سایر رشتهها جسارت فعالیت در ارائه سایر بیمهها را از آنان گرفته و کارآیی لازم را در بازار بیمه ندارند.
چنانچه آموزش به صورت مستمر و دائمی و از همه مهمتر به صورت تئوری و علمی تواما نباشد نیرو به صورت کارآمد فارغ نخواهد شد و تبحر خاص در فروش بیمهنامه و ارائه خدمات به مشتری را کسب نخواهد کرد.
در شرایط فعلی بزرگترین چالش وجود نیروی انسانی، داشتن آموزش ناقص و غیرعملیاتی است که امیدوارم با برنامهریزیهای بیمه مرکزی و توجه سندیکای بیمهگران موضوع آموزش حرفهای و رفتاری به عوامل صنعت بیمه به ویژه نمایندگان مورد توجه قرار گیرد و نواقص ناشی از عدم علم و عمل کامل در این شاخه هم بازسازی شود.
آیا بیمه توسعه برای کنترل شبکه فروش و ارزیابی عملکرد آنان برنامهای دارد؟
بله، بیمه توسعه با راهاندازی شبکه جامع انفورماتیک و اتصال آنلاین نمایندگان به شرکت به صورت الکترونیکی شرایط نظارت، صدور و دریافت حق بیمه از طریق پایانههای فروش POS در حال تکامل است. بدینترتیب سیستم مالی و نمایندگیها به این ابزار تجهیز شده و با انعقاد قراردادی با یکی از بانکهای دولتی حق بیمهها مستقیم به حساب شرکت واریز خواهد شد.
برای توسعه بیمههای الکترونیک چه برنامهای دارید؟
در آینده نزدیک صدور بیمهنامهها از طریق الکترونیک البته به شرط وجود امضای الکترونیک امکانپذیر خواهد بود. تا زمانی که در شبکه امضای الکترونیک افراد تعریف نشده و دسترسی به سیستم الکترونیک فراهم نیست دم از صدور بیمهنامه الکترونیکی لافی بیش نیست.
بیمه توسعه از اینترنت در امر آموزش بهره قابل توجهی برده است به طوری که یک بار با دعوت از استادان و کارشناسان بیمهای تمامی عملیات بیمهگری به صورت سمعی و بصری در سیستم تعریف شده و در نتیجه کلیه استانها و شعب بدون حضور استاد و به صورت مستمر میتوانند از آموزش بهرهمند شوند.
این روش ضمن کاهش هزینهها موجب تکرار مفاهیم از زبان استاد برای استفاده بیشتر کاربران خواهد شد.
تحول در بیمه توسعه به صورت انفجاری اجرا شده این در حالی است که هنوز بیمه توسعه ارائه بیمهنامه کیفیت ساختمانی و قراردادهای بزرگ را به صورت جدی آغاز نکرده و تا پایان سال با ارائه این خدمات پرتفوی این شرکت با رشد قابل ملاحظهای همراه خواهد بود.
ناصر سلوکی، عضو هیاتمدیره بیمه توسعه نیز با اشاره به اینکه این شرکت اکنون دارای ۷ شعبه است، گفت: تا پایان سالجاری تعداد شعب به ۱۲ و نمایندگان به ۲۵۰ نمایندگی در سراسر کشور افزایش مییابد.
او در خصوص مقایسه عملکرد ۸ ماهه اول امسال در مقایسه با مدت مشابه سال قبل گفت: حق بیمه تولیدی در بیمه توسعه بیش از ۲۲۶درصد رشد کرده است.
سلوکی رشد حقبیمهها را به تفکیک رشتههای بیمهای در ۸ ماه اول امسال در مقایسه با مدت مشابه سال قبل به این صورت اعلام کرد: بیمههای بدنه ۱۵ برابر، ثالث ۵/۲ برابر، باربری ۴ برابر، آتشسوزی ۵/۱ برابر، مسوولیت یکبرابر، حوادث ۴ برابر، درمان ۷/۲ برابر، عمر ۶۷۵ برابر، مهندسی ۳/۱ برابر و کل حق بیمه در مدت مذکور ۳/۳ برابر شده است.
سلوکی بیان کرد: بیمه توسعه بسترهای لازم را برای صدور بیمهنامه الکترونیک از جمله دسترسی بیمهگذاران به سایت بیمه توسعه و پرداخت الکترونیک حق بیمه از طریق سیستم شتاب فراهم کرده و آمادگی دارد به محض ایجاد امضای دیجیتالی و اشخاص حقیقی طرح بیمه الکترونیک را در کل کشور یا حتی خارج از آن فراهم کند.