برنامههای پژوهشکده در راستای سیاستهای طرح تحول بیمه
مبادله دانش فنی با بازار در مورد کشورهای منطقه و همچنین کشورهای توسعه یافته و انعکاس آخرین اخبار روز دنیا در صنعت بیمه یکی از وظایف خطیر پژوهشکده بیمه مرکزی ایران است. گفتوگوی دنیای اقتصاد با دکتر عسگری رییس پژوهشکده بیمه را در ادامه بخوانید:
مبادله دانش فنی با بازار در مورد کشورهای منطقه و همچنین کشورهای توسعه یافته و انعکاس آخرین اخبار روز دنیا در صنعت بیمه یکی از وظایف خطیر پژوهشکده بیمه مرکزی ایران است. گفتوگوی دنیای اقتصاد با دکتر عسگری رییس پژوهشکده بیمه را در ادامه بخوانید:
لطفا درخصوص برنامه استراتژیک پژوهشکده بیمه توضیح دهید؟
بیتردید برنامه استراتژیک پژوهشکده بیمه در راستای برنامه استراتژیک صنعت بیمه که در برنامه تحول از آن یاد شده است، تعریف میشود. در برنامه تحول در صنعت بیمه ماموریت صنعت بیمه، چشمانداز صنعت بیمه و اهداف کلان این صنعت بیان شده است. ماموریت صنعت بیمه و تولید و عرضه اطمینان برای چرخه فعالیتهای کشاورزی، صنعتی و خدماتی کشور و جریان زندگی آحاد خانوارها و شهروندان با حداقل قیمت و حداکثر کیفیت به صورتی همهجانبه، مکفی و پایدار عنوان شده است و همچنین چشمانداز صنعت بیمه در افق چشمانداز این گونه ترسیم شده است: «صنعت بیمه ایران در افق ۱۴۰۴، صنعتی است اقتصادی، عدالتمحور، پایدار، سالم و قابلاعتماد، برخوردار از اخلاق حرفهای، عجینشده با جامعه و دارای جایگاهی محوری در بازار سرمایه کشور که از مختل شدن روند طبیعی زندگی آحاد شهروندان و چرخه عادی فعالیتهای کشاورزی، صنعتی و خدماتی کشور در نتیجه حوادث احتمالی که به صورت طبیعی یا مصنوعی اتفاق میافتد به شیوهای آسان، سریع، مشتریمدار و با کمترین هزینه و به شکلی همهجانبه جلوگیری میکند و الهامبخش و الگو برای بیمهگران آسیای میانه، خاورمیانه و شمال آفریقا در این زمینه
است.» در برنامه تحول در صنعت بیمه به منظور دستیابی به این چشمانداز چهار راهبرد و سیاست صنعت بیمه معرفی شدند: ۱- استقرار نظام کنترل و نظارت هوشمند، نهادینه و خودتنظیم ۲- گسترش افق پوششهای بیمهای خرد با قیمتهای ارزان ۳- گسترش عمودی پوششهای بیمهای کلان با قیمتهای اقتصادی ۴- گسترش تعاملات منطقهای و بینالمللی. در این راستا پژوهشکده بیمه میتواند با طراحی دورههای آموزشی آکادمیک بیمه تا سطوح دکترای تخصصی، اجرای دورههای آموزشی حرفهای و کاربردی برای نیروی انسانی صنعت بیمه کشور، طراحی مدلی برای انتقال صنعت بیمه کشور از وضعیت انحصاری به وضعیت رقابتی و طراحی و ارائه پوششهای بیمهای جدید جهت عملیاتی شدن برنامه استراتژیک صنعت بیمه کشور گام بردارد.
نقش پژوهشکده بیمه در اجرای درست طرح تحول صنعت بیمه چیست؟
برای اینکه به نقش پژوهشکده بیمه در اجرای طرحتحول صنعت بیمه بپردازم اجازه میخواهم که مختصری درباره طرح تحول صحبت کنم و اینکه طرح تحول به دنبال چیست و بعد به تاثیر و نقش پژوهشکده بیمه در عملیاتی کردن این طرح اشاره کنم.
مسالهای که همه صاحبنظران عرصه بیمه در ایران درباره آن متفقالقول هستند، این است که صنعت بیمه در ایران با چالشهای متعددی روبهرو است؛ پایین بودن ضریب نفوذ بیمه در ایران به نسبت میانگینهای جهانی، عدمتعامل مناسب با بازارهای جهانی در قبول و واگذاری بیمه اتکایی، بالا بودن قیمت تمام شده محصولات بیمهای کشور، نبود شرکتهای بیمهای تخصصی، وجود انحصار در بازار بیمه، فقدان فرآیند سیستماتیک کارآمد تحقیق به منظور تولید و عرضه محصولات بیمهای جدید و ارتقای کیفیت محصولات بیمهای تولیدی موجود، عدم اهتمام جدی به امر آموزش نیروی انسانی در صنعت بیمه و نبود ارتباط منطقی میان آموزشهای دانشگاهی با نیازهای واقعی بازار بیمه برخی از این چالشها است. همچنین در صورتی که فرمان ده مادهای رییسجمهور را مورد واکاوی قرار دهیم به نکات قابل تامل دیگری برمیخوریم، رقابت در صنعت بیمه، مشتری مداری، اصلاح سیستم نظارتی، ارتقای عدالت در صنعت بیمه، بهبود ضریب نفوذ بیمه، توسعه بیمههای عمر، گسترش بیمه اتکایی و حمایت از قشرهای آسیبپذیر برخی از این نکات کلیدی است. فرمان ده مادهای رییسجمهور هم اتفاقا دست روی نقاط ضعف صنعت بیمه کشور گذاشته
است که بایستی به آن توجه شود. طرح تحول به دنبال یک دگرگونی و تغییر در صنعت بیمه کشور است؛ به طوری که برخی از چشماندازهای این تحول در سال ۱۴۰۴ عبارتند از: بالا رفتن ضریب نفوذ بیمه از میانگین ضریب نفوذ جهانی، رقابتی، تجارتی و حرفهای کردن صنعت بیمه کشور، پایداری و ثبات در ارائه خدمات بیمهای، واگذاری حداقل ۷۰درصد از بیمه کشور به بخش خصوصی، عدالت در عرضه خدمات بیمهای به دهکهای درآمدی و تعادل در پوشش بیمهای مناطق مختلف کشور، آسانی، سرعت، مشتریمداری و همه جانبه بودن عرضه خدمات، تنوع و عدم تمرکز در ساختار پرتفوی صنعت بیمه.
با چنین رویکردی پژوهشکده بیمه رسالتی مهم در راستای طرح تحول بر عهده دارد به طوری که از یک طرف با ارائه طرحهای تحقیقاتی و بررسیهای علمی به شناسایی دقیق ضعفها و کاستیهای موجود در صنعت بیمه میپردازد و مسیر را برای برنامهریزی صحیح هموار میکند و از طرف دیگر همچنان که اشاره شد میان آموزشهای دانشگاهی بیمه و نیازهای واقعی بازار بیمه ارتباط منطقی وجود ندارد و مثل بسیاری از حوزههای کاری دیگر در صنعت بیمه شاهد حضور افراد زیادی با تخصصهای غیر بیمهای هستیم که پژوهشکده بیمه با دایر کردن دورهها و کارگاههای آموزشی کاربردی میتواند در رفع این نقیصه مثمرثمر باشد.
مضافا این که پژوهشکده قصد دارد با برگزاری دورههای دکترا در رشتههای اقتصاد بیمه، حقوق بیمه، مدیریت بیمه و آمار بیمه به کمک دانشگاههای معتبر خارجی در تربیت نیروی انسانی برای دانشگاهها در رشتههای مذکور، زمینه تربیت کارشناسان و تقویت بیمه علمی در حوزه بیمه گام موثری بردارد.
پژوهشکده بیمه چه برنامههایی برای آموزش نیروی انسانی دارد؟
صنعت بیمه در ایران با وجود ظرفیتهای بالقوه برای نیل به توسعه مطلوب و به رغم تحولات و دستیابی به نرخهای رشد چشمگیر در سالهای اخیر، در مقایسه با برخی از کشورهای با اقتصاد مشابه هنوز با جایگاه مطلوب خود فاصله دارد که در این راستا استراتژی توسعه سریع در قالب برنامههای توسعه توصیه شده است. با توجه به اهمیت برنامهریزی در تسریع روند حرکت مطلوب صنعت بیمه کشور در نیل به اهداف از پیش تعیین شده و به منظور ایجاد زمینههای لازم برای تجدید ساختار مطلوب و تسریع در توسعه این صنعت و همچنین افزایش اثربخشی و کارآیی آن، رییس کل بیمه مرکزی ایران، «تحول ساختاری و آموزش» را کلیدیترین بحث برنامه پنج ساله و یک ساله این سازمان معرفی کردند، با توجه به نیازهای برنامه تحول صنعت بیمه، برنامههای آموزشی به نحوی ارتقا مییابد که ایران به عنوان مرکز آموزش متخصصان بیمه برای داخل کشور و کشورهای منطقه ایفای نقش کند.
در حوزه صنعت بیمه، سامان بخشیدن به امور آموزشی و پژوهشی، جهت دادن به پایاننامههای بیمهای کارشناسی ارشد و دکترا و فراهم کردن امکانات لازم برای هدایت و اجرای طرحهای پژوهشی در جهت اولویتهای صنعت بیمه کشور به منظور حل مشکلات و ارتقای کیفیت عملکرد این صنعت، از جمله رسالتهای پژوهشکده بیمه به شمار میرود.
فعالیتهای آموزشی پژوهشکده بیمه به صورت رسمی از بهمن ۱۳۸۶آغاز شد. در این راستا اداره آموزش و پژوهش به منظور سازمان دادن به امور آموزشی و پژوهشی که از زیربناییترین اهداف تشکیل پژوهشکده میباشد ایجاد شده و وظیفه برگزاری دورههای آموزشی تخصصی کوتاه مدت و بلندمدت، برگزاری سمینارها و کارگاههای آموزشی، تقویت و جذب فعالیتهای علمی و پژوهشی از دانشگاهها و موسسات پژوهشی بیمهای، بررسی و شناسایی نیازهای آموزشی و اولویتهای پژوهشی صنعت بیمه، انجام امور اجرایی مربوط به حمایت از پایاننامههای تحصیلی، انجام امور دبیرخانه شورای پژوهشی و اجرایی نمودن مصوبات شورا، انجام هماهنگیهای لازم در خصوص نشریات تخصصی بیمه را بر عهده دارد.
پژوهشکده بیمه از نظر تجهیزات آموزشی در حال حاضر دارای ۲ کلاس آموزشی و یک سالن کنفرانس مجهز به سیستمهای سمعی و بصری طبق استانداردهای روز دنیا است. اما این تجهیزات برای پشتیبانی آموزشی صنعت بیمهای که دارای ۱۱۰۰۰نمایندگی بیمه و قریب به ۵۰۰کارگزار و ارزیاب خسارت بیمهای میباشد، به هیچ وجه کافی نیست. بنابراین ضروری است، از تکنولوژی آموزشی بهره متناسبتر و بیشتری گرفته، دورههای آموزش از راه دور مورد مطالعه و بررسی قرار گیرد تا بتوان در راستای برنامهریزی، پیادهسازی و اجرای دورههای آموزش الکترونیک گام برداشت تا از این طریق چتر آموزش بر بدنه صنعت بیمه در کل کشور و حتی کشورهای منطقه گسترانیده شود. بر این اساس یکی دیگر از برنامههای پژوهشکده بیمه طراحی و پیادهسازی آموزشهای الکترونیک میباشد که مهمترین بخش آن نیز تهیه محتوای آموزش الکترونیکی است.
البته همزمان با محقق شدن اهداف آموزش از راه دور، پژوهشکده بیمه، بهطور مستمر در حال طراحی، اجرا و ارزشیابی برنامههای آموزشی متنوع و مورد نیاز فعالان صنعت بیمه میباشد، برنامههای مذکور در قالب دورهها، کارگاهها و سمینارهای آموزشی با بهرهگیری از تجارب اساتید موجود در داخل کشور و نیز اساتید خارجی اجرا خواهد شد. همچنین پژوهشکده بیمه در ارتباط با پانزدهمین همایش ملی و دومین همایش بینالمللی بیمه و توسعه برای اولین بار به طراحی کارگاههای آموزشی در حوزه ؟؟؟؟ خاصی از چهاردهم آذرماه تا اوایل دیماه ۸۷ برگزار میشوند.
نهاد رسمی آموزش بیمه در مالزی یکی از معتبرترین موسسات آموزش بیمهای بین کشورهای اسلامی میباشد. پژوهشکده بیمه با عقد تفاهمنامه با موسسه مذکور، مقدمات همکاریهای گسترده را با این مجموعه فراهم نموده است و کارگاههای آموزشی که ذیلا بهطور مختصر مطرح خواهند شد، در همین راستا برنامهریزی شده و اجرا میگردد.
* لطفا برخی از برنامههای آموزشی پژوهشکده بیمه را که ارائه شده تشریح کنید؟
برنامههای آموزشی ارائه شده را میتوان به چهار گروه دورههای آموزشی، کارگاهها با حضور اساتید داخلی، کارگاه با حضور اساتید خارجی و سمینارهای آموزشی تقسیم کرد، که اصول و کلیات بیمه، مدیریت استراتژیک، مدیریتی منابع اطلاعات (IRM)، مدیریت دانش، بازاریابی خدماتی، مدیریت فرآیند، تعالی سازمانی از دورههای آموزشی، مدیریت روابط با مشتری(CRM)،
- آمار بیمه
- داده کاوی
- بیمه مسوولیت و زیانهای پولی
- مدیریت تحول
- بیمه نفت و انرژی
- از کارگاههای با حضور اساتید داخلی،
- داده کاوی
- مالیه اسلامی و تکافل
- بیمه مسوولیت
- بیمهگری و صدور بیمه مسوولیت
- بیمه حوادث شخصی
- دوره مقدماتی بیمه عمر
- بیمهگری و صدور بیمه اتکایی
- بیمه اتکایی
- مقدمهای بر تکافل
- بیمه تمام خطر مقاطعه کاران و تمام خطر نصب
- مهارتهای موثر در مذاکره برای پرداخت خسارت
- مدیریت ریسک از کارگاههای آموزشی با حضور اساتید خارجی و فناوری اطلاعات و ارتباطات در صنعت بیمه
- بازاریابی الکترونیکی در صنعت بیمه
- کسب و کار الکترونیکی در صنعت بیمه از محورهای سمینارهای آموزشی هستند.
ارتباط پژوهشکده بیمه با اساتید و کارشناسان این صنعت در خارج از کشور به چه صورت است؟
ارتباط و هماهنگی با مراکز علمی و آموزشی بیمه در کشورهای پیشتاز برای برنامهریزی و برگزاری دورههای آموزشی دانشگاهی (بلند مدت) با توجه به نیازهای صنعت بیمه یکی دیگر از فعالیتهای پژوهشکده بیمه میباشد که در این زمینه با شناسایی دانشگاهها و موسسات معتبر آموزشی مختلف در سراسر دنیا مکاتبه و مذاکره صورت گرفته است که به شرح زیر میباشد.
- تفاهم با دانشگاه تولوز فرانسه (University of Toulouse) به منظور برگزاری دو دوره کارشناسی ارشد و دکترای تخصصی بیمه در مقطع دکترای تخصصی برای رشتههای اقتصاد بیمه، حقوق بیمه، آمار بیمه و مدیریت بیمه قراردادی در حال انعقاد است و به زودی اطلاعیه جذب دانشجو در این رشتهها منتشر خواهد شد.
- امضای یادداشت تفاهم با موسسه بیمه مالزی (MII) در خصوص همکاریهای استراتژیک در زمینه ارائه خدمات به کارشناسان هر دو طرف و برگزاری کارگاههای آموزشی.
- مذاکره با دانشگاهها و موسسات معتبر خارج از کشور از جمله University of Mary Washington Illinois State University Goorgia State University, Munich Re, Swiss Re cii, University Forida State در خصوص اعزام دانشجو
- انعقاد تفاهمنامه با موسسه علوم آسیایی (AIMS)(۱) در مالزی جهت استفاده از تجارب این موسسه در تربیت نیروی انسانی در صورتهای مختلف از جمله مالیه اسلامی (تکافل) و آمار بیمه.
- مذاکره با پژوهشگاه بینالمللی و آموزش مالیه اسلامی (INCFIF) (۲) مالزی جهت همکاریهای پژوهشی مشترک در حوزه تکافل و نیز برگزاری کارگاههای آموزشی، متن تفاهمنامه برای امضای طرف مالزیایی ارسال شده است.
- تبادل نظر با موسسه بانکداری و مالیه اسلامی مالزی (IBFIM) (۳) جهت طراحی و اجرای طرح پژوهشی برای تاسیس صندوق بیمه تکافل/ اتکایی با توجه به تکلیف بیمه مرکزی ایران برای انجام چنین پژوهشی.
لطفا گزارشی از عملکرد صنعت بیمه در دنیا ارائه داده و حتیالمکان صنعت بیمه ایران را با سایر کشورها مقایسه نمایید.
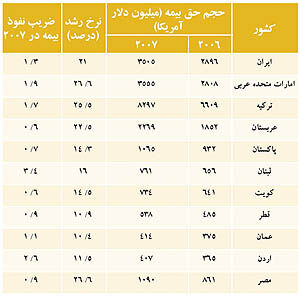
حجم حق بیمه ایران بر اساس آمار منتشر شده از سایت www.swissre.com در سال ۲۰۰۷ معادل ۳۵۰۵میلیون دلار بوده است که نسبت به سال قبل (۲۸۹۶میلیون دلار) ۲۱درصد رشد داشته است. اما حجم حق بیمه معیار مناسبی جهت توضیح شیوع بیمه در کشورها نمیباشد. شاخصی که بیانگر میزان گسترش بیمه میباشد، ضریب نفوذ بیمه است که عبارت است از نسبت حجم حق بیمه به تولید ناخالص داخلی و بیانگر حجم تولید ناخالص داخلی است که به خرید خدمات بیمهای تخصیص مییابد. در صورتی که بخواهیم مقایسهای بین ایران با چند کشور منطقه داشته باشیم جدول زیر راهگشا است:
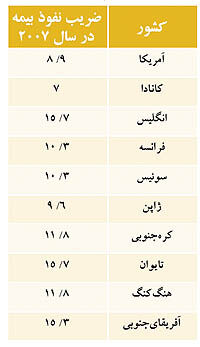
اگر چه حجم حق بیمه در ایران نسبت به بسیاری از کشورهای منطقه همچون اردن و لبنان بالاتر است، اما به دلیل اینکه تولید ناخالص داخلی ایران نسبت به این کشورها بیشتر است، در نهایت ضریب نفوذ بیمه ایران کمتر از آنها است. برای ارائه تصویری روشنتر از وضعیت ضریب نفوذ بیمه در ایران در جدول زیر ضریب نفوذ کشورهای منطقه با چند کشور دیگر ارائه شده است.
به طور کلی باید گفت که حجم حق بیمه تولیدی بیمههای بازرگانی و ضریب نفوذ آن در ایران با توجه به پتانسیل موجود بسیار پایین است که لزوم ارائه طرحهایی جهت افزایش کمی و کیفی سطح بیمه در ایران را آشکار میسازد.
در خاتمه نقطهنظر خود را در خصوص طرح تحول صنعت بیمه و موانع پیشروی آن بفرمایید.
طرح تحول صنعت بیمه میتواند تغییرات بنیادی در صنعت بیمه به وجود آورد و باعث اعتلای صنعت بیمه گردد. بنابراین با اجرای دقیق این طرح میتوان گامی موثر در جهت رشد و توسعه صنعت بیمه و به تبع آن توسعه اقتصادی برداشت. عمدهترین موانعی که ممکن است طرح تحول صنعت بیمه را با مانع روبهرو نماید عبارتند از:
۱ - عدم آشنایی مردم با انواع بیمه و مزایای آن
۲ - به روز نبودن دانش بیمهای در کشور
۳ - ساختار سنتی شرکتهای بیمه
۴ - عدم توسعه فنآوری اطلاعات در شرکتهای بیمه