دلایل تراز منفی صادرات و واردات بیمهای در کشور
عکس: حمید جانیپور<br>جواد سهامیان مقدم، مدیرعامل بیمه ایران میگوید: خروج بیمهگران اتکایی خارجی، الزام بیمه مرکزی به اخذ نرخ و شرایط بیش از ۴۰میلیون دلار از خارج کشور، درخواست بیمهگذاران برای ارائه Slip مهر و امضا شده جایگاه شرکتهای بیمه داخلی را در حد وظایف یک نماینده تنزل داده است.<br>
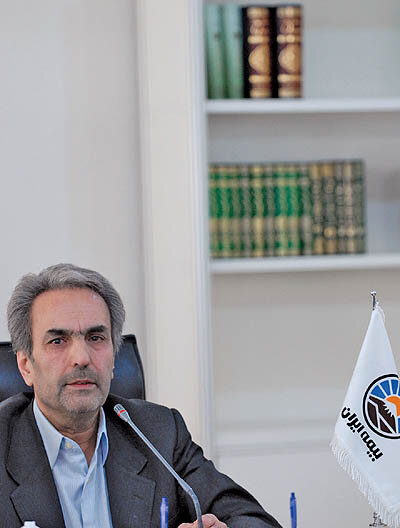
عکس: حمید جانیپور
جواد سهامیان مقدم، مدیرعامل بیمه ایران میگوید: خروج بیمهگران اتکایی خارجی، الزام بیمه مرکزی به اخذ نرخ و شرایط بیش از ۴۰میلیون دلار از خارج کشور، درخواست بیمهگذاران برای ارائه Slip مهر و امضا شده جایگاه شرکتهای بیمه داخلی را در حد وظایف یک نماینده تنزل داده است.
سهامیان مقدم عنوان میکند: وجود شرایط فوقالذکر موجب شد تا بیمهگران خارجی نرخ بالاتر و فرانشیز بیشتری برای قبولی اتکایی به بیمهگران ایرانی پیشنهاد نمایند.
آقای سهامیان، تعامل و همکاریهای منطقهای و بینالمللی و بیمههای اتکایی دو محور از محورهای همایش بیمه و توسعه امسال هستند، لطفا ابتدا بیمههای اتکایی را تعریف و ضرورت آن را توضیح دهید؟
واگذاریهای اتکایی مکانیزمی است که شرکتهای بیمه با توزیع ریسک، سایر شرکتهای بیمهای را در سرنوشت مالی خود شریک میکنند، در بیمههای اتکایی بیمهگر واگذارنده مطابق با قرارداد، درصدی از حق بیمه را در قبال تامین مالی خسارات خطری پیشبینی شده توسط بیمهگر اتکایی به او پرداخت میکند. دلیل وجودی بیمههای اتکایی نیز همان دلیل وجودی شرکتهای بیمه مستقیم است، همانطور که افراد حقیقی یا حقوقی برای پوشش خطرات خود به شرکتهای بیمه مراجعه میکنند، بیمهگران نیز با توزیع خطرات میان بیمهگران اتکایی بخشی از تامین خسارات را به آنان واگذار میکنند.
در واقع احتمال تحقق خطرات پذیرفته شده، عدم پیشبینی کامل در مورد شدت و میزان خسارت و عدم ظرفیت کافی مالی شرکتهای بیمه برای جبران خسارات احتمالی دلایل اصلی واگذاری اتکایی به شرکت بیمه اتکایی است.
آثار و نتایج استفاده از مکانیزم بیمههای اتکایی چیست؟
در عملیات اتکایی، براساس یک اصل پذیرفته شده باید ریسکها در یک منطقه وسیع توزیع شود تا در صورت تحقق حوادث این خسارات در بین تعداد زیادی از کشورها تقسیم شود و اقتصاد ملی آنان با مشکلات مالی ناشی از جبران آسیبهای وارده مواجه نشود.
مکانیزم اتکایی مانع ورشکستگی شرکتهای بیمه میشود، چرا که شرکتهای بیمه بیش از توان مالی خود ریسک قبول نمیکنند و در صورت تحقق خطرات مسوول جبران همان بخشی که پذیرفتهاند، هستند. همچنین بیمههای اتکایی مکانیزمی برای حمایت از صاحبان سرمایه و بیمهگذاران در صورت بروز خطرات و پرداخت خسارت به شمار میآیند. بیمههای اتکایی زمینهای برای ارتقای صنعت بیمه در کشور به لحاظ همسانسازی تکنولوژی صنعت بیمه است و به عبارتی به موازات واگذاریهای اتکایی، تجربیات و مباحث علمی روز صنعت بیمه در دنیا نیز مورد تبادل نظر جهانی قرار گرفته و منتقل میشود.
آیا این تعامل صنعت بیمه کشورمان با سایر بیمهگران اتکایی دنیا تاثیری در آمادگی برای پیوستن به WTO دارد.
البته، بیمههای اتکایی جهت تقویت همکاریهای بینالمللی و آماده شدن برای ورود صنعت بیمه به WTO خواهد شد. در واقع بیمههای اتکایی قبولی و واگذاری ریسک به منزله صادرات و واردات ارز است که کشورها سعی دارند تراز بیمههای اتکایی آنها مثبت باشد.
دلایل منفی بودن تراز بیمههای اتکایی در کشورمان چیست؟
مهمترین دلیل آن عدم رتبهبندی اعتبار شرکتهای بیمه ایرانی است، شرکتهای بیمه خارجی تمایل دارند در بحث واگذاریهای اتکایی با شرکتهای بیمهای قرارداد داشته که از درجه بالای اعتبار برخوردار بوده و توان ایفای تعهدات خود را داشته باشند.پایین بودن توان مالی شرکتهای بیمه داخلی و تحریم بیمهگران ایرانی توسط شرکتهای بیمه اتکایی که شرکای آمریکایی دارند نیز دلایلی بر منفی بودن تراز واردات و صادرات بیمهای در کشور است.
آیا افزایش سرمایه شرکتها میتواند بخشی از مشکلات را حل کند؟
افزایش سرمایه و ذخایر بیمهای موجب ارتقای ظرفیت شرکت در پذیرش ریسکها است، طبق اساسنامه شرکتهای بیمه در کشورمان، بیمهگران مجاز به قبولی ریسک تا مرز ۲۰درصد سرمایه و ذخایر فنی بدون احتساب ذخایر فنی خسارت هستند که با افزایش ظرفیت مالی شرکتهای بیمه میتوانند حجم بیشتری از ریسک را بپذیرند.
چالشهای پیشروی عملیات اتکایی چیست؟
در شرایط فعلی بازار بیمه کشورمان تحریم ایران موجب شد تا شرکتهای بیمه اتکایی اروپایی و بروکرهای دارای رتبه اعتبار بالا از ادامه کار با کشورمان انصراف دهند که کار را برای واگذاری اتکایی به بازارهای بینالمللی و بیمهگران اتکایی معتبر مشکل کرده است.
از سویی سیاست بیمه مرکزی و تکلیف شرکتهای بیمه داخلی به اخذ نرخ و شرایط پروژههای بیش از ۴۰میلیون دلار توسط بیمهگران اتکایی خارجی مشکلات این صنعت را در این بخش مضاعف کرده است.
این الزام بیمه مرکزی این توقع را در بیمهگذاران به وجود آورده که شرکتهای بیمه داخلی شرایط مناقصه مهر و امضا شده (Slip) را به عنوان شرط قرارداد در اختیار آنان قرار دهند، این روند جایگاه شرکتهای بیمه را از نظر وظایف تا حد یک نماینده تنزل داده است. از دیگر نتایج شرایط فوق رجوع مستقیم بیمهگذاران به بروکرهای خارجی برای خرید بیمهنامه است که این امر ضمن ایجاد شرایط نامساعد مالی، افزایش نرخ و فرانشیز (بخشی از خسارت که توسط بیمهگذار جبران میشود) را به دنبال خواهد داشت، چرا که بیمهگذاران قدرت و علم چانهزنی با بیمهگران اتکایی دنیا را ندارند.
به عنوان مدیرعامل بیمه ایران چه راهکارهایی برای حل مشکلات فوق دارید؟
برای رفع مشکلات بخش اتکایی راهکارهای متفاوتی پیشنهاد می شود که البته مفهوم این راهکارها به معنای عمل به یکی از آنها نیست، بلکه اجرای راهکارها به موازات یکدیگر مثمرثمر خواهد بود. از سویی اصلاح سیاست بیمه مرکزی در خصوص شرکتهای بیمه داخلی به ارائه نرخ و شرایط توسط خود آنها مجاز باشند و پس از صدور بیمهنامه برای واگذاری مازاد ظرفیت خود و مازاد ظرفیت بازار داخلی کشور اقدام کنند.
در واقع نقش تصمیمگیری از خارج به داخل کشور منتقل نشود.
صنعت بیمه در این شرایط چه وظایفی دارد؟
صنعت بیمه کشورمان باید در خصوص پذیرش و واگذاری ریسکها تعاملات منطقی داشته و در چارچوب قراردادهای اتکایی با خارج از کشور از نیروهای توانمند و متخصص استفاده نماید.
همچنین بیمه مرکزی زمینه رتبهبندی شرکتهای بیمه را مهیا کرده تا زمینه پذیرش ریسک توسط بیمهگران ایرانی نیز توسعه یابد. افزایش سرمایه شرکتهای بیمه داخلی که به تبع آن افزایش ظرفیت قبول اتکایی در کشور را تحقق میبخشد در دستور کار قرار گیرد. این در حالی است که بحث افزایش سرمایه بیمه ایران که در کمیسیون اقتصادی دولت مورد تاکید قرار گرفته است، تحقق یابد.
برای ارتقای ظرفیت داخلی و مقابله با تحریمهای بازار تدوین چه برنامههایی لازم است؟
ایجاد یک صندوق اتکایی از محل ذخایر ارزی با حمایت و مشارکت دولت تا مازاد ظرفیت نگهداری به آن واریز شود و جبران خسارات احتمالی از محل صندوق صورت گیرد میتواند یک گام مفید در مقابله با تحریمها باشد. در این زمینه همانطور که میدانید پیشنهاد ایجاد صندوق با یکهزار میلیارد دلار از محل ذخایر ارزی مطرح شد که زمینه تحقق و عملیاتی شدن آن ضرورت پیگیری دارد.
همچنین ایجاد و زمینه تقویت صندوقهای منطقهای و بینالمللی از جمله صندوق اتکایی فیر- اکو، ایجاد یک ظرفیت مالی بالا در زمینه اتکایی با ایجاد یک شرکت بیمه در کشورهای عضو اوپک تا با ضوابط و مقرراتی برای فعال بودن بیشتر در مواقع بحران و تحریم فعالیت کند، نیز از دیگر اقدامات میتواند باشد.
بررسی حقوقی، قانونی و مالکی مشارکت و سرمایهگذاری بیمههای داخلی در شرکتهای بیمه فعال و قابل اطمینان در منطقه خلیجفارس، آسیای جنوب شرقی، اتحادیه بیمهگران آسیایی، آفریقایی به گونهای که حق داشته باشیم از این سهم و سرمایهگذاری در اعلام نرخ و شرایط سهم قبولی از ایران نقش موثری را ایفا کنیم.
تاسیس و تشکیل شرکتهای مشترک با بیمهگران اتکایی خارجی
(Goint Venture) در داخل کشور، در واقع سرمایهگذار خارجی در داخل کشور و ایجاد قوانین و مقررات مربوطه در زمینههای اتکایی و استفاده از بازارهای مالی بینالمللی که روش جدید است.
کنسرسیوم چه نقشی در این توانمندی دارند؟
تشکیل و تقویت کنسرسیومهای داخلی و استفاده از حداکثر ظرفیت توان مالی داخلی به منظور جلوگیری از واگذاری بیشتر به خارج از کشور و از سوی دیگر افزایش سهم نگهداری در داخل کشور بسیار مفید است. استفاده از توان مالی دولت در شرایط بحرانی برای مورد بیمههای با سرمایه بالا میتواند مفید باشد.