سیستمهای سنتی راخراب کنید و همه چیز را از نو بسازید
عکس : حمید جانی پور <br>بیآنکه بخواهیم جانبدارانه قضاوت کنیم باید اعتراف کرد که صنعت بیمه کشورمان هیچگاه دارای یک برنامه و چشمانداز نبود و طرح تحول در صنعت بیمه حرکتی بود که از ابتدای سال ۸۶ به دنبال فرمان ۱۰ مادهای رییسجمهور آغاز شد.
عکس : حمید جانی پور
بیآنکه بخواهیم جانبدارانه قضاوت کنیم باید اعتراف کرد که صنعت بیمه کشورمان هیچگاه دارای یک برنامه و چشمانداز نبود و طرح تحول در صنعت بیمه حرکتی بود که از ابتدای سال ۸۶ به دنبال فرمان ۱۰ مادهای رییسجمهور آغاز شد.
دکترفرشباف ماهریان رییس کل بیمه مرکزی ایران در این خصوص میگوید: از زمانی که به ساختمان بیمه مرکزی آمدم حتی یک برنامه کوتاهمدت برای تنها یک بخش صنعت بیمه هم ندیدم. او بیبرنامگی و عدم استفاده درست از فناوریهای اطلاعات را بزرگترین چالش صنعت بیمه میداند.
برنامه محوری و بهکارگیری از فناوری اطلاعات از خواستهها و سیاست دکترفرشباف است که در مصاحبهاش با خبرنگار دنیایاقتصاد بارها بر اجرای درست آن تاکید کرد و گفت: با کسی تعارف نداریم و شرکتها موظف هستند برنامهها و توصیههای بیمه مرکزی ایران را جدی گرفته و به کار بندند.
به او گفتم، یادم میآید روزی که با دکتر همتی رییس کل سابق بیمه مرکزی ایران در همین دفتر و پشت همین میز مصاحبه داشتم، میگفت: وزیر وقت اقتصاد و دارایی در حالی که حکم ریاست را به دستش میداد گفته بود: به ساختمان خیابان آفریقا برو و صنعت بیمه را از صندوقچه خاک خورده بیرون بیاور و توسعه بده.
فرشباف لبخندی زد و پاسخ داد، دکتر همتی بیمه را از صندوقچه خاک خورده بیرون آورد و کارهای خوبی انجام داد، اما من در بیمه مرکزی به تمام مسوولان گفتهام کل سیستمهای سنتی بیمه مرکزی را خراب کنید و همه چیز را از نو بسازید، وجب به وجب بیمه مرکزی نیازمند تغییر و اصلاحات است...
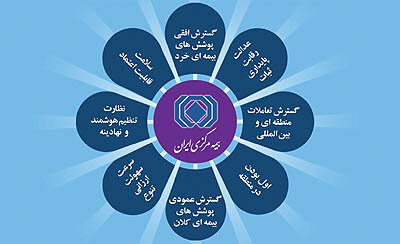
آقای دکتر، سیاستگذاری و نظارت کلان اولین محور همایش امسال بیمه و توسعه است، لطفا در خصوص برنامههای بیمه مرکزی برای سیاستگذاری در راستای نظارت کلان بر عملکرد شرکتهای بیمه توضیح دهید؟
حذف تدریجی تعرفه و اجرای نظام مالی از سیاستگذاریهای بیمه مرکزی برای نظارت ساختاری بر عملیات بیمهگری است، اما این فرآیند نیازمند برنامه عملیاتی بوده تا بتوان ظرف مدت ۵ سال تدریجی تعرفه برخی از رشتهها را حذف و حتی تعرفه رشتهای مانند شخص ثالث را حفظ کرد.
همچنین برای اطمینان از وضعیت شرکتهای بیمه برای حضور در بازار رقابتی بدون تعرفه رتبهبندی شرکتهای بیمه از نظر شاخصهای مهم در برنامه کاری قرار گرفت و تواناییهای شرکتها از نظر نیروی انسانی، سرمایه، دارایی، ذخایر، چگونگی مصرف منابع، ماشینآلات و تجهیزات اداری و استقرار نرمافزار بیمههای الکترونیکی مورد ارزیابی قرار گرفتند که در شاخص استفاده از فنآوری اطلاعات بیمه البرز در میان شرکتهای بیمه دولتی و شرکت بیمه ملت از بین شرکتهای بیمه خصوصی البته رتبه اول را کسب کردند.
ایجاد شرکتهای تخصصی به ویژه شرکت تخصصی بیمههای عمر و پسانداز از برنامههای بیمه مرکزی است تا این شرکت بتواند خلا بیمههای عمر را در کشور جبران و موجب ارائه خدمات مطلوب به مشتریان شود.
ساختار صنعت بیمه محور دیگر همایش است، تعریف شما از ساختار فعلی چیست؟
ساختار صنعت بیمه اعم از ترکیب پرتفوی، انحصاری بودن، تنوع و تمرکز خدمات مورد تجزیه و تحلیل قرار و برنامه عملیاتی آن تنظیم میشود.
این برنامه نشان خواهد داد تا چگونه صنعت بیمه از انحصار خارج شود و سایر رشتهها آن قدر فعال شوند که سهم کمتری از پرتفوی بازار در انحصار بیمههای اتومبیل باشد و سیاست عدم تمرکز در کشور سازماندهی شود. چرا باید ۵۱درصد پرتفوی بازار متعلق به پایتخت باشد و برای توزیع خدمات بیمهای در سراسر کشور و استفاده از عوامل صنعت بیمه مانند سرپرستی، شعب و نمایندگان شرکتهای بیمه در اقصینقاط کشور از دیگر موارد مورد توجه بیمه مرکزی است.
بیمه مرکزی در راستای اجرای این برنامهها و تحقق اهداف و استفاده از ظرفیتهای شرکتهای نمایندگی در استانها برنامه ۵ سال اول توسعه صنعت بیمه را تدوین کرده است که با جدید آن را دنبال خواهد کرد.
آقای دکتر شما در توسعه صنعت بیمه مصر هستید، اما بخشی از این عدم توسعهیافتگی ناشی از محدودیتهای قوانین و مقررات که اتفاقا یکی از محورهای همایش نیز میباشد، است. درخصوص قوانین و مقررات نیز توضیح دهید؟
از آنجا که بیمه یک دانش حرفهای و تخصصی است بررسی قوانین و مقررات آن با مطالعه قوانین کشورها توسعهیافته آغاز شده است. افزایش ضریب نفوذ بیمه نیز هدف این کشورها بوده و ایران برای رسیدن به این هدف نیازمند ارائه طرحهای وسیع و پیچیده ندارد، بلکه با در نظر گرفتن ارزشهای اسلامی و اعتقادی جامعه و تطبیق آن با ارائه خدمات به راحتی میتوان مسیرهای مناسب جهت دستیابی به اهداف متعالی، ایفای نقش ارزنده بیمه و ارتقای جایگاه آن در اقتصاد ملی را پیدا کرد.بررسیهای اولیه نشان میدهد ظرفیت بالقوه قابل توجهی در قوانین فعلی بیمه کشورمان وجود دارد که بدون نیاز به تغییر میتوان از مزایای آن بهرهمند شد و این جایگاه را به دست آورد.
حتی با در نظر گرفتن قوانین موجود شورای عالی بیمه میتواند آییننامههای متناسب با دیدگاه مطرح در اقتصاد کشور مانند چشمانداز ۲۰ ساله، سیاستهای کلی اصل ۴۴ و فرمان ۱۰ مادهای رییسجمهور را تدوین کند. این کار به تلاش گسترده بیمهگران نیاز دارد و بایستی بیمه مرکزی و شرکتهای بیمه در این راستا همکاری و تعامل لازم را داشته باشند.
توسعه بازار نیازمند دادوستد است و عرضه و تقاضای بازار را توسعه میدهد، اقدامات بیمهمرکزی در جهت تقویت بخش عرضه است و عرصه تقاضا به خاطر نبود فرهنگ بیمه، استقبالی از مزایای آن نمیکند. بیمه مرکزی برای توسعه فرهنگ بیمه چه برنامهای دارد؟
تاکنون هیچ برنامهای در چارچوب توسعه فرهنگ بیمه و نگاه به آینده طراحی نشده است، به طوری که حتی صنعت بیمه از بهرهمندی ابزارهای مرسوم و معمول مانند اصحاب رسانه نیز بهرهمند نیست. باید فرهنگ بیمه به عنوان حلقه مفقوده در وظایف بیمه مرکزی و حتی بدون ذکر نام بیمه مرکزی در تمامی رسانهها، کتب آموزش و پرورش، عالی و ارشاد اسلامی، صدا و سیما و... به نحو مطلوبی مطرح و بسط داده شود. هنوز در جامعه ما بین بیمههای تامیناجتماعی با بازرگانی تفاوت روشنی وجود ندارد و میدانیم بخش عمده فرهنگسازی بیمهای بر دوش بیمه مرکزی ایران است.
از این رو برگزاری جشنواره بیمه در مطبوعات برای فعالسازی مباحث بیمهای در رسانهها و انعکاس در جامعه به عنوان اولین گام در برنامههای بیمه مرکزی قرار گرفت. تدوین یک سرود خاص بیمه، تهیه یک سیر تحولات بیمه با نگرش به فردا که نمایش آن در بخشهای مختلف رسانهای امکانپذیر است.
مروری بر پوششها و توانمندیهای صنعت بیمه و آغاز گسترش تعامل با ذینفعان خواهد بود.
تعامل با ذینفعان که اشاره کردید محور دیگر همایش است. لطفا در این خصوص بیشتر توضیح دهید؟
هدف اصلی و عملیات صنعت بیمه باید به سوی اصلاح ساختارها و رفتارهای اجتماعی افراد به سوی نکات مطلوب باشد. برخی گمان میکنند اگر صنعت بیمه خسارات سنگینی به بیمهگذاران پرداخت کند، عملکرد متناسبی با وظایفش دارد، درحالی که بیمه باید بتواند با کنترلهای کارشناسی ریسکها، درجه ایمنی اماکن را ارتقا داده و حتیالامکان از بروز حوادث جلوگیری نماید تا ضمن کنترل ضریب خسارت در صنعت بیمه، بیمهشدگان از خطرات و عواقب آن مصون بمانند. درست است در زمان وقوع خسارات، بیمهگران آسیبهای ناشی از آن را جبران میکنند، اما این جبران در حد خسارات مالی است و جبران آسیبهای روانی غیرممکن است، بنابراین صنعت بیمه در تعامل با بیمهگذاران به ویژه مشتریان بیمههای عمر تمام شرایط زندگی و کار افراد را بررسی کرده و بیمهنامهای متناسب با این شرایط صادر کنند و در پروژههای پرخطر با بررسی و کنترل مراکز خطر و پیشبینی ابزارهای کنترل از بروز آنان جلوگیری کنند. این روش دارای دو نتیجه مهم است، اول اینکه امنیت در فضاهای کسبوکار ارتقا یافته و دوم اینکه با کنترل ضریب خسارات نرخ حق بیمهها بهطور خودکار کاهش مییابد که منافع آن شامل حال تمامی جامعه
میشود. از طریق ایجاد تعامل مناسب بین بیمهگر و بیمهگذار میتوان از سرمایهها به درستی حفاظت کرد.
آیا برای حل معضل بیمه شخص ثالث میتوان از این تعامل استفاده کرد؟
شورای عالی بیمه برای رعایت حال ذینفعان مشغول تدوین آییننامه اجرایی قانون جدید شخص ثالث است. این آییننامه به نحوی تنظیم شده که قسمت اعظم بیمهگذاران شخص ثالث (نزدیک به ۸۵درصد) که با رعایت مقررات راهنمایی و رانندگی نقش پررنگ در بروز تصادفات ندارند حق بیمه کمتری پرداخت کنند و در مقابل رانندگان پرریسک حق بیمه بیشتری بپردازند. در تعیین حق بیمه شخص ثالث شدت و تواتر تصادفات که توسط یک راننده به وقوع پیوسته مورد توجه قرار میگیرد تا جایی که اگر رانندهای در حالت مستی و استفاده از داروهای روانگردان که البته به تعداد انگشتان یک دست هستند موجب سانحه شدند از خدمات بیمهای محروم یا آنقدر هزینه اقتصادی آنها برابر خرید پوشش بیمهای افزایش یابد تا ناگزیر به اصلاح رفتارهای اجتماعی خود شوند.