سهامیان مقدم:بیمه ایران میتواند...
عکس:حمید جانی پور<br>روزگار ما روزگار انفجار اطلاعات و گسترش ارتباطات است. اینترنت مرزها را برهم زده و بخشهای مختلف زندگی انسان معاصر را دستخوش تحولات اساسی کرده است.
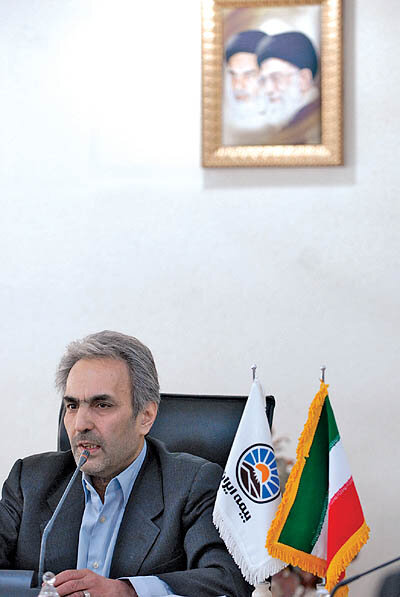
عکس:حمید جانی پور
روزگار ما روزگار انفجار اطلاعات و گسترش ارتباطات است. اینترنت مرزها را برهم زده و بخشهای مختلف زندگی انسان معاصر را دستخوش تحولات اساسی کرده است. نسل دیجیتال امروز به جای آنکه درگیر سختیهای ملموس برای رفع مایحتاج شود در هزار توهای شبکه درهم تنیده www به دنبال رفع نیازهای خود است. بانکهای الکترونیک، فروشگاههای الکترونیک، ادارههای الکترونیک و تجارت الکترونیک جایگزین الگوهای سنتی شده و خرید و فروشهای اینترنتی سیطره خود را بر زندگی امروزی گسترده است. هر کشوری با توجه به تلاش و برنامههایی که در زمینه استفاده از این فرصتهای جدید به کار بسته است میتواند سهم خود را در دهکده جهانی گسترش دهد و بهره کافی را از این فضای کسب و کار نوین ببرد.محصولات بیمهای نیز میتوانند در بازار الکترونیک خریداری شوند و بیمهگران زیرساختهای ارائه خدمات نوین بیمهای را آماده کردهاند.
شرکت سهامی بیمه ایران نیز در راستای اجرای طرح تحول صنعت بیمه کشور و ارائه سریع خدمات به مشتریان بسترهای ارائه خدمات نوین بیمهای را مهیا کرده است، اما بیمه ایران در اجرای سیاستهای کلی اصل ۴۴ قانون اساسی نیز براساس فرمان مقام معظم رهبری به عنوان تنها شرکت بیمه دولتی ادامه فعالیت خواهد داد و ضمن فعالیت در بازار باید از شبکه ۴هزار نفری نمایندگان خود نیز حمایت کند. خود جواد سهامیان مقدم، مدیرعامل بیمه ایران در این خصوص میگوید: در دنیای متحول کنونی، پیشرفتهای ژرفی در تجارت و بنگاههای اقتصادی مانند بیمه به وجود آمده است که از یک طرف رقبا به دنبال مطالعه و کشف شیوههای نوین کسب و کار حرفهای هستند و ما نیز باید همگام با این تحولات پیشرویم و از سویی فروش بیمهنامه امری تخصصی است و لازم است در بسیاری موارد برای خرید بیمهنامه با یک فروشنده مجرب مشورت کنند تا بیمهنامهای متناسب با نیازها و به صورت جامع خریداری کنند. بنابراین بیمه ایران در راستای اهداف خدماتی و حمایتی خود شرایط رقابت در فضای کسب و کار نوین امروزی را فراهم کرده است.
آقای سهامیان به نظر شما رقابت در فضای کسبوکار امروزی باید به چه صورت باشد؟
قبل از هر چیز باید بدانیم شرکتی در کسبوکار حرفهای موفق است که در بکارگیری روشهای ارائه خدمات از رقبا پیشی بگیرد. این شیوهها باید موجب ارتقای کمی و کیفی مشتریان شده و هزینهها را برای خریداران بیمه کاهش دهد.
اندیشیدن به درآمدزایی سازمان و تضمین بقای آن توسط مدیران امری معقول است اما این تفکر با منفعت طلبی و سودجویی بسیار فرق میکند. بنابراین تحقق سود قابل انتظار معقول در کسبوکار حرفهای نیازمند نوآوری در ارائه خدمات است.
روشهای سنتی دیگر پاسخگوی انسان امروزی با توجه به پیچیدگیهای زندگیاش نیست.
مقام معظم رهبری نیز در راستای همین ویژگیها سالجاری را به نام سال نوآوری و شکوفایی نام نهادند و رییسجمهور با این رهنمود خواستار طرح تحول صنعت بیمه شد و صنعت بیمه نیز مکلف به اجرای این فرامین هستند.
بیمه ایران نیز در راستای اجرای این اهداف به دنبال ارائه خدمات مطلوب به مشتریان است، طرح پرداخت خسارت در محل تصادف، فروش بیمهنامه الکترونیکی، نظارت درون فرآیندی از عملکرد شبکه فروش، ارائه طرحهای بیمه عمر براساس نیاز سنجیهای صورت گرفته از بازار و ... سرلوحه برنامههای این شرکت قرار گرفت تا خدمات آسان، سریع و ارزان در دسترس مشتریان قرار گیرد.
چگونه ضریب نفوذ بیمه در کشورمان افزایش مییابد؟
بهترین راهکار نوآوری و ارائه ایدههای جدید بر مبنای تفکر خلاق و در عین حال دائمی است. تولید بیمهنامه براساس نیازسنجی در بازارهای داخلی و تعریف طرحهای جدید برای تمام اقشار جامعه نیز موجب استقبال خریداران خواهد شد. متاسفانه صنعت بیمه کشورمان طی دهههای گذشته نتوانسته در آن بخش از فرهنگسازی در امر بیمه که به بیمهگران مربوط میشود موفق باشد و بیمهنامههای عمومی برای اقشار مختلف جامعه طراحی کند. فضای کسبوکار فعلی خدمات نوین را طلب میکند و با قاطعیت اعلام میکنم چنانچه مجموعه بیمهگران به دنبال نوآوری نباشند محکوم به ترک بازار خواهند شد.
تعریف شما از خدمات نوین چیست؟
نوآوری از طریق ICT به بازار ثابت کرده که استفاده از فنآوریهای اطلاعات و ارتباطات در پیروزی و شکست سازمان نقش موثری را ایفا میکند. به کارگیری این ابزار نوین در بازار بیمهای کشورمان نیز باید منجر به پاسخگویی بیمهگران به تمامی خواستههای مشتریان شود، ICT باید به گونهای طراحی و اجرا شود تا ارائه خدمات با کیفیت برتر به صورت یکی از مولفههای تعیین کننده در پیشرفت کسبوکار درآید.
شرکتهای بیمه چه منافعی از بکارگیری ICT میبرند؟
استفاده از بازارهای نوین باید ضمن حفظ مشتری گذشته موجب کشف بازارهای جدید نیز شود. اگر شرکتهای بیمه بتوانند با برنامهریزی و نظارت درست خدمات نوینی ارائه دهند حداقل منافع آن این خواهد بود که مشتری قضاوت خوبی از بیمهگر داشته و میداند با سازمانی پویا، خلاق روبهرو است که ضمن ارائه خدمات متنوع و آسان توان ایفای تعهدات خود را نیز دارد.
از سویی استفاده از ICT این امکان را به شرکتهای بیمه و یا مدیران حرفهای میدهد تا محصولات خود را در بازار جهانی مصرفی عرضه کنند و این مساله یکی از روشهای ایده آل بازاریابی است. امروز تولیدکنندگان انواع محصولات فرصتی برای هدردادن ندارند و رقبا به سرعت به دنبال کوتاهترین راه برای ارائه خدمات هستند و شرکتی موفق خواهد بود که در بازار نوین فعلی حضوری فعال داشته باشد.
همچنین استفاده از ICT در بازار بیمه موجب کاهش هزینههای جاری شرکتها و به تبع آن ارزانی محصولات خواهد شد ضمن آنکه مشتری در هر زمان و هر مکان امکان خرید بیمهنامه را خواهد داشت. بنابراین شرکتهای بیمه با تدارک سختافزارهای لازم و زیرساختهای الکترونیک میتوانند مدلهای مناسب کسبوکار الکترونیکی را طراحی کنند.
شبکه فروش در صنعت بیمه الکترونیکی چه جایگاهی دارد؟
مهمتر از تمام موارد مذکور وجود یک شبکه فروش مقتدر است. ICT در صنعت بیمه به تنهایی امکان توفیق کسبوکار حرفهای نخواهد داشت، بلکه ابزاری برای توفیق است و شبکه فروش باید با استفاده از این ابزار بدون محصور بودن در قالب زمان و مکان خدمات مطلوب را با ویژگیهای برشمرده فوقالذکر ارائه دهد. همانطور که میدانید در تدوین آییننامه تنظیم امور نمایندگی که اخیرا به تصویب شورای عالی بیمه رسید، خیلیها اعتقاد داشتند. شرایط اخذ نمایندگی برای همگان فراهم شود اما اینجانب با اعتقاد به تخصصی بودن فروش بیمهنامه در جلسات شورای عالی بیمه بر تک شغلی بودن نمایندگان تاکید داشته و معتقدم خریدار بیمهنامه نیازمند هدایت یک نماینده مجرب است تا بیمهنامهای خریداری نماید که متناسب با نیازش باشد و سر مایههای مادی و معنوی او را به درستی پوشش دهد.
بنابراین بیمه ایران برای هریک از نمایندگان خود یک کد شناسه تعریف و این فرصت را فراهم کرده تا با استفاده از اینترنت امکان صدور بیمهنامه در هر زمان و مکان میسر باشد.
آیا نظارت بر فعالیت نمایندگان یکی دیگر از اهداف خدمات الکترونیکی در بیمه ایران است؟
بیمه بر پایه اصل حسن نیت استوار است. شبکه فروش موکلین شرکتهای بیمه مادر هستند و تمام بیمهگرها به تجربه، تخصص و عملکرد مطلوب آنان واقف هستند، اما از سویی مدیران شرکتهای بیمه در مقابل صاحبان سهام و مشتریان مسوول هستند و باید نظارت اصولی بر عملکرد هریک از عوامل شرکت داشته باشند و خود نیز در نهایت تحت نظارت بیمه مرکزی فعالیت کنند. همچنین تعویض اختیار به شرکتهای بیمه از سوی بیمه مرکزی برای گزینش نماینده شرایطی را فراهم کرده که اعضای هیاتمدیره شرکتهای بیمه باید به دنبال راهاندازی یک سیستم جامع نظارتی باشند تا ضمن ایجاد سرعت و سهولت در کارها، نگرانی از بابت آینده نباشد.
همانطور که اشاره کردید ICT موجب ایجاد یک نظارت درون سیستمی از تمامی عوامل شرکت و نمایندگان خواهد شد که به نفع همه ماست.
بیمه ایران چه برنامهای برای حضور در سالهای آتی با توجه به خصوصیسازی در صنعت بیمه کشورمان دارد؟
بیمه ایران با اتکا به توان نیروی انسانی، سرمایه و ذخایر و از همه مهمتر پشتوانه اعتماد مردمی که دارد به دنبال ایفای نقشی ارزشمند در صنعت بیمه و اقتصاد ملی است.
ارائه خدمات در قالب تامین واقعی نیازهای اقشار جامعه و ارائه بیمههای خرد در کنار ایفای نقش لیدری در پروژههای بزرگ ملی از وظایف بیمه ایران است.
بیمه ایران برای اجرای درست سیاستهای کلی اصل ۴۴ قانون اساسی در بخش بیمه از تمام امکانات و توان خود در جهت تقویت و پیشرفت بخش خصوصی به منظور افزایش ضریب نفوذ بیمهای استفاده خواهد کرد.
بیمه ایران میخواهد یک اتکای قوی برای پوششهای اتکایی داخل کشور و همچنین یک نام تجاری معتبر در بازارهای بینالمللی باشد.
بیمه ایران میخواهد در زمینههای آموزش و مشاوره به شرکتهای بیمه خصوصی در زمینههای برگزاری کلاسهای آموزشی و بهکارگیری دانش روز از طریق مجامع علمی داخلی و بینالمللی فعال باشد.
بیمه ایران میخواهد تا حد سهم نگهداری شرکتهای بیمه خصوصی از ریسکهای مازاد ظرفیت خود واگذار نماید.
بیمه ایران میخواهد در بحث ایجاد تعامل منطقی و بهینه در صنعت بیمه نقشآفرینی کند.
بیمه ایران میتواند در بازارهای خارجی حضور پیدا کند، چرا که حضور یک شرکت بیمه مقتدر و همتراز شرکتهای بیمه اروپایی جزو الزامات اقتصاد ایران است و این امر توسط شرکت بیمه ایران در حال تحقق است. بیمه ایران میخواهد با مشارکت شرکتهای بیمه خارجی و شرکتهای نمایندگی خارج از کشور حضور خارجی خود را بیش از پیش تقویت کند.
بیمه ایران میتواند در فرهنگسازی صنعت بیمه با توجه به اعتماد عمومی مردم نقش موثری ایفا کند و حضوری فعال در بازارهای بینالمللی داشته باشد.