بیمه سامان به دور از تمام نرخشکنیها ...
اینک تعرفه، دامپینگ، جریمه مثلث سهوجهی بازار بیمه کشورمان را تشکیل دادهاند. بازار تعرفهای دارای انواع نرخ و شرایط مصوب شورای عالی بیمه برای ارائه انواع خدمات بیمههای بازرگانی است و شرکتهای بیمه سالهاست براساس نظام تعرفه فعالیت دارند.
اینک تعرفه، دامپینگ، جریمه مثلث سهوجهی بازار بیمه کشورمان را تشکیل دادهاند. بازار تعرفهای دارای انواع نرخ و شرایط مصوب شورای عالی بیمه برای ارائه انواع خدمات بیمههای بازرگانی است و شرکتهای بیمه سالهاست براساس نظام تعرفه فعالیت دارند. ورود بخشخصوصی، و افزایش تعداد شرکتهای بیمهگر به جای آنکه بازار را گسترش دهد موجب تقسیم پرتفوی فعلی و به تبع آن نرخشکنی غیراصولی (دامپینگ) شد و بیمه مرکزی متولی صنعت بیمه تنها با ابزار جریمه در صدد کنترل بازار است.
هر چند توضیحات مذکور تصویر کلی فضای کسب و کار صنعت بیمه کشورمان را ترسیم میکند اما هستند شرکتهایی که در این بازار فعالیت دارند، تولید حق بیمهشان رشد میکند بدون آنکه نرخشکنی کنند و تاکنون بیمه مرکزی جریمهای به خاطر نرخشکنی برای آنان در نظر نگرفته باشد.
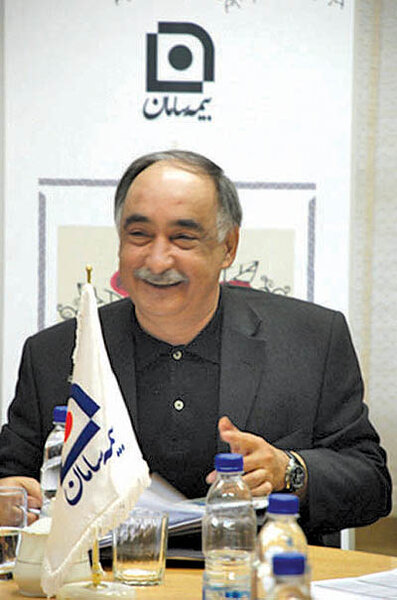
شرکت بیمه سامان یکی از شرکتهای گروه مالی سامان است که تاکنون سه مجمع عمومی برگزار کرده است. رقم حق بیمه تولید شده در این شرکت هر سال در مقایسه با مدت مشابه سال قبل از رشد قابل ملاحظهای برخوردار بود. علی ضیایی، مدیرعامل بیمه سامان با یادآوری اینکه بیمه سامان تاکنون از سوی بیمه مرکزی جریمه نشده است گفت: بیمه سامان به جای نرخشکنی و زیر پاگذاشتن مسائل فنی و اخلاقی بیمهای با ارائه طرحهای جدید رقابت حرفهای میکند.
او با مردود خواندن رقابت مکارانه تاکید کرد: در بازار تعرفهای رقابت مبتنی بر تعیین نرخ معنا ندارد.
او افزود: در بازار تعرفه بیمهگرها باید نرخهای مصوب شورای عالی بیمه را رعایت کرده و رقابت براساس ارائه سرویس بهتر صورت گیرد.
ضیایی با اشاره به اینکه بیمه مرکزی با مشاهده نرخشکنیهای غیراصولی بیمهگر مذکور را جریمه میکند ادامه داد: با وجود اعمال جرایم از سوی بیمهمرکزی اکثر شرکتهای بیمه از نرخشکنی دست برنمیدارند.
مدیرعامل بیمه سامان مهمترین عوامل جذب و حفظ مشتری را ارائه سرویس مطلوب و پرداخت به موقع خسارات عنوان کرد و خاطرنشان ساخت: ارزانفروشی بیبرنامه برای جذب مشتری هنر بیمهگری نیست بلکه هنر آن است که یک بیمهگر با ارزیابی شرایط بیمهگذار نیازهای بیمهای او را شناسایی و سرمایههای مادی و معنوی او را به ارزش واقعی بیمه کرده و نرخ واقعی حق بیمه را دریافت کند.
ضیایی ادامه داد: همچنین این هنر بیمهگر است که پس از صدور بیمهنامه در طول مدت قرارداد از لحاظ بازدید اولیه دورهای، ارائه پیشنهادات ایمنی جهت حفظ منافع مشتری، ریسکها را به درستی مدیریت کند تا ضمن جلوگیری از احتمال وقوع حوادث و آثار ناخوشایند آن برای بیمهگذار، ضریب خسارت در شرکت بیمه کنترل شود.به گفته وی در صورت کنترل خسارات شرکت بیمه و بیمهگذار هر دو منتفع خواهند شد، چراکه بیمهگذار راضی به وقوع حوادث و گرفتن خسارت از شرکتهای بیمه نیستند، بلکه آنان با رویکرد دوراندیشی به قضیه خرید بیمهنامه نگاه میکنند.
مدیرعامل بیمه سامان با بیان اینکه حق بیمه تولید شده در این شرکت در ۶ماه اول امسال معادل ۱۴۰میلیارد ریال بوده است، گفت: این رقم در پایان شهریور سال ۸۶ معادل ۶۰میلیارد ریال بود که از رشد بالای ۱۰۰درصدی برخوردار است.
او به ارائه طرح جدید بیمههای عمر و سرمایهگذاری بیمه سامان اشاره کرد و گفت: ذخایر حق بیمههای عمر و پسانداز بیمه سامان در ۳صندوق مجزا سرمایهگذاری میشود که هر ۳صندوق سود پیشبینی شده را پرداخت کردند.
ضیایی از ارائه پوشش از کارافتادگی در بیمه سامان خبر داد و گفت: در این پوشش که از اولین روز آبانماه امسال در بازار عرضه شد، پوشش اضافی معافیت از پرداخت حق بیمه به دو صورت ارائه میشود.
به گفته او سهم بیمههای زندگی در پرتفوی بیمه سامان روبه رشد است و این شرکت به دنبال ارائه خدمات بیمهای متناسب با نیازهای مردم است تا ضمن جذب مشتریان جدید گامی در جهت توسعه خدمات بیمه در کشور بردارد.
او در پاسخ به پرسش دنیای اقتصاد مبنیبر تاثیر اجرای قانون مالیات بر ارزش افزوده بر بیمههای عمر تصریح کرد: اعمال ۳درصد مالیات بر مصرف بر بیمههای عمر غیرمنطقی به نظر میرسد و نتیجهای جز تعطیلی بیمههای عمر در بازار نخواهد داشت.
ضیایی با بیان اینکه بدون اجرای مالیات بر ارزش افزوده هم سوددهی شرکتهای بیمه بسیار کمتر از سیستم بانکی است و سهامداران در سطح سود اوراق مشارکت کسب سود میکنند اظهار داشت: در نظر گرفتن ۳درصد مالیات بر مصرف در خدمات بیمهای به ویژه بیمههای عمر و سرمایهگذاری دیگر انگیزهای برای خرید این بیمهنامه در مشتری باقی نمیگذارد، چرا که مشتری به جای این کار پول خود را در بانک سپردهگذاری میکند و با کمتر از ۳درصد هم یک بیمهنامه حادثه خریداری میکند بنابراین ۳درصد از افزایش حق بیمه در قالب قانون مالیات بر ارزش افزوده نابودی بیمههای عمر در کشور است.
مدیرعامل بیمه سامان با تاکید بر اینکه سرویسدهی به مشتریان بیمه شخص ثالث موجب شده تا اکثر شرکتهای بیمه از عملیات بیمهگری سود نبرده و ضریب خسارت بالای ۱۰۰ درصد آن را تحمل کنند افزود: سودآوری از سایر رشتههای بیمه نیز به خاطر هزینههای شخص ثالث ضایع شده است.
ضیایی نرخشکنیهای رایج در بازار را موجب عملیات منفی بیمهگری در ترازنامه این شرکتها دانست و اعلام کرد: اکثر شرکتهای بیمه در سایر بازارهای بینالمللی نیز از عملیات بیمهگری کسب سود نمیکنند و سودآوری شرکتهای بیمه از محل سود سرمایهگذاریها است.
مدیرعامل بیمه سامان با بیان اینکه شرکتها میبایست در راستای توسعه خدمات بیمهای با شبکه فروش خود در تعامل باشند یادآور شد: آییننامه تنظیم امور نمایندگی با شماره ۵۷ در شورای عالی بیمه به تصویب رسید و خوشبختانه بیمه مرکزی با بزرگمنشی اکثر اختیارات برای جذب نمایندگان را به شرکتهای بیمه مادر تفویض کرد.
ضیایی که نماینده سندیکای بیمهگران در شورای عالی بیمه است، گفت: با تصویب این آییننامه دست شرکتهای بیمه برای جذب نماینده باز گذاشته شده و شرکت نمایندگی با شرایط بهتری تشکیل خواهد شد، که قطعا شرایط را برای عرضه خدمات بیمهگری و تعامل بیشتر شبکه فروش با شرکتهای بیمه مادر مساعد خواهد کرد.
ضیایی گفت: بیمه سامان اکنون دارای ۸ شعبه فعال در تبریز، مشهد، اصفهان، یزد، زنجان، کرمان، شیراز و ارومیه و بیش از ۱۶۰ نماینده میباشد که طبق برنامههای مدون شرکت تا پایان امسال یکصد نماینده دیگر به این تیم اضافه خواهد شد.
او بار دیگر بر رعایت نرخهای مصوب شورای عالی بیمه در فضای کسب و کار صنعت بیمه تاکید کرد و خواستار ارائه سرویسهای متنوع و مطلوب به مشتریان برای حفظ مشتریان و بقای شرکتهای بیمه شد.