خیز بیمه پاسارگاد برای تجهیز منابع سرگردان
جمعآوری نقدینگی یکی از استراتژیهای بانک مرکزی در جهت کنترل و کاهش نرخ تورم است. شرکتهای بیمه بازرگانی نیز با ارائه خدمات بیمهای به ویژه گسترش بیمههای عمر و پسانداز برای جمعیت ۷۰میلیونی کشورمان میتوانند نقش موثری در جذب نقدینگی و هدایت منابع سرگردان به بازار پول و سرمایه ایفا کنند. <br>
جمعآوری نقدینگی یکی از استراتژیهای بانک مرکزی در جهت کنترل و کاهش نرخ تورم است. شرکتهای بیمه بازرگانی نیز با ارائه خدمات بیمهای به ویژه گسترش بیمههای عمر و پسانداز برای جمعیت ۷۰میلیونی کشورمان میتوانند نقش موثری در جذب نقدینگی و هدایت منابع سرگردان به بازار پول و سرمایه ایفا کنند.
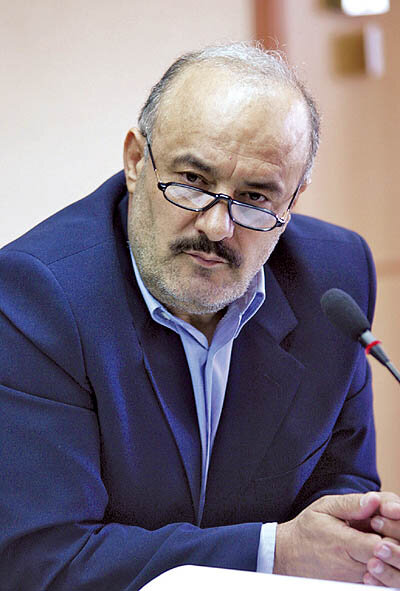
بیمه پاسارگاد نیز با تدوین برنامههایی هماهنگ با بانک پاسارگاد در صدد ارائه انواع بیمه نامه از جمله حوادث ،آتش سوزی منازل مسکونی و ... برای سپردهگذاران این بانک است تا ضمن برخورداری از پوششهای بیمهای استفاده از مزایای بیمه برای آحاد جامعه ملموستر باشد. به مناسبت برگزاری نخستین کنفرانس ملی بررسی فضای کسب و کار صنعت بیمه گفتوگویی را با معصوم ضمیری مدیرعامل بیمه پاسارگاد انجام دادهایم.
ضمیری ضمن قدردانی از روزنامه دنیای اقتصاد برای تهیه این ویژهنامه، مطالب را به سه بخش مقایسه بازار بیمه با بازارهای بینالمللی، مقایسه عملکرد صنعت بیمه با سایر بخشهای خدمات مالی و برنامههای بیمه پاسارگاد در آتی تقسیم کرد.
گفتوگوی دنیای اقتصاد با مدیر عامل بیمه پاسارگاد در ادامه میآید:
آقای ضمیری به نظر شما فضای کسب و کار صنعت بیمه کشورمان با فضای کسب و کار متعارف بازارهای بینالمللی چه تفاوتهایی دارد؟
ارزیابی بازار بیمه کشورمان در مقایسه با بازار بینالمللی و رفتارهای حرفهای در آن مسائل مهمی را آشکار میسازد، اول اینکه بازار بیمه ایران به رغم تلاشها و اقداماتی که طی سالهای اخیر انجام شده هنوز از نظر حجم تولید حق بیمه، درآمد سرانه و سایر فاکتورهای ارزیابی بیمه در جایگاه مناسبی قرار ندارد و برای رسیدن به حد قابل قبول باید با سازماندهی کامل و تدوین برنامههایی که بیانگر اهداف مشترکی باشد به سوی نقطه مطلوب حرکت کرد.
منظور شما از برنامه مدون برای اهداف مشترک چیست؟
منظور تدوین یک برنامه چند ساله که اهداف کمی و کیفی را مشخص و راههای دستیابی به آن اهداف را پیشبینی کند تا نقش آفرینان فضای کسبوکار صنعت بیمه با رعایت چارچوبی مشخص وظایف حرفهای و قانونی خود را انجام و به سوی اهداف متعالی حرکت کنند.
لطفا مطالب را درخصوص مقایسه فضای کسبوکار کشورمان با بازارهای بینالمللی ادامه دهید؟
مقایسه نحوه ارتباط فعالان صنعت بیمه مانند سازمانهای ناظر، شرکتهای بیمهگر اعم از دولتی و خصوصی، شبکه فروش و ... با چگونگی ارتباط آنان در جوامع بینالمللی به روشنی نشان میدهد هر یک از ارکان صنعت بیمه وظایف حرفهای و تخصصی را در بازارهای پیشرفته بر عهده دارند که باید در سازماندهی جدید و تهیه برنامه ارتقای فضای کسبوکار صنعت بیمه کشورمان مورد توجه قرار گیرد.به عنوان مثال نقش شبکه فروش به عنوان وکیل بیمهگرها در بازار چگونه باید باشد؟ قطعا باید نظارتهای حرفهای به انجمنهای صنفی نمایندگان تفویض شود تا با رعایت اخلاق حرفهای از بروز هرگونه رفتار نامعقول توسط خود صنف جلوگیری شود. شرکتهای بیمه نیز با پذیرش نقش اساسی آنها ایفای نقش حرفهای را به آنان بسپارند.به عبارت دیگر بازنگری در وظایف و مسوولیتهای هر یک از ارکان فضای کسبوکار صنعت بیمه، تدوین آن بهطور شفاف و ایجاد الزامات اجرایی آنان از ضروریات بازار کنونی است.
چنانچه فضای کسب و کار صنعت بیمه را بخشی از فضای کسب و کار نهادهای مالی در نظر بگیریم این صنعت از نظر حجم فعالیتها در چه جایگاهی قرار دارد؟
با نگاهی اجمالی به فعالیت فعالان نهادهای مالی از جمله شرکتهای بیمه در بازار پول و سرمایه نشان میدهد بهرغم گستردگی این بازارها نقش بیمهگرها به عنوان پوششدهنده ریسکهای مربوطه و همچنین یکی از ابزارهای اساسی برای تامین مالی بازارهای فوق بسیار کمرنگ و حجم عملیات بیمهای با آنچه در بازارهای مالی اتفاق میافتد بسیار اندک است.
در واقع حجم عملیات پولی و سرمایهگذاری و عملیات بیمهای در شرکتهای بیمه به منظور تجهیز منابع مردمی از طریق توسعه انواع خدمات بیمهای بسیار ناچیز است وبرای ایجاد فضای کسب و کار مطلوب در این زمینه اقداماتی جهت توسعه فعالیتها و گسترش و پوششهای بیمهای لازم است تا به تدریج فاصله شرکتهای بیمه از سایر نهادهای پولی کاهش و صنعت بیمه نقشآفرین مهمی در بازار مالی کشور باشد.
باتوجه به تحولات دوران اخیر بازار بیمه کشورمان به ویژه تاسیس شرکتهای بیمه خصوصی و خصوصیسازی بخش عمدهای از بیمههای دولتی در آتی چه الزامات و چه پیشبینیهایی برای آمادهسازی فضای کسب و کار منطقی نیاز است؟
با نگاه به دوره تکامل صنعت بیمه کشور به ویژه آنچه پس از پیروزی انقلاب رخ داد مشاهده میشود دولت به منظور حفظ و نگهداری صنعت بیمه کشور به درستی در مقطعی مالکیت و مدیریت کل بیمه را برعهده گرفت، که اگر این تصمیم اتخاذ نمیشد آثار سویی به دنبال داشت و صنعت بیمه تضعیف میشد. بنابراین به اقدامات دولت جهت حفاظت از کیان صنعت بیمه اعتقاد دارم. اما این اعتقاد مانع پذیرش تحولات اقتصادی پس از پیروزی انقلاب و دعوت مجدد از بخش خصوصی برای حضور در عرصه بیمهگری نیست. بدین ترتیب ورود بخش خصوصی با تاسیس شرکتهای بیمه غیردولتی در اولویت برنامههای مسوولان قرار گرفت.
آیا شرایط هم با ورود آنها تنظیم شد؟
شرایط و ابزار متناسب با فضای جدید به ویژه امکانات نظارتی نوین در جهت حمایت از بازار بیمه کشور خصوصا شرکتهای جدیدالتاسیس بیشتر از هر زمان دیگری احساس میشود. علاوه بر آن سازوکار حرفهای در اداره بازار بیمه کشور با خصوصیات جدید از جمله ایجاد تشکل حرفهای مانند سندیکا و انتظار منطقی از آن به عنوان محفل همکاری حرفهای و مشترک شرکتهای بیمه باید جدی گرفته شود.
همچنین در بخش شبکه فروش نیز با رسمیت شناختن انجمنهای صنفی و تفویض وظایف و مسوولیتهای لازم به این بخش زمینه را برای توسعه خدمات بیمه در بازاری حرفهای فراهم کرد.
فضای کسب و کار صنعت بیمه از چه اجزایی تشکیل و نقشآفرینان این بازار چه گروههایی هستند و انتظار منطقی از آنها در رسیدن به اهداف متعالی چیست؟
اجزای اساسی فضای کسب و کار صنعت بیمه را میتوان به طور خلاصه به بیمه مرکزی ایران به عنوان مقنن و ناظر بر فعالیتهای صنعت بیمه، شرکتهای بیمه اعم از دولتی و خصوصی به عنوان ارائهدهنده خدمات و شبکه فروش به عنوان بازوی اصلی شرکتهای بیمه در اتصال به استفادهکنندگان از خدمات بیمه طبقهبندی میشود. در فضای کسب و کار منطقی هر کدام از ارکان مذکور دارای وظایف اساسی و کلیدی هستند که با توجه به آنها میتواند فضای کسب و کار مساعد برای همه فعالان در بازار بیمه کشور را فراهم کنند که دیگر پرداختن به جزییات میسر نیست.
لطفا از تفکر و سیاستهای بیمه پاسارگاد در فضای کسب و کار آینده بگویید؟
بیمه پاسارگاد به عنوان یکی از شرکتهای وابسته به گروه مالی پاسارگاد دارای استراتژی و اهداف مشخص برای حضوری فعال در سالهای آتی است. در فضای کسبوکار فعلی مسوولان این شرکت اعتقاد دارند که میتوان با حضور در بازارهای بالقوهای که هنوز به بالفعل نشده است ظرفیت جدیدی را برای فعالیت و مدیریت شرکت ایجاد کرد.
توجه به بیمههای عمر بهعنوان ابزاری لازم برای بهدست آوردن بازار مطلوب در دنیا شناخته شده است. آمار و ارقام مستند ارایه شده در بازارهای بینالمللی نشان میدهد بهرغم تلاش بازار بیمه کشور در دوران اخیر هنوز حجم حق بیمههای عمر بسیار ناچیز است. برای بیمه پاسارگاد با در نظر گرفتن ارتباط، شرکت با شرکتهای عضو گروه خود موضوع بیمه عمر از اهمیت مضاعفی برخوردار است. چرا که از یک طرف میتواند وسیله تجهیز منابع تلقی شود و هم با امکان سرمایهگذاریهای مناسب در داخل گروه منافع و سود قابل قبول به بیمهگذاران خود ارایه کند.به عبارتی بیمه پاسارگاد درصدد است بخشی از کاستیهای حضور شرکتهای بیمه در بازار نهادهای مالی را با فعالیتهای آتی خود جبران کند.همچنین توجه به همکاریهای مشترک بانک و بیمه که امروزه در بازارهای بینالمللی الگوی پذیرفته شدهای است، یکی دیگر از سیاستهای بیمه پاسارگاد است. طبق برنامههای تنظیم شده به تدریج همکاری بانک و بیمه در گروه مالی پاسارگاد در طرحهای متنوع و گسترده مورد توجه قرار خواهد گرفت و امید است این تجربه بتواند در آینده راه جدیدی را برای توسعه صنعت بیمه کشور ترسیم نماید.
مدیریت بیمه پاسارگاد همچنین اعتقاد دارد، باید به خلاءهای پوشش بیمهای در بخشهای مختلف زندگی مردم توجه شود که میتوان به بیمه منازل مسکونی و انواع بیمههای مسوولیت اشاره کرد که طرحهای جدیدی از این رشتههای بیمهای در شرکت بیمه پاسارگاد در دست تدوین است.
آیا بیمه حوادث سپردهگذاران بانک پاسارگاد به دنبال اجرای این سیاستها بود؟
البته، دو نمونه جدیدی که اخیرا همکاری بانک و بیمه پاسارگاد ارائه شد، پوشش بیمه حوادث تمامی سپردهگذاران حقیقی بانک و متعاقب آن پوشش آتشسوزی منازل مسکونی سپردهگذاران بود که به مرحله اجرا درآمد. بدین ترتیب بدون تشریفات دست و پا گیر اجرایی گروه کثیری از هموطنان تحت پوشش حوادث قرار گرفتند و منازل مسکونی آنان نیز در مقابل خطرات آتشسوزی، انفجار و صاعقه دارای پوشش بیمهای است. همانطور که اشاره کردید دو طرح مذکور مقدمه طرحهای آتی همکاری بانک و بیمه پاسارگاد بود که به تدریج به مرحله اجرا در خواهند آمد.
بیمه پاسارگاد دارای چند شعبه است و چه برنامهای برای راهاندازی شعب دیگر دارید؟
بیمه پاسارگاد دارای یازده شعبه در تهران و سایر استانهای کشور است و طبق برنامه تصویبی هیات مدیره این تعداد شعبه تا پایان سال به ۲۵ شعبه میرسد. توجه داشته باشید که در تشکیلات بیمه پاسارگاد شعب به عنوان ابزار فروش تلقی نمیشوند، بلکه مدیریت شبکه فروش و ارائه خدمات پس از فروش وظیفه اصلی آنها است.