نقـض شـرایط بــازار رقـابتی کـــــــــامـل در بــورس تهــران
عکس: آکو سالمی<br>علیرضا کدیور<br>بورس در هر کشوری تجلی بازار رقابتی کامل است چرا که اولا تعداد خریداران و فروشندگان بسیار زیاد است، کالای مورد معامله همگن است، اطلاعات به طور کامل در دسترس همگان قرار دارد و در نهایت قیمت توسط بازار فعالان تعیین شده و از خارج به بازار دیکته نمیشود. اما به نظر میرسد برخی از ویژگیهای این بازار به دلایلی در بورس تهران مورد توجه قرار نگرفته است.
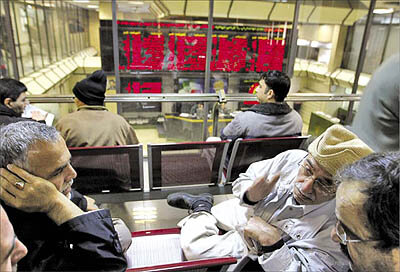
عکس: آکو سالمی
علیرضا کدیور
بورس در هر کشوری تجلی بازار رقابتی کامل است چرا که اولا تعداد خریداران و فروشندگان بسیار زیاد است، کالای مورد معامله همگن است، اطلاعات به طور کامل در دسترس همگان قرار دارد و در نهایت قیمت توسط بازار فعالان تعیین شده و از خارج به بازار دیکته نمیشود. اما به نظر میرسد برخی از ویژگیهای این بازار به دلایلی در بورس تهران مورد توجه قرار نگرفته است. فارغ از بحث بینهایت بودن تعداد خریداران و فروشندگان و همگن بودن کالای مورد دادوستد، در بورس تهران تلاش میشود، اطلاعات به طور کامل در اختیار کلیه فعالان بازار قرار داده شود. اما به نظر میرسد مهمترین خصیصه بورس که همانا تعیین قیمت توسط فعالان آن است، به طور کامل رعایت نمیشود. دلیل این امر نیز وجود محدودیت توسط قیمت در بورس تهران است. در حقیقت مسوولان بورس با هدف کاهش ریسک سرمایهگذاری به خصوص برای سرمایهگذاران حقیقی و خرد، محدودیت نوسان قیمت نسبت به روز قبل را تعبیر کردهاند بهگونهای که قیمت سهام هر شرکت در بورس تنها میتواند به میزان ۳درصد نسبت به قیمت پایانی روز قبل به سمت بالا یا پایین حرکت کند. البته این محدودیت در برخی مواقع خاص از جمله اعمال تعدیل در پیشبینی سود هر سهم شرکت به میزانی بیش از ۱۰درصد، برگزاری مجمع سالانه، افزایش سرمایه و... اعمال نمیشود.
به بیان دیگر سازمان بورس با اعمال محدودیت سه درصدی، در عمل سهام شرکتها را خارج از روال عادی معاملات و عرضه و تقاضای موجود در بازار، قیمتگذاری میکند، چرا که در صورت انتشار اخبار و اطلاعات جدید در خصوص یک شرکت یا صنعت خاص که میتواند منجر به تعدیل با اهمیت سود شرکت(ها) شود، به دلیل قفل شدن سقف و کف تغییرات قیمت به میزان سه درصد، برای سهام شرکت مزبور در اصطلاح صف خرید یا فروش تشکیل میشود.
در کنار امکان خرید و فروش بینام سهام و سیستم پذیرش درخواست مشتریان وجود این محدودیت موجب ایجاد رانت عظیم برای قشر خاصی از فعالان بازار سرمایه میشود.این در حالی است که در اکثر بورسهای دنیا، محدودیت نوسان روزانه قیمت یا اساسا وجود ندارد یا میزان آن بیش از محدودیت حاکم بر بورس تهران است.
در حقیقت در اکثر بورسها برای کنترل بازار از مکانیسم توقف نماد استفاده میشود، در حالیکه در بورس تهران علاوه بر استفاده از امکان توقف نماد از محدودیت نوسان روزانه نیز استفاده میشود.
در حال حاضر بهترین راه برای افزایش کارآیی معاملات، استفاده از یکی از دوروش فوق است. به این صورت که در روش اول سازمان بورس میتواند با حذف محدودیت نوسان، تنها از مکانیسم توقف نماد در شرایط خاص استفاده کند که این روش به دلیل محدودیتهای موجود در سیستم اطلاعرسانی و نظارت بر معاملات چندان توصیه نمیشود. اما در روش دوم «سازمان» میتواند با حذف امکان توقف نماد، وضعیت فعلی معاملات را اصلاح کند. در حقیقت «سازمان» میتواند با تعبیه یک متغیر جدید (به عنوان مثال صف پایه) تشکیل صف و نوسان قیمت را کنترل کند. به این صورت که در صورت تشکیل صف خرید یا فروش به میزانی بیش از صف پایه، محدودیت نوسان از لحظه عبور صف از حد نصاب مورد اشاره تنها در همان جلسه معاملاتی حذف شود. این ویژگی سبب میشود قیمت سهام شرکت در آن جلسه به سطح تعادلی نزدیک شود. البته یکی از شرایط اعمال این شیوه، حذف امکان خرید بینام سهام است. در این شیوه «سازمان» میتواند خریداران و فروشندگانی را که در صفهای خرید و فروش قرار میگیرند، شناسایی کرده و در صورت وجود نیت دستکاری قیمت، نسبت به مقابله با این افراد اقدام کند.
اما اعمال این شیوه سبب میشود، قیمت سهامی که در حال حاضر دارای صف خرید یا فروش است، در یک فرآیند میرا به سمت قیمت تعادلی حرکت کند. از سوی دیگر به دلیل حذف رانتهای موجود در سیستم فعلی معاملات، تنها خریداران و فروشندگانی که مجهز به تحلیلهای درست هستند، میتوانند وارد سیستم معاملات سهام شوند.
با اعمال این سیستم، علاوه بر مزایای فوق دیگر نیازی به توقف نماد شرکتها برای تعدیل سود هر سهم نیست. چرا که ارائه تعدیل و نوسان قیمت سهم به طور توام در یک روز میتواند انجام شود. همچنین سازمان بورس میتواند با ردیابی خریداران و فروشندگان در روزهای قبل از انتشار اطلاعات جدید و تاثیرگذار، دارندگان اطلاعات نهانی را شناسایی کند.
باید توجه داشت که یکی از ملزومات اعمال تغییرات مشروح، وجود نهادهای مکمل بازار سرمایه از جمله صندوقهای سرمایهگذاری مشترک، شرکتهای مشاوره سرمایهگذاری و ... است. چرا که در صورت اعمال این تغییرات به دلیل فقر تحلیل در میان اکثر فعالان حاضر در بازار سرمایه ایران، در عمل بخش زیادی از سهامداران فعلی مجبور اصلاح رفتار سرمایهگذاری خود از طریق خروج یا استفاده از کمک نهادهای مکمل هستند.