اعتـــــدال فصـــل پــایــانی بحـــران
نیویورک تایمز ترجمه: فرهاد فرجاد <br>عکس:نمای بیرونی یک موسسه اوراق بهادار در توکیو<br>بحران مالی آمریکا در جهان واکنشهای مختلفی را در پی داشت. شماری از جوامع متصل به اقتصاد آمریکا آشفته و سراسیمه در جستوجوی راهکار برآمدند.
نیویورک تایمز ترجمه: فرهاد فرجاد
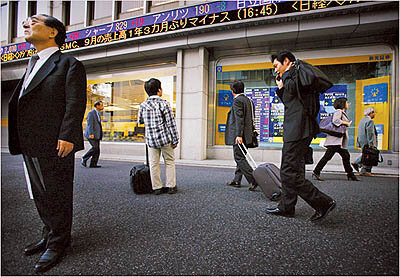
عکس:نمای بیرونی یک موسسه اوراق بهادار در توکیو
بحران مالی آمریکا در جهان واکنشهای مختلفی را در پی داشت. شماری از جوامع متصل به اقتصاد آمریکا آشفته و سراسیمه در جستوجوی راهکار برآمدند. تعدادی از کشورهای برخوردار از اقتصاد نسبتا مستقل، آرام ولی با دقت تحولات را زیر نظر گرفتند و جوامع منتقد ایدئولوژی اقتصاد آزاد نیز پر صدا و طمطراق، تمام گفتههای پیشین خود را تکرار کردند و بحران را نقطه پایان اقتصاد آمریکا خواندند. در این میان، اما یک ملت نگاه و احساسی متفاوت داشت: ژاپن، جامعهای بود که گرفتاری مشابهی را در دهه ۹۰تجربه کرد و از همین روی، به بحران آمریکا نگاهی نوستالژیک داشت. ژاپنیها، برعکس دیگران کمک ۷۰۰میلیارد دلاری دولت آمریکا به موسسات مالی این کشور را عملی شتابزده خواندند و آن را پایان بخش بحران قلمداد کردند.
به زعم آنان، مداخله ۷۰۰میلیارد دلاری دولت تنها گام اول در فرآیند بلندمدت و پیچیده مداوای درد به حساب میآمد. آنچه در پی میآید ترجمهای است از گزارشی که مارتین فاکلر، نویسنده روزنامه نیویورک تایمز از تجربه مشابه ژاپن و وجوه مشترک بحران مالی این کشور با بحران فعلی ایالات متحده تهیه کرده است.
بحران دراماتیک والاستریت از هر جهت با سقوط سیستم بانکی ژاپن و مداخله پرهزینه دولت این کشور در دهه ۹۰ قابل مقایسه است. از این نظر بسته ۷۰۰میلیارد دلاری واشنگتن برای احیای مجدد بانکها و موسسات مالی آمریکا را باید اولین قدم طرحی دانست که ژاپن، یک دهه پیش به اجرا درآورد.
هیروفومی گومی، کمیسیونر سابق آژانس خدمات مالی ژاپن، همان سازمانی که بر روند احیا و پاکسازی سیستم بانکی کشور نظارت داشت در این خصوص میگوید: «آمریکا درست در همان راهی قدم گذاشته که ژاپن طی کرد و البته این راه بسیار طولانی و دشوار خواهد بود.»
به عقیده گومی، آمریکا هنوز گرفتاریهای زیاد و حتی کمکهای اضطراری بیشتری را پیش رو دارد.
درست مانند موقعیت امروز آمریکا، ژاپن در اوایل دهه ۹۰ با بحرانی در سیستم بانکداری و بازار مسکن مواجه شد که اقتصاد کشور را یکسره تحت تاثیر قرار داد و دولت را به مداخله همه جانبه و گسترده واداشت. این بحران که از ضرر بانکهای پرداختکننده وام مسکن ناشی میشد، اغلب موسسات مالی ژاپن را به ورطه ورشکستگی و فروپاشی کشاند و میرفت تا سیستم مالی کشور را کاملا فلج کند.
اما در تجربه ژاپن و آمریکا تفاوتهایی هم مشهود است. از زمان بروز مسائل حاد در وامهای مسکن (تابستان ۲۰۰۷) تنها یک سال طول کشید تا دولت ایالاتمتحده از محل مالیاتهای عمومی به یاری موسسات مالی بشتابد. برای ژاپن، این دوره ریکاوری هشت سال به درازا انجامید. هشت سالی که به تعبیر خود ژاپنیها، باعث شد که یک دهه را به طور کامل از دست بدهند.
جونیچی اوجی، رییس نومورا هلدینگز - بزرگترین بانک سرمایهگذار ژاپن - میگوید: «دولت ژاپن و موسسات مالی کشور، دریافته بودند که مشکلی پیش آمده، اما سعی کردند که روی آن سرپوش بگذارند. اما ایالاتمتحده در عرض چند ماه بر آن شد تا مساله را حل کند، آنچه در ژاپن سالها به طول انجامید.»
دولت ژاپن که تا دهه ۹۰ بر سیستم بانکی کشور تسلط داشت، ابتدا بحران مالی را انکار کرد. سپس بر آن شد تا آثار سوء بحران را از طریق هزینههای سنگینی در بخش خدمات عمومی جبران کند.
اما این امر تنها به حجم بدهیها و دیون دولت افزود.
وقتی تمام این راهکارها با شکست مواجه شد، ژاپن سرانجام به جداسازی نقاط اتصال دولت با اقتصاد - تا حد ممکن - تن داد.
نتیجه این تدبیر، استقلال هرچه بیشتر «آژانس خدمات مالی» و آغاز روند احیای اقتصاد کشور بود.
ژاپنیها به خاطر این تجربههای تلخ که مرور آن هنوز برایشان دردناک است، با اقدامات واشنگتن برای حل بحران نوعی احساس سمپاتی دارند. اگرچه بانکهای ژاپن به دلیل بدهی اندک به بانکهای آمریکا، از بحران مالی ایالاتمتحده کمترین آسیبی ندیدهاند، اما ژاپن به لحاظ همین احساس همدردی، هرگز سیاستهای اقتصاد آمریکا را مورد عتاب و سرزنش قرار نداده است.
این رفتار البته کاملا با واکنش ژاپنیها در دهه ۸۰ متفاوت است. در دهه ۸۰ ژاپن، شکستهای اقتصادی واشنگتن را مکرر مورد سرزنش قرار میداد و این همان رفتاری بود که آمریکا در دهه ۹۰ نسبت به بحران مالی ژاپن از خود بروز داد.
اکنون اوضاع متفاوت است. ژاپن، حتی مایل است که اشتباهات گذشته خود را به گونهای عبرتآموز برای آمریکا روایت کند، اما اینکه مسیر طی شده ژاپن تا چه مقدار میتواند برای آمریکا پندآموز باشد و اصولا اینکه بحران ژاپن چه شباهتهایی به بحران آمریکا دارد، هنوز مورد بحث است.
نقدینگی هنگفتی که باعث پدیدار شدن حبابهای کاذب در بازار مسکن دو کشور شد، خاستگاه متفاوتی داشته است.
حبابهای ژاپن منشا داخلی داشت و به واسطه نرخ پایین بهره بانکی حجیم شد.
در مقابل، ایالاتمتحده بخش عمدهای از نقدینگی در بازار مسکن را به واسطه قروض سنگین خارجی، بهویژه از چین و ژاپن کسب کرد.
تفاوت دیگر را باید در مقاومت شدید مردم ژاپن در مقابل طرح کمک دولتی از محل مالیاتها دانست. ژاپنیها حتی پس از محرز شدن تهدید جدی علیه موسسات مالی در مقابل این طرح مقاومت کردند. ژاپن نخستین کمک دولتی را در سال ۹۵ و به مبلغ ۵/۶میلیارد دلار به پیکره بازار مسکن تزریق کرد، اما این اقدام واکنش شدید مردم و پارلمان را درپی داشت. سرانجام در سال ۹۸ و پس از فروپاشی بانکها و موسسات مالی بزرگ، از جمله بورس اوراق بهادار یامایچی بود که طرح کمک دولتی از محل مالیاتها به تصویب رسید. اما طولانیشدن زمان امدادرسانی باعث شد که کمک اضطراری ۱۷میلیارد دلاری دولت در سال ۹۸ برای حل بحران کفایت نکند. پس از آنکه میزان واقعی ضرر وامهای بانکی مشخص شد، دولت در سال ۹۹ دومین کمک خود را به مبلغ ۸۲میلیارد دلار به موسسات مالی ارائه داد. این تمام ماجرا نبود. دولت میلیاردها دلار دیگر را نیز به خریداری وامهای مشکلدار بانکی اختصاص داد. سرانجام در سال ۲۰۰۴بحران بهطور کامل فرو نشست. تا این سال، ژاپن با اقتصادی معادل ۴۰درصد حجم اقتصاد آمریکا، حدود ۴۵۰میلیارد دلار برای کمک به موسسات مالی و بازار مسکن هزینه کرده بود.
طی چند هفته گذشته، اغلب مقامات دولتی، کارشناسان و رهبران اقتصادی ژاپن، کمک ۷۰۰میلیارد دلاری دولت آمریکا برای خریداری وامهای مشکلدار بانکی را در مصاحبههای خود اقدامی قابل ستایش خواندند. ژاپنیها در عین حال گفتند که از واشنگتن انتظار دارند بهزودی یک بسته کمکی دیگر را، اینبار برای تقویت سرمایه بانکها، فراهم کند، چرا که براساس برآوردهای صندوق بینالمللی پول، مجموع ضررهای ناشی از پرداخت وام مسکن در بانکها به ۴/۱تریلیون دلار رسیده است. (وزارت خزانهداری آمریکا سهشنبه هفته گذشته از طرح سرمایهگذاری ۲۵۰میلیارد دلاری در بانکها خبر داد)
درس دیگری که میتوان از تجربه ژاپن گرفت این استکه ممکن است بخش زیادی از کمک ۷۰۰میلیارد دلاری دولت - یا هر مبلغ دیگری که در آینده به آن اضافه میشود - از محل مالیاتهای مردمی جبران نشود.
ژاپن در نهایت توانست کل ۴۵۰میلیارد دلار را از محل مالیاتها جبران کند، اما از این مبلغ، ۱۰۰میلیارد دلار برای واگذاری وامهای مشکلدار و سهام بانکها به بخش خصوصی هزینه شد.
آخرین پند این است که بحران فعلی آمریکا میتواند به کل اقتصاد کشور سرایت کند و اقتصاد ایالاتمتحده را با رکودی طولانی مواجه سازد. اما به گفته پروفسور یوکیو ناگوچی، استاد اقتصاد در دانشگاه واسدا، این رکود میتواند چندان بد هم نباشد، به ویژه اگر آمریکاییها را به مصرف کمتر و ترک عادت ناپسند استقراض خارجی ترغیب کند.
پروفسور ناگوچی میگوید: فصل پایانی بحران زمانی است که آمریکاییها اعتدال در زندگی را بیاموزند.
عکس:جونیچی اوجی، رییس موسسه نومورا