نگاه مردمان قدیم و جدید به نرخ بهره
بهره همیشه مورد اختلاف بوده است: از یهودیان و مسیحیان تا کینز و فریدمن.
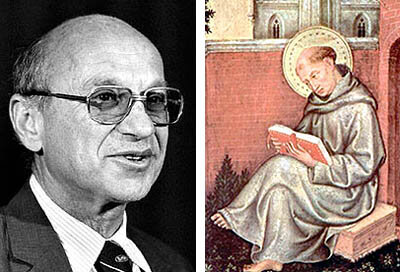
بهره همیشه مورد اختلاف بوده است: از یهودیان و مسیحیان تا کینز و فریدمن. بهره بهایی است که برای استفاده از اندوخته در یک دوره زمانی مشخص پرداخت میشود. در قرون وسطی زمان، دارایی خداوند به حساب میآمد. بنابراین حساب کردن بهره نوعی تجارت با دارایی خدا تصور میشد. همچنین سنت توماس آکوئیناس متاله برجسته کلیسای کاتولیک میگفت که حساب کردن بهره غلط است، زیرا نوعی محاسبه دوباره به حساب میآید، به این معنا که شما هم برای یک شی پول حساب میکنید و هم برای استفاده از آن. کلیسا این کار را نوعی گناه (ربا) به شمار میآورد اما این قانون هیچگاه به جدیت مراعات نمیشد و کم و بیش مورد نقض قرار میگرفت تا اینکه در انقلاب صنعتی به کلی از میان رفت. بعضی کارشناسان معتقدند بانکداری ابتدا میان خانوادههای یهودی آغاز شد و دلیل آن هم محدودیتهای اعمال شده از سوی کلیسا بود. سرکوب مالی یهودیان در مناطقی اتفاق میافتاد که آنها مورد نفرت قرار داشتند و اگر یهودیان به وام دادن پولشان به غیریهودیان میپرداختند این عدم محبوبیت و البته فشار بیشتر هم میشد. این شد که یهودیان در یک دور باطل افتادند. مسیحیان بر اساس قوانین انجیل به طور کلی بهرهگیری را محکوم میکردند و از سال ۱۱۷۹ آنهایی که این کار را انجام میدادند مرتد به حساب میآمدند. اما مسیحیان همچنین سختترین فشار و بار مالی را به یهودیان وارد میکردند. یهودیان از طریق وارد شدن در کسب و کاری که قوانین مسیحی کاملا آن را ممنوع میکرد، واکنش نشان دادند و به این ترتیب در تجارت منفور وام دادن پول مشغول شدند. ربا همواره از سوی کلیسای کاتولیک رم به عنوان یک کار منفی نگریسته میشد. شورای دوم لتران ( نامی که بر کلیسای رم میگذاشتند)، هر گونه بازپرداخت پولی بیشتر از مقدار وام گرفتهشده را مذموم میدانست و شورای وین آشکار ربا را غیر قانونی اعلام کرده و برای آن قانون وضع کرد. در اقتصاد قرون وسطی، وامها تماما از روی نیاز دریافت و پرداخت میشد؛ یعنی در صورت برداشت بد محصول یا آتش سوزی. در چنین شرایطی گرفتن بهره اخلاقا کار نادرستی بود. در عصر رنسانس، رفتوآمد بیشتر مردم تجارت را تسهیل کرد و کارآفرینان توانستند در شرایط بهتر کار کنند و کسب و کاری راه بیاندازند. با توجه به اینکه در این زمان دیگر پول قرض یا وام گرفته شده تنها برای مصرف به کار نمیرفت؛ بلکه تولید هم از کنار آن صورت میگرفت، دیگر وام شکل گذشته را نداشت. کارشناسان شروع به توجیه بهره وام کردند. کسی که وام میگیرد از آن سود میبرد و وامدهنده میتواند در بخشی از این سود شریک شود. در آن زمان پول حکم نوعی کالای بازرگانی را داشت که باید سود به همراه خود میآورد. از سوی دیگر موضوع زمان هم به عنوان یک عامل تاثیرگذار وارد ماجرا شد. به این ترتیب بهره از نظر تئوریک پولی به حساب میآمد که باید برای زمانی که وامدهنده از داشتن پولش محروم است به او پرداخت شود. از نظر اقتصادی نرخ بهره هزینه سرمایه است و در چارچوب قوانین عرضه و تقاضا قرار میگیرد. نخستین تلاش برای کنترل نرخ بهره از طریق دستکاری در عرضه پول توسط بانک مرکزی فرانسه در سال ۱۸۴۷ صورت گرفت. اولین مطالعات رسمی درباره نرخ بهره و تاثیر آن بر جامعه توسط آدام اسمیت، جرمی بنتهام و میرابو در جریان تولد تفکر اقتصاد کلاسیک صورت گرفت. در اوائل قرن ۲۰ ایروینگ فیشر در تحلیلی اقتصادی نرخ بهره از طریق تفکیک بهره معمولی از بهره واقعی، به دستاورد بزرگی دست یافت. از آن زمان به بعد دریچههای بسیاری به روی این موضوع باز شده و مطالعات بسیاری صورت گرفتهاست. در میان دانشگاهیان، نظرات مدرن جان مینارد کینز و میلتون فریدمن (که نظراتی متباین و در پارهای موارد متضاد است ) بیشتر از دیگران مورد توجه قرار میگیرد.